AnthropicとOpenAIは両社の競争を収益競争として再定義し、コーディングツール、サブスクリプション、AIエージェントを背景に急速な企業向け成長を記録する一方、最終的な株式公開に向けた布石を打っている。
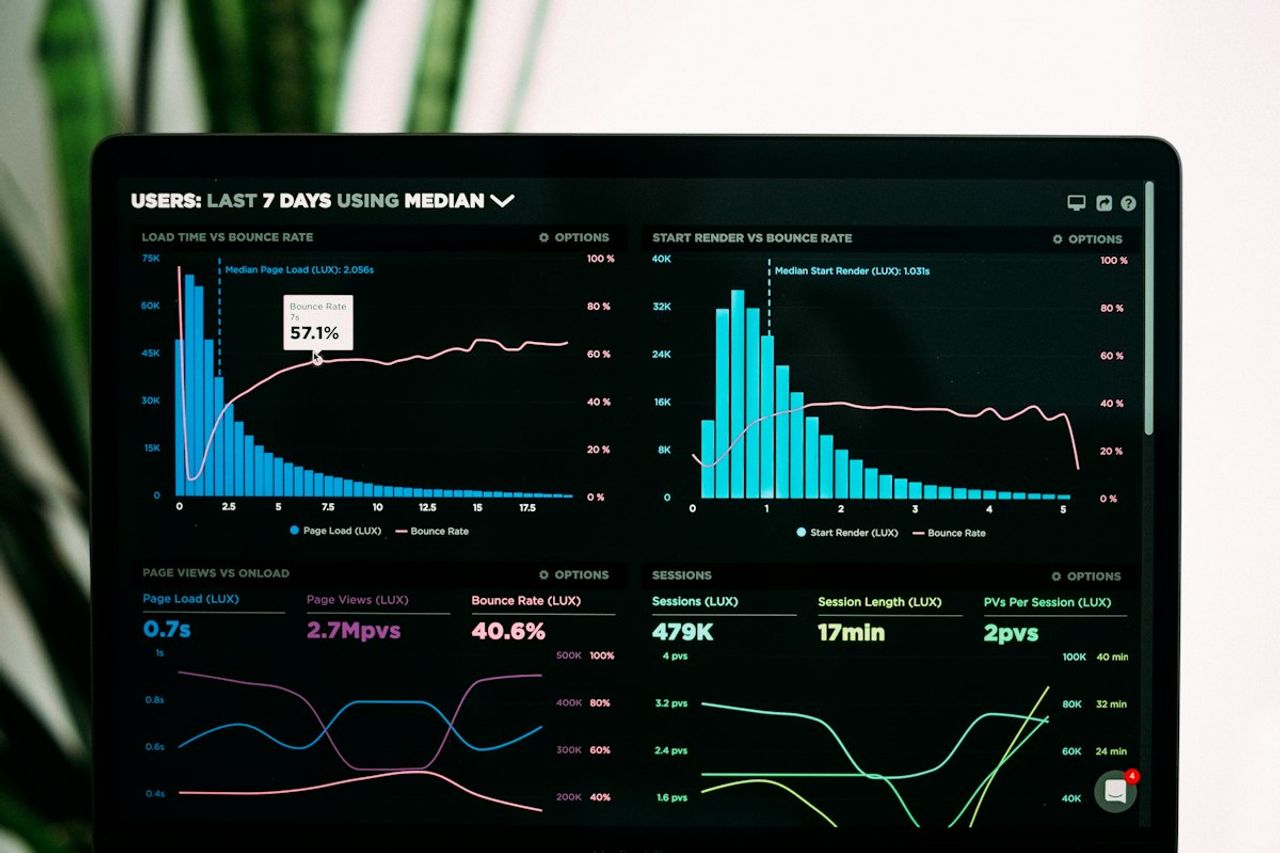
より重要な変化は物語の転換だ。2年間、焦点は能力、つまりどちらがより賢いモデルを持っているかだった。今やそれは収益化であり、この変化は投資家や購買者が問う質問を変える。IPO準備は非公開企業をより厳しい光の下に引きずり込む。推論コスト控除後の粗利益率、ネット収益維持率、そして見出しの成長のうちどれだけが持続可能で、どれだけが実験的支出なのか。コーディングが最も確信度の高い分野として浮上しているのは、開発者が明確に支払い意欲を示し、利用が複利的に増加するからだ。エージェントと座席ベースのサブスクリプションは表面積を拡大するが、同時にサービング費用も増大させ、これがここでのあらゆる収益グラフの下にある構造的緊張だ。
株式公開はまた市場規律をリセットする。非公開の巨額調達ラウンドにより、両社は収益性の議論を先送りできた。四半期報告はそれを許さない。価格決定力、垂直統合型エンタープライズ契約、推論のコストエンジニアリングへの圧力が予想される。より広範なエコシステムにとってのリスクは集中だ。2社のベンダーがフロンティアと価格設定を定義すれば、その上に構築するすべての企業は彼らの経済性とロードマップ決定を引き継ぐことになる。
日本企業にとって、これは技術と同じくらい調達安定性の問題だ。多くの大企業はハイパースケーラー契約を通じてこれらのモデルに間接的にアクセスしており、公開企業の予測可能性への移行は、リスク回避的な購買者が複数年のコミットメントを正当化するのを実際に助ける可能性がある。しかしそれは、日本がすでに国内のフロンティア代替案不足に直面している時点でのベンダー集中を深め、交渉力を薄くする。
SIerはより鋭い調整に直面する。これらの企業を駆動する収益エンジン、AIコーディングアシスタントとエージェントは、日本のシステムインテグレーション経済の多くを支える労働集約型デリバリーモデルを直接的に標的にしている。エージェントが日常的な実装と保守を吸収すると、SIerの価値は人員・時間から、ツール間の統合判断、ガバナンス、オーケストレーションへとシフトする。RPAベンダーは最も危険な立場にある。エージェント型自動化は、RPAを魅力的にした決定論的ワークフローのニッチに侵食し、それを標準化した日本の購買者は移行論を必要とする。国内開発チームは、コーディングツール支出を裁量的な実験ではなく戦略的インフラとして扱い、IPO後の価格環境が待つ選択肢を奪う前に、今すぐ内部評価とコスト管理の実践を構築すべきだ。