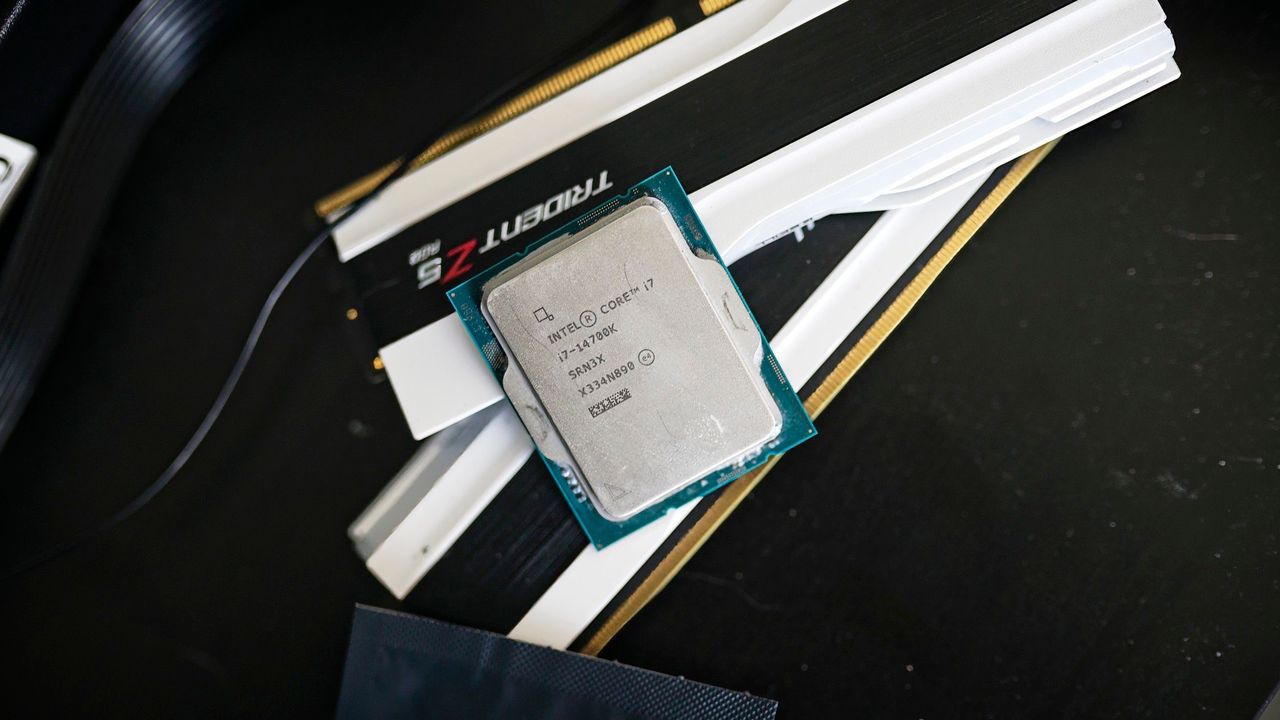
Intelは、旧世代のRaptor Lakeデスクトップチップへの需要が急増しており、主にDDR5メモリ価格の上昇に牽引され、今後数年間製品ラインナップに留まると述べている。
ここでの真の注目点はIntelの製品戦略ではなく、AIキャピタルサイクルが消費者向けハードウェアスタックに与える下流への衝撃波だ。メモリメーカーはウェハー生産能力を高帯域幅メモリやエンタープライズDRAMへと再配分し、AIアクセラレータに供給しており、この再配分が主流のDDR5からの供給を枯渇させている。汎用メモリが不足すると、価格シグナルはその下のあらゆる層に波及する。廃止されるはずだった旧世代プラットフォームが突如として価値ある選択肢となる。なぜなら、CPUがビルドにおける高額パーツではなくなり、RAMがそうなったからだ。Intelは予期せぬ追い風を得る。ファウンドリと次世代ロードマップの問題に取り組む間、成熟した減価償却済みの製品ラインから収益化を続けられるのだ。これは今週の大きなIntelヘッドライン、NVIDIAによる約300億ドルの出資が米国半導体基盤を支えるために戦略的資本がいかに大規模に再配置されているかを示す中での、稀な朗報である。
日本市場にとって、これは見た目以上に重要だ。日本の法人向けPCフリートはWindows 11対応ハードウェアへの強制的な更新の最中にあり、その調達の多くは複数年固定価格契約で入札するSIerやハードウェアリセラーを通じて行われる。持続的なDDR5価格高騰は、メモリ市場が転換する前に見積もられた案件のマージンを圧迫する。SIerはBOMコスト転嫁について不快な会話を強いられ、案件の採算を守るため、旧世代のDDR4対応または低スペック構成を静かに優先することが予想される。
調達面での側面もある。日本企業とそのインテグレーションパートナーは、サポートとライフサイクル上の理由から、限定された認定構成セットで標準化する傾向がある。最も安価で信頼性の高い経路が今や旧世代プラットフォームであるなら、調達部門と社内開発チームは最新シリコンをデフォルトとするのではなく、標準ビルド仕様を見直すべきだ。ワークステーション中心の開発拠点やオンプレミスのRPA/自動化サーバーにとって、実用的な動きは早期にメモリ配分を確保し、DDR5を今後数四半期にわたって希少で価格変動の激しい投入材として扱うことだ。納品時に安価であると想定できる汎用品としてではなく。




