ファウンドリ・メモリ・先端パッケージング・製造装置——TSMC, Samsung, SK Hynix, Intel, NVIDIA, AMD の動きを出典付きで。
半導体のニュースでは、ファウンドリ、メモリ、製造装置、先端パッケージング、AI向けチップの動向を扱います。TSMC、Samsung、SK hynix、NVIDIA、東京エレクトロンなどの発表や業界の論点を整理し、サプライチェーンと競争環境を解説します。
輸出規制は裏目に出た。中国が国産シリコンへの転換を余儀なくされた結果、AIサプライチェーン全体で利益が生まれ、世界地図が再編されている。
台湾はNvidiaの隣に立地するため、集積型サプライヤーモデルをTexasへ輸出する。この動きはハードウェア価値創出の地理を書き換え、日本の半導体工場戦略にも波及効果をもたらす。
SiemensとNVIDIAが計算リソグラフィを12倍高速化し、ファブのボトルネックをソフトウェア定義の競争に変える―日本の半導体戦略が無視できない転換点
InfineonはWolfspeedから200mm SiCウェーハを確保し、EV・パワーエレクトロニクス向けに大口径基板への移行が進む中、20年来の関係を深化させた。
TSMCはMuskのTexas大規模工場構想への協議を認めたが、運営管理権を譲らない姿勢を示した。この条件は、AI時代における半導体製造のパワーバランスの実態を浮き彫りにしている。
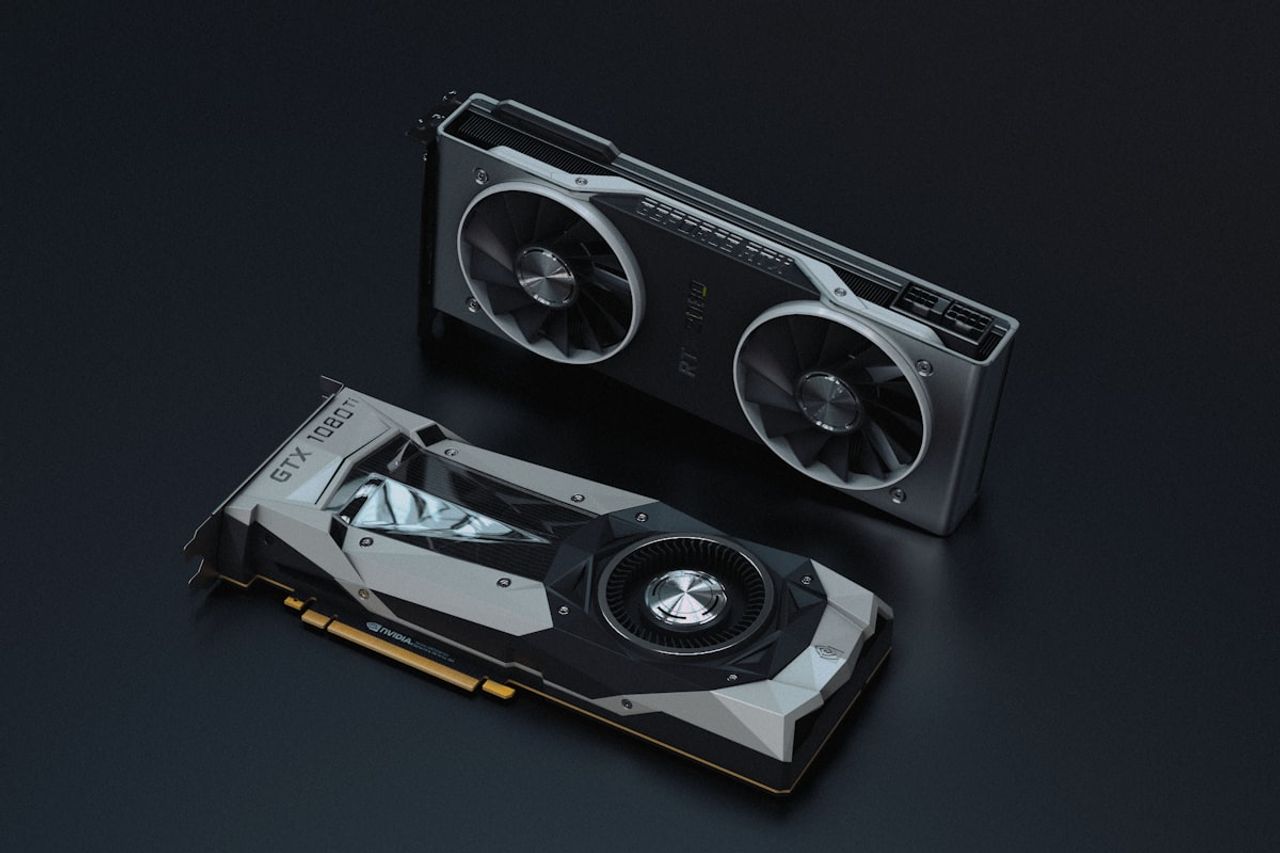
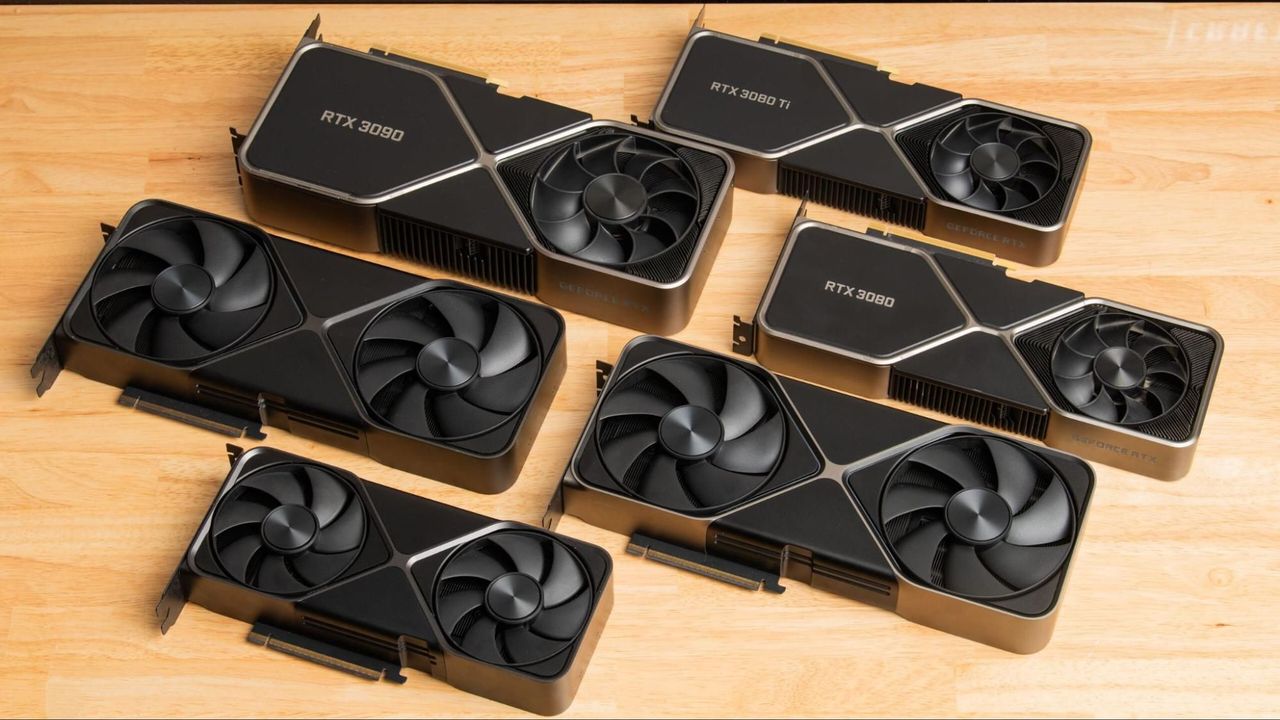
結婚祝いのRTX 5090が12,000ドルで取引される事態は、AI演算需要が消費者向けGPU市場を希少性経済へと歪めている現状を露呈している。
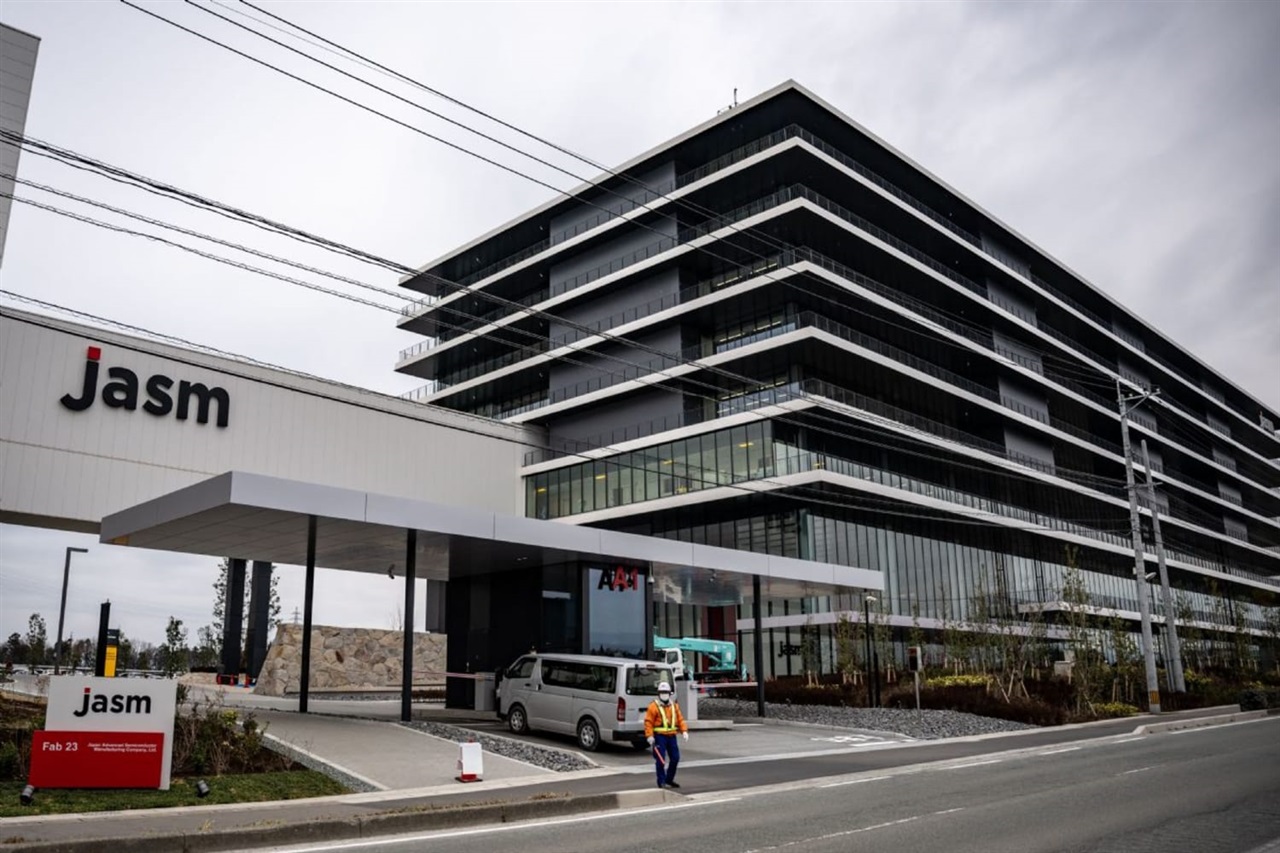
小規模な買収が示す大きな転換:台湾の半導体エコシステム関連企業が九州へ物理的に移転し、日本の半導体サプライチェーンを厚くし、地域のエンジニアリング需要を再構築している。
Microchipの新型耐放射線GaNコンバータは、パワー密度が拡大する衛星経済における静かなボトルネックとなりつつあることを示すシグナルである。
AIが学習から推論へシフトする中、制約要因となるのは生の計算性能ではなくメモリ容量だ。韓国の新たなスタッキング技術とフラッシュ設計がボトルネックを刷新し、日本のNAND産業に参入の余地を開く……
EUV世代のトランジスタ微細化から締め出されたHuaweiと中国の装置メーカーは、ハイブリッドボンディングへと軸足を移している。パッケージング技術の最前線が新たな半導体の戦場となり、日本のサプライチェーンがその中心に位置する。
ByteDanceがMediaTekのカスタムAIチップ購入に向けた最終段階の交渉を進めていることは、ハイパースケーラーが自社シリコンへと軸足を移す動きを示し、Nvidia、Qualcomm、Broadcomに圧力をかけている。
TSMCはCPUをAI需要予測から除外することで、実際のAIコンピュート市場が表面上の数字よりも大規模かつ汎用的であることを示唆している。
台湾のHoltekはマイクロコントローラー事業をAIサーバーの熱管理に舵を切り、冷却と電力制御こそが次のマージンサイクルを牽引すると賭けている。生の計算能力ではなく。
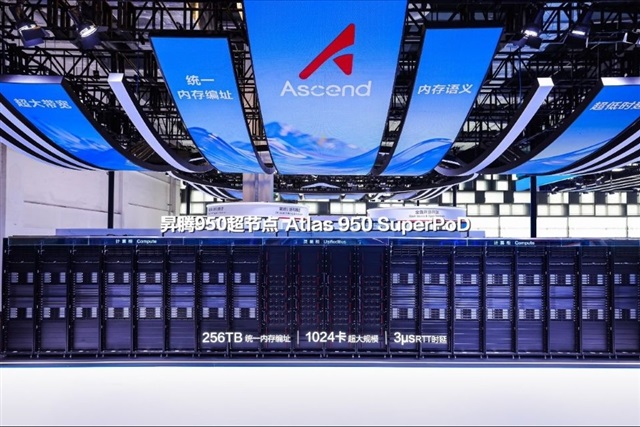
Huaweiの1,024枚構成Atlas 950 SuperPodが稼働開始し、国内4社のアクセラレータがStepFunのオープンウェイトモデルStep 5をローンチ初日からサポート。中国AIスタックの成熟を示すシグナルとなった。
中国がEUVと先端メモリに迫る中でファブ建設が加速、テスト・パッケージング・コンピュート系スタートアップが新たな資本を半導体スタックに呼び込む。
Bengaluruの IISc に新設された Samsung の量子研究所は、物理学的ブレークスルーよりも、希少な人材の確保とインドを先端半導体サプライチェーンに定着させることを目的としている。
エージェント型ワークロードはオーケストレーションにCPUを活用する一方、推論モデルとMoEモデルがアクセラレータ需要を牽引し、データセンター経済と調達戦略を再構築している。
AIエージェントがEDAに参入しつつあるが、完全なチップ設計の自律化は依然として遠い。検証、3D-IC複雑性、信頼性が上限を設定。日本の復活は設計サイクルの短縮にかかっている。
SamsungとApplied Materialsは、製造前にチップパッケージの変形をシミュレートする新興企業に出資した。パッケージングはAIシリコンの新たな歩留まり戦場となっている。
IridiumとAltairが衛星リンクをIoTシリコンに直接組み込み、圏外接続をアドオンからデフォルト設計へと転換している。
先端ノードではトランジスタではなく配線層が歩留まりを制約する。設計段階でのビア冗長化が信頼性を前工程へシフトし、EDA-ファウンドリ間の価値連鎖を再構築している。
ブリュッセルは、ロシアと関係のある中国企業への規制緩和と引き換えに、ASMLサプライヤーへの制裁解除を検討しており、同盟国による半導体管理の脆弱性が浮き彫りになっている。
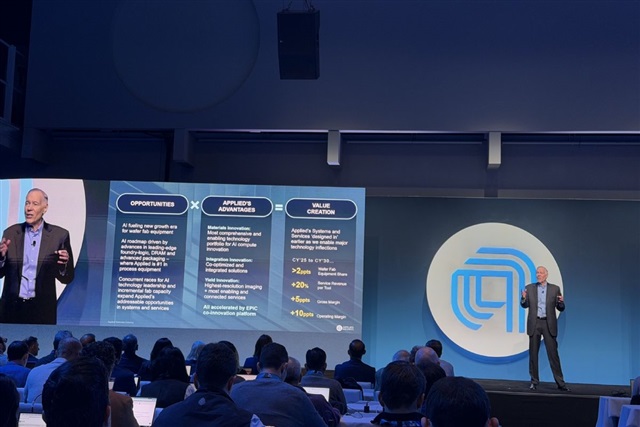
Applied Materialsは、AI主導による歩留まりとウェハー生産能力への前例のない需要を指摘し、20%超の成長が見込まれる。真の勝者はツールチェーンの川上に位置する。
AMECの102機種拡張計画は、中国が高度半導体装置の国産化を目指す動きを示し、日本装置メーカーを支える中国売上を圧迫する。
NvidiaがKYECに対して米国検査能力確保のための前払いを行ったことで、AI供給のボトルネックが製造工場から後工程の検査・パッケージングへ移行していることが明らかになった。
Qualcommは、エッジAIの制約要因を純粋な性能ではなく、エネルギーと位置付けている。勝者はモデルのベンチマークではなく、先進的なパッケージングと材料技術で決まる。
最先端リソグラフィから遮断された中国のAIチップメーカーは、3Dパッケージング、光インターコネクト、オープンソフトウェアに賭け、システムレベルでギャップを埋める戦略に転換している。
JCETは設備投資を先端パッケージングに振り向け、韓国工場をAI向けに改修している。これは現代のチップにおける価値がウェハーだけでなく、組み立てにこそ存在するという賭けだ。
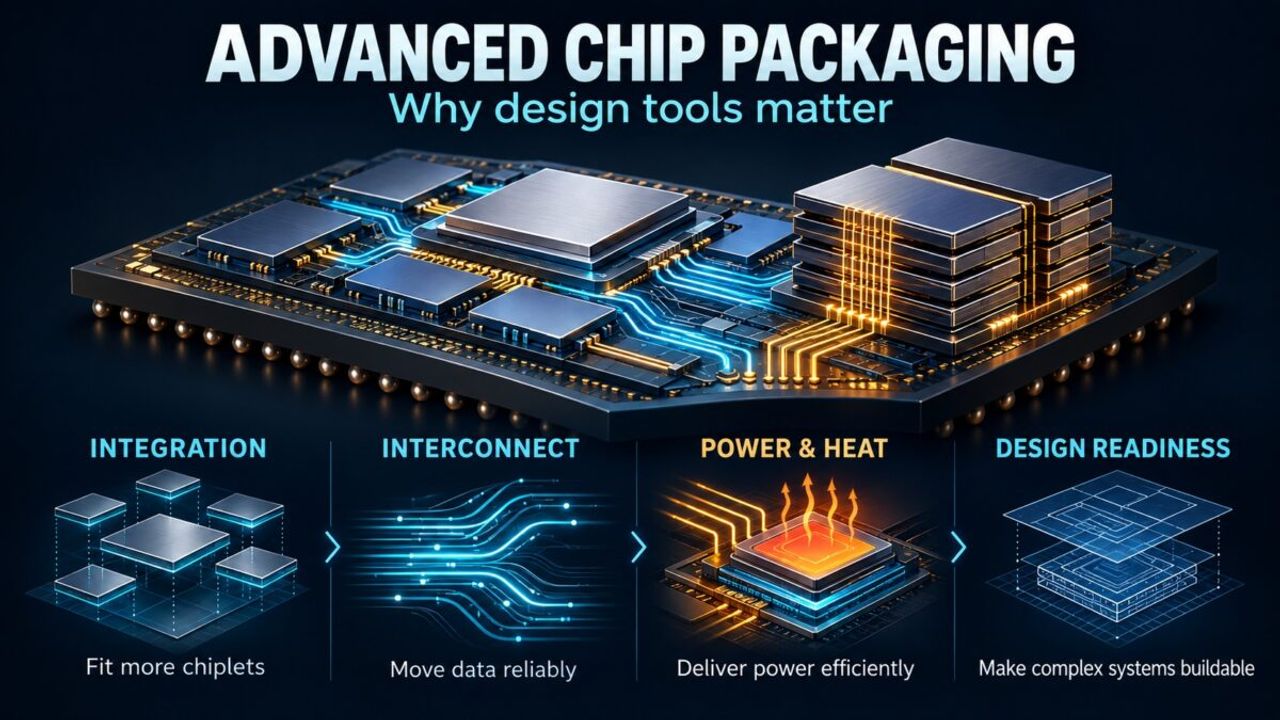
AI性能の制約要因はもはやトランジスタ速度ではなく、メモリ帯域幅、相互接続、電力、熱となった。システムレベルの協調設計が勝者を決める時代に突入した。
LGとBoschの自動車向けチップレット提携はSDV演算競争の構図を書き換え、Renesasなどの既存勢力に圧力をかけ、日本のティア1半導体戦略を再構築する。
AI主導のファブ拡張により、水のリサイクルとエネルギー統合が戦略的インフラへと変貌し、チップの製造拠点と収益構造を再編している。
中国のDRAM新興企業による高密度セル設計への飛躍が韓国半導体株を揺るがした。真の問題は野心ではなく歩留まりであり、その衝撃波は日本のサプライチェーンにも及ぶ。
新たな第一原理シミュレーションがゲート・オール・アラウンド・トランジスタにおける未知の漏れ電流経路を明らかにし、すべての2nmロードマップを支える物理学を複雑化させている。
Samsungは半導体部門従業員のボーナスを数年間のロックアップ付き株式に連動させ、AIメモリの上昇サイクルに人材を結び付け、アジア全域で人材確保の重要性を高めている。
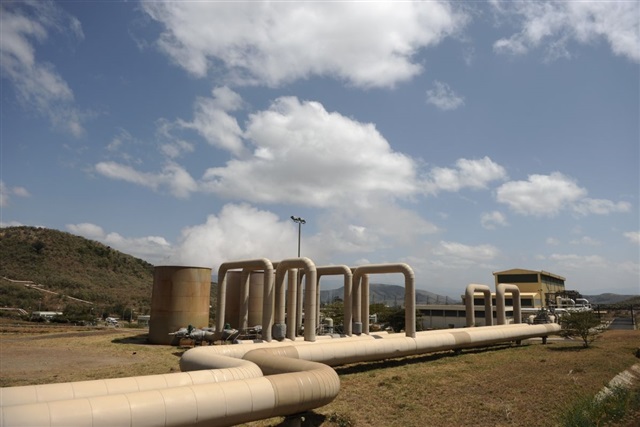
地熱発電が台湾の半導体メーカーに訴求するのは価格ではない。24時間365日のクリーンなベースロード電力だ。真の競争は安定した低炭素電力にあり、この制約が今や日本の半導体復興を形作っている。
研究室レベルの手法で、カーボンドット界面を介して2次元半導体上に高κ酸化膜を積層することに成功し、トランジスタスケーリング延長における中核的障壁の克服に前進。
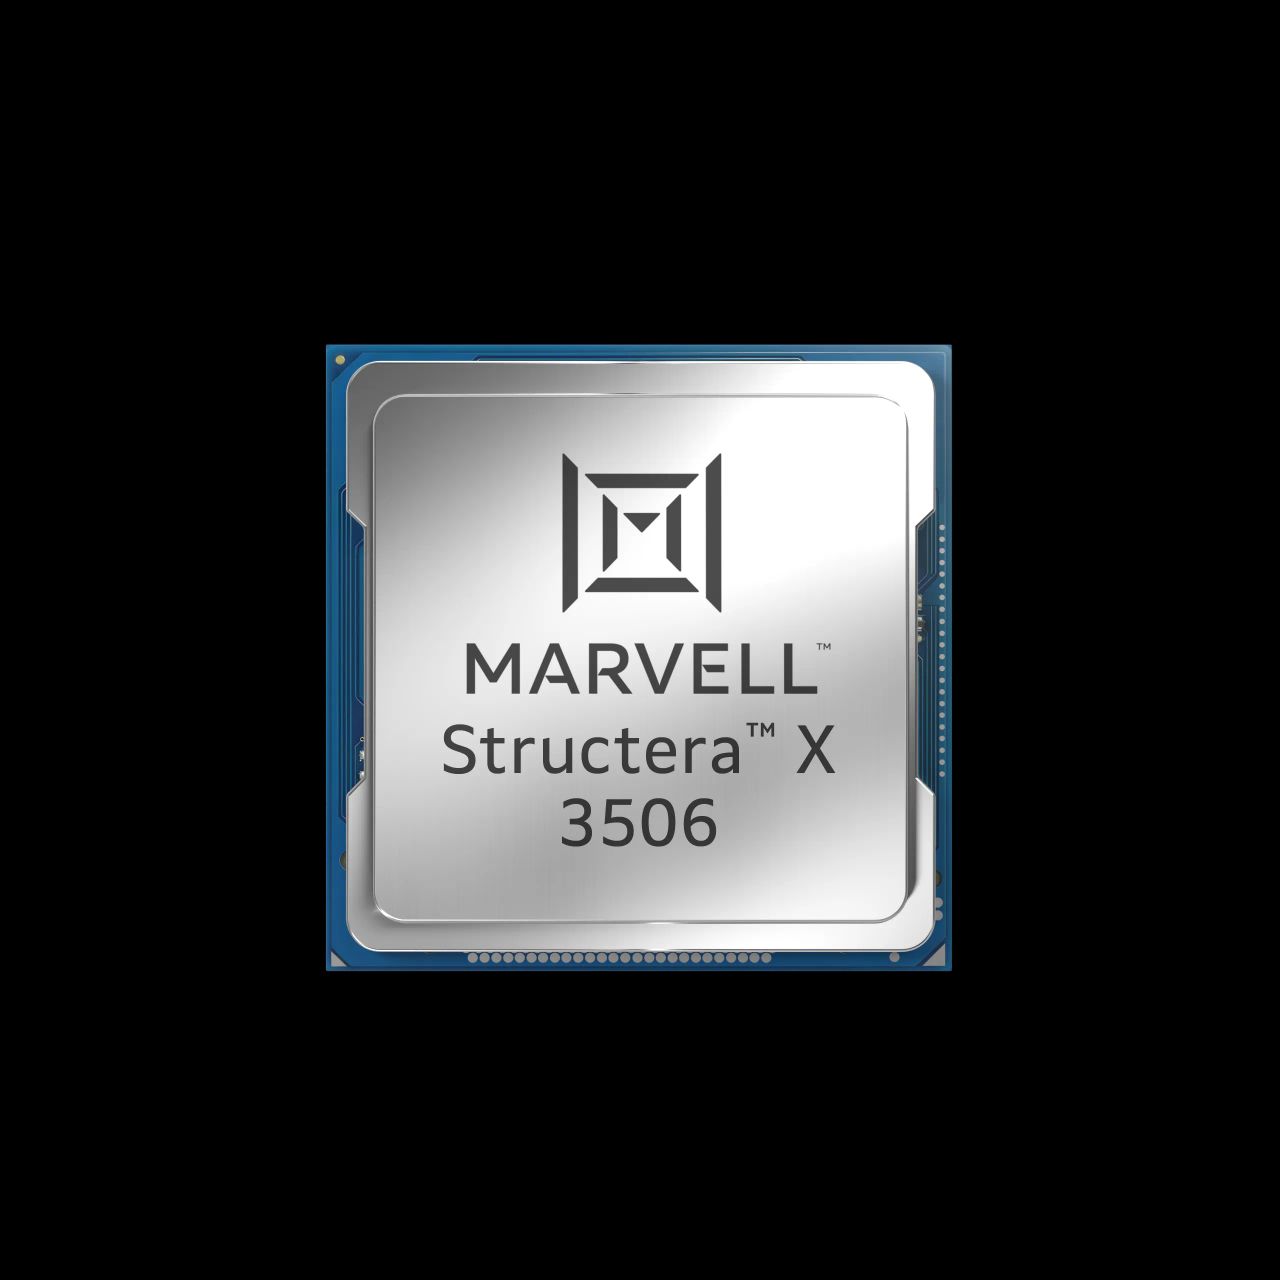
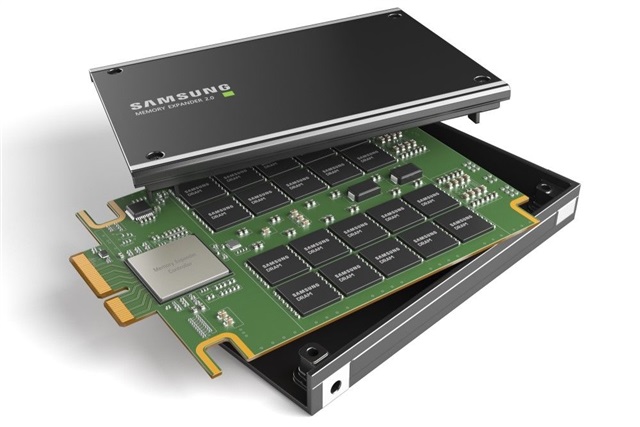
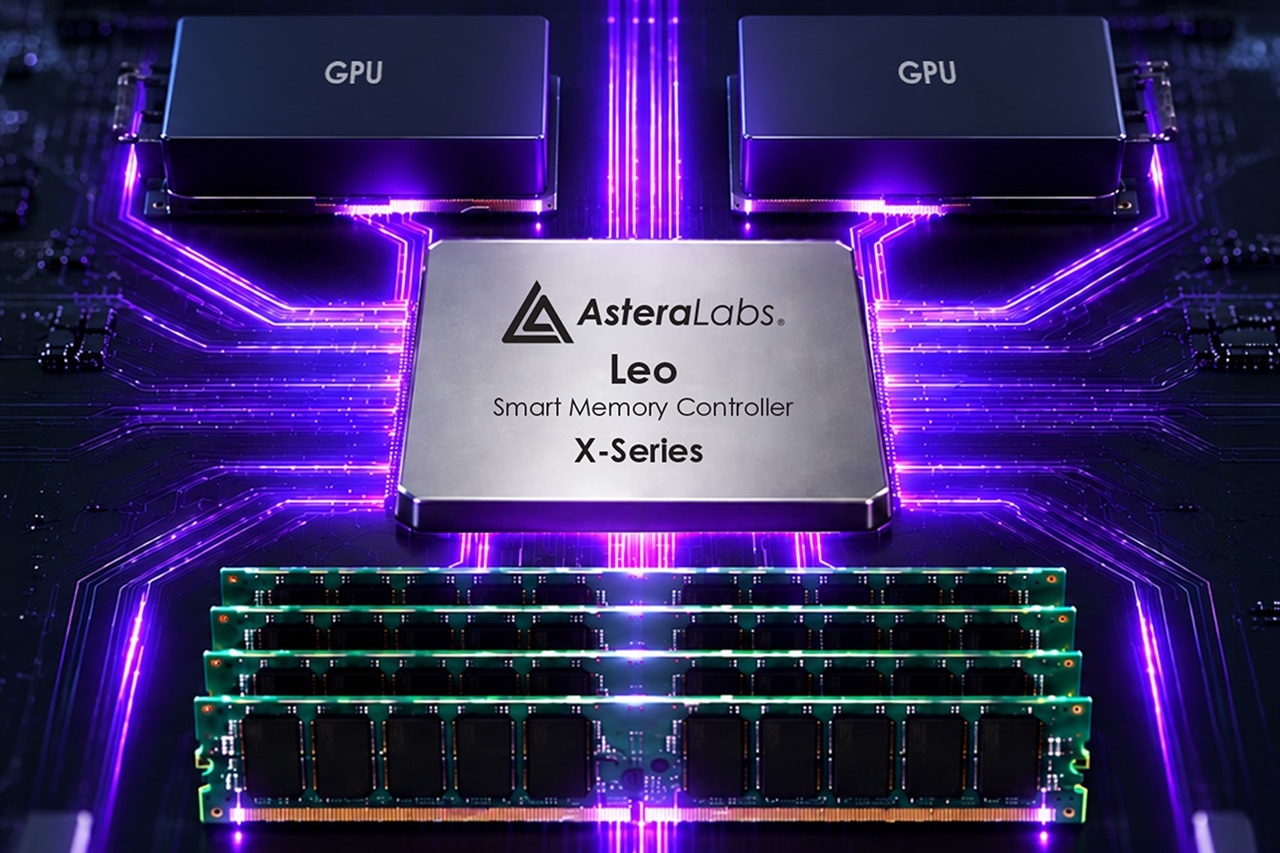
Marvellは次世代Structera CXLメモリエクスパンダーを2026年第2四半期にサンプル出荷予定で、AI推論の経済性をますます制約するメモリ容量不足の緩和を目指す。
台湾電力がTSMCに発電所の共同出資を求めているとの報道は、電力が戦略的な半導体投入要素となったことを示し、日本の工場建設にも直接的な教訓をもたらす。
GFは7nmクラスのノードで先進的なFD-SOIを復活させ、2028年に向けて22FDXの密度を2倍に——電力効率に優れたエッジ、自動車、RFシリコンでの特化型戦略。
産業界の高給が台湾のエンジニアを博士研究から引き離し、半導体リーダーシップを支える長期的人材基盤を静かに侵食している。
中国のAxeraは、40WのAX8860がLLMにおいてNVIDIAのDGX Sparkを半分のコストで上回ると主張。真のシグナル:推論の経済性がピークFLOPSではなく、エッジAIを定義するようになった。
マレーシアの州政府が資金を結集し、半導体の組み立てから設計・IPへと事業を拡大、ASEANの半導体における役割と日本のサプライチェーン戦略を再構築する。
ガラクタの寄せ集めが、1970年代の国家級スーパーコンピュータを約9,375倍上回る。IT責任者への教訓:生のFLOPSは既にコモディティであり、真の資産は稼働率にある。
インドは半導体構想にAIデータセンター、GPUクラスター、パッケージングを重層的に加えている。真の物語は、台湾と中国の間に形成されつつある第三のアジア計算拠点である。
稼働率の急激な回復はSiC需要の底打ちを示すが、コストのかかる6インチから8インチへのウェーハ移行は誇大宣伝ではなく受注量に左右される。
製造ではなく測定が、サブテラヘルツチップのボトルネックになりつつある。日本の6G推進と計測機器メーカーは、静かな戦略的見直しに直面している。
Microsoftは自社製Maiaチップを、NvidiaとAMDの調達を継続しながらCopilotとFoundryサービスの中核に据える。垂直統合がAIのコストとサプライチェーンの計算式を変える。
中国は半導体製造装置をほとんど直接供給していないが、主要レアアースの90%超を支配している。真の依存関係は上流にあり、日本はその代替の中心に位置する。
ディスプレイドライバ大手Novakの好決算は、エッジAIシリコンがスマートフォンを超えて需要の裾野を広げ始めた兆候。日本の部材・半導体勢に波及する。
ニッチな電源・センシングサプライヤーの月次売上高92%増と、TSMCの年率54%急増は、ファブ建設スーパーサイクルがサプライチェーンの下流へ波及していることを示す。
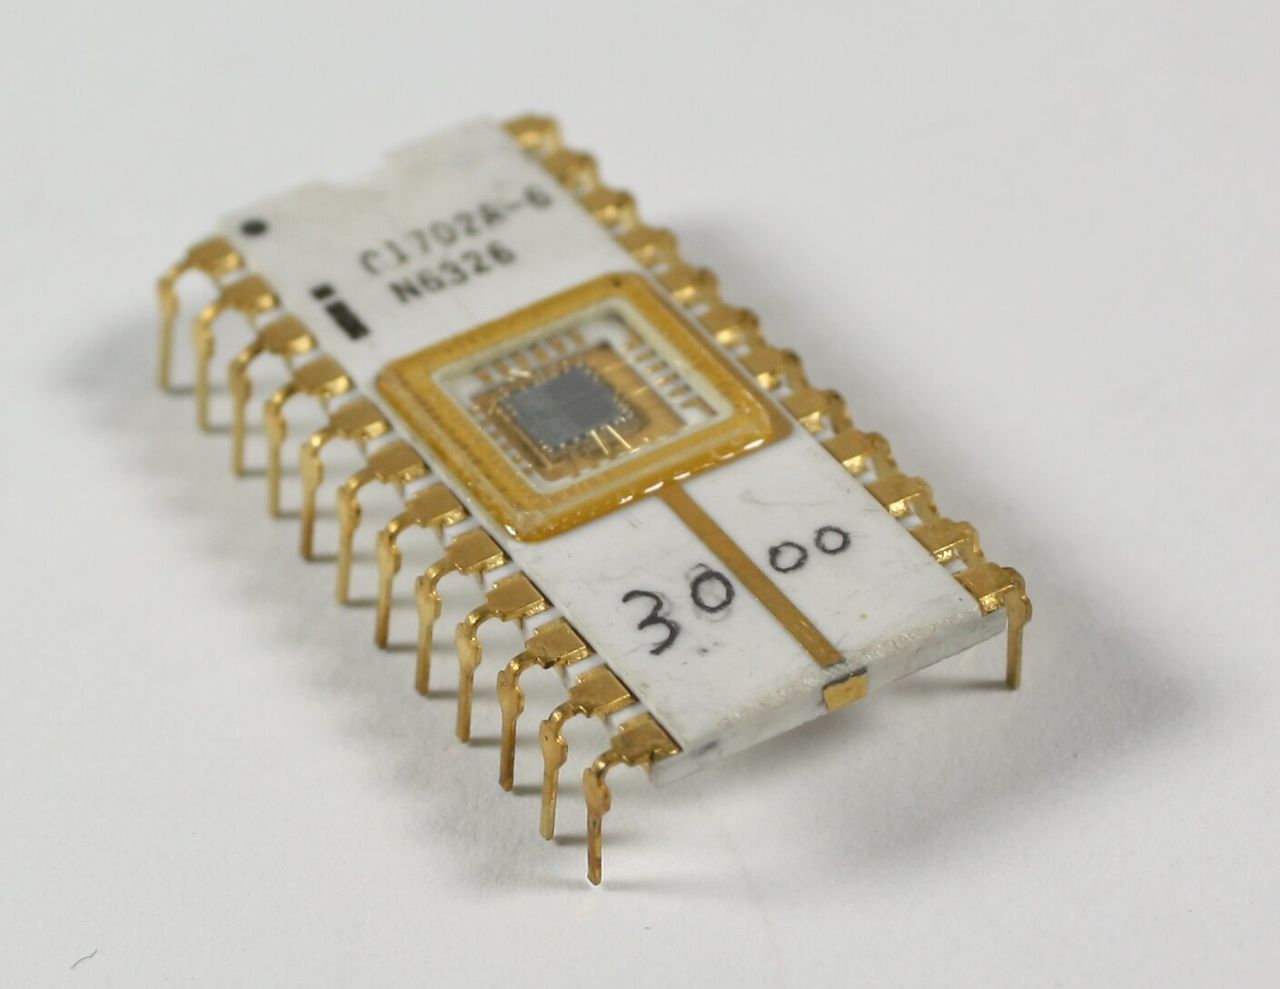
1998年にPCを1つのチップに集約するというビジョンが静かに現実となった。日本への教訓:部品ではなく統合こそが今や利益率を支配する。
2036年を目指す次世代リソグラフィプラットフォームは、装置メーカー、材料企業、そして日本のファウンドリ戦略における長期投資の賭けを、ハードウェアの出荷よりはるか以前に再構築する。
供給主導のショックにより前四半期のPC出荷が20%以上減少し、2028年以前の回復は見込めず、世界中の調達、価格設定、更新サイクルが再構築される。
Kioxiaの新型高密度E1.Lドライブは、AI時代のハイパースケーラーをターゲットとしており、日本の上場メモリメーカーにとって勝たなければならない容量競争の賭け金を引き上げている。
デラウェア州の裁判官がArmとx86を唯一実用的なCPUアーキテクチャとして位置づけたことは、Armのロックインを確認するものであり、クライアントコンピュート市場のシフトにおけるSoftBankの立場を静かに強化している。
CPOは光学系をスイッチパッケージ上に統合して帯域幅の限界を突破するが、変動するコネクタ規格とミクロンレベルのアライメントにより、テストがAI構築の新たなボトルネックとなっている。
IntelのMuskとのTerafab契約はTSMC買収説を乗り越えた。真のリスクは所有権ではなく、新規ファブが量産グレードの歩留まりを達成できるかどうかだ。
TSMCは自社をシステム全体のチップスタックの統括者として再定義し、AI、パッケージング、電力が次世代ノード縮小と同等の重要性を持つと位置づけた。
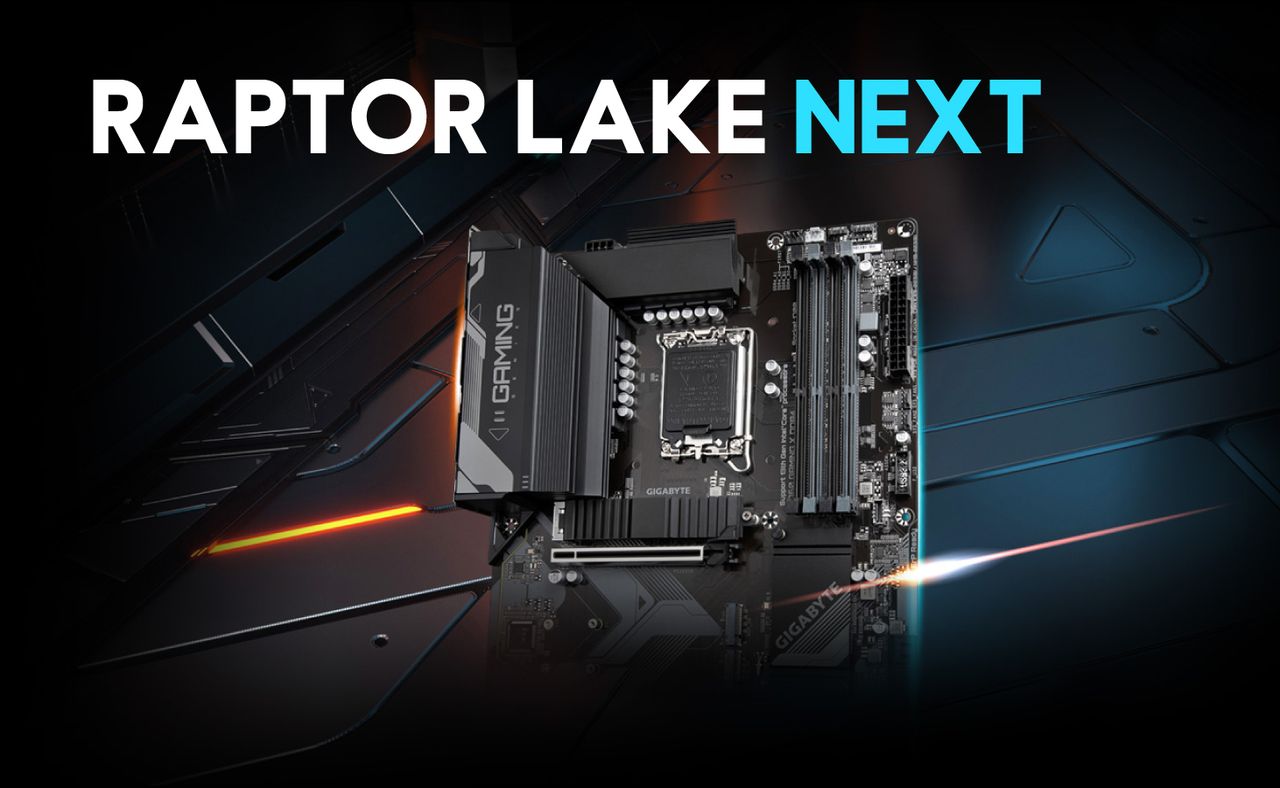
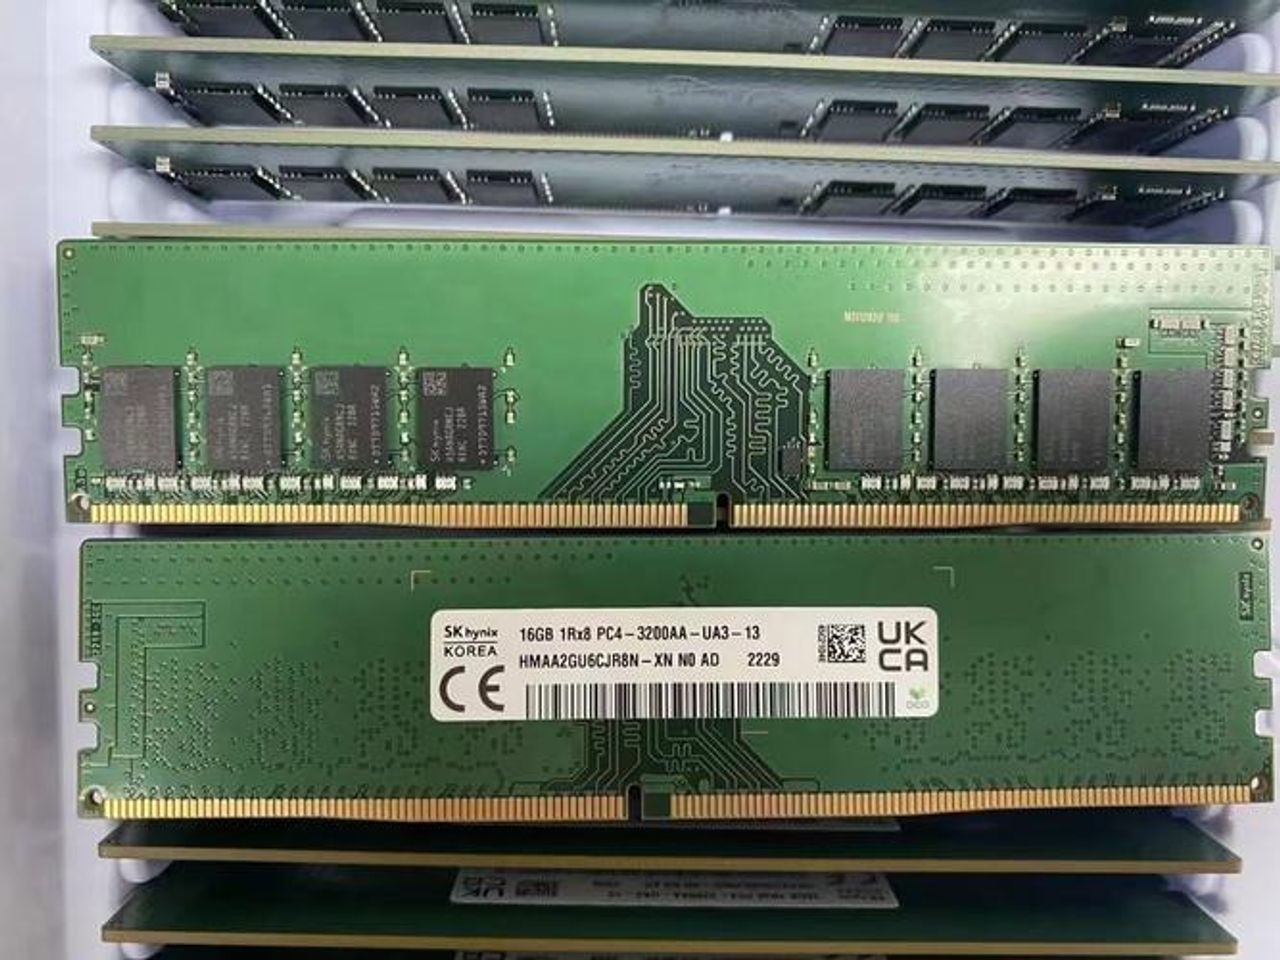
Gigabyteの新型LGA 1700チップ向けBIOSサポートは、2027年のIntel Raptor Lake刷新を示唆し、メモリ価格高騰の中でDDR4を存続させる。
Cirrus LogicによるOnsemi-Synaptics統合阻止の非友好的提案は、コネクティビティとセンシング半導体分野における積極的な業界再編の兆候を示している。
Phisonの9月売上高が過去最高を記録し、AI関連が売上の半数を超えたことで、メモリコントローラーがTSMCと共に台湾のAI特需を享受していることが示された。
GPU、メモリ、SSDに及ぶハードウェア供給逼迫が価格を苦しい水準まで押し上げ、世界中の企業、クラウド購入者、システムインテグレーターの調達計算を塗り替えている。
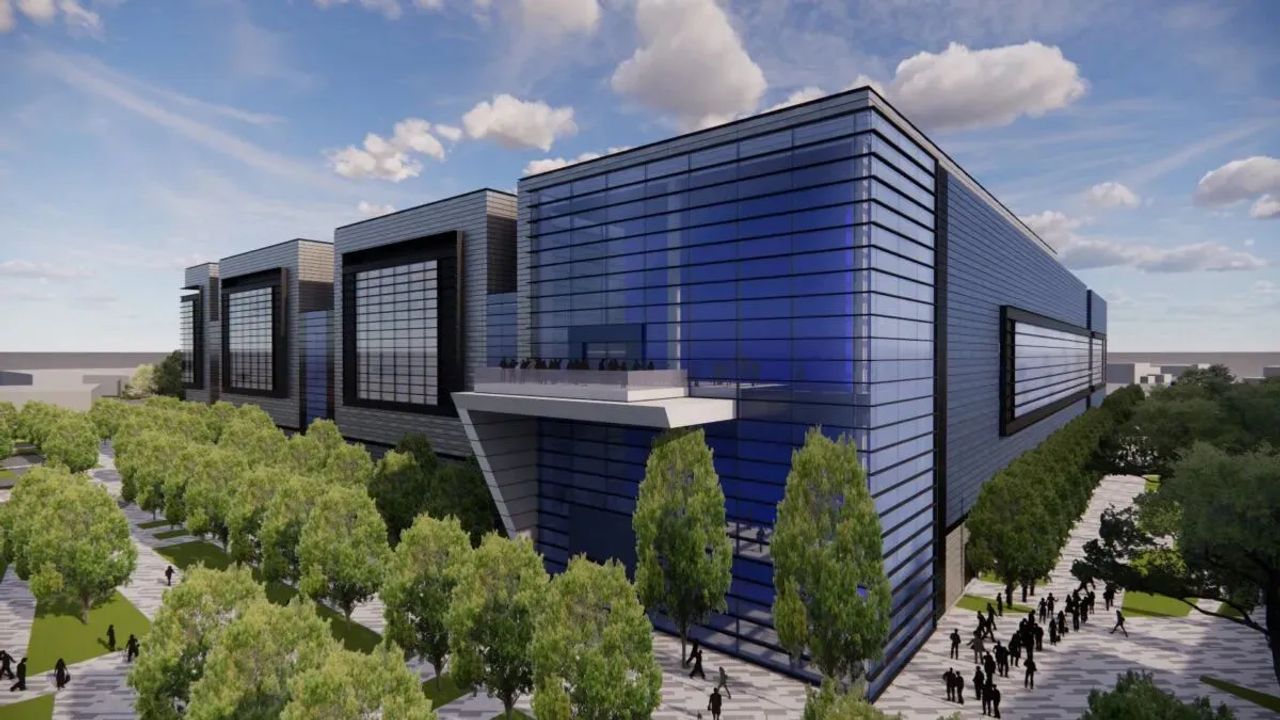
ファブの立ち上げには資本が必要だが、収益性のある歩留まりを実現するには数十年のプロセス知識が必要だ。Terafabへの懐疑論は、日本を含むすべての新規参入者への警告である。
ASMLは5nmリソグラフィに向けた10年間の取り組みを開始し、独占体制を次の10年にさらに深く拡張し、業界の設備投資サイクルを固定化する。
TSMCがGlobalFoundriesのニューヨーク州Malta工場でシリコンインターポーザーを調達、米国初のCoWoS供給拠点を構築し、日本のパッケージング主張を試す。
IntelとApplied Materialsは、トランジスタ、インターコネクト、電力供給、Foveros 3Dパッケージングにまたがる複数拠点でのプロセス提携を深化させ、AIコンピュート性能のボトルネック打破を目指す。
Birenが5億1000万ドルのベストエフォート型増資で12%下落したことは、中国のNVIDIA対抗企業が市場が許容する速度を超えて資金を消費していることを示している。日本は計算能力の分断を注視する。
Snapdragon X2のLinuxサポートと新型Surfaceハードウェアは、x86のクライアントコンピューティング領域におけるArmの着実な浸食を示している。
元Groqエンジニアによるデラウェア州での訴訟は、200億ドル規模のNvidia契約が推論チップ分野の挑戦者をいかに無力化し、少数株主を排除するかを明らかにした。
プラズマベースの表面活性化は、LCP金属化に向けたよりクリーンで精密な手法を提供し、先端パッケージングの経済性と日本の材料優位性を再構築する。
AIがドメイン特化型シリコンへシフトする中、ハードウェアとアルゴリズムの協調設計という希少なスキルが真の制約となる。日本の半導体復活は、この格差を埋められるかにかかっている。
BOE出身者によるRISC-Vチップメーカーが香港で上場、オープン標準シリコンが輸出規制に対する中国のヘッジ手段となりつつある状況を浮き彫りに。
北京が華虹の成熟プロセス拡大に国家資本を注入し、世界のレガシーチップ価格と既存企業のマージンを圧迫する過剰生産能力を構築している。
チップが積層ダイのシステムへと進化する中、検証の焦点はトランジスタから相互接続へと移行し、EDAの経済性とファウンドリの提携関係を再定義している。
中国のAIアクセラレータメーカーは、Nvidia依存から脱却するため急速に資本を集めている。資金は流入しているが、歩留まり、ソフトウェア、エコシステムがそれに追随できるかどうかが未解決の問題である。
MuskはTSMCが自身のTerafabプロジェクトを引き継ぐことを否定し、サブリースのみを提示。一方Intelとの14Aノード契約は維持。台北は戦略的観点から反発。
Samsungの6兆7800億ウォンのAI基板拡張、そして特許紛争後の希少なHanmiへの発注は、ウェハーだけでなく先進パッケージングがAIサプライチェーンのボトルネックとなったことを示す。日本の基板大手は真正面から…
IntelとApplied Materialsがトランジスタ、パッケージング、電力供給にわたる複数拠点のプロセス提携を深化—TSMCに対抗する18A/14Aの信頼性確保への取り組み。
インドは初の封止済みチップを出荷したが、小規模な工場・人材不足・手薄な補助金が拡大の足かせとなっている。一方、日本のチップメーカーは国内工場の建設ではなく、サプライヤーの多様化を選択している。
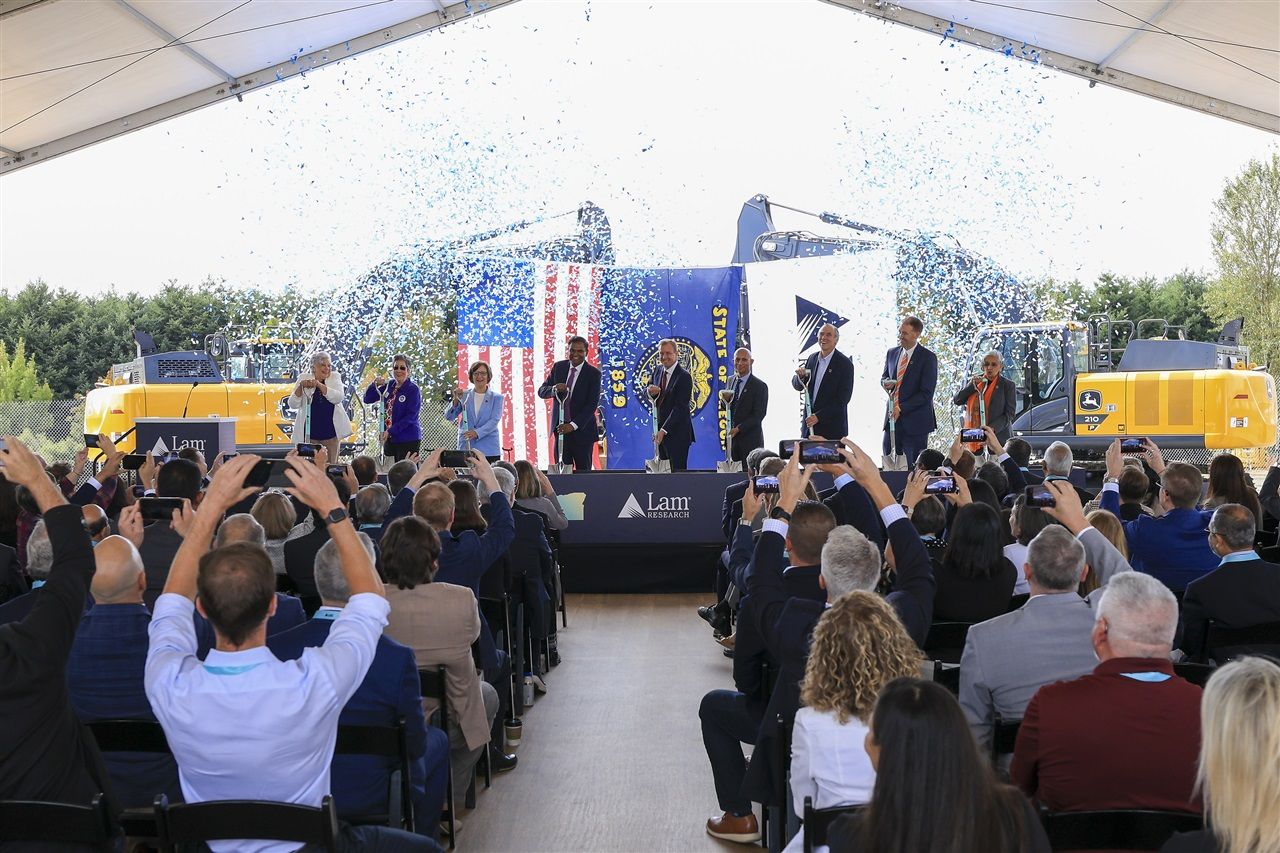
装置ベンダーがエコシステムの設計者へと変貌しつつある。Lamの韓国ベンチャーファンドは資本と製造拠点を結びつけており、日本の半導体再興が学ぶべき現地化の青写真を提示している。
Intel Foundryは、AIコンピュート競争の焦点をトランジスタ速度ではなく電力供給に据え直している。リソグラフィではなくエネルギーが、今やスケーリングにおける制約条件となっている。
Dassaultがインドの半導体企業にシミュレーションソフトウェアを提案する中、Semicon 2.0は製造を超えて拡大している。本質的な意味:ソフトウェアが半導体産業政策の制御層になりつつある。
Samsungが韓国Chemtronicsのガラスインターポーザーサンプルを評価中で、長く約束されてきたパッケージング技術の移行が生産段階に近づいている。
ETH Zürich、CISPA、NYUによる柔軟なDRAMインターフェースは、硬直的なコントローラーによって停滞してきたインメモリコンピューティングを解放し、AIハードウェア経済を再構築する可能性がある。
メモリコストの上昇が2027年にかけてデバイス経済を再構築している。Samsungの AI、サービス、N-1型端末へのシフトは、ハードウェアの利益率が今やソフトウェアに依存していることを示している。
TASCはApple Watchセンサー受注とインジウムリン供給逼迫を背景に2026年下期の好調を予測、ウェアラブルシリコンチェーンの先行指標として注目される。
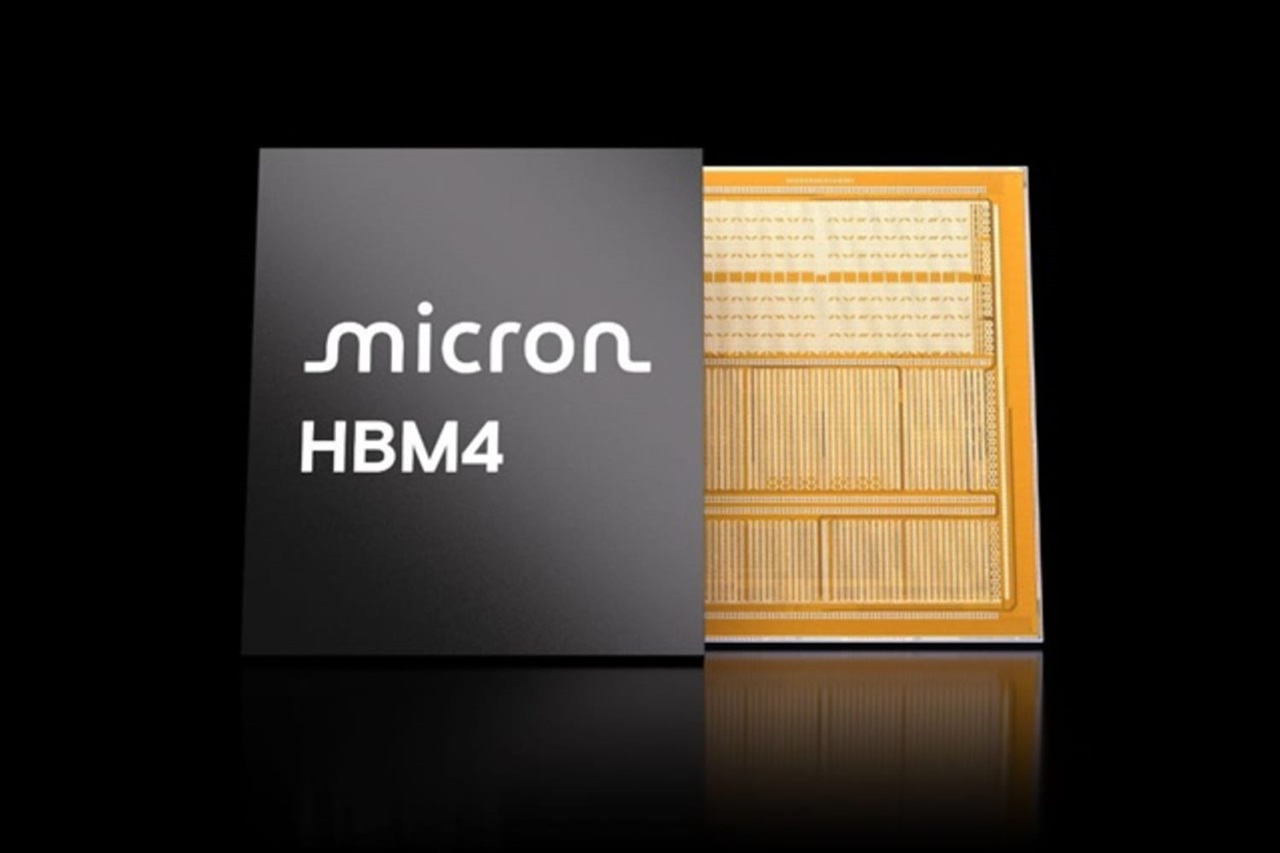
Micronは、メモリ特許のライセンス供与をめぐりNetlistと5年間で6億ドルの和解に合意した。この契約は、AIが高帯域幅メモリを業界で最も希少な資産にした時期に、IP活用力の価値を静かに再定義するものだ。
EDAにおける自律型AI、CFETトランジスタ、チップレット接続が収束しつつある。日本の半導体復興にとって、設計側の自動化はファブ能力と同等に重要かもしれない。
Infineonは、BengaluruのC2iをデジタル電力制御技術のために買収し、計算能力ではなくエネルギー供給がAIデータセンター成長の制約要因になると賭けている。
韓国のOSATがディスプレイドライバーからパワー半導体へ多角化を進めている。QualcommとRenesasの需要に応えるこの動きは、後工程の価値がどこへ移行しているかを示す静かな指標である。
MarvellのGlobalFoundries拡大提携は、カスタムチップがハイパースケーラーにとって必須要件となったことを示し、AI競争をインターコネクト、メモリ、ネットワーキングをめぐるシステムレベルの戦いへと再定義している。
UCSCの2nm GAAFET向けバックサイド・クロック・メッシュ研究は、静かなルーティング革命を露呈する。これはEDAエコノミクスを書き換え、日本が無視できない設計ツール格差を拡大させる。
SkyworksによるQorvo吸収は米国RF・アナログパワーを集約し、日本のデバイスメーカーとSIerが依存する供給基盤を引き締める。
4大学の共同チームがp型WSe2単層トランジスタのコンタクト抵抗を削減し、2D材料を実用的な先端ノードCMOSに近づけた。
CEOの一言が20%の下落を帳消しにした。Cerebrasの復活劇は、AIシリコン企業の収益が少数の大口顧客に依存する場合、その評価がいかに脆弱かを露呈した。
北京の第15次五カ年計画はPCBと基礎電子部品をAIサプライチェーンの武器と位置付け、2030年までに企業収益30兆元を目指す。
2025年に発表されたグリーンフィールドFDIは1.3兆ドルを突破し、TSMCが主導。AIインフラが今や資本が物理的にどこに投下されるかの主要な決定要因となっている。
AIサーバー、プロセッサ、メモリが輸出成長の3分の1以上を牽引し、世界貿易は東アジアと北米を結ぶ細い回廊に集中している。日本の立場は不安定だ。
BroadcomがAnthropicの計算資源調達に向けた転換社債取引を行ったことで、チップメーカーがバランスシートを販売ツールとして活用し、AI設備投資リスクが集中していることが明らかになった。
TSMCはテキサス州での計画を見直す中、Musk氏のTerafabとの協力を検討していると報じられている。真の焦点は、次世代工場の経済性を誰が定義するかにある。
Samsungがボストン近郊に量子設計ラボを開設し、同社のチップ専門知識を米国の研究拠点に近づけた。真のシグナル:ファウンドリ各社がポストシリコン時代のコンピューティングに備えている。
日本のK-Semiエキスポが36%成長し設計ゾーンを新設、九州が製造からより高付加価値な半導体IPへの進出を目指していることを示唆。
ImaginationのE-Series GPU IPが初のベンチマークを公表し、グラフィックス、汎用コンピュート、AIを1つのブロックに統合する統一コンピュートビジョンをエッジ向けに推進。
台湾外交部長がアリゾナ州を訪問し半導体メーカーへの働きかけを強化、米国中心のシリコン軸が固まる中、日本にとって新たな調達課題が浮上している。
RISC-Vを巡る米中協調は、オープンアーキテクチャが地政学的分断に抵抗することを示している。日本の半導体戦略とSIerには、静かな戦略的好機が訪れている。
中国の研究チームが、33ノズルのプルームシミュレーションを国産GPUで6兆7,740億セルまでスケールさせ、99%の効率を達成。制裁を契機に構築されたコンピューティング基盤が収束しつつある証左となった。
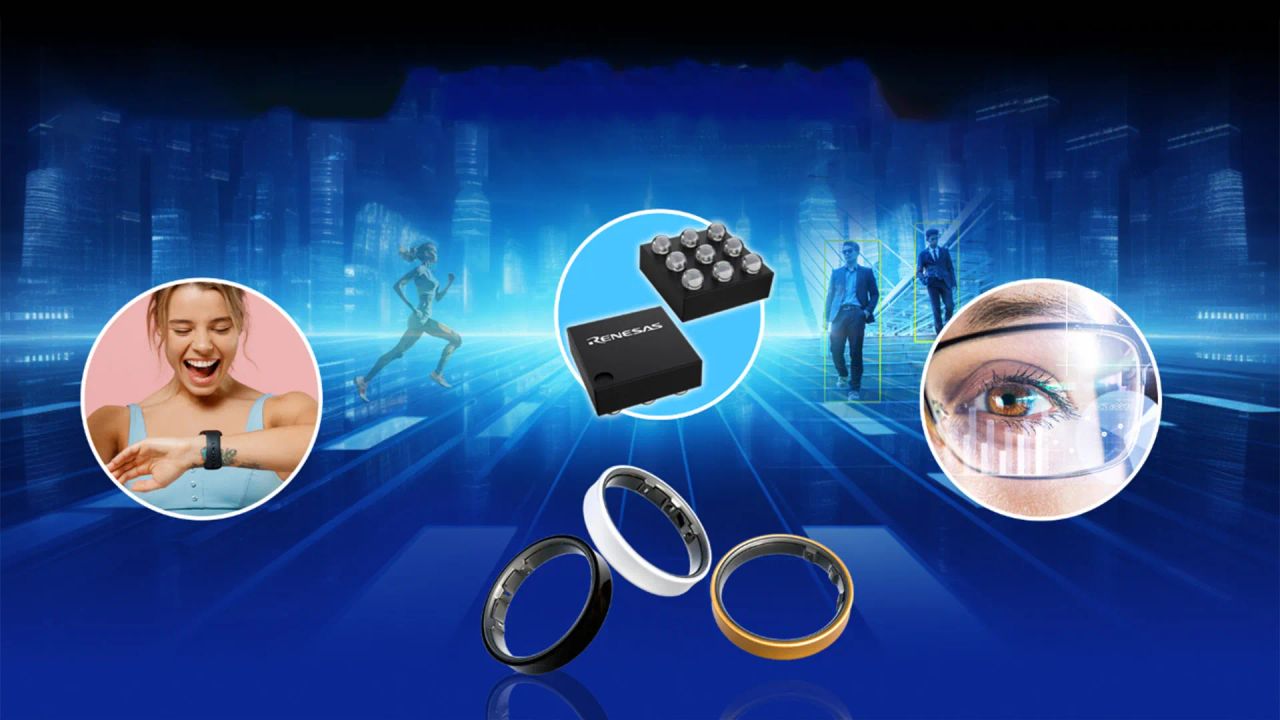
Renesasが最小サイズの複数回書き換え可能GreenPAK ICをサンプル出荷。真の意味は、設計柔軟性がハードウェアリスクとサプライチェーン変動に対するヘッジになりつつあることだ。
中国がASMLのDUV装置を大量に備蓄しているとの報道により、完全輸出禁止を求める声が高まっている。真のリスクは、日本が舵取りを迫られる半導体サプライチェーンの二極化だ。
AmazonとSynopsysは数十億ドル規模の契約を締結。AWSはカスタムAIシリコン向けにSynopsys IPをライセンス供与され、SynopsysはBedrock上でEDAエージェントを構築。垂直統合が深化する。
Snapdragon X2 が Linux サポートを獲得し、X2 Plus を搭載した新しい Surface デバイスが登場したことで、Arm はニッチな実験段階を脱し、クライアント・コンピューティングにおける x86 の有力な代替へと歩みを進めている。
NVIDIAは標準版Shield TVを廃止し、Pro版を299ドルに値上げした。その理由はメモリコストの高騰だ。AIメモリスーパーサイクルが今や一般消費者向けガジェットの価格にまで波及している。
AlixLabsがimecのNanoICラインで原子層エッチピッチ分割の6ヶ月間の試験を開始、先端ノードへのより安価な道を模索。
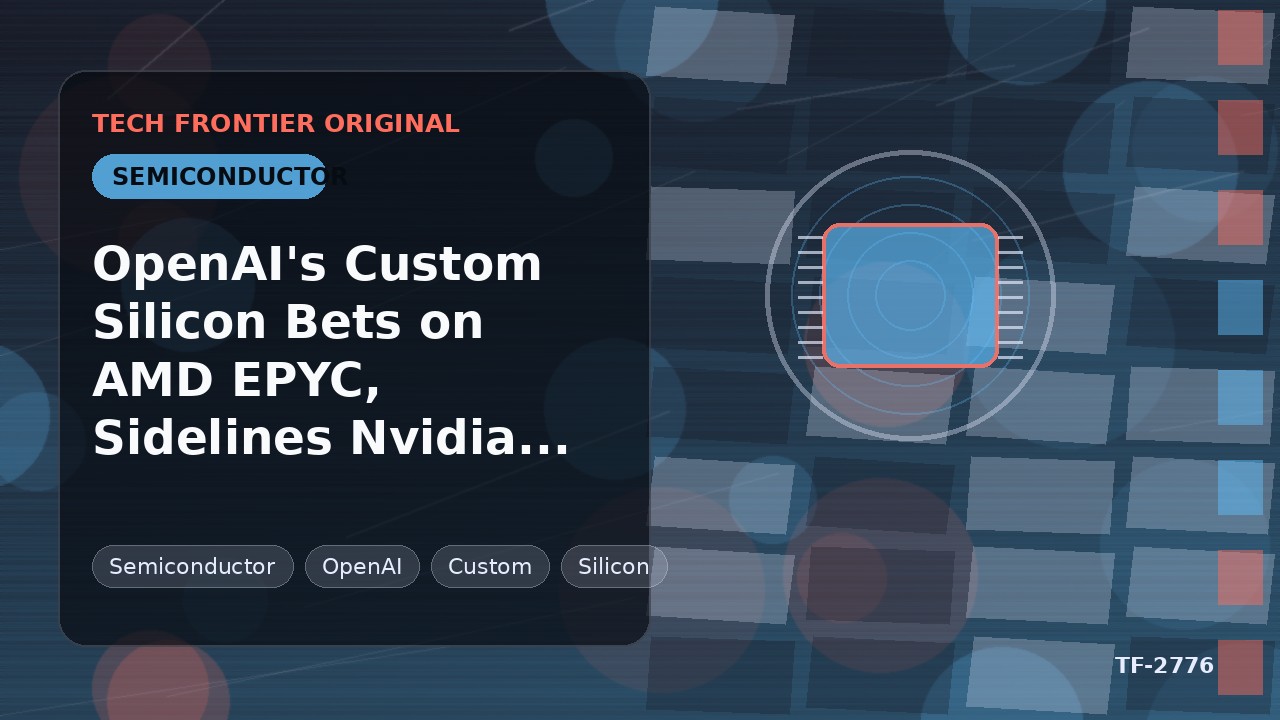
OpenAIは自社開発のJalapeño ASICのホストCPUとしてAMD EPYC Turinを採用し、NvidiaのVeraは選ばなかった。このホストCPU選択は、垂直統合とサプライチェーン上の影響力がどこへ向かっているかを示すシグナルとなっている。
TSMCのOIPフォーラムが示すのは、同社の優位性がもはや製造工場だけにあるのではなく、緊密に結合したパートナーエコシステムにあるという構造的な変化だ。真の参入障壁は設計支援環境へと移行しつつある。
InfineonとTU Munichの新たな共同論文は、ハードウェア抽象化を設計規律であると同時に潜在的な負債として再定義し、検証工程を重視するチームにとって現実的な課題を提起している。
1978年に米国の半導体支配が衰えるとした予測が再び注目を集めている。ここから得られるより深い教訓は、持続的な競争力を生むのはスタックのどの層かという問いに関わる。
AIの性能を左右するのは、もはやトランジスタの密度だけではない。メモリ、電力、冷却、パッケージングを含むシステム全体の設計が勝敗を決める時代へ。この構造転換は半導体業界の競争地図を塗り替え、日本の材料・パッケージング分野における強みに新たな戦略的意味をもたらす。
Rohm、Toshiba、Mitsubishiの統合協議が進展せず。経営陣の対立と急増するAI向け電力需要が、統合の根本的論理を変えた。
Wi-Fi 8は規格承認前に出荷されており、ネットワークチップのアップグレードサイクルを2027年に前倒しし、デバイスおよびインフラのロードマップを早期に動かすことを余儀なくさせている。
Onsemiの修正された全額現金によるSynaptics買収提案は、AIがデバイス層にインテリジェンスを押し進める中、エッジセンシングと接続型コンピューティングシリコンを獲得する競争の激化を示している。
TSMCはアリゾナに加えてテキサスでの複数工場建設を検討し、シンガポールも選択肢に。地理的分散がAI時代のシリコンにおける新たな競争上の堀となりつつある。
台湾が7つの半導体アカデミーへの助成金を増額し、人材パイプラインを戦略的インフラとして扱う。日本の再建も同じ課題に直面。
10オングストロームを超えるスケーリング、電力を大量消費するAIデータセンター、そして8万8000人のエンジニア不足が、AIブームを制約する物理的ボトルネックを浮き彫りにしている。
UC BerkeleyとFuriosaAIが、LLM提供におけるメモリの壁を打破する高帯域幅フラッシュを提案。HBM不足と推論コストに対する構造的な解決策となる可能性。
OpenAIとSynopsysは、EDAワークフローを実行するGPT-Synopsysを構築する。フロンティアAIをチップ設計の最も専門的な労働力に投入し、半導体人材の方程式を再構築する。
Micronは第4四半期で予想を上回り、すでにヒューマノイドロボットを次の需要エンジンと位置づけ、1台あたり200GB以上のDRAMと数テラバイトのNANDを見込んでいる。
データセンターのエネルギー需要の増大により、シリコンへの電力供給方法の再考が迫られている。制約は演算処理能力から、それを支える電力へとシフトしている。
銅配線による相互接続が物理的な限界に達しつつある今、光によるデータ転送は研究上の話題から、AIコンピューティングのスケーリングを左右する決定的な制約へと変わりつつある。
TSMCの新しいADKは、AIエージェントにプロセス固有の知識を与え、電力と面積に最適化されたチップ設計を可能にし、エージェント型AIをコードから製造そのものへと移行させる。
OpenAIとSynopsysがチップ設計モデルを共同開発している。真の狙いはレイアウトの高速化ではなく、次世代の半導体設計ワークフローを誰が支配するかだ。
Broadcomは現在、NVIDIA級の価格でHBMを調達していると報じられており、Anthropicに420億ドルのAIインフラ融資を提供するタイミングで、数量割引による優位性を無効化している。
GPPCとAir Waterの提携は、従来の石油化学企業を半導体材料分野に引き込むもので、サプライチェーンの最も地味な層が戦略的な土俵となりつつあることを示している。
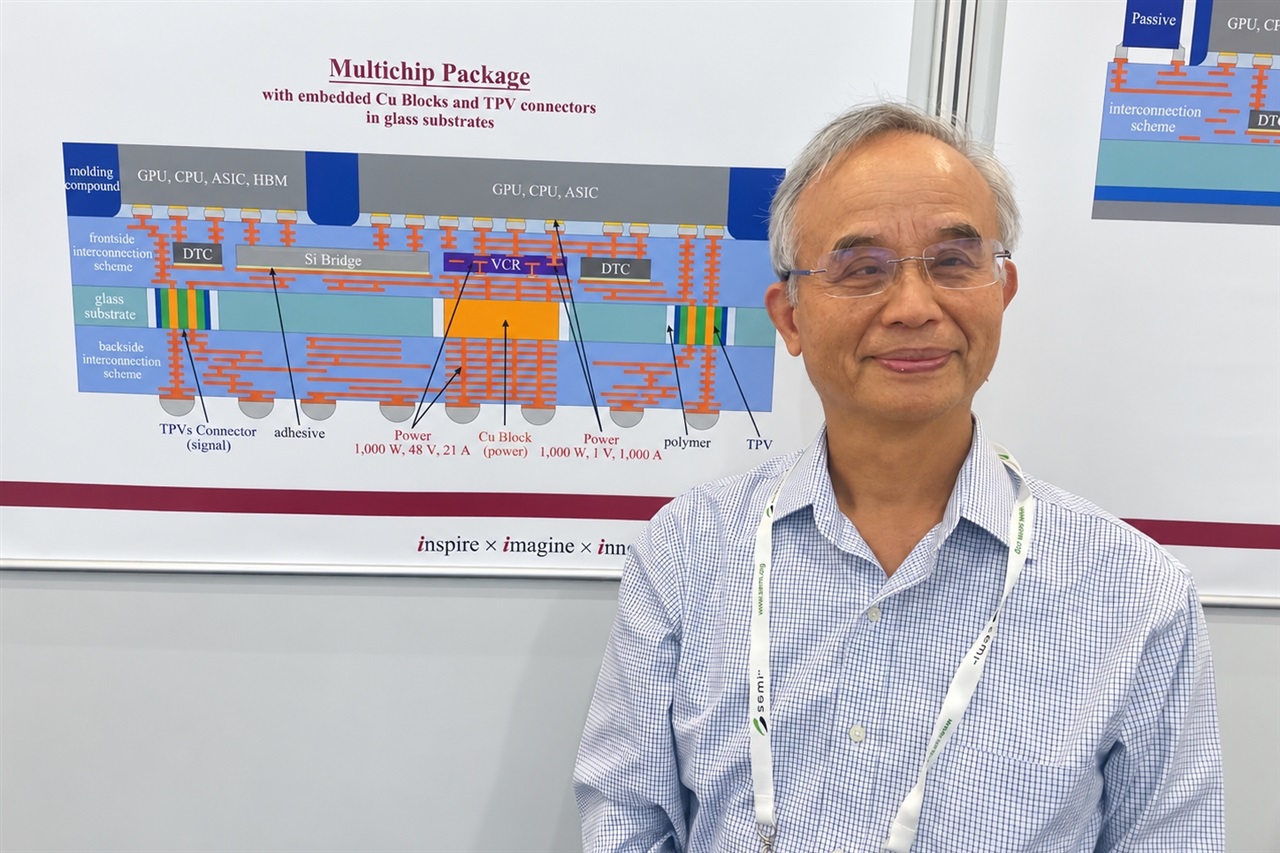
チップレットパッケージングはAI性能を解放するが、困難な問題を熱管理、電力供給、信頼性へとシフトさせる。日本の材料・パッケージング企業が新たなレバレッジポイントに位置している。
NSIGの会長退任は、中国がシリコンウェハーの国産化を急ぐ中で起きた。ここでの後継リスクは、国内半導体産業全体にとっての戦略的シグナルである。
VISとNXPの合弁企業VSMCがシンガポールに12インチ工場を開設し、純粋なコスト削減よりもサプライチェーンのレジリエンスに賭けた。欧米の半導体分散化戦略の試金石となる。
UCIe 3.0上に階層化されたPCIe 8.0により、実績あるプロトコルがチップレット境界を越えることが可能となり、AIシリコンの製造、電力供給、統合の方法が再構築される。
AppleはA20 ProでPoPからウエハレベル・マルチチップ・モジュールに切り替え、モバイルシリコンの戦いをトランジスタ微細化からパッケージングと熱設計へと移行させる。
NetlistがMicronとそのAI顧客企業をHBM特許で標的に。この紛争は、知的財産訴訟がチップメーカーだけでなく、AIコンピュート・スタック全体を脅かす可能性があることを明らかにした。
AIエージェントはインフラ需要を訓練時のバーストから絶え間ない推論へとシフトさせているが、HBM供給がそれに追いつけない。コンピュート不足は2030年まで拡大する。
リップ・ブー・タン氏はTSMCをライバルではなくパートナーと位置づける。この表現は、リーダーシップを取り戻す前に信頼性を再構築するという、より厳しい戦略を覆い隠している。
Micronのベンチャー部門は、メモリサイクルの激変に対するヘッジであり、AIアーキテクチャの変化を早期に察知する警報システムである。台湾と日本の工場はその下流に位置する。
SamsungのSF2歩留まりは60%近くに達し、電力効率へと軸足を移す。ファウンドリシェア争いの真の競争は欠陥率だけでなく、AI時代における性能ワット比にある。
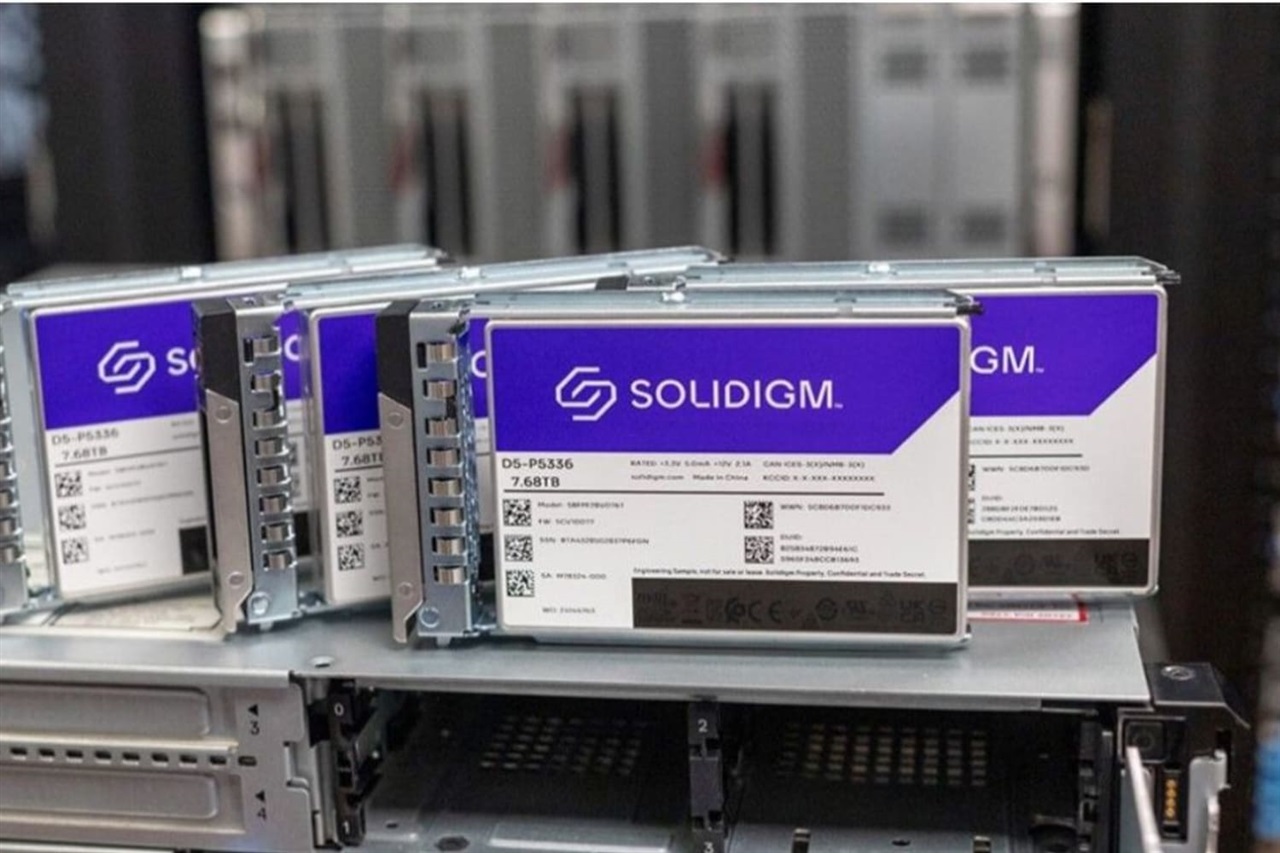
SK HynixはSolidigmの2027年米国上場を検討中で、評価額は最大1500億ドル。AIデータセンターからのエンタープライズSSD需要がメモリ級の評価額を生むとの見立てだ。
シンガポールは2nmレースをスキップし、先端パッケージング、シリコンフォトニクス、光インターコネクトに倍賭けすることで、半導体サプライチェーンにおいて防衛可能なノードの確保を目指す。
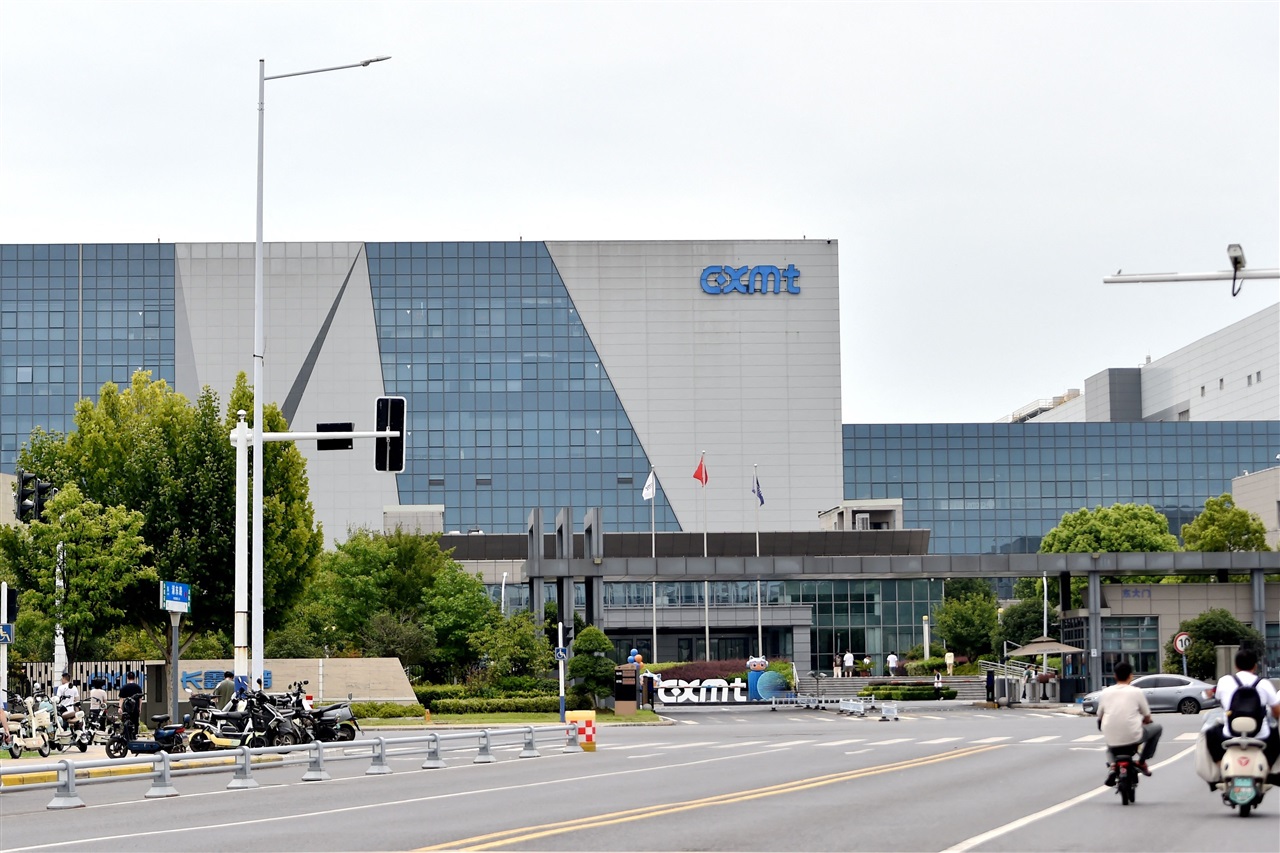
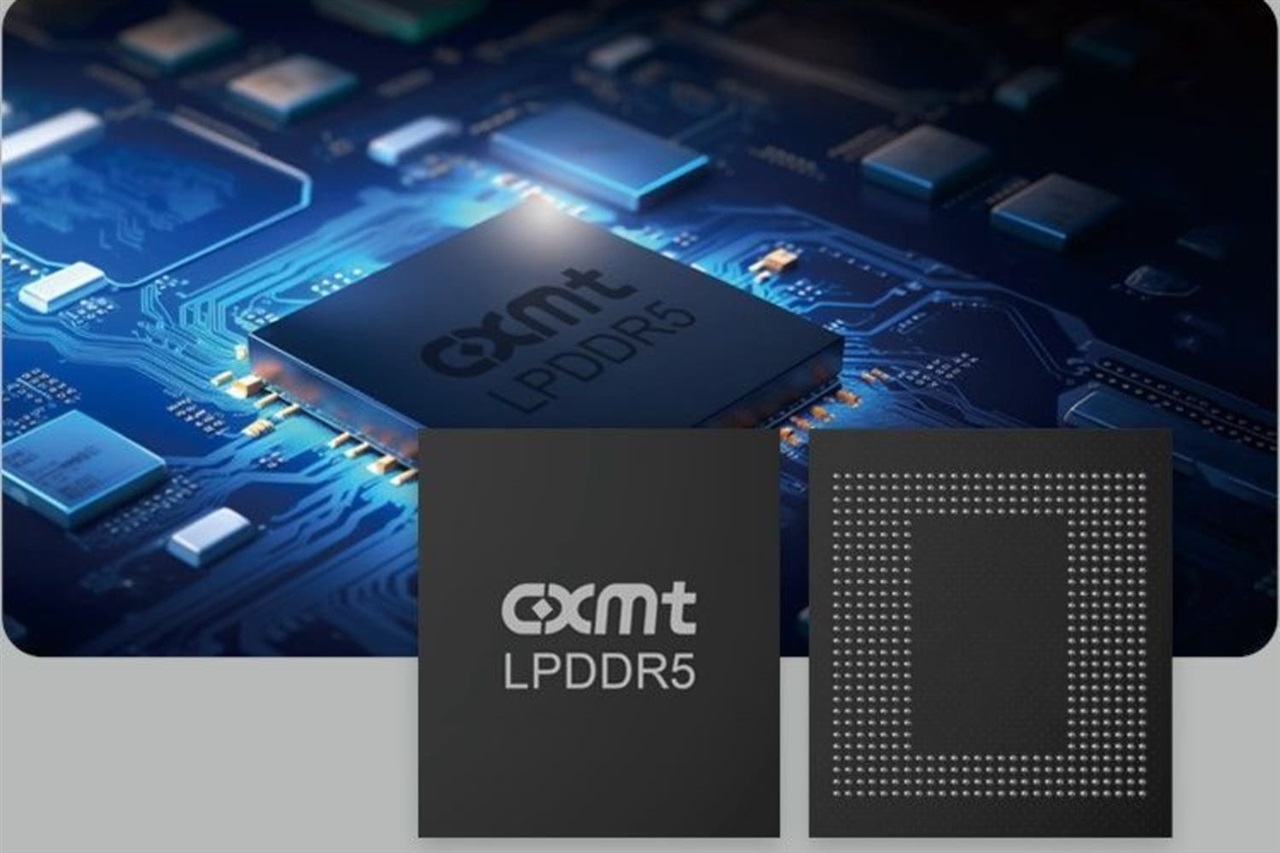
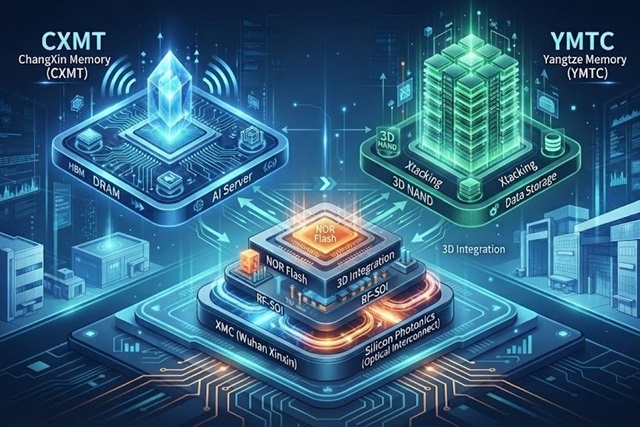
CXMTが52億ドルの設備投資を国内装置メーカーに振り向ける動きは、自給自足型メモリサプライチェーン構築を目指す中国の取り組みを加速させ、DRAM市場の世界的バランスを再編する。
先進パッケージングにより、半導体のボトルネックは製造から協調設計へとシフトしている。ダイ間の複雑性を制する者が次の性能曲線を支配する。
北京はAlibabaとByteDanceによるNvidiaのRTX Pro 5500の購入を承認する可能性がある。アジア全域のコンピュート供給マップを再構築する計算された緩和策だ。
GaN/SiC専門企業2社がデータセンター電源で提携。AIラックが100kWを超える中、電力変換効率が静かにコンピュート増強の制約要因となっている。
Zhuhai Amicroの香港上場(調達目標1億ドル超)は、ロボティクス用チップの国産化を推進する中国の戦略を象徴する。日本の自動化サプライチェーンは、新たな国内シリコン競合の台頭に直面している。
Vanguardがシンガポールに第2工場を検討している。台湾と中国の外にレガシーチップ向けの地域ファウンドリ拠点を構築しようとする、静かではあるが示唆に富む動きだ。
Meta の Muse のようなパーソナルAIエージェントが、長らくGPUの影に隠れていたオーケストレーション用シリコンへの需要を復活させ、サーバーCPUのリードタイムは25~30週間に延びている。
AMDがFei-Fei Li氏のWorld Labsを82億ドルの全株式取引で買収。シリコンサプライヤーから空間AIソフトウェアオーナーへと軸足を移し、Nvidiaのフルスタック優位性との差を埋める試み。
Purdue大学/UCLA共同研究が、銅の微細構造がシリコン内のTSV応力を左右することを示す――3Dパッケージング経済と歩留まりを再定義しうる材料レベルの制約。
世界的な記録的需要にもかかわらず、ASMLは欧州本土で販売がゼロ。重要技術の所有と実際のチップエコシステム構築との間に横たわる深い溝が浮き彫りになった。
SamsungによるTeslaの2nm A15チップのプロトタイプ製造、シリコンフォトニクスIC、そして記録的なサーバーメモリー需要が、AIサプライチェーンを再構築するハードウェアの変曲点を示している。
Nvidiaはドイツの SCHMID と共同でガラス基板を検討しており、より多くの HBM を搭載して AI チップの性能を向上させることを目指している。この動きは、先進パッケージングが次なるボトルネックであることを再定義する。
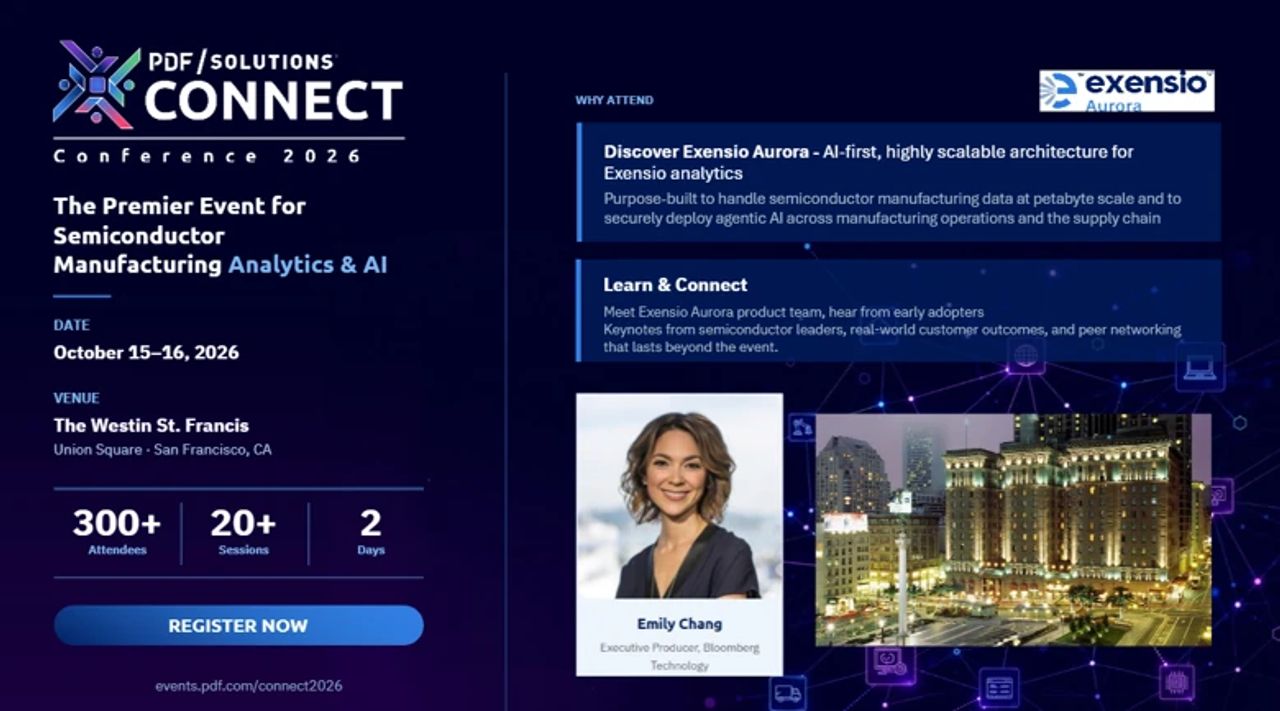
PDF SolutionsがサンフランシスコでチップアナリティクスとAIを中心としたイベントを開催。真の意味:ファブデータが歩留まり、コスト、サプライチェーン強靭性を支える戦略的資産となりつつある。
GlobalFoundriesが中国製光モジュールへの旺盛な需要を指摘。AIデータセンターが相互接続容量を逼迫させる中、フォトニクス層が次の競争上の隘路となる。
Tower Semiconductorが日本に40億ドルを投じ、2029年までに光接続出力を40倍に拡大。フォトニクスがAIコンピュートのボトルネック解消の鍵になると賭ける。
Microsoftの新型Surfaceシリーズは、Snapdragon X2シリコンを採用しながら、Copilot+ PCマーケティングを静かに終了――AI PC訴求が薄れ、Armがデフォルトになりつつあることを示している。
TUM主導の研究がA7 CFETとA10ナノシートトランジスタの熱と経年劣化下での挙動をモデル化し、ノード論争を密度からシステムレベルの信頼性へシフトさせる。
TSMCは設計支援、IP、パッケージングを単一のAI時代プラットフォームに統合しつつある。真の変化は、チップ設計スタックを誰が支配するかにある。
Qualcommの2027年フラッグシップはTSMC N2Pで5.40GHzを追求するが、IPC向上率は10%未満と報じられている—純粋なシリコン進化が停滞し、価値が他領域へシフトする兆候だ。
Intelは中国でエッジ、エンタープライズ、フィジカルAIに焦点を当てる。これはNvidiaとの訓練用GPU競争で勝てない市場で、関連性を構築するための市場特化型の戦略だ。
Qualcommがフラッグシップ2nm Snapdragonチップ2製品をともにTSMCに委託、Samsungの第2世代2nmプロセス攻勢を退け、TSMCのプレミアムモバイルシリコン支配を固めた。
Biwinによる6億7,200万ドルの先端パッケージング投資は、中国ストレージ業界がモジュール組立からウェーハレベルの高付加価値工程へと移行しつつあることを示している。
トランプ・習近平首脳会談後もレアアース緊張は続く。半導体製造装置のコーティングに不可欠なイットリウムが、米日両国の半導体工場を圧迫する静かなチョークポイントとなっている。
マルチエージェント AI がチップ設計ワークフロー全体に広がっているが、真のボトルネックはモデルの能力ではなく、信頼性、調整、引き継ぎ制御にある。
韓国のAIチップ創業者が持つIntel・Samsung・SpaceX・ウォール街という経歴は、日本が無視できない半導体主権の野心を示唆している。
地元訴訟がSK HynixのインディアナHBM施設を脅かし、ファブの経済性だけでなく許認可リスクが世界のAIメモリ容量を制約する現実を浮き彫りに。
LSTCは、Rapidusと2027年までの2nmを中心に官民学連携体制を構築している。難しいのは工場建設ではなく、日本が20年間放置してきた設計・エンジニアリング人材基盤の再構築だ。
NexperiaとTata Electronicsは、グジャラート州とアッサム州にウェーハ製造・組立・テスト拠点を構築する。中国・台湾軸の外側に、インドにおける真の半導体産業基盤を育てる動きだ。
TSMCは2027年1月からウェーハ価格を3〜6%引き上げる計画を持ち、2030年までの需要視界も確保されている。これは世界中のAI・エンタープライズITの予算に直接影響する価格支配力の確立を意味する。
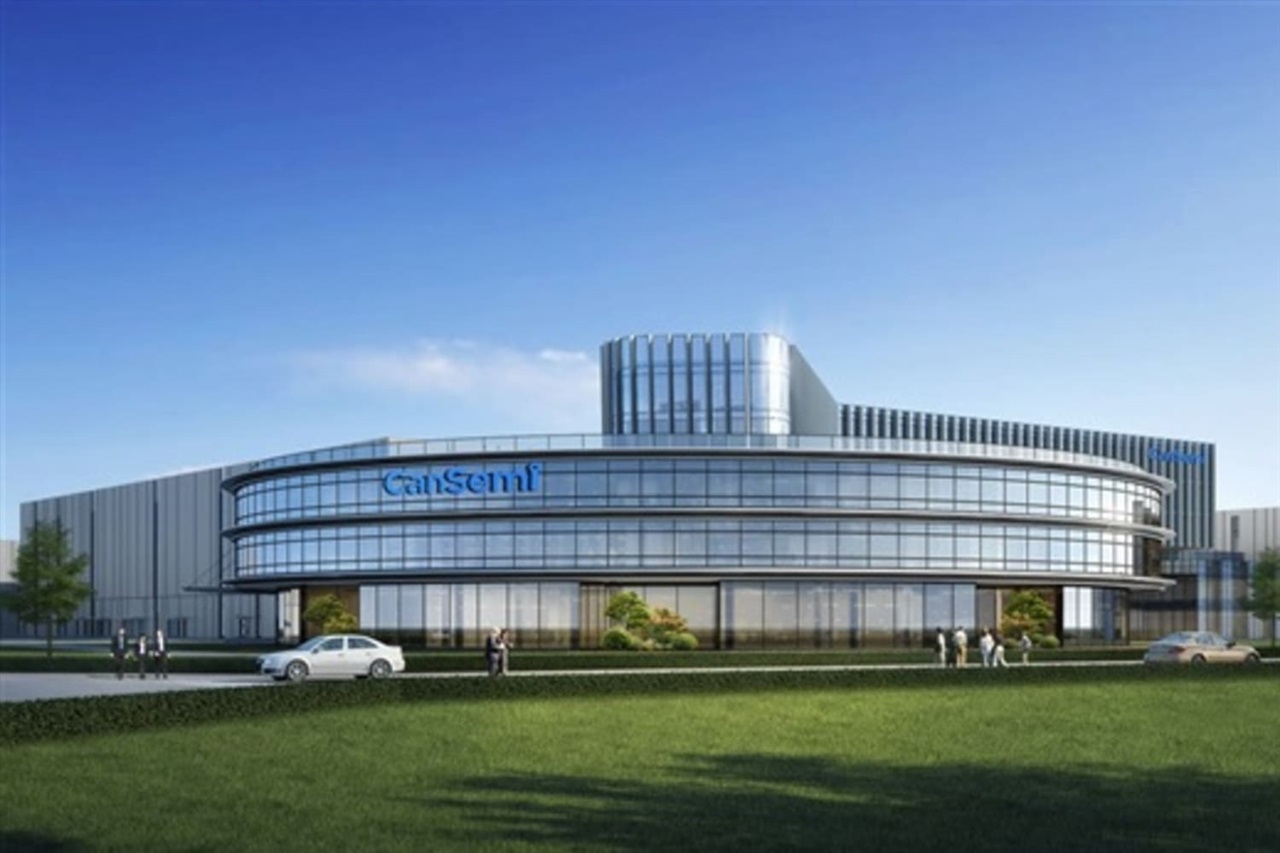
CanSemiのChiNext上場は国家資本をレガシーノード生産能力に投入し、グローバル半導体供給を再編、日本のファウンドリおよび材料プレイヤーを圧迫する。
AIメモリと新型iPhoneパネル受注により、SamsungとSK Hynixは秋夕期間中も操業を継続。2つの需要サイクルが同一のサプライベースで重なり合っている。
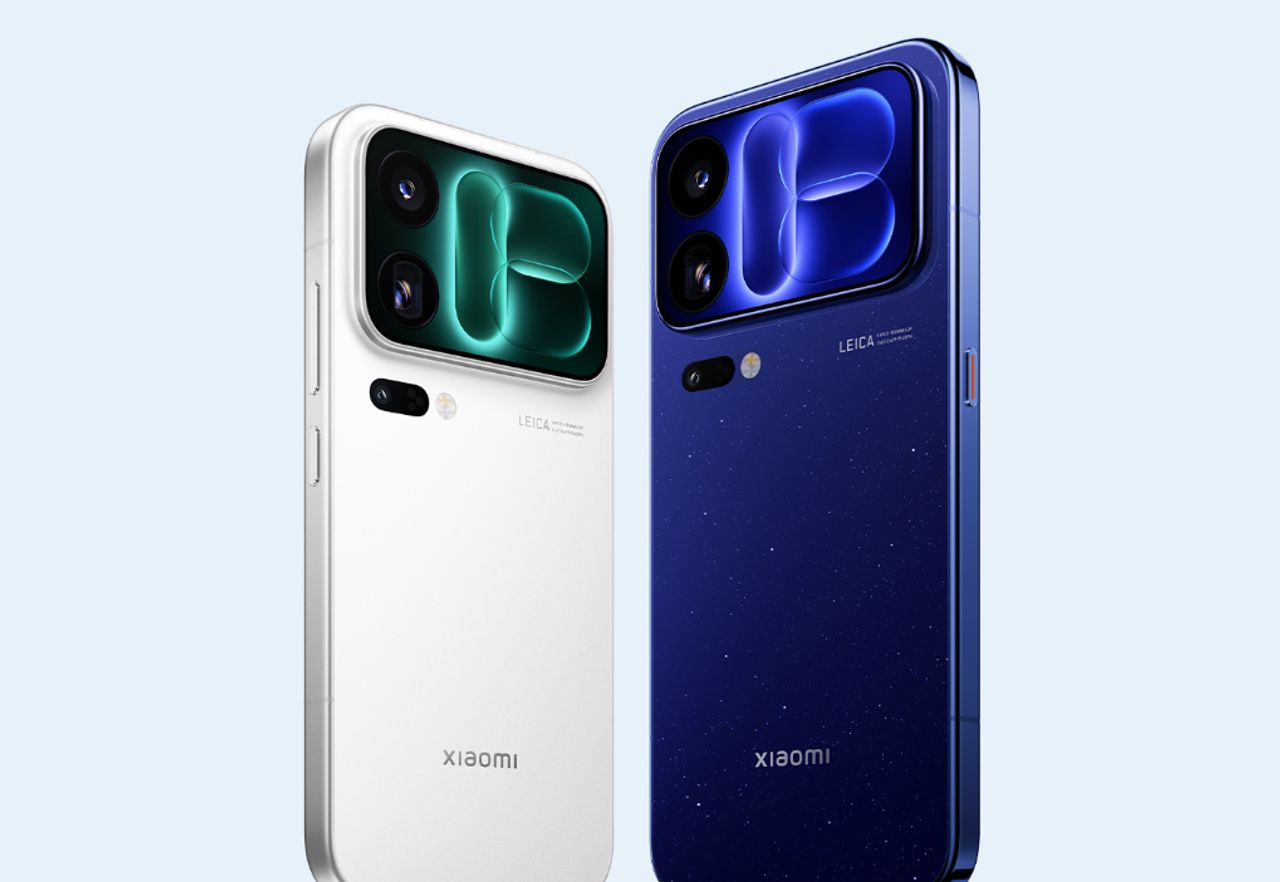
Xiaomiの18 Proは初の2nm版Snapdragonを搭載するが、真の焦点はTSMCがQualcommの最先端シリコンを引き続き独占する一方、Samsungが先端ノードのシェア獲得に奮闘している事実だ。
Alibabaの自社製V900とHuaweiのAscend 960は、中国が国内AIコンピューティングスタックを構築していることを示す――日本のSIerやクラウド購入者が無視できない変化である。
QualcommのX2チップがLinuxと新型Surfaceハードウェアに対応し、Armのクライアントコンピューティング領域における橋頭堡を拡大、Intelの老朽化したx86フランチャイズに圧力をかける。
AIインフラ構築は今や、コンクリート、用地、電力網容量の争奪戦となっている。台湾とインドが物理的建造物に数十億ドルを注ぎ込む中、資材と電力が真の制約要因となりつつある。
AIクラスターの規模拡大とともに、制約はGPUから光リンクへと移行しつつある。800G/1.6T向け化合物半導体の生産能力が戦略的意味を持ち始め、日本は希少なハードウェア優位性を握る。
スイスのポスト量子半導体プロジェクトは、暗号アジリティがシリコンへと移行していることを示す。日本の企業とSIerは、先送りできない長期的な移行課題に直面している。
SK hynixの新設ベンチャーアームが光インターコネクトとシステムソフトウェアへとスタックの上位に投資、メモリ単体ではAI時代の価値を捉えきれなくなったことを示す動き。
エージェントAIがチップ設計を加速する前に、チームは断片化され文脈に乏しいデータを修正する必要がある。真のボトルネックはアルゴリズムではなくインフラである。
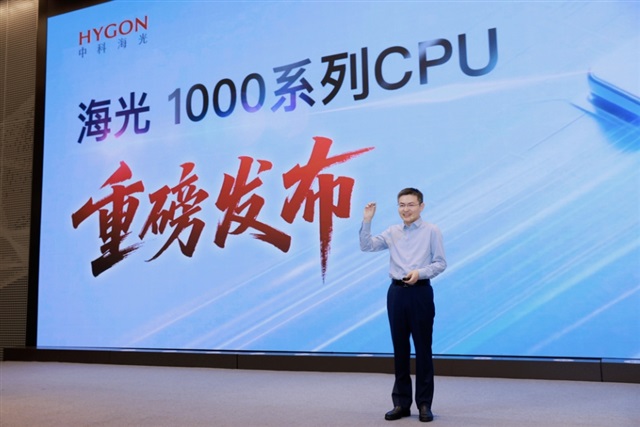
Hygonがサーバーチップから組み込み型産業用CPUへ進出したことで、中国は物理AI分野での地歩を固め、日本の工場自動化およびエッジコンピューティング大手に圧力をかけている。
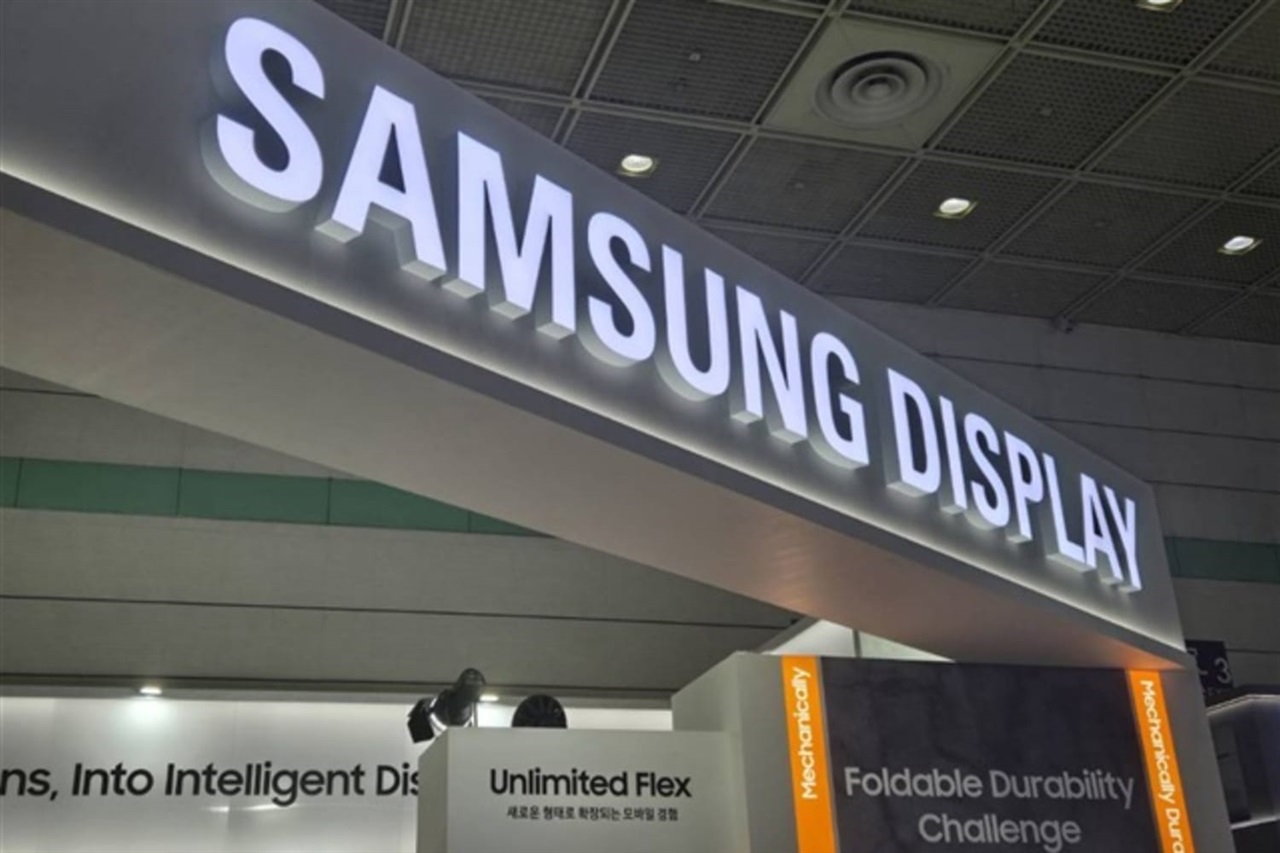
Samsung Displayが2つのリソグラフィ工程を1つに統合するハーフトーンブラックPDLプロセスを試験中。真の焦点は、日本のディスプレイ材料・装置サプライヤー全体に波及するマージン圧力にある。
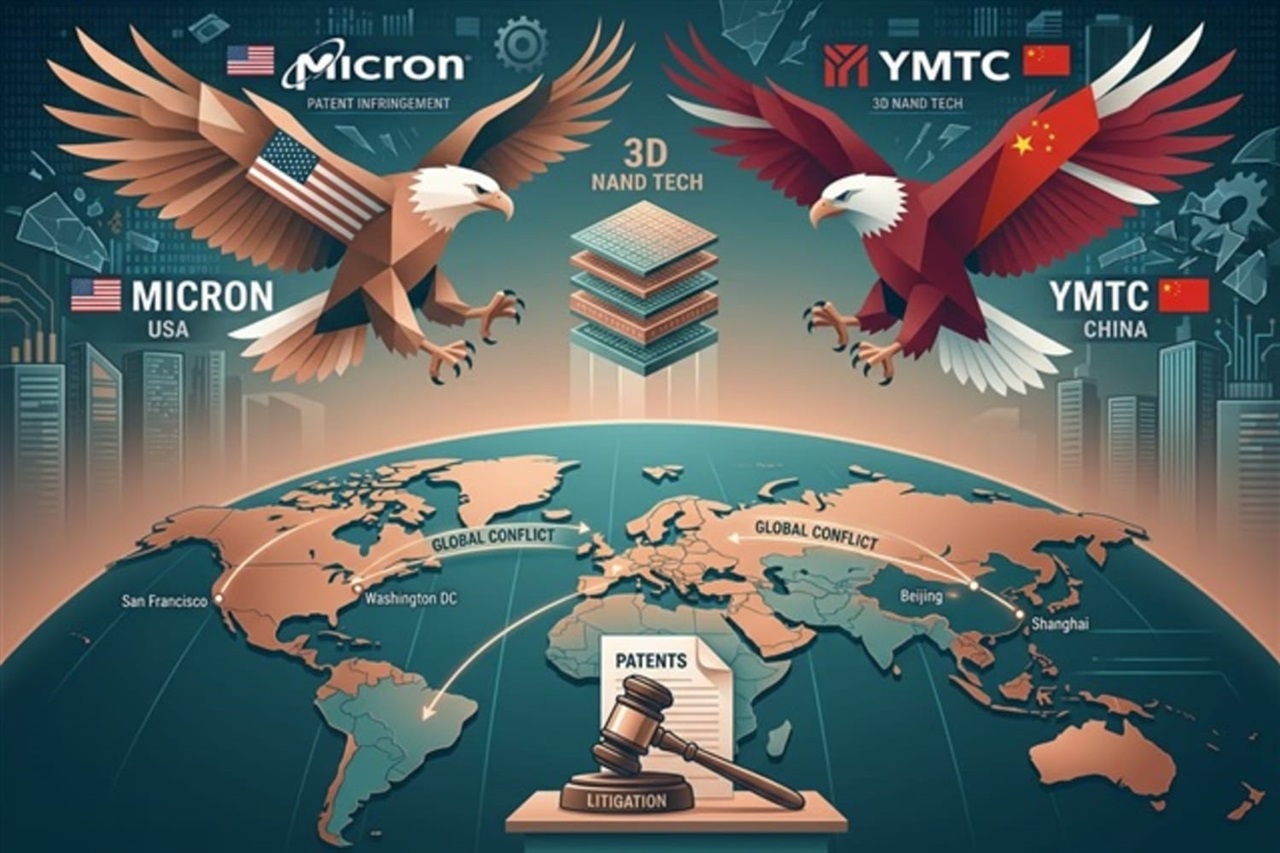
中国のYMTCが3D NAND特許を巡りMicronに対してドイツで2件の差し止め命令を勝ち取り、実質的な初勝利を収めた。供給および車載グレードメモリ調達に新たな法的不確実性が生じている。
SemtechのモバイルトランスポートソリューションにおけるSemtechの50G製品が量産体制に移行し、AI時代のモバイルトラフィックがフロントホール光学系の再設計を迫り、通信キャリアとベンダーの経済構造を塗り替えつつある実態が浮き彫りになった。
ASMLは20〜30名の小規模体制でインドに進出し、事業拡大はTataの12インチファブが予定通り稼働するかどうかに懸かっている。アジアの次なる半導体拠点への試金石となる。
設計エージェントをRTLではなく高位合成で動作させることで、反復サイクルを短縮し、シリコン構築への参入障壁を下げる可能性がある。
YMTCと関連する資本がFD-SOI開発企業を支援する動きは、中国の半導体マネーがメモリーを超えて特殊ロジックへ移行していることを示し、SOIサプライチェーンと日本のウェーハメーカーを再編する。
調停決裂でMicronの台湾労組が利益配分を巡るスト投票へ、AI需要がピークを迎える中でメモリ供給に労働リスクが浮上。
インドの半導体推進は製造ではなく組立・テストに軸足を置く。この焦点がサプライチェーン分散の計算式を変え、日本の装置・材料メーカーに扉を開く。
アリババ自社開発のV900アクセラレーターは、モデル・チップ・クラウドを垂直統合したスタック戦略の表明であり、アジアのコンピュート・サプライチェーンと日本の調達判断を大きく塗り替えようとしている。
AIおよびHPCシリコンの高密度化が進む中、圧縮だけでなくテストデータの容量と配信が、歩留まり経済性と市場投入時間のボトルネックとなっている。
GPUの規模が拡大するにつれ、真の制約はGPU間でのデータ移動速度にシフトしている。Marvellの2nm光学技術への注力は、この相互接続の壁を標的としている。
AIクラスターが伝送速度を押し上げる中、ボトルネックはGPUからそれらを接続する光学部品へとシフトしている。チップではなく、キャパシティが新たな制約となっている。
Turingの真の遺産はレイトレーシングではなく、NvidiaをAI独占企業に変えたTensorコアにある。日本のスタジオと半導体工場は今もその波紋を感じている。
Samsungは来年、HBM4/HBM4Eの生産量を2倍以上に拡大する計画で、AIアクセラレータ供給を制約するメモリ分野での地位奪還を目指す。
Hygonがデータセンター向けCPUから物理AIチップへと事業を拡大。この動きは、輸出規制下で中国がクラウドからロボットまでのフルスタック確保を目指す姿勢を示す。
高雄の新工業団地が先端パッケージングを次の戦場として位置づける。日本の材料・装置ベンダーは迅速に動けば恩恵を受ける立場にある。
LatticeがNSA標準のポスト量子暗号を16nmコントロールFPGAに組み込み、量子耐性防御がソフトウェアからハードウェアへ移行しつつあることを示している。
Appleの2nmSoCは液体窒素下でも3%未満の性能向上に留まり、先進パッケージングと熱設計が―力ずくの冷却ではなく―モバイル性能の上限を決める時代を証明した。
中国が既存リソグラフィを用いた3nm未満チップの製造進展を報告、ASML製EUV装置の禁輸措置を回避。より遅く、よりコストのかかる道だが、それでも制裁の計算式を曲げている。
BEOLの配線における熱流束予測のための構造認識型フレームワークが登場し、先端ノードにおいて熱設計がファーストオーダーの制約条件になりつつあることを示している。
上昇する欠陥率はハードウェアのギャップのように見えるが、真の失敗は診断にある。センサーや検査システムを購入する反射的行動は、しばしば未検証のビジネス上の問題を覆い隠す。
Broadcomの167億ドルのAI四半期売上は、汎用GPUからカスタムアクセラレータとネットワーキングへのシフトを示し、データセンター価値の獲得構造を再構築している。
AIチップの複雑化により、テストと検査に価値がシフトしており、台湾の装置サプライヤーは現在、サービスを提供するファウンドリを上回るペースで成長している。
CXLはAIワークロードの容量の壁を解決するが、HBMは依然として帯域幅が重要な経路を支配している。結果は置き換えではなく、階層型メモリである。
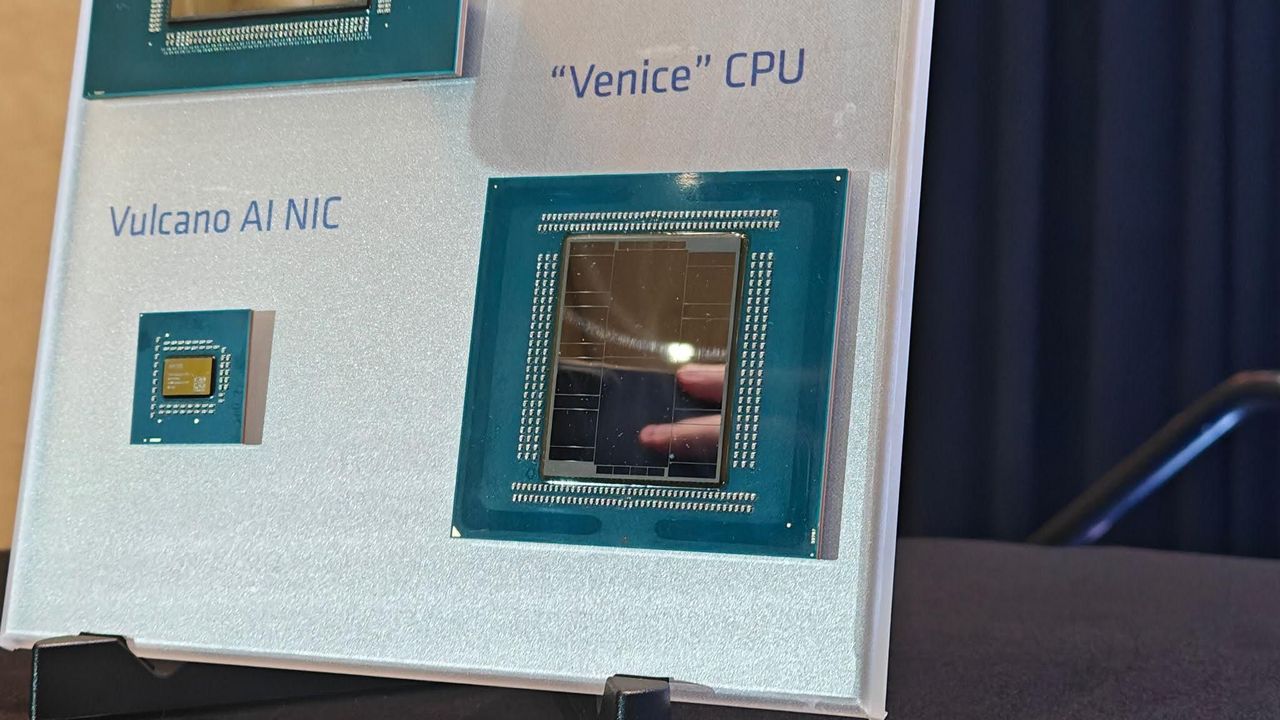
AMDが初公開したVeniceのベンチマークは、256コアチップがNvidiaのVeraの2倍以上の速度で、コアあたり性能も20%高いと主張し、AIインフラをめぐるCPU競争を激化させている。
TSMCが予測するCoWoS能力の倍増でも、AIパッケージングのボトルネックは解消されない。競合他社は溢れた注文を獲得し続けており、日本の材料メーカーは交渉力を高めている。
MetaのAIシリコン開発を手掛けたベテランがメモリスタートアップTeRAMでトップに就任。これは、AI性能のボトルネックが計算能力ではなく、ますますメモリに移行していることを浮き彫りにする。
ASMLはレーザー生成プラズマ光源を1,000Wクラスまでスケールさせる方向を選び、粒子加速器型EUVへの転換を見送った。この既存ロードマップの固定化は、日本の材料・サブシステムサプライヤーが乗る基盤を強固にする……
NYU大学のオフライン強化学習アプローチは詳細配線における物理設計最大のボトルネックを標的とし、EDA経済と日本の脆弱な設計エンジニアリング基盤を再構築する。
Heidelberg大学の研究者らがチップレットベースのBrainScaleS拡張のための統合相互接続を実証、アナログ型脳着想シリコンがサイズの限界を突破する道筋を示唆
愛好家がNVIDIAのニューラルレンダリングをCUDA不要でIntel Arcで動作させたが、3〜5 FPSという結果は、堀の本質がアルゴリズムではなく共同最適化されたシリコンにあることを証明した。
AIクラスタの規模が拡大するにつれ、ボトルネックはGPUから光インターコネクトへと移行している。特殊なSiGe生産能力の確保は、今や戦略的なサプライチェーン施策となっている。
Semicon India 2026では、グローバルサプライヤーが新規ファブではなく装置、材料、設計を支持——アジアの半導体バリューチェーンを再構築するリスク抑制型の賭け。
ASMLの次世代High-NA EUVへの業界支持拡大は、単一ベンダーによるチョークポイントを固定化し、最先端におけるコスト、生産能力、地政学を再編成している。
Samsungがオランダのスタートアップ企業Euclidに対し投資家から製造パートナーへと立場を変えたことは、明日の設計顧客を早期に囲い込むファウンドリ戦略を示している。
MicronはメモリーをAI性能の制約要因と位置付ける。工場稼働まで数年を要する中、長期契約とカスタムシリコンが拡張可能な企業を決定づける。
オランダ裁判所がNexperia中国親会社に対して下した措置により、基盤チップの生産能力がTata経由でインドへ移転し、日本の自動車メーカーが最も依存する部品の供給構造が再編される。
WinbondによるInfineonのNORおよびF-RAM事業の現金買収は、AIサーバーとあらゆる車載ECUを静かに支えるニッチ市場を統合する。
HuaweiはAscendを主軸とする10種類のAIチップセットを発表し、国産シリコンスタックへの注力を倍増させた。真の焦点は、米国の管理外で形成される並行AIサプライチェーンにある。
Lam、Applied Materials、Fujifilmがファブ成熟前にインドの半導体サプライチェーンを構築中。真の賭けは材料レイヤー――そして日本は露出している。
Onsemiは次の10年を電力密度に賭け、個別チップから統合システムへの転換を進める。ギガワット級AIデータセンターが増殖する中、電力供給が戦略的な隘路となりつつある。
日本のTier IVが自動運転チップ設計とツールチェーンをオープンソース化し、現在Nvidiaが支配するシリコン分野のコモディティ化を目指す。
GPUクラスタが巨大化するにつれ、ボトルネックは演算処理から、チップ間でデータを移動する光技術へとシフトしている。そしてFoxconnはこの分野でのポジショニングを進めている。
MediaTekの2nm Dimensity 9600 Proは、DRAM価格上昇を見据えてメモリ使用量削減を目指して設計されている。本質的な意味:シリコン設計が供給主導のコストショックに対するヘッジ手段になりつつある。
AMDは希少なハイエンドシリコンを開発者のマインドシェア獲得と引き換えにする戦略を中国で展開。真の戦いはチップスペックではなく、エコシステムのロックイン。日本のSIerはCUDA代替の機会に注目すべきだ。
チップメーカーはメモリ生産量の50~70%を5年契約にコミットしており、スポット購入者を締め出し、2027年にピークを迎える構造的な逼迫を引き起こしている。
DRAM不足により中国のCXMTが価格決定力を獲得し、LPDDR6とHBM野心の資金源とする動きは、日本の購買企業やSIerが依存するサプライチェーンを逼迫させている。
MediaTek初の2nmフラッグシップSoCは、モバイルシリコンにおけるリーダーシップの変化を示し、日本のRapidusのタイムラインとOEMコンポーネント・エコシステムに圧力をかけている。
台湾の半導体拡大はエネルギーの上限に直面している。議論はもはや生産能力ではなく、その電力がグローバル顧客にとって十分にクリーンであり得るかどうかだ。
AIが学習から推論へシフトする中、ハードウェアの経済性が逆転している。推論型およびエージェント型ワークロードは常時稼働し、コンピューティングを日本企業すべてが予算化すべき経常費用へと変えている…
チップの高密度化が進む中、真の制約はテスト自体ではなく、欠陥を捕捉するために膨大なテストデータを十分な速度で移動・分析することにある。
大手投資家が主導する2億ユーロのシリーズA調達により、欧州シリコンがAIインフラ競争に復帰。Samsungの出資とASML出身者の存在は、ラック自体が新たな競争の場となったことを示す。
193nm液浸リソグラフィーにおけるベーク工程の制御が確率的欠陥を左右し、その薄い余裕こそが歩留まりと日本材料メーカーの強みが発揮される場所である。
TSMCの経営陣は、先端ノードの拡張とAI支援設計を推進しながら、問題解決と顧客優先を経営の軸に据えている。その本質は、参入障壁としての「規律」にある。
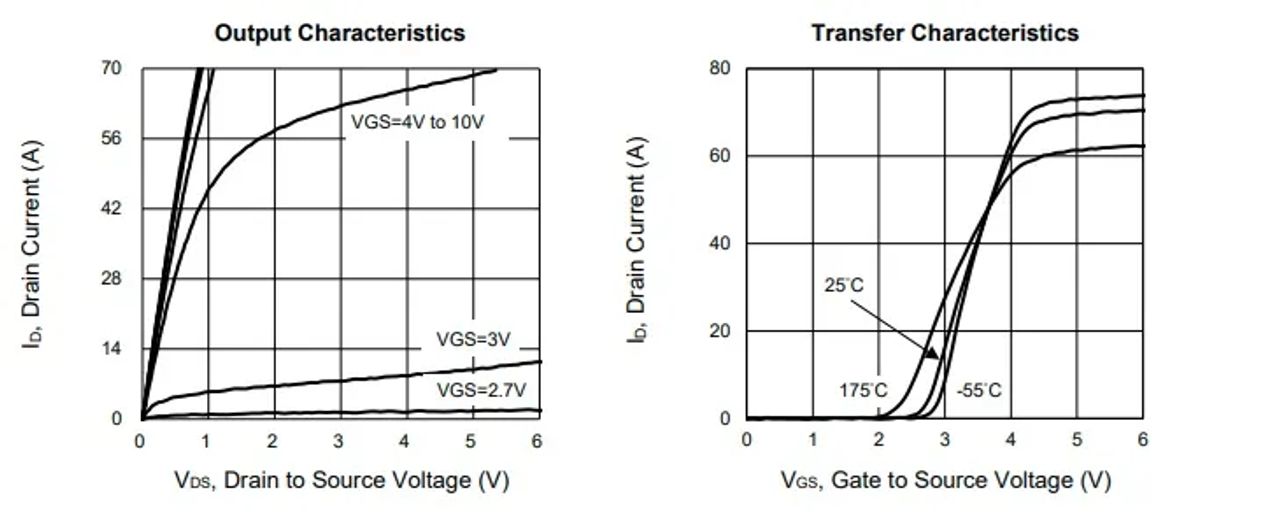
ドロップイン互換性を持つ車載グレード60Vデュアル MOSFETの投入は、パワー半導体分野での競争激化を示し、日本の既存チップメーカーを圧迫している。
北京のコンサルティング会社Sigmaintell Consultingは、2026年のメモリ不足が2027年に緩和され2028年まで成長が続くと予測する一方、AI需要の変化により2029年に調整局面が訪れるリスクを指摘している。
低価格の車載イメージセンサーの登場は、車内モニタリングがプレミアムグレードから量産プラットフォームへと移行しつつあることを示しており、センサーサプライチェーンを再編しようとしている。
既存大手がHBMを追う中、CXMTは放置された汎用DRAM市場を約82%のマージンで刈り取っている。価格ショックは日本のハードウェア購入者に直撃する。
北京は次期5カ年計画で高帯域幅メモリとフラッシュを優先研究課題に指定し、AIメモリ格差を埋めるための国家的推進を示唆。
先端ノードとCoWoSの不足により、生産能力配分が戦略そのものとなっている。TSMCが現在優先する企業が、2027年にAIシリコンを出荷できる企業を決定する。
半導体チームは次段階の最適化に注力するが、工程間の連携を失っている。この断絶したデジタルスレッドが、再設計、遅延、リスクを静かに増大させている。
SK HynixがHBM4E向け基底ダイの第二調達先としてIntelを検討していることは、ロジック層が次のファウンドリー戦場となり、TSMC依存へのヘッジとなることを示唆している。
新しいメモリコントローラーがエージェント型AIを窒息させるKVキャッシュオーバーフローを攻略。メモリが生のGPU計算能力ではなく、推論の次なるコスト戦線となる兆候だ。
AI演算がチップ間接続に負荷をかける中、戦いはトランジスタからパッケージングへと移行している。ガラスコア基板と共同パッケージ光学素子(CPO)が材料供給マップを刷新し、日本の部品メーカーが有利な立場に…
インドの半導体企業は2025年以降、史上最高調達額の半分を調達しており、TCSの74億ドル規模のギガワット級データセンターは、シリコンからコンピューティングまでの一貫構築を示唆し、日本の戦略にも圧力をかけている。
Semicon Indiaの出展企業数は2年で倍増、しかも建設段階のサプライヤーが急増しチップメーカーではない。インドは計画ではなく購買を始めている。
メモリ不足とCPU価格の上昇により、AIインフラは供給制約市場へと変貌している。ボトルネックはチップからコンポーネント、電力、調達規律へとシフトしている。
データセンター経済がシリコンからラック全体へと移行する中、日本のパッケージング、材料、テスト供給企業は最先端チップなしでも影響力を獲得しつつある。
スマートフォン向けチップがデスクトップ向けIntelおよびAMD製品を上回る結果を示し、従来のデバイス階層が崩壊。エッジAIおよびオンデバイス推論の新たな基準線となる。
NvidiaのAIアクセラレーターは、洗練された設計ではなく電力の増大によって競争に勝つ。1,000ワットチップの登場により、冷却・パッケージング・電力網容量こそが真の戦場となっている。
Fujitsuは、TSMCの2nmプロセスを用いた富岳由来のAI CPU「Monaka」を2027年に販売する計画。電力効率重視の推論処理を狙った、日本企業による稀有な先端ロジック製品。
赤字のAIアクセラレーターメーカーが上海取引所で9億ドルを調達。輸出規制下でも中国資本が国産コンピューティングに資金を注ぐ姿勢を浮き彫りにした。
HannStar Displayの事実上の操業縮小は、中国メーカーの規模の経済が非中国系パネルメーカーをいかに空洞化させたかを浮き彫りにし、調達側にとっての供給集中リスクを高めている。
半導体業界総括は、DRAM契約価格の第2四半期60%上昇とKioxiaによるHynixとの統合協議拒否を指摘し、日本のメモリ供給計算を再構築する。
Empyreanは中国のチップ設計ソフトウェアにAIエージェントを組み込み、設計サイクルの短縮と米国主導のEDAツールへの依存低減を目指している。
モリブデン系位相マスクのアプローチは次世代EUVリソグラフィーの最前線を示唆しており、日本のマスクブランクおよび材料分野における優位性が戦略的なレバレッジとなり得る。
中国の研究者が強誘電体メモリで100億回の書き込みサイクルを達成し、従来比約100倍の耐久性を実現。AI時代のコンピューティングにおける主要な障壁の解消に前進。
AI業界のリーダーによる開発減速の呼びかけは短期的には半導体およびサプライチェーン関連株に圧力をかける可能性があるが、コンピュート分野への資本流入は構築が継続することを示唆している。
Murataは受動部品から脱却し、AIチップ向け基板層へと進出。電力供給が次世代コンピューティングにおける利益率の主戦場になると見込んでいる。
パネルレベルパッケージングは材料科学で成否が決まる。Resonacが挙げる5つのハードルは、日本の化学メーカーがAIチップに対して依然として保持する静かなレバレッジの所在を正確に示している。
vLLM上でのDeepSeek-V4.1-Flash即日対応は、NVIDIAの推論における堀を支えてきたモデル・チップ・ソフトウェアの隙間を中国が埋めつつあることを示す。
Alibabaに出品された96GB VRAM搭載の中国改造版RTX 5090は、生の演算能力ではなくメモリ不足が現在のAIハードウェア経済と灰色市場需要を動かしていることを示している。
NUSのCHIPSMOREは、compute-in-interconnectとin-memoryチップレットを融合し、マルチリクエスト・マルチテナントのLLM推論を実現する。本質的な論点は推論経済学であり、GPUではない。
RPIとIBMがHBM向けのコントローラ側長距離ECCを提案し、大規模AI推論を誰が負担できるかを決定するメモリコスト計算に照準を合わせる。
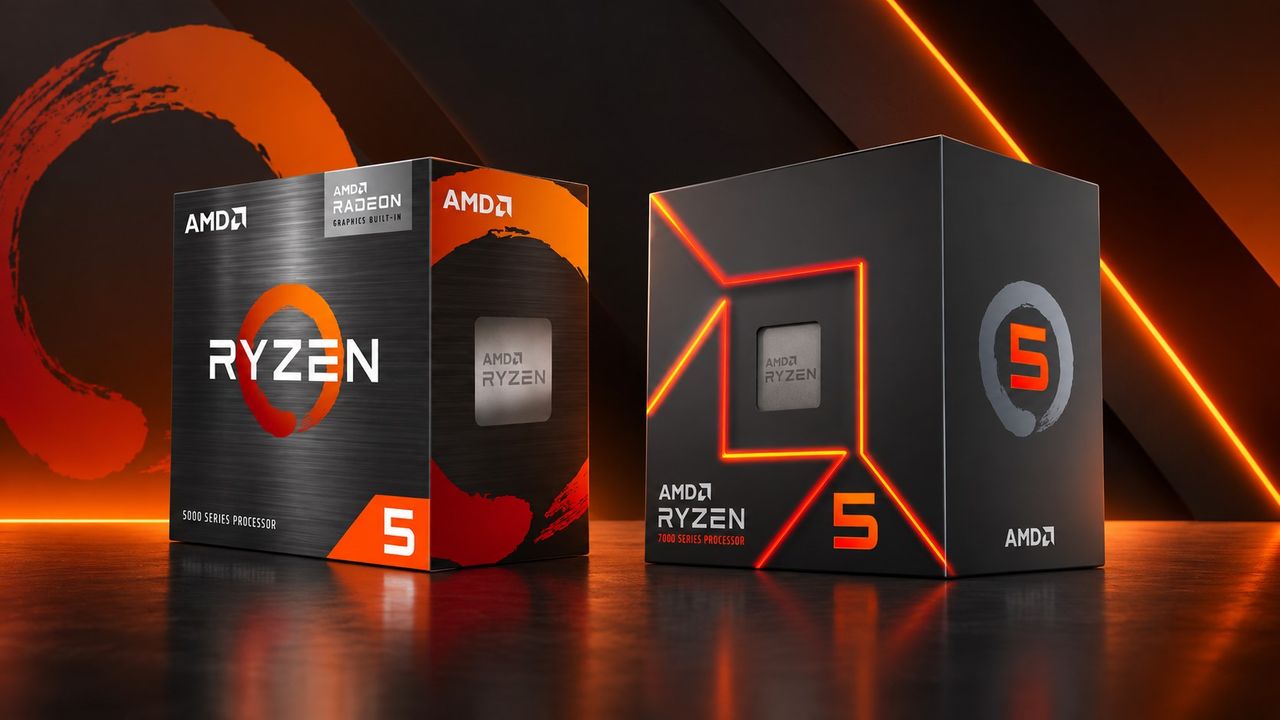
AMDはRyzen 5 7500を189ドル、5500Fを99ドルに設定し、AM5と旧世代のAM4ソケットの両方を延長してメインストリームと低価格帯の購入者を確保する。
NVIDIAはDLSS Multi Frame GenerationをRTX 50 Blackwellに制限しているが、モッダーたちがDLSS-GパイプラインをRTX 40、30、20カードに移植し、この制限が技術的なものではなく商業的なものであることを露呈した。
TSMCの第18回OIPエコシステムフォーラムは、半導体製造をオーケストレーションゲームとして再定義する。勝者はファブだけでなく、設計実現スタックを所有する者だ。そして日本はまだその席を組み立てている最中である。
英国の業界団体TechWorksは、ディープテックの専門知識を成長へと転換するために連携強化を呼びかけている。日本を含む中堅半導体国家にとっての試金石となる動きだ。
800V DC対応のソリッドステート遮断器の登場は、シリコンではなく電力供給がAIデータセンターのスケールにおける真の天井となりつつあることを示唆している。
マレーシアは組立・検査拠点を活用して半導体バリューチェーンの上流へと移行し、アジアのサプライチェーンマップと日本の後工程選択肢を再構築している。
チップ製造のリーダーシップは、より多くのデータを生成することから、それを信頼することへとシフトしている。ファブと意思決定の間にある分析層こそが、価値が集中する場所だ。
Micronは台湾での労働問題を背景に全従業員を株主化。本質的な狙い:HBM需要と供給リスクが衝突する中、希少なメモリ人材の確保。
Appleの初の2nm製品A20 Proは、デュアル16コアNeural Engineと新パッケージング技術を組み合わせ、競合他社にオンデバイスAIの見直しを迫るとともに、チップのサプライチェーンを塗り替えつつある。
台湾の科学技術担当閣僚が英国とベルギーを歴訪し、先端パッケージング、シリコンフォトニクス、人材交流における関係深化を図った——半導体地図が塗り替えられつつある。
Kioxiaはデータセンター需要によるNAND収益回復を背景に米国上場を検討。日本のメモリ大手が世界の資本を獲得できるかの試金石となる。
Trumpは習近平の訪米前に台湾製半導体への100〜200%関税を示唆したが、台湾は既に優遇条件を確保済みと示唆。この脅威はアジアのファブ戦略を再編する。
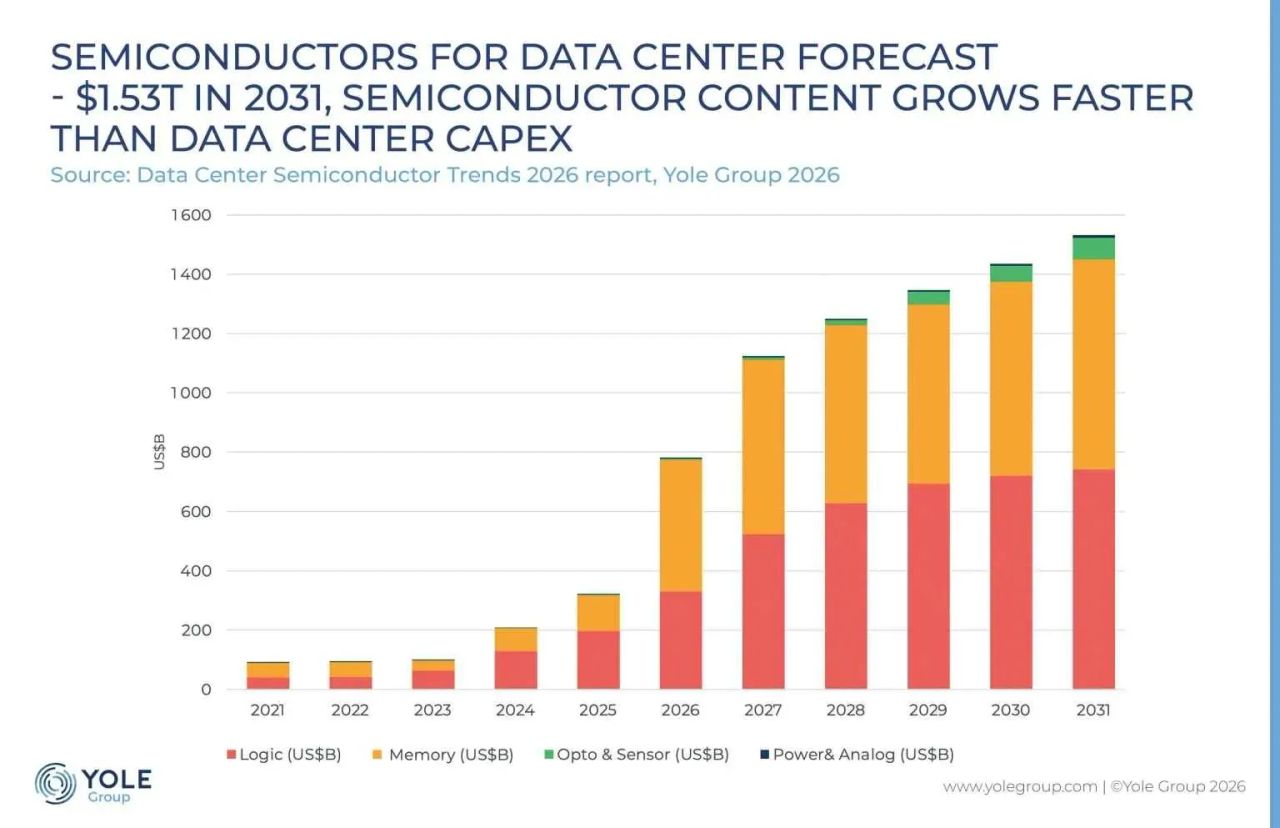
2030年までに2700億ドルと予測されるウェーハファブ装置支出は、需要の中心をデータセンター向けシリコン、HBM、パッケージングへとシフトさせ、建設ラッシュの勝者を再編する。
ADIによる13.5億ドル全額現金でのAlif Semiconductor買収は、デバイスエッジに知能を押し進め、ハイパースケールデータセンター外でのAI価値の蓄積先を再定義する。
Appleは2nmノードを明示し、全製品ラインで価格を引き上げた。真の焦点はロジックのスケーリングではなく、メモリと先端パッケージングが誰も吸収できないコストセンターになりつつある点にある。
欧州の刷新された半導体戦略は包摂的ツールを追加したが、資本は依然として既存のファブと研究クラスターがある地域に流れている。日本の補助金政策への教訓。
HBM不足により中国国内のアクセラレータメーカーが価格を引き上げており、メモリこそがAI演算競争における真のボトルネックであることが露呈している。
データセンターが半導体キャパシティを占有するなか、AI IPライセンスとエッジ向けASICが消費者デバイス全体に広がりつつあり、推論処理が実際にどこで行われるかという構造が塗り替えられている。
計算結果を静かに破壊する未検出のハードウェア障害により、事業者はチップ・スクリーニング、テスト設計、継続的なフリート監視へとシフトしている。
製造拠点はセンサーデータの洪水に溺れながら、そのごく一部しか分析していない。スケーラブルな AI アーキテクチャがその排出データを歩留まりに変え、製造業界のリーダーシップを再編する。
Renesasは、HMIとIoTエッジ向けにArm MPU2製品を追加し、生のスペックよりも再利用性と低消費電力を前面に打ち出す。真の戦いはエコシステムのロックインであり、AIがデバイスへシフトする流れの中で展開される。
OpenAIのカスタム推論アクセラレーターは、AI価値をピークFLOPSではなくレイテンシとトークン単価を軸に再定義する。日本の演算輸入戦略への警鐘。
パネルメーカーが先端パッケージング向けにガラス基板を模索している。しかし真の勝者は韓国のディスプレイ大手ではなく、日本の素材メーカーになる可能性が高い。
AIデータセンター需要がIQEを黒字回復に導いたが、中国によるインジウムリン(InP)の支配は、光インターコネクトブームの根底に潜む脆弱なチョークポイントを露わにしている。
IntelとASMLがHigh NA EUVを量産へ進めることは、次世代ノードの競争が実はサプライチェーン競争であることを示しており、日本の材料・装置メーカーが静かなレバレッジを握っている。
Kioxiaは新たなNAND価格急騰を回避し、SK Hynixとの深い提携も拒否。データセンター需要が高まる中、長期契約と規律ある生産能力拡大を選択。
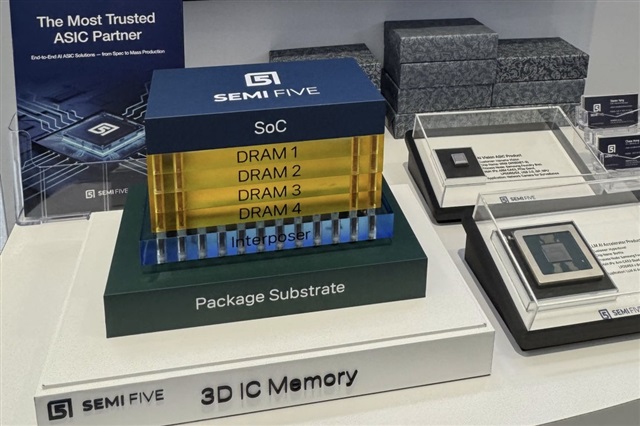
SEMIFIVEがSamsungで初の大規模4nmプログラムを実施したことは、カスタム推論シリコンが今や設計の問題ではなくキャパシティ争奪戦であることを示す。日本のファブレス構想も同じ壁に直面している。
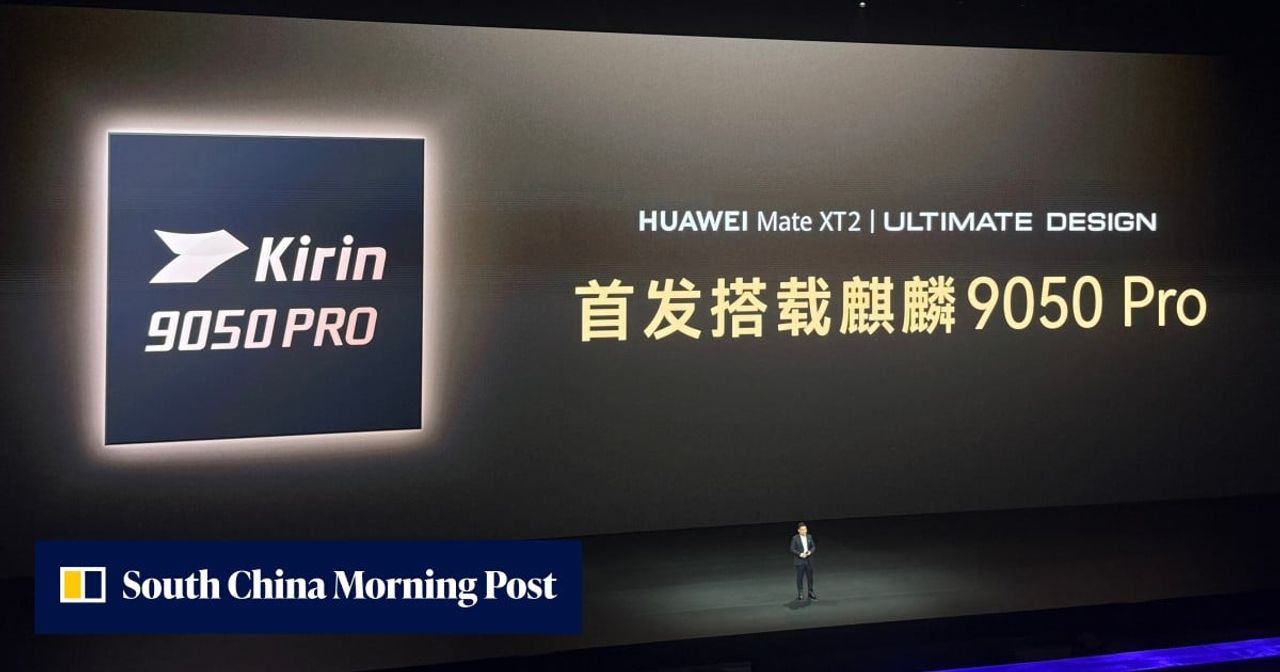
HuaweiのKirin 9050 ProがLogicFolding技術を初めて搭載。最先端の露光技術に頼らず回路を垂直に積層することで性能向上を実現する、新たな制裁回避の手法として注目を集めている。
リサイクル業者の設備増強は、工場稼働率がバックアップ電源サプライチェーンに依存する構図と、それを静かに支える循環型経済の実態を示している。
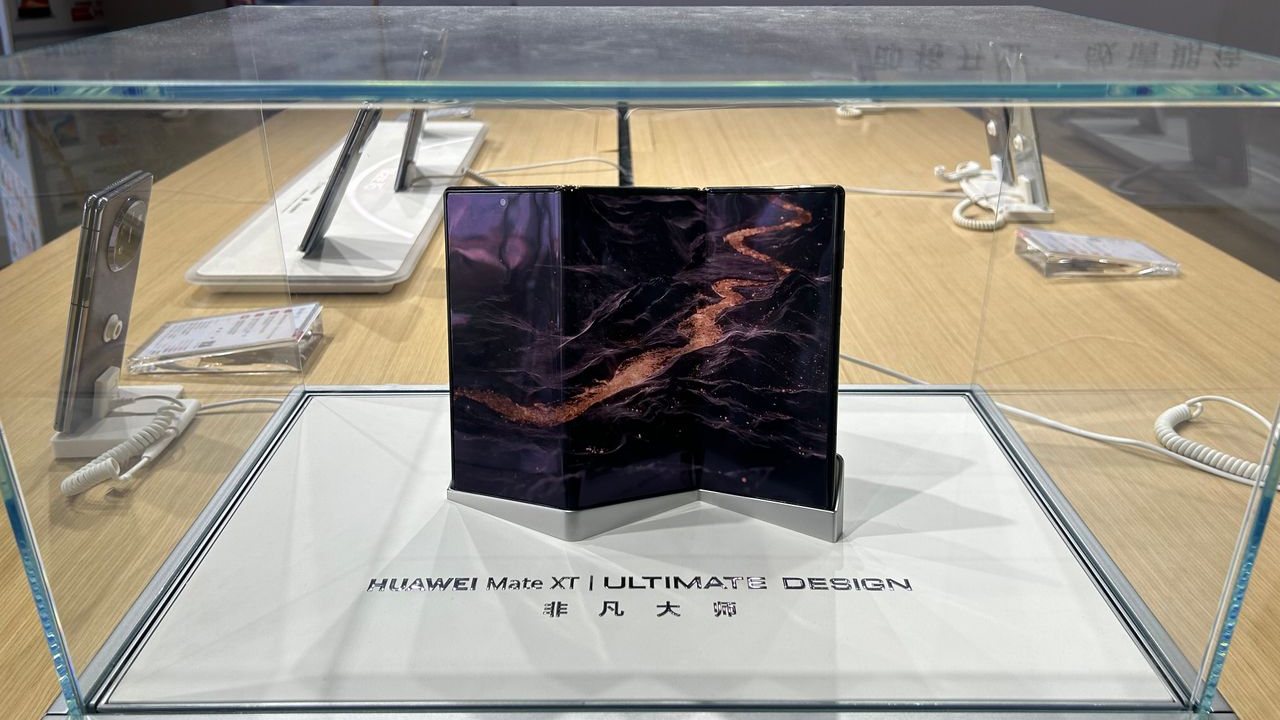
HuaweiのMate XT 2はHiSiliconのKirin 9050 ProとHarmonyOS 7を搭載し、米国の輸出規制によって損なわれるのではなく、それに適応した設計思想を示している。
Google、Amazon、OpenAIが自社開発チップでGPUの覇権を侵食しつつある。AIコストの経済構造が再編される中、日本のコンピュート依存の深刻さが改めて浮き彫りになっている。
HuaweiのKirin 9050 ProがLogicFoldingをデビューさせ、より微細なノードを使わずにトランジスタ密度を約55%向上させ、消費電力を大幅削減したと主張——輸出規制に対する回避策として注目される。
SK Hynixは光州と龍仁の両拠点を並行稼働させる可能性を検討している。装置メーカーにとっての核心的な問いは、これが純粋な需要の上積みなのか、それとも龍仁後期フェーズの支出を振り替えたものに過ぎないのかという点だ。
SEMIが発表した2四半期連続の過去最高記録は、AIへの設備投資超サイクルが構造的な潮流として定着したことを裏付けており、日本の装置メーカーはその恩恵を直接受ける位置にある。
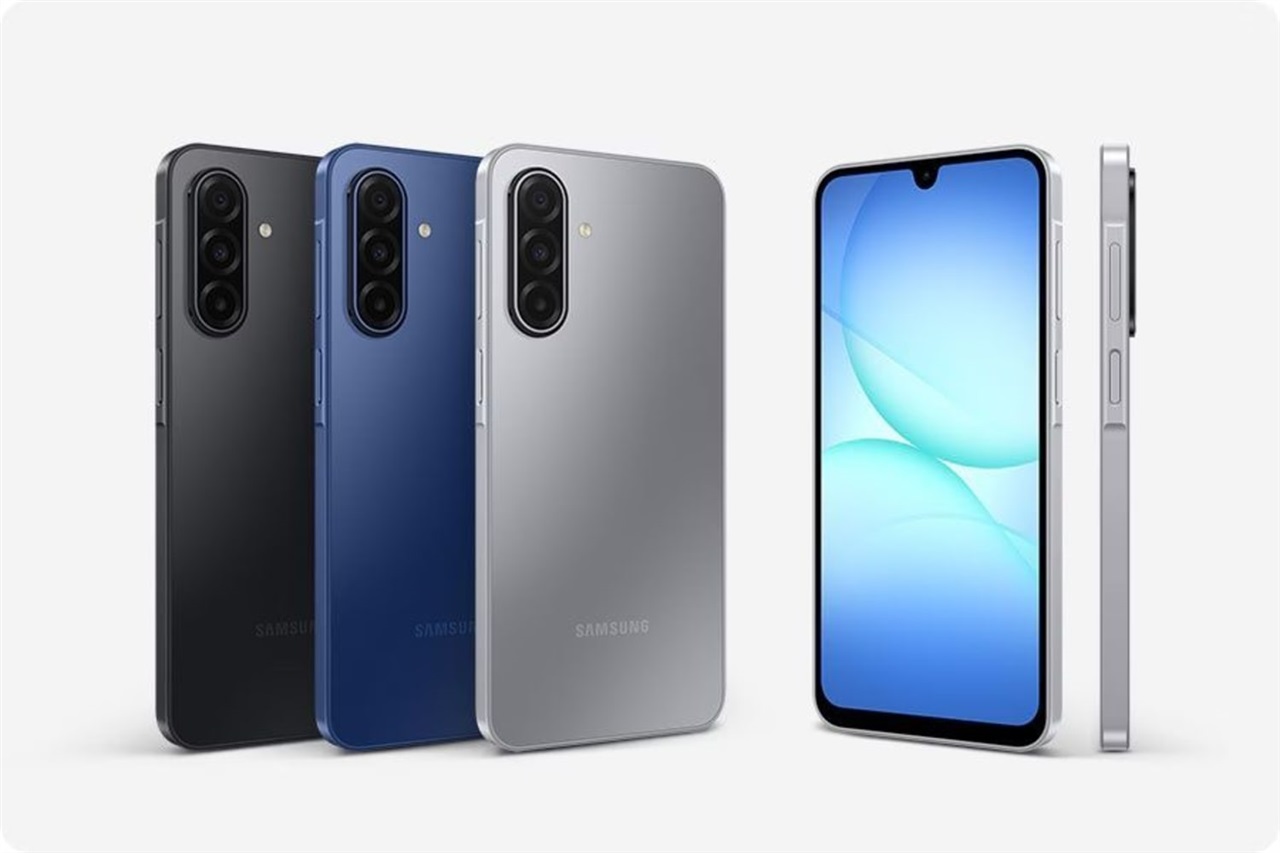
メモリ価格の上昇が競合他社を圧迫する中、SamsungはGalaxy Aの生産を拡大。一方、HBM4需要が同社の4nmキャパシティの過半数を占める。サプライチェーンを活用した戦略的な動きだ。
SEMI と Silicon Catalyst によるアライアンスは、チップ業界で最も困難な課題——試作シリコンを商用製品に転換すること——に照準を定める。だが初期マップに日本の名はなく、その空白は多くを物語る。
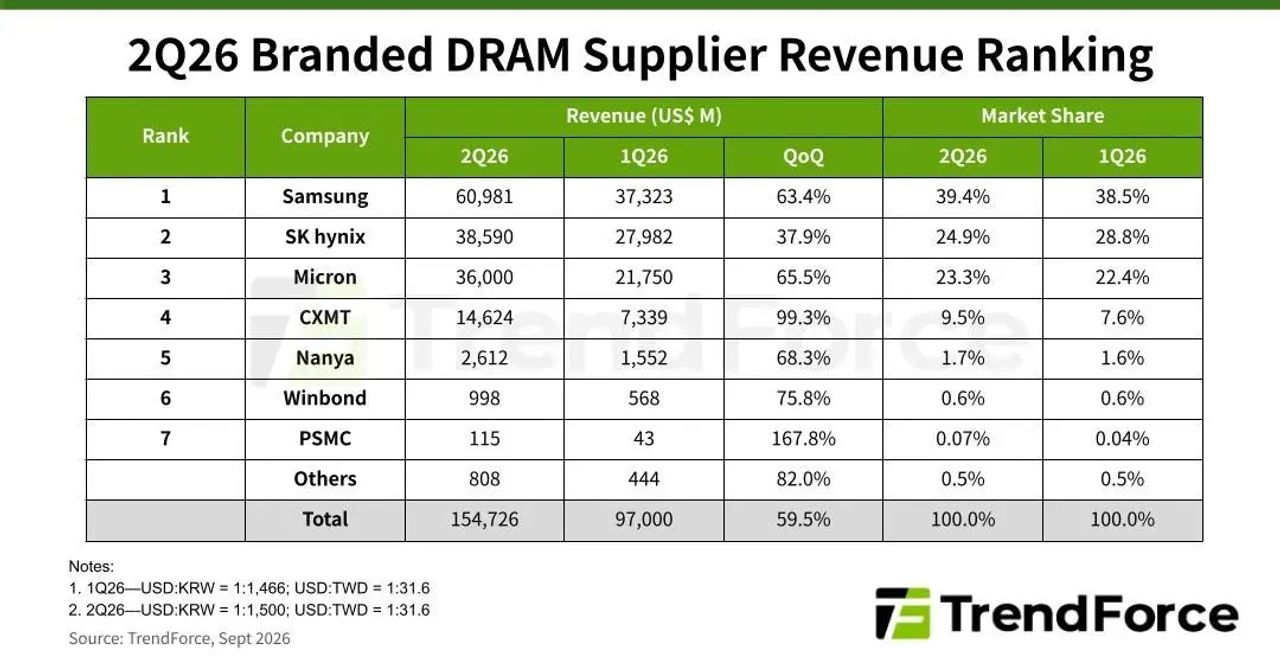
AI主導の需要拡大とサプライヤー在庫の過去最低水準への落ち込みが重なり、DRAMの契約価格が前四半期比59.5%上昇。企業購買担当者はハードウェアコストの前提を見直すことを余儀なくされている。
Intelが3度目の値上げを準備中と報じられ、AMDも追随するとみられる。低価格シリコン時代の終焉により、企業はハードウェア更新予算の見直しを迫られている。
SEMIは欧州の次期半導体法を工場補助金からさらに進め、装置・材料・強靭性に注力するよう求めている。この動きは日本が供給網での強みをどう位置づけるかに影響を与える。
ASMLがHigh-NA EUVと大型の12インチフォトマスク形式をDRAMとロジックに2028年までに導入する取り組みは、最先端サプライチェーンを再編成する――そしてその中核に日本の素材大手企業が位置している。
AIデータセンターがGPUへの液体冷却を推進する一方、低消費電力部品は「サーマル・オーファン(冷却孤児)」と化している。次の戦場は配管では対応できない熱であり、2027年にはスマートフォンにまで波及する。
Merckは、AI時代のチップ覇権は単一の製造ノードではなく、材料・パッケージング・計測技術の統合にかかると主張する。この論点は日本のサプライチェーンの強みに有利に働く。
トランジスタの微細化が頭打ちとなる中、チップレット・パッケージングがTSMC、Intel、Samsungの真の差別化要因となり、コンピュート分野の競争地図を塗り替えつつある。
再生可能エネルギーの供給過剰の管理は、確保することと同様に戦略的な課題となりつつある。台湾の送電網における実験は、日本の半導体復活が無視できない制約を予見している。
ニューデリーが半導体・電子機器サプライチェーンにおける中国依存を率直に認めたことで、「China+1」戦略の限界が露呈し、日本企業は「デリスキング」戦略の見直しを迫られている。
光学顕微鏡と電子顕微鏡を組み合わせたシステムを構築するオランダのTU Delftスピンアウト企業が、画像精度が先端半導体製造における戦略的なボトルネックになりつつあることを示唆している。
SK Hynixのコントローラー設計をめぐる動きは、メモリメーカーがストレージの「頭脳」を自社で掌握しようとしていることを示すものであり、AIデータセンターのサプライチェーンを引き締め、パートナー企業への圧力を高めている。
Air Products、Axcelis、Corning、Pacifico Energyが韓国の半導体材料・製造装置・クリーンエネルギーに計20億ドルを誓約。フレンドショアリングが加速し、日本が誇る材料分野での影響力が縮小しつつある。
AppleがChinaのCXMTに秋波を送る真の狙いは、DRAMの調達そのものではなく、Micron、Samsung、SK hynixへの価格交渉力を高めることにある。ただし、その代償として政治的リスクを引き受けることになる。
工作機械メーカーが先進パッケージングへの参入を進める動きは、AIインフラの拡大が装置サプライチェーンを再編しつつあることを示しており、日本の精密工具メーカーに圧力をかけている。
Zeissの幹部が中国の半導体製造技術は約15年遅れていると指摘した。本質はオプティクスという絞り点にあり、その周辺装置スタックにおける日本の突出した役割が問われている。
AMDのThreadripper Halo StationとRyzen AI MAX PCは、フロンティア規模のAI推論をデスクに持ち込み、エンタープライズ向けモデル開発の場を再定義しようとしている。
設計IPは規模こそ小さな市場だが、コスト・消費電力・セキュリティに対して絶大な影響力を持つ。ArmのIPを巡る支配力とRISC-Vの台頭は、日本を含む各国の半導体戦略を塗り替えていく。
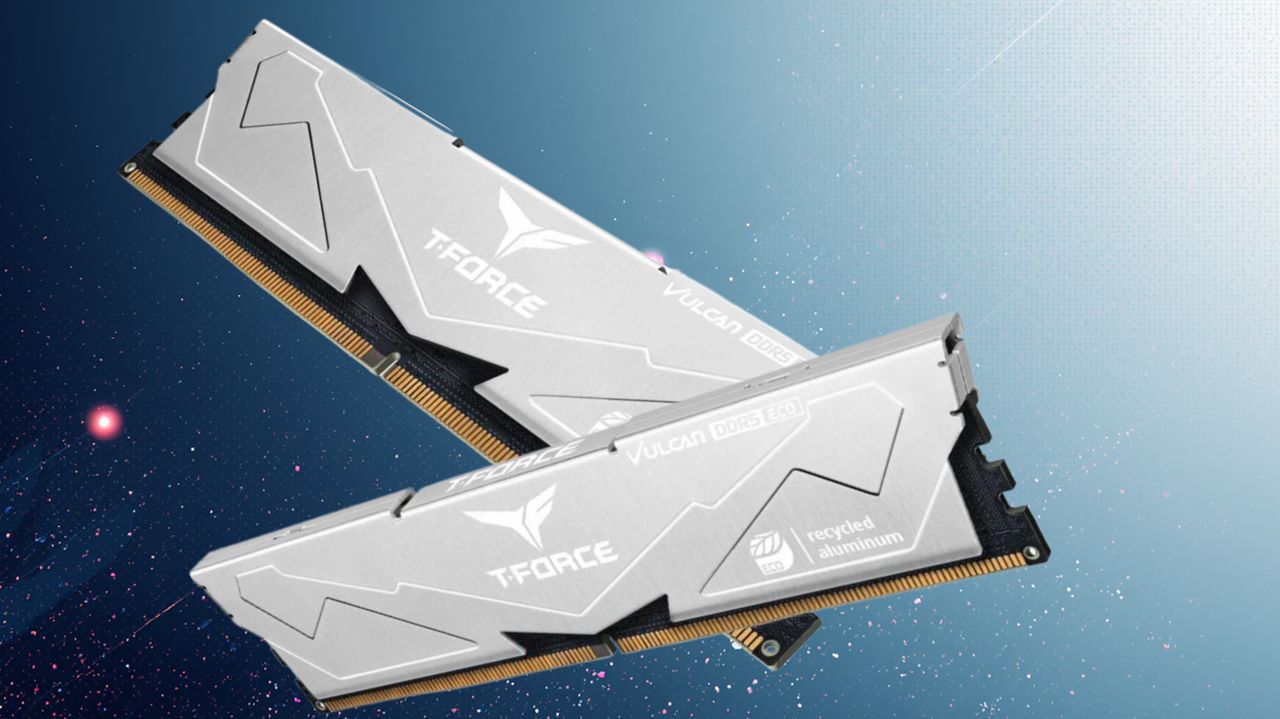
DDR5-6400の32GBキットが405ドルで「お得」に見えるとすれば、それはAIデータセンター需要がメモリ市場全体を押し上げているからにすぎない。この痛みは一時的な現象ではなく、構造的な問題だ。
AMDのThreadripper Halo Stationは本格的なAI演算能力をデスクに持ち込み、NVIDIAのDGX Stationに真正面から挑む。その本質は、日本のデータ主権要件にも合致するローカル・オンプレミスAIへの揺り戻しである。
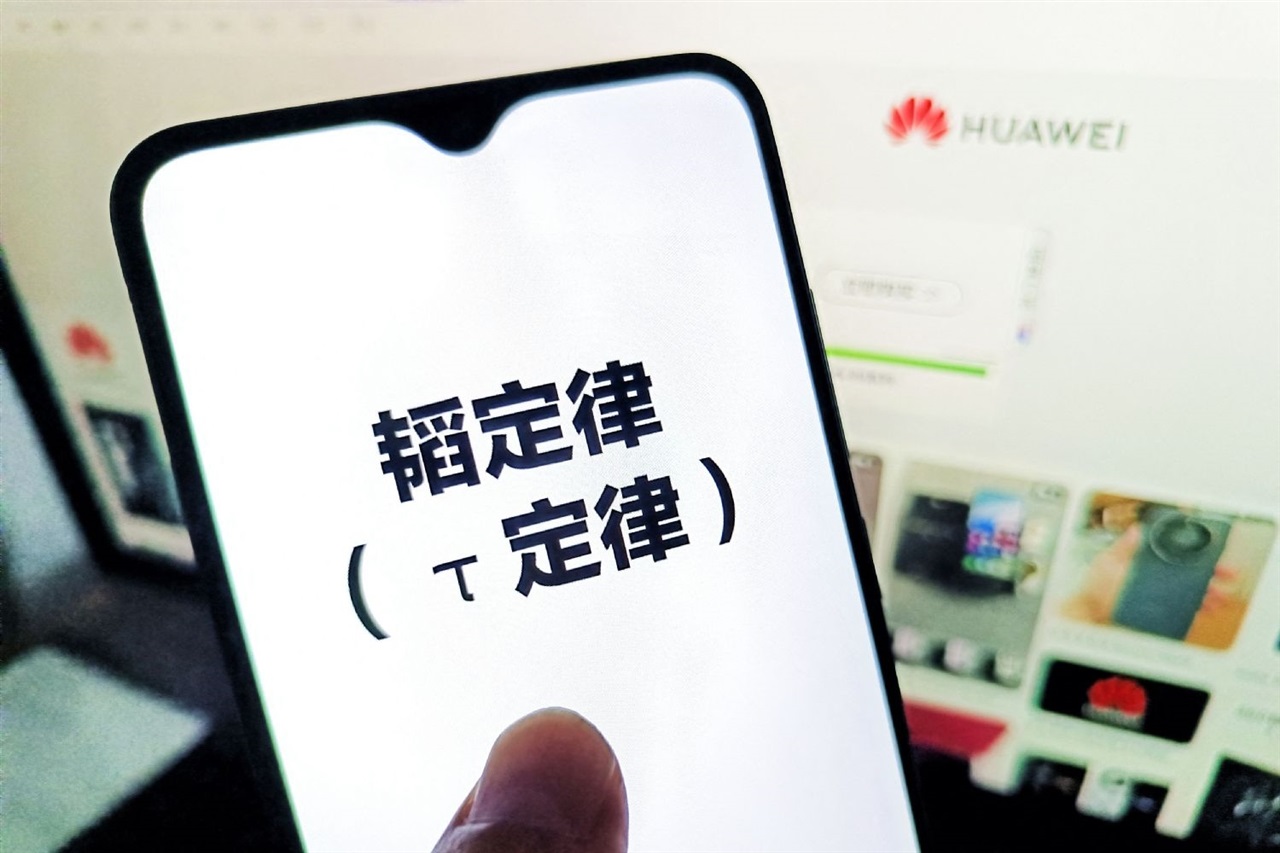
Huaweiは、Tau Scaling Law設計が積層ロジックの発熱問題を克服すると主張。製造ツールの制約を受けながらも国産チップの前進を図る。
DeepSeek がギガワット級サイトで Huawei Ascend 950DT チップを16万基稼働させる計画は、中国が国産推論スタックへ軸足を移す転換点を示しており、AI ハードウェアの勢力図を塗り替えつつある。
RTX 50 Founders Editionカードを定価で手渡し販売するのは、供給管理とブランド信頼性のための戦略的行動であり、慈善ではない。消費者向けGPU価格がいかにMSRPから乖離しているかを如実に示している。
SamsungとSKのトップがファン・ジェンスンCEOとの会談のためニューヨークを訪問。メモリ大手2社が米国での拠点整備によって関税リスクをヘッジする動きは、HBMのサプライチェーンと日本自身の戦略的立場を大きく塗り替えつつある。
北京は単一の国家チャンピオン企業モデルから、DRAM、3D NAND、ニッチフラッシュそれぞれを担う三つの専門企業体制へと転換。集中リスクを分散し、より広範な製品カバレッジの確保を図る。
AI アクセラレーターに資本が集中する中、アナログ/混在信号EDAと設計移行は、サプライチェーンの強靭性における見過ごされた隘路となりつつある。日本のアナログ基盤も例外ではない。
PlesseyとyieldWerxの取り組みが示すのは、近眼ARディスプレイが量産経済性を実現できるかどうかを決めるのは光学設計ではなく欠陥密度だという事実だ。
HBMの性能限界がDRAMセルから先端パッケージングと垂直積層へと移行するにつれ、日本が静かに支配するバックエンドサプライヤーへと価値が集まりつつある。
装置メーカーのScientechは受注視界が2028年まで延び、2027年の生産能力は逼迫が見込まれるため顧客を選別する可能性もある。ボトルネックはツール層へと上流に移行しつつある。
ハイブリッドボンディングが2027年から2028年の生産能力を左右するパッケージング技術として台頭している。チップ性能の重心がウェーハから組立ラインへとシフトしつつある。
DeepSeekがNVIDIAの中国向けGPUではなくHuaweiのAscend 950DTを選択したとの報道は、中国が自己完結型のAIスタックへと決定的に傾いていることを示している。
ディスプレイドライバ以外でQualcommの受注を獲得した韓国のOSATは、ファブレスメーカーに特化した専業パッケージングの台頭を示している。日本のサプライチェーンにもその影響は及ぶ。
Nanya と ESMT は2026年8月に過去最高の売上を記録し、第3四半期の契約価格も堅調に推移した。コモディティ・メモリの市況サイクルは明らかに転換点を迎えており、そのコスト圧力はサーバー、デバイス、そして企業のIT予算へと波及していく。
AI演算の成長がインターコネクトを光学系へ押し進め、故障解析と材料検証が静かなボトルネックとなり、実質的なレバレッジを持つようになっている。
中国のMontageがCXL 3.2とDDR6に進出し、SamsungとSK Hynixのラインに採用され、AI時代のメモリインターコネクト分野でRenesasに挑戦。
中国を代表するDRAMメーカーが上海市場での上場審査を進展させており、この資金調達は北京によるメモリ自給推進を強化する一歩となる。
TSMCは、積層数の増加により欠陥の検出が困難になる中、X線検査に対応したHBMおよびDRAMの設計を求めている。メモリの戦場は今やダイではなくパッケージングへと移行した。
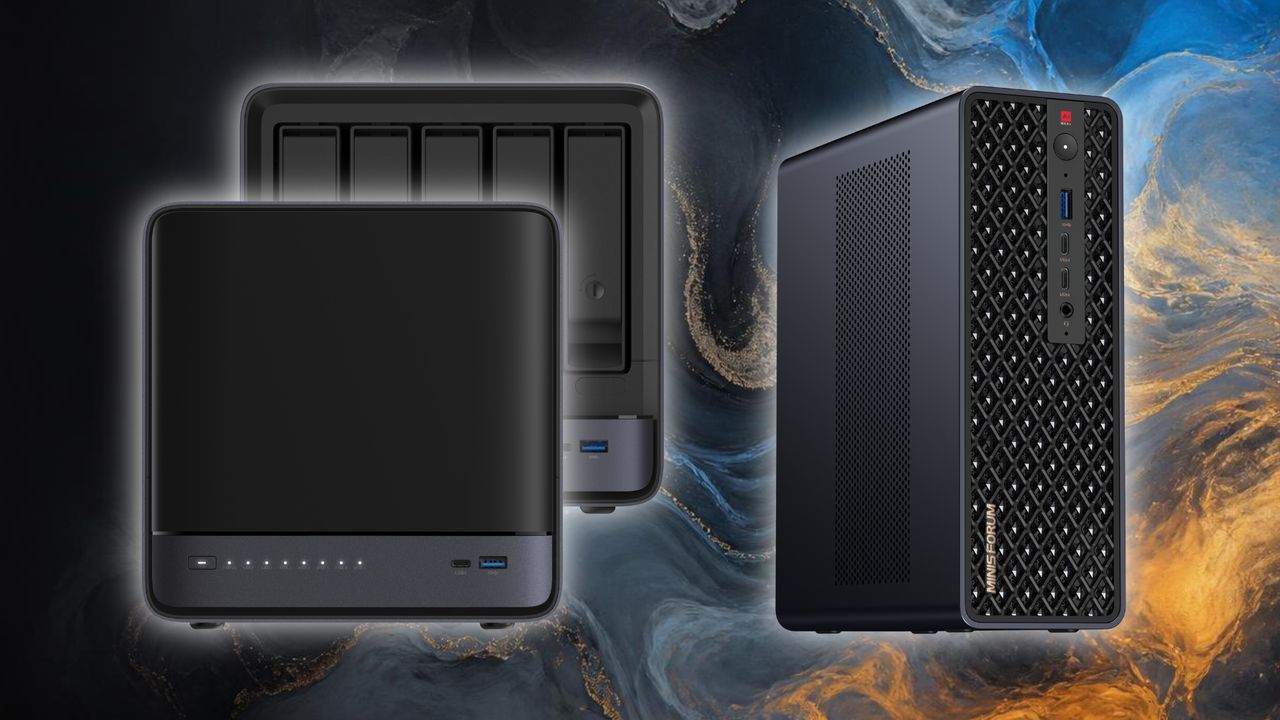
ユニファイドメモリを搭載したミニPCやNASボックスにより、プライベートなローカルモデル実行コストが大幅に低下し、クラウド推論への挑戦と企業における「構築か調達か」の判断基準の見直しが迫られている。
インドの第2波半導体補助金は、フォトニクスやHBMの進展とともに、バリューチェーンの高度化への本格的な転換を示しており、日本自身の半導体戦略にも新たな圧力をかけている。
UnimicronがMediaTekに対し2029年まで供給を保証する姿勢は、基板がAIサプライチェーンで最も厳しいボトルネックとなったことを示し、日本のIbidenと新光電気に有利に働く。
微細化されたGaNノードが高速RF伝送を実現し、化合物半導体をニッチ部品からAIデータセンターと宇宙通信網を左右する重要ハードウェアへと引き上げる。
輸出規制により、中国の資本市場は自給自足へと方向転換している。チョークポイント技術に関連するStar Market上場企業の割合は、2022年の8.1%から今年は約20%に増加した。
ヒートスプレッダーメーカーが500トンプレスを増強する動きは、Broadcomの慎重な見通しが収益性に疑問を投げかける中でも、AI構築がさらなるシリコンの発熱に賭けていることを示している。
中国の主要DRAMメーカーがDDR5とLPDDRの推進に向けて日本で採用活動を展開し、メモリ分野のリーダーシップ争いが希少なエンジニア人材の獲得競争へと発展している。
GoogleはカスタムTPUの投入ペースを2年に1度から年2回へと加速させた。シリコンサイクルの短縮はAIのコスト曲線を押し下げ、クラウド依存度の高い日本の企業やSIerにも圧力をかける。
AIシリコンが高発熱・高密度化するにつれ、バックエンドのテスト工程がコスト上の関門となりつつある。プローブカードとバーンインボードは静かに戦略的インフラへと姿を変えている。
AIインフラの拡大とPhysical AIの台頭により、パワー半導体が真のボトルネックへと浮上し、データセンターからロボティクス、自動車に至るまで需要構造を塗り替えつつある。
チップおよびシステム設計における工学的意思決定が、最適化ヒューリスティクスからAI主導の選択へとシフトし、チームが複雑性とリスクを管理する方法を根本から塗り替えつつある。
AI需要がウェーハを循環的な商品ではなく戦略的なサプライチェーン層として再定義している。日本の素材メーカーがこの転換の中心に位置する。
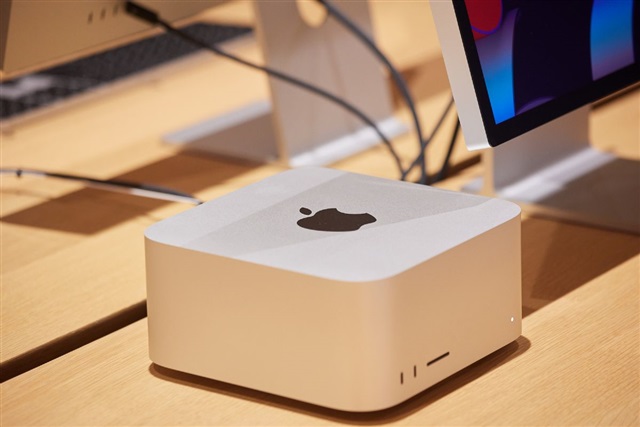
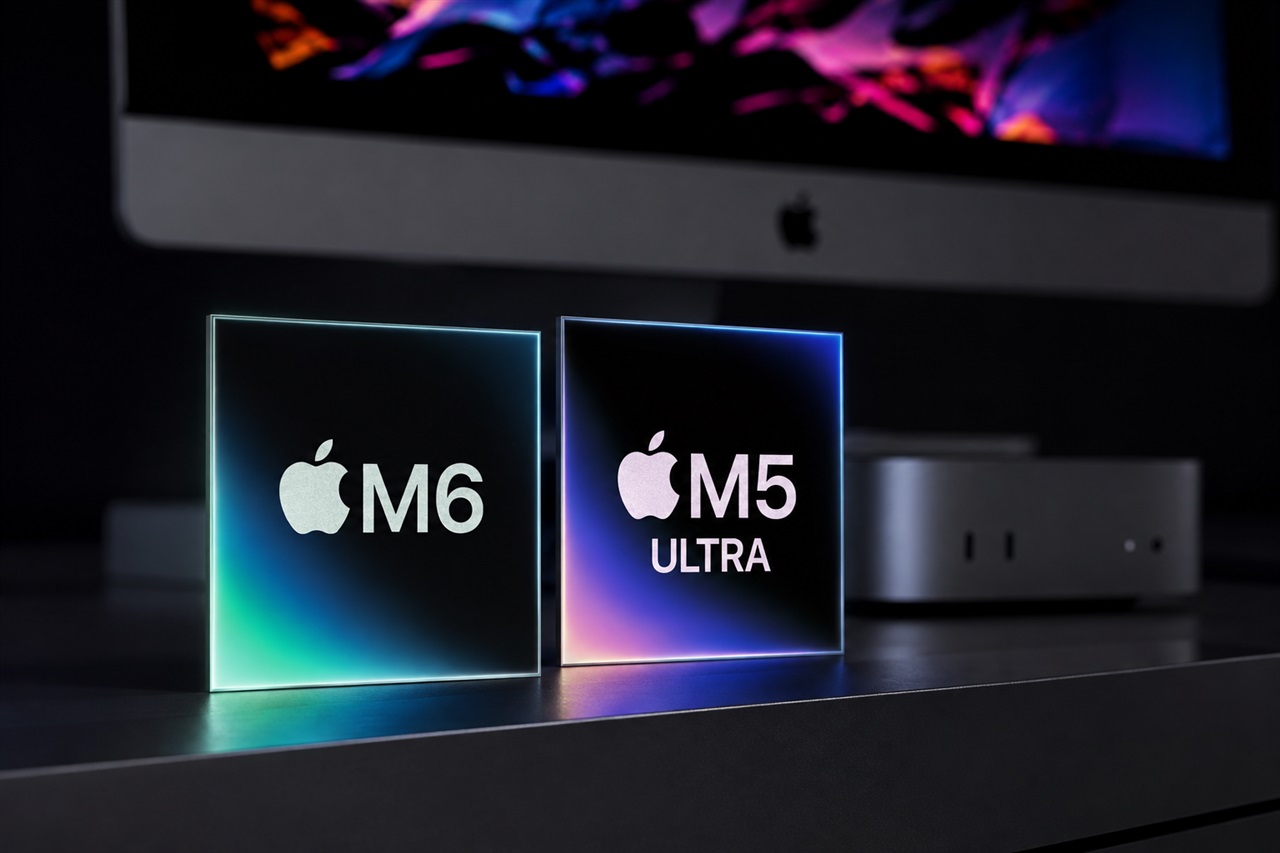
Appleはエントリー向けMac miniに初の2nmチップを搭載する一方、3nmの4ダイ構成M5 Ultraをフラッグシップとして維持し、プロセス=パワーという前提を覆す。
台湾は半導体材料の国産化を進め、海外サプライヤーへの依存を削減しようとしている。この動きは、日本の化学企業が長年保持してきた優位性を侵食する転換点となる。
AIのウェハー、パッケージング、メモリ容量への需要が成熟ノードのMCUやイメージングチップを逼迫させ、2026年まで供給不足が続く見通し。
AMECの急速なツール展開は中国の半導体装置国産化推進を示し、世界的なSPE大手を圧迫し日本のサプライチェーン影響力を再構築している。
EnflameによるShanghai上場は、輸出規制下で中国が国内AIシリコンに資金を供給するため公開市場を活用する様子を示している。顧客集中とHuaweiの影が真のリスクだ。
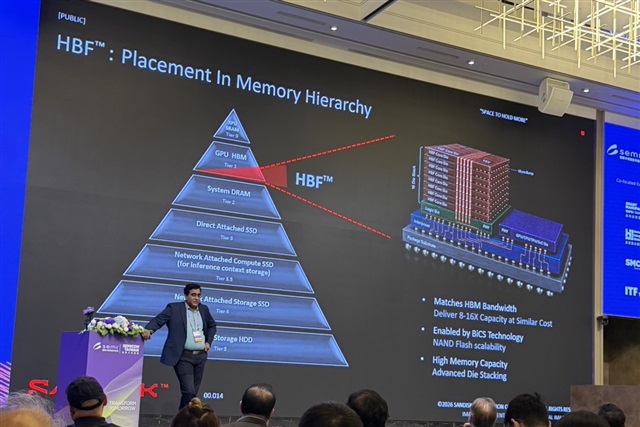
フラッシュベースのHBFは、HBMクラスの帯域幅を8〜16倍の容量で実現すると主張し、推論処理のメモリボトルネックに照準を当ててHBMの牙城に挑む。
Hua Hongの20億ドル規模の特殊ファブ拡張は、中国が成熟ノード生産能力の増強に本腰を入れていることを示しており、価格圧力をかけつつ日本の半導体材料・アナログメーカーのサプライチェーン戦略を再構築させている。
Broadcomのソフトウェア部門トップは、Armがエンタープライズ領域で意味を持つまで少なくとも3年、RISC-Vはその期間内では現実的でないとの見方を示した。障壁となっているのはシリコンではなく、ソフトウェアスタックだ。
Lamの3億1000万ドルR&D投資により、装置イノベーションがTSMCの工場隣接地に移行し、日本のTokyo Electronに圧力をかけ、Rapidusのツールアクセスを試す展開に。
台湾の装置メーカーが先端パッケージング市場を掌握すべく結集している。これはAIチップの新たな価値の中心地だ。日本の後工程サプライヤーは初の本格的な対抗勢力に直面している。
AIはチップ競争の軸を単純なプロセス微細化からパッケージング、ヘテロジニアス統合、インターコネクトへと移行させており、サプライチェーン全体で価値とマージンの配分を再編している。
韓国の高級回路基板材料輸出は、AIサーバーと先端パッケージング需要により増加しており、日本の材料セクターに及ぶサプライチェーン層を逼迫させている。
ASMLの0.55 NAリソグラフィが大量生産ロジック製造に移行し、2nm以降のロードマップと日本の装置・材料サプライヤーの位置づけを再定義する。
新しいチップ研究は、トランジスタから光学、冷却、パッケージングセキュリティへと焦点を移している——これらが今やAIコンピュート経済を形作る真の制約要因だ。
Micronが旧AUO Tainan工場を稼働開始、記録的決算と労働紛争の兆候が重なる中、日本のAI構築が依存するメモリサプライチェーンは逼迫
sensiBelの光学MEMSマイクは136dBのダイナミックレンジと24ビット出力を実現し、ロボティクス、音声AI、産業IoTにとって重要な音響センシングの転換を示している。
Infineonの耐放射線チップがNASAのRoman望遠鏡に搭載され、L2で10年間の運用に備える。軌道経済の拡大に伴い、宇宙グレードシリコンは戦略的かつ高利益率のニッチ市場となりつつある。
Nvidiaは、AI基盤の競争を生の演算能力から相互接続とトラフィック制御へシフトさせている——価値とロックインがどこに発生するかを再定義している。
インドはパッケージングから設計、材料、データセンターへと進出。米国の研究所だけでなく、日本の材料・装置メーカーにも恩恵。
Nvidiaの価格決定力が限界に直面する中、真のAI競争の主戦場はシステムレベルの効率性、HBMルーティング、インターコネクトへと移行。日本の材料・SIer層が影響力を獲得する。
光集積は帯域幅の追加機能ではない。熱ドリフトと検証ギャップが全システム協調設計を強制し、先端パッケージングにおける勝者を再定義する。
SK Hynixは日本国内での合弁メモリ工場の候補地を調査中。AI需要急増の中、装置・材料への近接性がコスト圧力を相殺できると見込む。
北京による国産AIシリコン推進が初の黒字企業を生み出しているが、業界内で勝ち組と脱落組への二極化が急速に進んでいる。
Gudengは2027年から複数年にわたる2桁成長のパッケージング需要を示唆。真のAIボトルネックはチップの背後にあり、日本が重要な要衝を握る。
規制主導のフッ素フリーコーティング需要が静かに電子材料サプライチェーンを再編し、日本の化学大手に圧力をかけている。
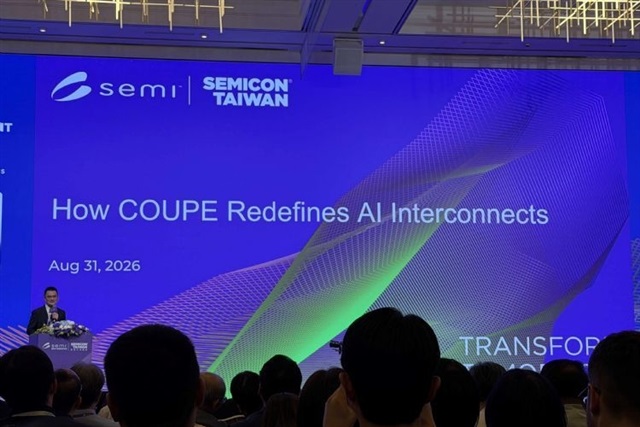
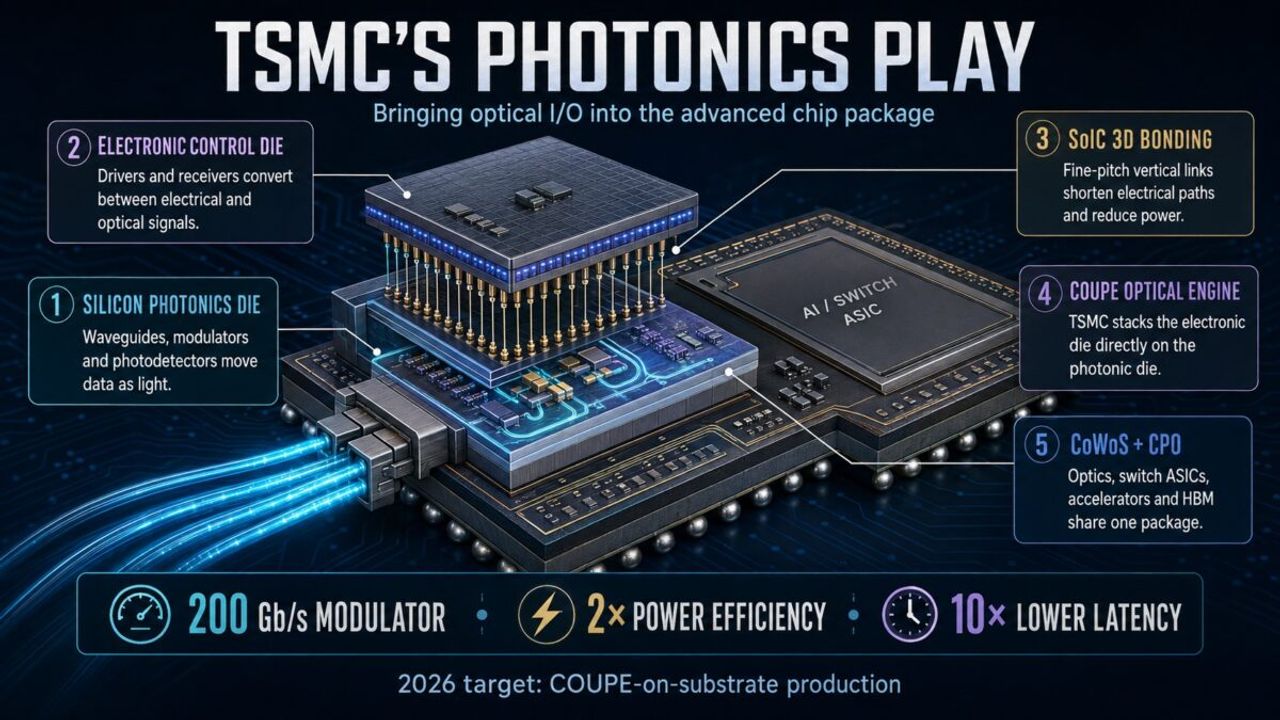
TSMCのCOUPE帯域幅ロードマップは光学系をパッケージ内に移行させ、データ移動を次のファウンドリの堀へと変え、フォトニクスサプライチェーンを再編成する。
CXMTが報告した870%超の収益増は、中国のDRAM分野における急速な台頭を示す。より大きな意味は、メモリー主権が世界のサプライチェーンと価格形成を再構築しつつあることだ。
TSMCのArizona工場とKumamoto工場はまだ台湾とのコスト面で競争できていないが、地理的レジリエンス、顧客との近接性、主要市場における補助金付き生産能力を確保している。
DRAM/NANDの組み合わせがフラッグシップチップセットの価格を上回り、1年で340%上昇。AIのメモリ需要がスマートフォンの部品構成を静かに書き換えている。
Oxfordのハードウェア管理型HBM-HBF設計は、希少な帯域幅と高密度フラッシュを組み合わせ、真の推論ボトルネックは演算能力ではなくメモリ容量にあることを示唆している。
EPFLの分極スーパージャンクション研究がGaN-on-siliconを高効率化へ推進、シリコン系パワー半導体の既存勢力を脅かし、EV、データセンター、産業用電力のロードマップを再構築する。
Purdueの99%の精度でH100を検証したサイクルレベルGPUシミュレーターは、AI価値がチップ速度から分散システムアーキテクチャへ移行している方向を示している。
NvidiaのRubinがラック電力を1MW近くまで押し上げる中、中国初の国家液体冷却規格が策定され、インフラ競争の焦点がチップから熱設計と電力設計へとシフトしている。
コミュニティによるDLLパッチで旧世代のAmpereカードでDLSS 5を動作させたものの、フレームレートが一桁台に落ち込み、AI機能が新型シリコンに制限される理由とアップグレードサイクルを促進する仕組みが明らかになった。
TSMCの第2四半期のボーナスは約50%増の360億台湾ドルに達し、36%の売上成長を上回った。人件費の上昇はAIブームがもたらす隠れたマージン圧力を露呈し、日本の半導体工場にも波及している。
メモリ競争は、HBMの積層増加からデータ移動の高速化へと軸足を移している。ワットあたりの帯域幅が新たな戦場となり、日本が供給するサプライチェーンを再構築している。
TSMCの238ページに及ぶ報告書に埋もれた運営詳細から、次世代先端チップの生産地を左右する水、電力、労働力の制約が明らかになった。
AIの構築はGPUだけではない。需要はディスプレイ、コントローラー、電源インターフェースへと拡散しており、産業用サプライヤーに静かな成長の道を開いている。
中国政府による半導体サプライチェーンの「安全性向上」宣言は、技術的マイルストーンというよりも、企業がシリコン調達リスクをヘッジする方法を再編する戦略的シグナルである。
Georgia Tech大学の研究により、ウェハースケール光リンクにおける熱チューニング停止がLLM訓練の隠れた障害となっていることが判明し、強誘電体による解決策で2.7倍の性能向上が報告されている。
IntelのCrescent Islandは、エージェント型推論における演算処理ではなくメモリのボトルネックを標的とする。Nvidiaに対するコストと容量の勝負が、企業のAI経済性を再構築する。
Appleの初の2nmチップが静かにMac miniに搭載された。焦点は性能ではなく、リスク管理された製造プロセスの検証であり、真の恩恵は日本の材料サプライチェーンに及ぶ。
学術研究がチップ設計ツールの欠陥を暴露―配線長が実性能の予測を停止―EDAのAIロードマップをポストルート目標へと方向転換させる。
AMDがVersal RFチップにネイティブUCIeを搭載したことで、価値がシリコンから相互接続とパッケージングへ移行しつつあることが示された。日本の材料・SIer基盤はこの変化を活用すべきだ。
Lam Researchによる30億ドル超の投資攻勢は、オレゴン州の新研究所を軸に、AIのボトルネックを再定義する。それはチップそのものではなく、それを製造する装置にある。そして日本のWFEエコシステムはまさにその最前線に立たされている。
310億ドル超のNAND増産投資が日本に着地、メモリー供給逼迫局面と重なる。規模よりタイミングこそ、AI時代の調達担当者と開発チームへの本質的シグナルだ。
InfineonがインドのC2iを買収し、AIラック向けの電力供給を掌握。データセンター競争はFLOPSからボードレベルのワット数へとシフトしている。
Nvidiaの見通しは、AI需要が依然として供給を上回っていることを示し、メモリ、電力、冷却へのボトルネックを押し広げている。今やGPU単体ではなく、この希少性がペースを決定している。
AIメモリ需要、パッケージングのボトルネック、台湾への集中が半導体サイクルを再構築しており、日本の装置・材料メーカーにとっての重要性が高まっている。
YMTCがNAND分野でSK Hynixに迫り、CXMTがhigh-k DRAMを採用する中、世界的なメモリ逼迫によりクラウド設備投資がチップへ集中。Kioxiaと日本の材料サプライチェーンは両面で影響を受ける。
台湾当局によるUnimicronへの原産地表示に関する捜索は、コンプライアンス問題をAIおよびHPCチップを支えるABF基板のチョークポイントに対するストレステストへと変貌させた。
中国がYangtze Memory周辺で国内半導体自給体制を深化。日本の装置・材料大手にとって、現地化は短期的な顧客であると同時に長期的な脅威となる。
UCLAが公開した3D/2.5Dチップ設計向けオープンベンチマークスイートは、チップレット研究への参入障壁を下げ、クローズドなEDAワークフローに圧力をかけると同時に、先端パッケージングに強みを持つ国々を有利にする。
NvidiaはVera Rubin向けHBM4の発注を8段積層へシフト、最高密度よりも歩留まりと熱制御の余裕を優先。メモリ不足がアクセラレータ設計を左右する構図が鮮明に。
中国のファウンドリは国内需要を背景に成熟ノードで高稼働率と収益性を実証した。しかし、リソグラフィと最先端プロセスにおける本質的な格差は依然として埋まっていない。
Enflameの上海上場は、中国が国内AIシリコンに資金を供給するため資本市場を活用していることを示す。真の問題は、国産チップが急成長するモデル競争を支えられるかだ。
LLMは仕様書から形式プロパティのドラフトを生成できるようになったが、信頼性のギャップは残る。真の価値は、シリコン開発スケジュールを停滞させる検証ボトルネックの解消にある。
カスタムDRAMに直接コンピュートを積層する手法で、HBMでは安価に解決できない帯域幅のボトルネックに挑む。日本のパッケージング・材料サプライチェーンにも恩恵が及ぶ可能性がある。
AI主導のメモリ需要が部品コストを押し上げ、サプライヤーの明暗を分け、iPhone主導の回復に賭けるハードウェアメーカーに圧力をかけている。
標準的な検証フローは、設計上、データパスのバグを見逃す可能性がある。チップがより複雑化するにつれ、そのギャップは誰も吸収できないシリコンコストとスケジュールリスクになる。
記録的なメモリー市場の回復がDRAM供給を逼迫させ、価格を押し上げている。勝者はチップメーカー、圧迫を受けるのはデバイス製造業者と企業のIT予算だ。
CXMTがhigh-kメタルゲートトランジスタへ移行したことで、中国がDRAMの技術格差を縮小しつつあり、供給、価格、そして日本のメモリ材料における優位性が再構築される。
Appleが初の2nmチップをiPhoneではなくMacでデビュー。この逆転は、デバイスAIのマージンとTSMCの生産能力が実際にどこへ流れているかを明らかにする。
インドのファブとOSAT構築は生産テストエンジニアの供給を上回るペースで進んでおり、この格差は歩留まりを抑制し、テスト専門知識の所有権を再構築する可能性がある。
エッジ推論とクラウド学習の役割分担が書き換えられつつあり、企業はインテリジェンスが実際にどこに存在すべきかを再考することを迫られている。
AIと半導体需要が送電網を圧迫する中、電力取引とエネルギー管理が戦略的インフラとなりつつある――日本の半導体工場建設への警告。
Appleが制裁対象のCXMTからメモリ調達を模索する動きは、DRAM/NAND市場の逼迫を示すが、生産能力の限界と中国側の消極姿勢により、取引は象徴的なものに留まる可能性がある。
NPU 搭載のモジュラー型コンピュートが AI 推論を工場現場へ押し出し、日本の自動化・マシンビジョン大手にエッジアーキテクチャの再考を迫っている。
TSMCのCoWoS割り当てがAMDに傾くという予測は、需要と生産能力の拡大に伴い、AI加速器市場が単一サプライヤーを超えて広がりつつあることを示している。
中国の装置メーカーは国産ツールを製造できることを証明したが、まだ収益性を確保しながら販売することはできていない。利益率の圧迫により、日本のTELやScreenにとってのSPE競争が再編されつつある。
AI活用チップ設計のリーダーたちがSynopsysに集中移籍したことは、EDAにおける決定的な優位性が今やツールライセンスではなく人材にあることを示している。
中国の半導体メーカーが新たな関節エンコーダーを投入し、ヒューマノイドおよび産業用ロボットの急成長市場を標的に据えた。日本と欧州が長年にわたり価格決定権を握ってきたコンポーネント・ニッチに、着実に食い込みつつある。
台湾のAI需要主導による輸出急増が、メモリ不足と電力網の容量制限という二つの厳しい限界に突き当たり、その影響は企業向けハードウェアの価格設定に直接波及している。
InfineonはインドのC2iを買収し、AIデータセンターの電力供給レイヤーを掌握しようとしている。効率性が計算能力と同様に経済性を左右する時代が到来しつつある。
Samsungの4nmラインはNvidiaの量産によって稼働率が上昇しており、価格決定力が回復し、TSMCに対する実行可能な最先端代替となる可能性を示している。
中国のIDM企業CRMとSilanが2026年上半期に好調な利益を計上。中国のパワー半導体増産が日本メーカーの利益率を脅かす兆候となっている。
TSMCサプライヤーが新竹にPFA化学配管工場を計画、かつて製造ラインを停止させたニッチな隘路を解消へ。小さな部品、過大な影響力。
Nexperiaの中国子会社がオランダ本社から切り離され、主要な自動車用チップメーカーが二つのサプライチェーンに分割、自動車メーカーに再認定を強いる事態に。
Nexchipのイメージセンサーと電源チップへの進出は、中国のレガシーノードファウンドリが利益率と引き換えにシェアを追求していることを示し、日本のアナログおよびセンサー大手に圧力をかけている。
60ミクロンの「OK」刻印が話題を呼んでいるが、真の焦点はXiaomiがフラグシップAI SoCを自社開発し、垂直統合を深化させたという事実にある。
結晶成長を標的とするインドの小規模材料スタートアップは、次のサプライチェーン戦場がどこにあるかを示している。ファブの前、川上である。
AIによるHBM需要の拡大がDRAM/NAND供給を逼迫させ、Amazonはデバイス価格を最大60%引き上げた。メモリ不足は今や消費者向け製品と企業予算に波及している。
スタートアップが、コンピュート下部にメモリを融合させ、HBMの数分の一の電力でSRAM級の帯域幅を実現すると提案。推論コストの壁を標的にする。
YMTCの親会社CCSHがSTAR Market上場に向け約330億人民元の資金調達を申請、NAND生産能力とR&Dに投資し、世界的な供給逼迫の中で中国のメモリ戦略を深化させる。
AMDのx86 PC CPUシェアが初めて30%を超え、ArmがPC市場全体の15%に到達。Intelの長期支配からの構造的転換が進行していることを示している。
モノリシックなスケーリングが限界を迎え、先端ノードはマルチダイ構成に依存するようになった。価値はリソグラフィからパッケージングへとシフトしており、日本はここに真の優位性を持つ。
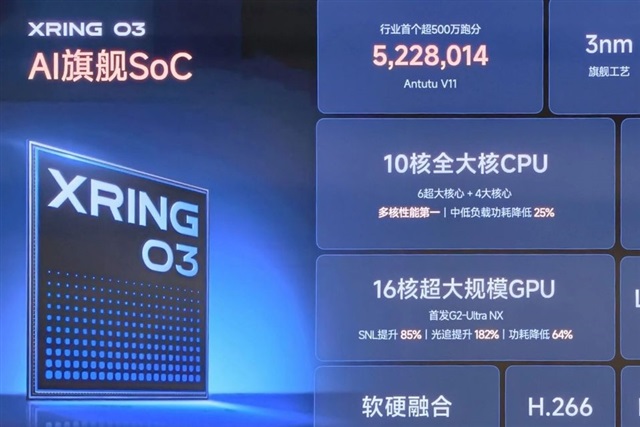
Xiaomiが自社シリコンを3つのXringパーツを通じてAIと自動運転に拡大し、外部チップ依存を削減する一方でTSMCへの依存を強める。
TPKがタッチパネルからガラス貫通配線パッケージングへ軸足を移す動きは、ディスプレイ技術が先端半導体サプライチェーンへの参入口となりつつあることを示している。
Applied Materialsは、トランジスタ数ではなく電力がAIの次なる制約要因だと位置づける。勝者はワット当たりの演算性能で測られ、材料、チップ設計、データセンター立地を再構築することになる。
NVIDIAのAIサーバー価格が15%超上昇し、高騰するメモリコストが要因となっている。安価なコンピュート拡張の終焉を示すこの動きは、日本の購入企業にAI予算の見直しを迫る。
希少材料のコスト上昇が再びチップメーカーを圧迫しており、約20年前の逼迫を彷彿とさせ、今日の広範なハードウェアインフレを助長している。
Samsungが1.4nmプロセスを2029年に先送りしたことで、TSMCへの圧力が緩和され、Rapidusを含むすべての先端ノード競争者が計画の前提とするタイムラインが再設定された。
TSMCはCOUPEを通じて光I/Oをロジックパッケージに統合し、AIのボトルネックを純粋な演算性能からチップ間のデータ転送速度とコストへと移行させている。
北京がByteDanceとTencent向けにNvidia H200を個別ライセンスで承認したが、国内製シリコンが空白を埋める中、参入の機会は狭まっている。
ベンチマークでAMDの再投入Ryzen 7 5800X3Dが旧式・新型AM4ボード双方で同等動作することが判明。DRAM価格急騰の中、既存プラットフォームの延命が新規購入を上回る選択肢に。
SK HynixはIntelのEMIBなど先端パッケージングを活用し、HBMの3D化に向けた道筋を描く。同じメモリ逼迫は、Amazonのデバイス価格上昇にも表面化している。
DRAMをコンピュート上に直接積層するSamsungのロードマップは、HBMを受動的メモリではなく能動的シリコンとして再定義する。供給逼迫がAIハードウェアコストをバリューチェーンの上流へ押し上げる中での動きだ。
16GBのRadeonの値下げは一見お買い得だが、DRAMとNANDの価格急騰は、安価なグラフィックスハードウェアが今後の大型サイクルを通じて続かない可能性を示唆している。
AIアクセラレーターがウェハーサイズを超える中、パッケージングは角型パネルへとシフトしている。ガラスコアの可能性は現実的だが、パネルレベルの歩留まりがコスト曲線の勝者を決める。
Nvidiaは、自社チップに必要な電力とデータセンター容量を確保するためバランスシートを活用し、許容できないAI減速に対する保険を購入している。
HBMは汎用品から準カスタムシリコンへ移行しつつあり、AI研究所が独自チップを設計する中、メモリーマージンが書き換えられ、日本の検査・材料サプライヤーに優位性をもたらしている。
中国の半導体・AI企業が社員に無償株式を大量付与し、人材流出を防止。硬直的な報酬体系を持つ日本は、エンジニア争奪戦のグローバル化で脆弱性を露呈している。
インドは半導体ファブへの投資にとどまらず、設計、パッケージング、製造装置、材料へと視野を広げ、アジアのサプライチェーン地図を塗り替え、日本企業にサプライヤーとしての新たな道を開いている。
AIデータセンター需要がメモリ供給を圧迫し、DRAMとLPDDR価格を押し上げ、PC出荷を抑制し次世代ゲーム機を脅かす中、AMDがシェアを獲得している。
Washingtonは外交的影響力として、Appleによる中国製メモリ調達を認める可能性があり、DRAM/NAND供給逼迫が深刻化する中で輸出規制の境界線を曖昧にしている。
中級GPU市場で稀に見る在庫処分品が話題となる一方、マクロトレンドは正反対を示している。部品コストとハードウェア価格は上昇しており、世界中の購入者を圧迫している。
Micronの10年間にわたるBoise研究開発拠点への投資と、NVIDIAが複数年のDRAM供給を確保したとの報道により、メモリがAI基盤構築における構造的ボトルネックとなったことが確認された。
プロセッサの演算速度はメモリの供給速度を大きく上回るようになった。データ移動が、理論上のFLOPSではなく、実用性能とシステムコストを決定する時代に。
電力とトークンコストの上昇が単一アクセラレータモデルを破綻させている。ヘテロジニアスクラスタが新たな基準となり、オーケストレーションソフトウェアこそが真の競争優位性となる。
YMTCの国内上場への動きは、北京のメモリ自給戦略が資本形成段階に入ったことを示しており、KioxiaとNAND価格に直接的な圧力をかけている。
AIラック内部で銅が物理的な限界に近づいている。2028年の光技術への移行はデータセンターのサプライチェーンを再編し、日本のフォトニクスメーカーに好機をもたらす。
AIチップが円形ウェハーのサイズを超えるにつれ、ファンアウト・パネルレベル・パッケージングが業界を矩形パネルへとシフトさせている。台湾がリードするが、歩留まりの課題により競争はまだ開かれている。
マルチエージェントAIはコパイロットから自律的なSoC設計およびセキュリティ検証へと移行し、シリコン信頼性の所有権と日本の半導体復興への投資先を再定義している。
Piotechの利益急増は、中国の半導体製造装置国産化がエントリー層を超えて成熟しつつあることを示し、既存企業の中国売上を圧迫し、成膜装置市場を再編している。
BroadcomはカスタムAIシリコンの規模拡大に向け最大1000億ドルの債務調達を検討。この動きはハイパースケーラーの需要を確保する一方、バランスシート・リスクを日本のサプライチェーンに輸出する。
Anthropicが元Googleチップリーダーを採用し社内AI向けハードウェア開発に乗り出したことは、最先端ラボがシリコンを購買発注ではなく戦略的レバーとして扱う時代の到来を確認するものだ。
メモトランジスタや二重記憶シナプスといった脳型デバイスは、データが存在する場所で演算を行うエッジAIの方向性を示し、企業が当然視してきた演算経済学を再構築しつつある。
中国の購入者はNvidiaより国内AIアクセラレータを選好するようになり、供給の信頼性を理由に挙げている。この変化は、グローバル・コンピュート基盤の恒久的な二極化へと固定化しつつある。
Brusselsはシリコンへの補助金からエンジニアリング人材パイプラインの構築へ舵を切る。製造能力ではなく人材こそが真の制約要因であり、日本も同じ逼迫に直面している。
Qualcommは599ドルのMacBookと高騰するメモリコストがローエンドを圧迫する中、エントリーレベルのノートPCにSnapdragon Cを投入。成長戦略を装ったマージン戦略だ。
中国のSICCが8インチSiC基板を中核収益の半分超まで拡大し、ウエハーサイズのシフトを加速させることで価格圧力をかけ、世界のパワー半導体サプライチェーンを再編している。
先端ノードの進歩は今や、資本だけでなく、共有された高品質なプロセスデータに依存している。これにより競争上の堀が再定義され、日本の研究から生産への移行におけるギャップが露呈している。
中国のラボがオープンモデルのスケールで先行を続ける一方、米国の競争力の中核はMetaやGoogleからNvidiaやAMDへと移行し、AIのフロンティアを誰が握るかという構図を再編している。
CXMTがSamsungのプロセスデータを求めていたとする証言は、同社の自主技術開発という物語を損ない、既にシェア拡大の勢いが衰える中、知的財産、輸出規制、サプライチェーンリスクを高めている。
定期的なドライバ更新の裏に隠されたAMDの真の狙い:大量販売されるバジェットGPU市場において、生のシリコン性能ではなくソフトウェア更新頻度こそが購買層を獲得する。
Modi首相がSemicon India 2026を主催する中、インドの「シリコンからシステムへ」の訴求がアジアの半導体地図を再構築し、日本企業に次の投資先を再考させている。
AirohaがIC Plusに出資し、MediaTekがリソースを提供することで、同社が黒字転換を果たし、イーサネットシリコン市場でRealtekとのより激しい競争が繰り広げられる態勢が整う。
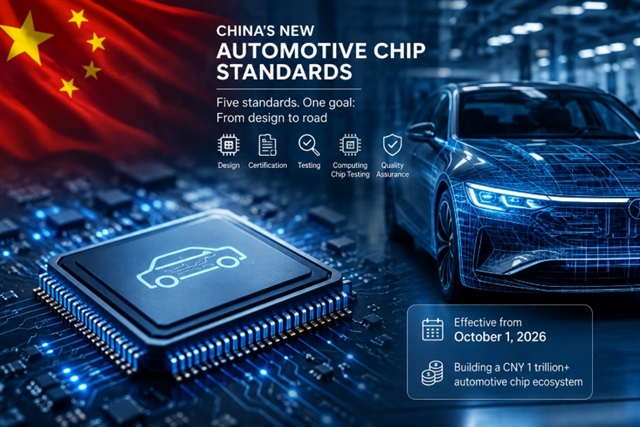
中国が発表した5つの自動車用チップ認証基準は、国産シリコン採用への最後の障壁である車両認定に照準を定めている。静かながら決定的な自動車用半導体の国産化への動き…
AI需要がレガシーDRAM/NANDを枯渇させHBMに振り向けており、ニッチメモリー価格とサプライヤーの利益が急騰。日本のデバイスメーカーとSIerはハードウェアコスト圧迫に直面。
先端パッケージングは円形ウェハから正方形パネルへと移行しつつあり、コスト志向のFOPLPとAI重視のCoPοSに分岐している。この転換において日本の材料・装置メーカーが静かに影響力を握っている。
BYDはIGBTやSiCパワーモジュールに加え、4nmスマート運転SoCの内製化を進めており、自動車メーカーがチップ制御とサプライヤー依存をどう判断するかの構図を変えつつある。
Socionextがカスタム AI シリコンに Intel の 18A-P を選択。Intel Foundry にとって稀な外部顧客による検証であり、日本の半導体設計における野心を示すシグナル。
AMDはTaalasを買収してモデルの重みをシリコンに直接刻み込み、HBMを回避する。これが拡大すれば、推論経済と日本が支えるメモリサプライチェーンを再編する。
中国は2026年までにAIアクセラレータの90%を国内調達できる可能性があり、米国製チップが後退する中でHuaweiとCambriconが恩恵を受ける。循環的な落ち込みではなく、構造的な分断である。
スマートフォン、ノートPC、自動車向けなどディスプレイドライバIC需要が回復する一方、テイク・オア・ペイ型ウェーハ契約の未消化が利益率を押し下げ、生産能力確保契約のリスクを露呈。
GoogleとAMDがCPU統合型TPUで提携しているとの報道は、エージェント型ハードウェアの専用設計とAIシリコン供給における勢力均衡の変化を示している。
AIがPIMベースの2.5Dチップレットへ移行する中、電力供給ネットワークにおける電圧降下が推論性能とパッケージング経済性の明確な上限として浮上している。
SamsungとSK Hynixが4つの新規メモリ工場を計画する中、水供給が先端半導体工場建設において電力と同等の制約要因として浮上している。
AIインフラ構築は、GPUだけでなくアナログおよび電源半導体にも負担をかけている。数年に及ぶタイトな供給と度重なる値上げがデータセンター経済を再構築すると予想される。
Armがライセンス供与から完成品CPUへと軸足を移したことで、希少なファウンドリとメモリー容量をめぐり自社顧客と競合する構図となり、SoftBankによる広範なAIインフラ戦略が試されている。
LG Electronicsが先端パッケージングに用いるレーザー直接描画装置の初受注を獲得し、長年日本の装置メーカーが支配してきた市場に参入を果たした。
TSMCは12インチ裏面銅配線と電圧調整技術で関連会社Xintecとの連携を深化。CoWoSバックエンドでの役割拡大を示唆し、AIチップ供給構造を再編する動き。
HuaweiのHubbleは長年にわたり中国の光チップサプライチェーンに種を蒔いてきた。今や800Gから3.2TのAI需要により、これらの賭けが欧米のフォトニクス支配に対する戦略的ヘッジとなっている。
プラスチック機械メーカーによる高級積層コンデンサーへの参入は、AI/GPU需要が日本が長年支配してきた受動部品マップをどのように再編しているかを示すシグナルとなっている。
DRAMメーカーが中国最高時価総額企業となったことは、消費者向けインターネット大手から北京主導のハードウェア重視への転換を鮮明にした。メモリ価格と日本のサプライチェーンにもその波紋が広がっている。
急増するAIとHPC需要がチップテストを収益源に変え、バックエンド能力がAIサプライチェーンの次なる真の制約として浮上している。
NvidiaがOpenAIのオハイオ州建設計画に保証を提供することで、チップベンダーと貸し手の境界線が曖昧になり、AIの資本リスクが一つのバランスシートに集中している。
AIの制約要因はチップから電力供給チェーン全体へとシフトしている。800VDC方式がデータセンターの電気設計を競争領域に変える。
SK keyfoundryの異例の8インチ増強が、中国需要急増に伴うレガシーノード供給逼迫を露呈。世界中の電源・アナログチップ購入者に圧力。
TSMCの海外工場は勝者と重荷に分裂している。熊本工場の黒字転換は日本の補助金モデルを実証する一方、ドイツは依然として赤字を垂れ流している。
SamsungはAIメモリ好況の恩恵を受けているが、上位5大顧客にNvidiaが不在であることが、HBM分野での遅れを示している。
AIチップの複雑化により、テストが設計ループに組み込まれつつある。KYECの4要素モデルは、日本のAdvantest及びテスト材料メーカーを押し上げる構造的シフトを示唆している。
DRAMメーカーがソーシャルメディア大手を抜いて中国最大の上場企業となったことは、消費者向けインターネットからハードテック主権への決定的な転換を示している。
429ドルで発売されたGPUが現在800ドル近くに達する事態が発生。AI主導のメモリ需要がコンシューマー市場を圧迫し、価格ショックは日本の自作PC市場やIT購買担当者にも波及している。
SMICはAI需要が予測を上回る中で生産能力を拡大している。この動きは中国の成熟ノード支配を強化し、日本の半導体製造装置メーカーにとっての賭け金を引き上げる。
NvidiaのIntel投資は約300億ドルに膨張し、約210億ドルのSpaceX株式を追加、Armからは撤退。同社の資産運用は今やエコシステム支配の手段であり、受動的な現金保有ではない。
SanDiskのHigh Bandwidth Flash提案は都合の良いベンチマークに依存し、書き込み耐久性の限界を省略している。真の問題は、NANDがAI推論でGPUの隣に確実に配置できるかどうかだ。
AI駆動のDRAM需要が消費者向けGPUを枯渇させている。最廉価カードでさえ2026年後半まで深刻な不足に直面し、ゲーマーと低予算ビルダーを圧迫している。
SamsungとSK HynixによるHBM4人材の大量採用が韓国のファブレス企業や設計ハウスのエンジニアを枯渇させ、メモリがロジック設計競争へと変貌している実態を露呈している。
メモリメーカーが故障したドライブを交換せず購入価格を払い戻す対応により、不足リスクが購入者に転嫁され、ストレージ調達のあり方が変容している。
HBMの主導企業自らがこれを暫定策と認めながら、後継技術は準備が整っていない。批判と代替案の間に生じたこの空白こそが、真の供給リスクが潜む場所だ。
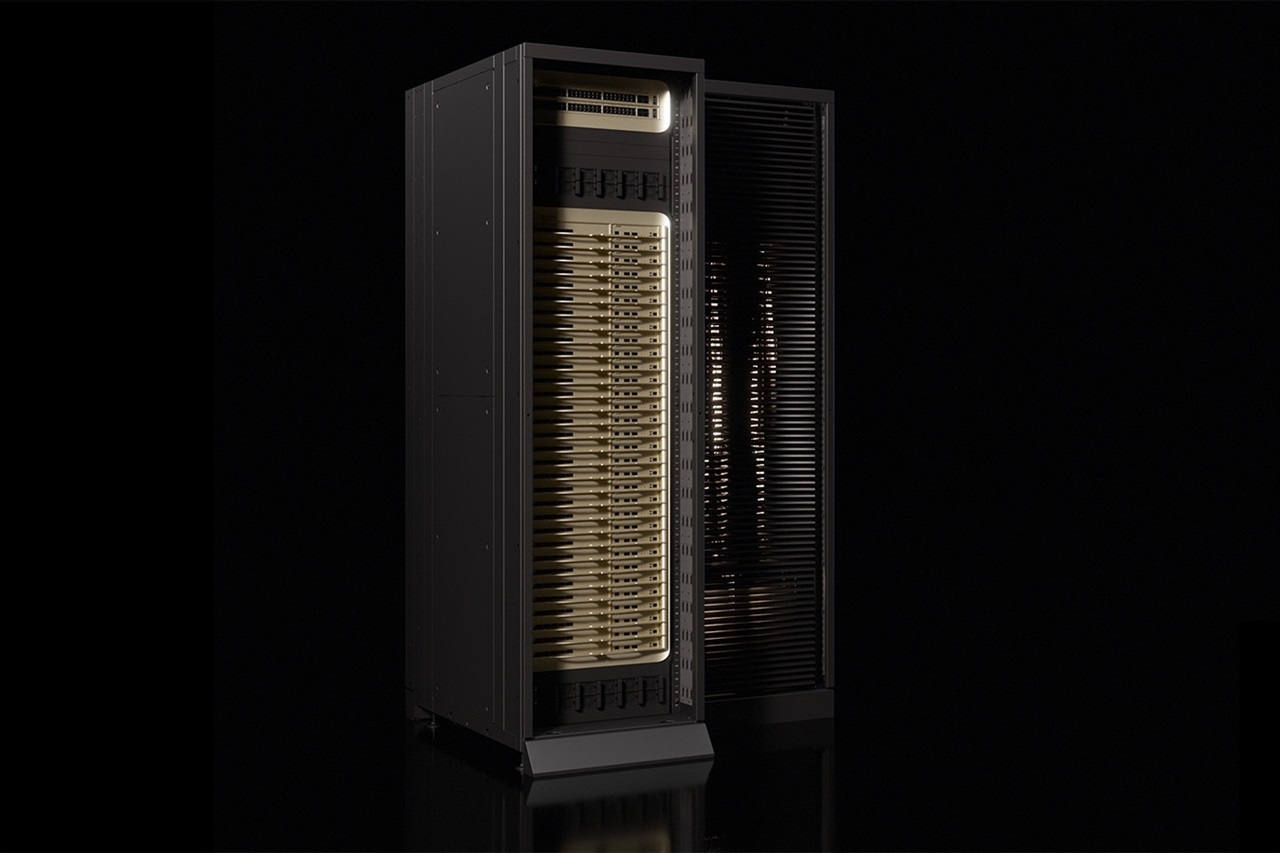
ラック当たり1メガワットへの接近は選択を迫る。力技で密度を高めるか、アーキテクチャを根本から見直すか。電力、冷却、送電網へのアクセスがAI処理能力の制約となり、チップそのものではなくなった。
ハードウェアとソフトウェアの共同設計が従来の階層化されたスタックを崩壊させ、フルスタックを所有する企業に恩恵をもたらす一方、日本のSIerを含む純粋なインテグレーターに圧力をかけている。
Lam Researchが5年間で30億ドル超をR&D拠点拡張に投入し、実験能力を50%以上増強する計画。この動きはTokyo Electronと日本の装置サプライチェーンへの圧力を高めている。
TSMCによるMoS₂トランジスタ向け原子スケール界面技術は、ポストシリコンへの道筋を示し、日本が真の強みを持つ材料競争の様相を変えつつある。
YMTCがNAND台数シェアで3位に躍進したことは、中国メモリ産業の突破を示す。しかし台数シェアは価値ギャップを覆い隠しており、真の圧力は日本のKioxiaに向けられている。
Hygonの売上高67%増は、中国のAIコンピューティングが国産化に向かっていることを示す。輸入代替は政策的な理想ではなく、今やビジネスの現実となった。
AI主導のDRAM不足により、ビルダーは旧世代のLGA 1700チップに回帰している。Intelは Raptor Lakeの寿命を延長する一方、日本のPC更新サイクルはコスト上昇に直面している。
NVIDIAのVera RubinがTLC NANDをCMXメモリ階層に組み込み、供給を逼迫させてスポット価格を押し上げている。AIコンピュート需要がストレージ領域に波及。
シリコンではなく、電力と熱容量がAIの制約要因となりつつある。サプライヤーは年次プラットフォーム更新に対応するため、チップメーカー並みの投資を迫られている。
SK hynixは顧客からの国内メモリ供給要求を受け、米国工場候補地を調査中。AI駆動のDRAM逼迫により、容量だけでなく地理的要因が新たな競争変数に。
AI需要がメモリー供給を圧迫し、買い手は二次メーカーや中国メーカーとの長期契約に追い込まれている。ハードウェアコストと調達リスクが上昇。
Anthropicが既存コンピュートの性能向上を目指し60億ドル規模の買収を検討していると報じられる中、CoreWeaveとCerebrasのシグナルは真の分水嶺を露呈する:GPU経済性であり、モデル品質ではない。
Cerebrasのハードウェア収益が減少し、Nvidiaに対抗するAIチップ挑戦者がスケールを追求する際に付きまとう、不安定な需要と顧客集中のリスクが浮き彫りになった。
420%の急騰と香港上場計画は、輸出規制がどのように隔離された国内GPU市場を生み出しているか、そして利益だけでなく政策によって資金供給されるNvidia代替案の出現を示している。
メモリ大手が30億ドル規模の中国工場を再評価する動きは、AI需要と輸出規制が世界のDRAMとNAND製造拠点をどう再編しているかを示している。
AMDがTaalasを買収し、モデルをチップに直接組み込む技術を獲得。AI経済が学習から大規模な推論提供へシフトする中、推論コストと速度を追求する動き。
中国企業が海外でNvidiaハードウェアを活用している実態への米国の監視強化は、輸出規制が国境管理からクラウドアクセスと第三国経由へとシフトしていることを示している。
380億ドルの生産能力倍増計画は、メモリをAI時代における最も希少な投入要素として再定義する。汎用DRAMではなくHBMリーダーシップこそが戦略的な勝利目標であり、同時に集中リスクでもある。
SpaceXとTeslaのTexas工場は天然ガスタービンで稼働する予定で、AI時代の半導体製造には断続的な再生可能エネルギーではなく、安定したベースロード電力が必要という厳しい現実を露呈している。
Anthropicは社内にチップ設計チームを構築し、GPU不足とマージン圧力からの脱却を図る。AI基盤の垂直統合へ向かう広範なシフトの一環である。
データセンター部門の好調な数字が慎重なガイダンスと衝突し続けている。AI投資は現実のものだが、経営陣が今答えるべき問いは、そのスピードと誰が利益を獲得するかである。
米国が検討する中国製光モジュールの輸入規制が、ハイパースケーラーの設備増強を脅かしている。国内供給業者では需要を満たせず、インターコネクトがAIの新たなボトルネックとなりつつある。
中国のCXMTがSamsungとSK Hynixにモバイルメモリで迫る中、世界的なDRAMとSSDの供給逼迫が深刻化。供給を巡る地政学がAI経済を左右する時代へ。
AMDのデータセンター売上高は67億ドルに倍増したが、株価は下落。市場はAIハードウェアでの勝利を前提条件として価格に織り込み、上昇要因とは見なさなくなった。
1つのSSD値下げが真の傾向を隠している:AI需要がNANDとDRAMを枯渇させ、全ハードウェアにわたる数年間のコスト圧迫を準備している。
Kimi K3をAMDのMI355X上で実行した際のコスト・パー・トークンがNvidiaのB300を上回るというベンチマーク結果は、Nvidiaの推論価格支配力に初めて実質的な亀裂が生じたことを示している。
DRAM/NANDの供給不足がAppleの最量販Macを圧迫している。真の本質:AI駆動型メモリ需要がすべてのOEMにとってハードウェア経済学を書き換えつつある。
市場はAIプレミアムの一律付与を停止。Armのスマートフォン軟調による株価下落は、投資家が今や物語ではなく証拠を求めていることを示す。
Appleは在庫を111億ドルとほぼ倍増させた。これはメモリとコンポーネント不足に対する防衛的なヘッジであり、世界中でハードウェアマージンを圧迫する事態に備えたものだ。
Armはデータセンターロイヤリティで予想を上回ったが、スマートフォンの軟調が株価を押し下げた。真の物語:チップIPの重心がポケットからサーバーラックへとシフトしている。
数年にわたるDRAM不足がハードウェアスタック全体の価格を見直させている。Qualcommの全面的な値上げは最初の震動であり、最後ではない。
Apple の経営陣交代は、業界全体でハードウェア利益率を脅かす DRAM コスト急騰と重なる。チップではなくメモリが新たな価格決定要因となった。
メモリコストが高騰しチップメーカーが価格を引き上げる中、DRAMの物理的信頼性限界——RowHammer、RowPress——が、より安価な密度の内側に潜む戦略的リスクとなっている。
Armは予想を上回ったものの、モバイル向けガイダンスの弱さが投資家を動揺させ、成熟したスマートフォン市場がいかに同社の収益性の高いデータセンター構想に上限を設けているかが明らかになった。
小売業者がRTX 5080をRTX 5090の希望小売価格を上回る価格設定をしているのは、現在あらゆる階層のコンピューティングハードウェアに波及しているメモリコスト急騰の広範な問題の一症状である。
DRAMクランチの中でのAppleのiPhoneとMacの成長は、規模とサプライチェーンのレバレッジがハードウェア業界の勝者と敗者を決める時代を示している。
DRAMコスト急騰を背景としたQualcommの9月プロセッサ価格引き上げは、コネクテッドデバイスのサプライチェーン全体でマージン再編を示唆する。
部品不足がAppleの業績見通しを圧迫した。真の問題は、メモリーとチップの不足が、iPhoneだけでなくあらゆる消費者向けハードウェアの価格を再設定していることだ。
AI主導の強気見通しはもはや市場を動かさない。ハイパースケーラーの設備投資が2000億ドルを超える中、あらゆる半導体装置関連企業に対する期待水準が上方修正されている。
Qualcomm、メモリ不足と弱気な見通しが重なる中、9月1日にプロセッサ価格を引き上げ、OEMメーカーは既に脆弱なスマートフォン市場で消費者にコストを転嫁せざるを得ない状況に。
台湾当局によるNvidia従業員の拘束は、AIチップの中国向け密輸疑惑をめぐるもので、グレーマーケットと輸出規制がいかにベンダーを直接巻き込むようになったかを浮き彫りにしている。
AMD が復活させた 4GB Radeon カードは、AI 主導のメモリ不足が世界中の消費者向けハードウェア、価格設定、利益率に波及している兆候である。
AIストレージ需要がKioxiaを救ったが、生存は今やSamsungとSK Hynixとの設備投資競争で勝ち抜けるかどうかにかかっている――規模で劣る同社にとって勝ち目は不透明だ。
AI半導体株の急落は、投資テーゼの破綻ではなく買いの好機として位置づけられている。真の試金石は、高いバリュエーション倍率を収益が正当化できるかどうかだ。
CXMTの上海上場は、メモリ容量の急増に資金を供給し、汎用DRAM市場のマージンを脅かすとともに、二極化したグローバル半導体市場を加速させる。
中国のDRAM最大手が上場で急騰し、グローバルなメモリ価格、HBM生産能力、サプライチェーンリスクを再設定する自給自足推進の号砲を鳴らした。
中国の国有企業がDUVリソグラフィ装置の量産を開始し、ASMLの中級技術における独占の崩壊と中国の半導体自給率向上の加速を示している。
Nvidiaによる7500億ドルを超える新たなAI投資の波が、ベンダー資金による需要がセクターのバリュエーションを押し上げ、脆弱なファンダメンタルズを隠しているのではないかとの懸念を再び呼び起こしている。
ニッチなノートPCの800ドルの価格急騰は、より広範なメモリ不足の兆候である。AIのHBM需要がDRAM市場を圧迫し、すべてのデバイスメーカーがその影響を受けようとしている。
CXMTの上海市場での記録的上場は世界的なメモリ好況に乗じたもので、HBM主導のAI需要の中で中国が信頼できるDRAM勢力として台頭したことを示している。
Qualcommの価格引き上げは、チップコスト吸収の終焉を示すシグナルだ。スマートフォンとIoTメーカーは今やマージン圧迫に直面し、ロードマップと調達戦略の再構築を迫られている。
画期的なファウンドリー契約は、TSMCへの依存を分散しようとするBroadcomの動きと、AI半導体競争で最先端の信頼性を取り戻そうとするSamsungの試みを示している。
AnthropicがSK Hynixにメモリ供給を打診している動きは、カスタムチップへの意欲を示す。NVIDIAへの依存を脱し、AIの真のボトルネックであるメモリ帯域幅を制御する狙いだ。
GoogleによるPixelの値上げは構造的なDRAM不足を示唆。AIデータセンターがメモリをめぐって消費者向けデバイスを上回る入札を行い、利幅は圧迫される。
RAMとSoCの価格急騰がストリーミングスティックやスマートフォンに波及。AIデータセンター需要が消費者向けシリコンを圧迫し、世界中でデバイスのマージンを圧縮している。
最近値上げされたiPadの値引きは、より大きな物語を覆い隠している。DRAMとNANDの不足が、業界全体でハードウェア経済を静かにリセットしつつある。
Appleのリース版iPhoneロックアウト機能は戦略的転換を露呈している。部品コストの上昇に伴い、ハードウェアの利益率は販売価格から継続的なファイナンス管理へと移行しつつある。
メモリ不足がデバイス経済を再構築している。Appleのリース・トゥ・オウン方式への転換は、業界全体のマージンを圧迫する構造的なDRAM不足のシグナルだ。
AIデータセンターがDRAM供給を吸収し、メモリコストが倍増している。Frameworkの値上げは、業界全体を襲うハードウェアマージン危機の初期の兆候である。
Israelの国内ファブとデータセンター推進は、より広範なシフトを示唆している:技術主権は今や経済的資産ではなく、国家安全保障上の資産となっている。
IntelによるHigh-NA EUV初のシリコン出荷がファウンドリー競争の構図を書き換える。問題はリソグラフィー技術の優位性ではなく、Intelがツール面での先行を顧客獲得に転換できるかどうかだ。
transformer専用の推論チップが103億ドルの評価額を獲得し、特化型シリコンがAIの経済性においてNvidiaの支配を打破できるかが試される。
データセンター向けDRAM需要が供給を逼迫させ価格を押し上げ、FrameworkなどのPCメーカーはスペックの削減を余儀なくされている。消費者向けハードウェアがAI構築と競合する事態に。
AMDのラックスケールHeliosは、AI ハードウェア競争を個別チップではなく完全なシステムを軸に再定義する。Nvidiaの真の堀は今やシリコンではなく、ネットワーキングとソフトウェアにある。
Klarna支援のリースによりAppleはデバイス価格高騰を覆い隠すが、DRAM不足が拡大。真の問題は世界中のハードウェア経済を再構築するメモリ供給逼迫にある。
AppleがKlarna支援のリースにデバイスをバンドルしているのは、より深刻な問題への資金調達回避策だ。業界全体でハードウェアコストを押し上げるメモリ不足である。
Super Microの記録的なバックログは、AIサーバー需要が循環的ではなく構造的なものであることを裏付けているが、集中リスクとマージン圧力が勢いに影を落としている。
Kimi K3のメモリ中心設計がDeepSeekの恐怖を再燃させる:より賢明なアーキテクチャが力ずくの計算力を上回るなら、AIの設備投資テーゼは書き直しが必要だ。
AMDのGFX1250アーキテクチャがLLVMの公開コミットに登場し、ライバル企業や投資家にNvidiaへの挑戦を早期に読み取る機会を提供している。
投資家がハイパースケーラーにAI支出の正当化を迫る中、黄氏は需要確保のため新市場を電撃的に開拓。構築基盤がストレステストを受けている。
半導体主導の売りで、投資家はハイパースケーラーのAI支出が報われる証拠を求めている。疑問視されない拡張の時代は終わりつつある。
半導体主導の売りが、ハイパースケーラーにAI支出が容量ではなく収益を生むことの証明を迫っている。設備投資対ROIのギャップが今や市場の中心的な問いとなっている。
AIデータセンターがDRAM供給を吸収し、メモリー価格を押し上げてマージンを押し下げている。デバイスメーカーは、数量だけでは勝てない調達戦争に直面している。
静かなサプライチェーンの先行指標が半導体製造装置需要で予想を上回った――次の工場投資サイクルと設備投資の流れに関する早期シグナルだ。
米国でのADR上場により、Samsungは豊富な米国資本を取り込み、AIメモリブームを背景にチップ事業を再評価し、ライバルに圧力をかけることができる。
Appleの自動車プロジェクトよりも長く生き残ったシリコンが、今や同社のAI戦略を牽引している。そしてOpenAIを相手取った訴訟は、ハードウェア人材争奪戦がいかに熾烈になっているかを物語っている。
AIデータセンター需要が牽引するDRAMとNANDの逼迫が、スマートフォン出荷台数を過去最低水準に押し下げ、規模を持つAppleとSamsungに恩恵をもたらしている。
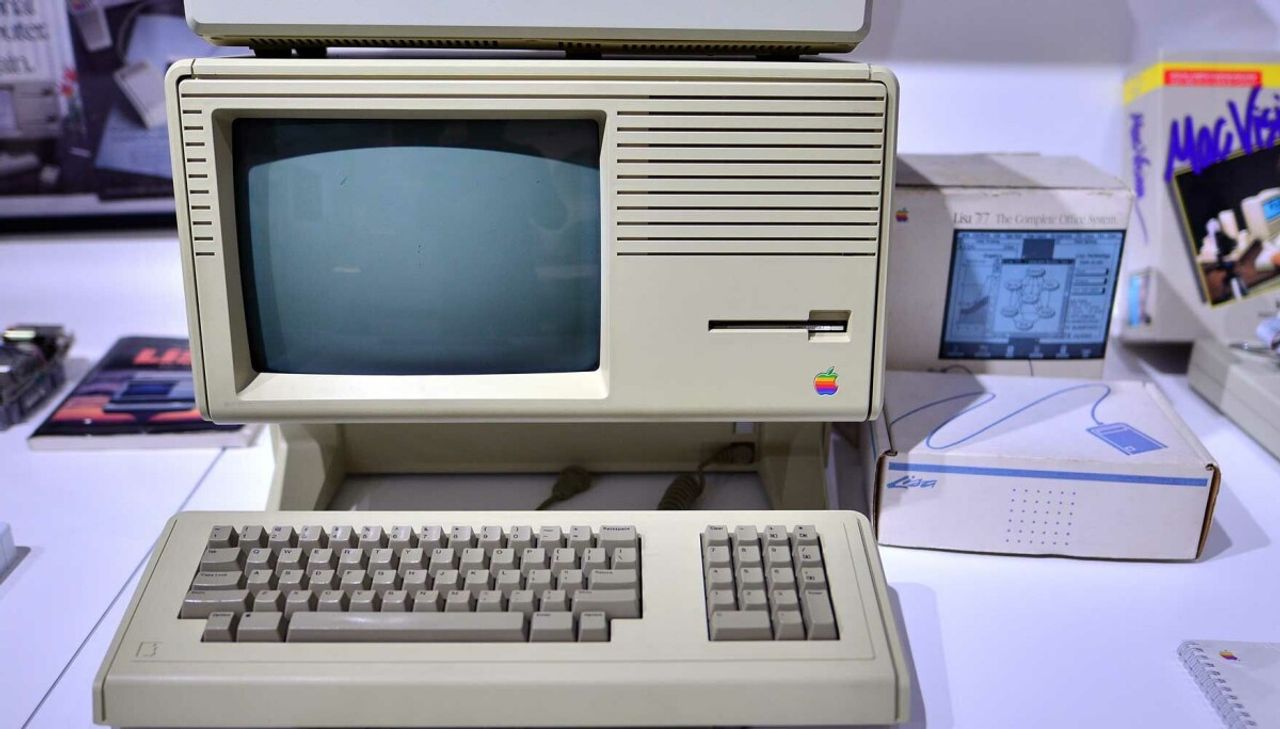
AppleのLisaをオープンソースFPGAで再現したプロジェクトは、プログラマブルロジックが旧式シリコンを低コストで復活させ、保存、修理、IP戦略を再構築できることを示している。
SK HynixとSamsungに国内メモリファブ建設を迫る米国の圧力が、集中的なHBM供給、設備投資の現実、そしてAIデータセンター需要と衝突している。
米国内メモリ生産を推進するワシントンの動きと、SK Hynixの大型米国上場は、DRAMとHBM生産能力がどこに構築されるかの構造的転換を示している。
低量子ビット数アーキテクチャへの3億ドル調達は、単純な規模拡大から量子ビットの品質への転換を示し、量子コンピューティングの商用化を現実に近づけている。
米国市場での記録的な上場によりSK HynixはHBM需要の爆発的拡大に対応する軍資金を獲得—2030年以降も続く供給不足の中で工場の国内化への圧力が高まる。
SK Hynix の米国市場での記録的な上場はAIメモリスーパーサイクルを織り込むが、企業データが示すGPUの86%が半分遊休という事実は需要サイドへの警告を発している。
SingaporeのNvidiaサーバー事件における新たなマネーロンダリング容疑は、チップ迂回ネットワークが貿易ハブのグレーゾーンをいかに悪用しているかを明らかにし、AI サプライチェーン全体のコンプライアンス上の利害を高めている。
設備投資の持続性への懸念で半導体株が揺れる中、資本は「AIイネーブラー」である産業機器――電力、冷却、送電網設備――へ回転している。これらはコンピューティング需要を持続的な収益へ変換する。
韓国の半導体エンジニアは結婚相手として高い人気を集めている。これは人材不足が今や世界的な競争力を左右する産業の文化的指標である。
SK Hynixの米国上場計画はAIメモリへの熱狂を取り込もうとするもので、HBMサプライチェーン全体にとって重要な転換点であり、同時に評価のストレステストとなる。
半導体株はAI楽観論の再燃で反発したが、この投資テーマの持続性は今やHBM需要とSK HynixおよびSamsungのメモリー決算にかかっている。
SK HynixとSamsungの決算がAI取引の持続性を左右する。HBM需要と価格シグナルが、すべてのデータセンター構築のコストフロアを設定する。
Appleは2031年までBroadcomとのカスタムシリコン関係を延長し、AIアクセラレータとネットワーキング全般で垂直統合を深化させ、チップサプライチェーンの力学を再構築する。
Appleは2031年までBroadcomとのシリコン契約を延長し、社内チップ管理を深化させると同時に、Broadcomのネットワーク分野を超えたAIインフラストラクチャーにおける役割を確固たるものにした。
半導体業界団体SEMIは、DRAM/HBM価格がAIサプライチェーンの戦略的な火種となる中、米国政府に対してメモリ市場への強硬な規制を避けるよう要請している。
Hon HaiのQ4売上高はAIサーバー需要により約40%増加し、データセンター構築が2026年まで構造的な勢いを維持していることを示している。
AIインフラ投資への疑念でチップ株が揺らぐ中、SK Hynixは画期的なADRで米国投資家を獲得しようとしている。このメモリーメーカーの上場は、HBMブームが2026年を超えて続くという賭けである。
韓国は半導体税収を原資とするソブリン成長ファンドを計画している。これは循環的な半導体利益を持続的な国家資本に転換する試みだ。
KellerのAtomic Semiがスタートアップ名をFab2に刷新し、テキサスに移転。「工場を作る工場」の構築を目指す。モジュール型半導体工場が業界の固定費重視の経済論理を覆す可能性がある。
Hon HaiのAIサーバー主導による驚異的な売上高急増は、設備投資疲れによる半導体市場の売りに反する明確な需要シグナルを提供している。
Micronの1.5兆円日本拡張は先進DRAM・HBM生産能力を標的とし、AI需要がメモリ経済を書き換え、セクターに稀な価格決定力をもたらす。
AnthropicとSamsungの報道されたチップ交渉は、OpenAI-Broadcom提携を反映しており、フロンティアラボがNvidia依存と利益圧力を脱却するために専用シリコンへと垂直統合する動きを示している。
CG Semiが年間2億チップの生産を開始し、インドの半導体戦略における画期的成果となった。しかし、レガシーパッケージングは足がかりに過ぎず、リーダーシップではない——最先端ファブの実現にはまだ数年を要する。
Appleは2027年前半に新型iPad Proと刷新されたエントリーレベルMacBook Proを投入予定だが、世界的なDRAM/NAND供給逼迫を乗り切るため、米国の制裁対象である中国メモリサプライヤーとの交渉を進めている。
Anthropicが OpenAI に続きカスタムAIシリコンを追求、今回は Samsung と組む。この動きは構造的シフトを露呈している。最先端研究所はもはや、レンタルのNvidia 能力に自社の経済性を委ねることを信用していない。
SamsungのZ Fold 8リークが見出しを飾る中、真の戦略的ストーリーは、あらゆるデバイスの背後にあるメモリ経済を再構築する独禁法の嵐と供給危機である。
AI勝者に資本が殺到し韓国半導体銘柄が過熱する中、逆張り投資家は忘れられた「AI敗者」に注目している――そして5500億ドルのメモリー増強計画がサプライチェーン全体を再定義する。
SamsungとSK Hynixが5500億ドル超をメモリ工場に投じる。AI需要が構造的不足を引き起こし、価格ではなく生産能力が戦略的隘路となる。
Arcturusはレーザー注入カーボンナノマテリアルで銅の電気損失を半減できると主張—送電網、データセンター、EVにとって重大な意味を持つ材料のブレークスルー。
Etchedのトランスフォーマー専用チップが10億ドルの受注を獲得し、企業価値50億ドルを達成。推論向けシリコンがNvidiaの汎用製品支配から脱却できることを証明した。
Appleは、M7を待たずにM5 Pro/Max搭載のタッチスクリーンMacBookを出荷する一方、メモリ不足が価格高騰を招き、ブラックリスト掲載のCXMTからの調達を余儀なくされている。
米国の独占禁止法訴訟がSamsung、SK Hynix、Micronを標的に、AI需要がメモリ価格を押し上げる中、バイヤーがもはや無視できない供給集中リスクを露呈している。
韓国のチップ大手3社がメモリ工場拡張に5500億ドル超を誓約する一方、同じ3社に米国の価格操作訴訟が直撃—AI時代の中心的な供給パラドックスが露呈。
Samsung、SK Hynix、Micronに対する独占禁止法違反の申し立てが、3社が工場に巨額の資本を投じるまさにその時期に浮上――希少性価格設定と法的リスクの緊張関係が露呈。
メモリ工場、AIデータセンター、ヒューマノイド実用化を含む約1兆ドル規模のソウルの計画が、業界全体の供給逼迫を深刻化させ、長期的なチップ価格構造を再構築する。
Wall StreetはMicronをAIのコア銘柄として評価している。DRAM不足がマージンを再構築しているためだ。メモリサイクルは循環的ではなく構造的なものとなり、ハードウェア経済学を書き換えている。
AppleとMicrosoftがAI主導のメモリ不足により、ハードウェア価格を引き上げている。DRAM逼迫は、デバイス業界全体でマージンを圧迫する事象となっている。
中国のLineShineがTOP500で首位に立ち、米国の優位性を終わらせた。国家主導の工学力に対し、コンピュート制裁が歯止めとなりうるかという難題が浮上している。
中国の新システムがEl Capitanを抜いて世界のスーパーコンピューティングの頂点を取り戻し、米国の計算能力輸出規制の逓減する効果を露呈している。
メモリ価格の急騰により、AppleやMicrosoftなどがハードウェアコストの引き上げを余儀なくされている。この構造的な供給ショックは、消費者向けテクノロジー、データセンター、アジア株式市場全体に波及している。
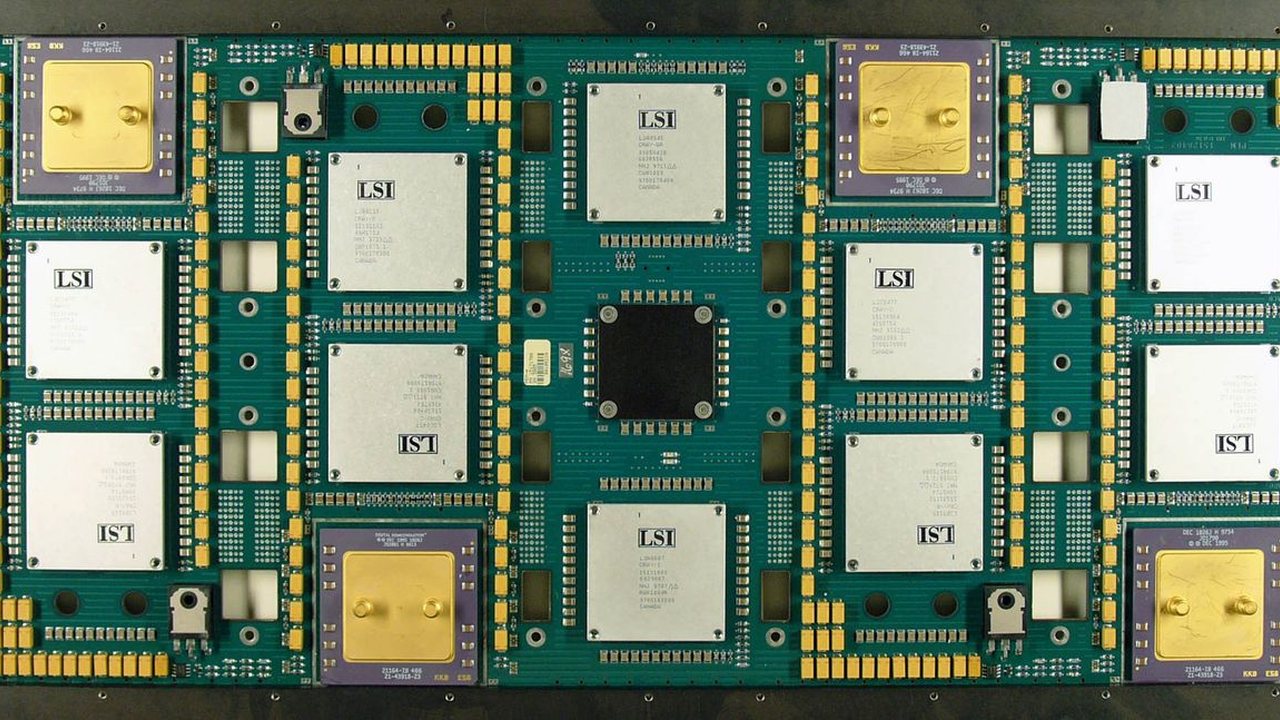
ホビイストによる IBM のヴィンテージ MCGA ゲートアレイの分解は、増大する戦略的懸念に光を当てる:不透明なサプライチェーンにおけるチップの出所確認、レガシーシリコンのリスク、そしてハードウェアの透明性だ。
MuskによるSpaceXスピンアウトのMesh買収承認は、ハイパースケーラーがNvidiaの支配を打破し、AIスタック全体を自社所有しようとする社内チップ競争を深化させる。
AIのHBMとDRAMに対する旺盛な需要によって急騰するメモリ価格が、Appleに消費者価格の引き上げを強いており、ブラックリストに載っている中国サプライヤーCXMTからの調達を検討させている。
Appleがブラックリストに載ったCXMTからのメモリ調達について米国の承認を求めていることは、DRAM不足がOEMをワシントンのチップ管理論理に挑戦させている実態を露呈している。
Appleはブラックリストに載ったCXMTからDRAMを購入する米国の許可を求めている。メモリ不足がデバイス価格を押し上げる中、供給逼迫が地政学的慎重さを上回る。
AppleとMicrosoftがMac、iPad、Xboxの価格を引き上げた背景には、DRAM不足が消費者向けハードウェアに波及している。この逼迫はAIによるメモリ供給の転用と、米中間の制約強化を露呈させている。
Microsoftが再びWindows 10のアップデートを延長。PC全体の4分の1がアップグレードを拒む中、メモリ不足が代替ハードウェアをより高価にしている。
DRAMとNAND価格が高騰する中、これまで地味な存在だったメモリ管理——ソフトウェアがRAMを割り当て回収する仕組み——が、グローバルテック企業にとって最前線のコスト管理手段となっている。
Appleはハイエンド版M6 Macチップを飛ばし、AI中心のM7ラインへ移行。オンデバイス推論が次の計算サイクルを定義し、ロードマップの頻度を再構築すると賭けている。
Xrealのプロモーション価格は寛大に見えるが、メモリコストの急騰が消費者向けエレクトロニクス市場全体でハードウェアの値引きを逆転させる恐れがある。
ArduinoのUno Qがメモリコスト高騰で34%値上げ—RAM不足が今やAppleやMicrosoftだけでなく、最小規模のプレイヤーにも打撃を与えている証拠。
AppleとMicrosoftがメモリコスト高騰を受けてハードウェア価格を引き上げたことで、脆弱な依存関係が露呈した。AI設備投資ブームがコンシューマー向け電子機器からDRAMを奪っている。
CerebrasのIPO後の急落は、低い利益率により、投資家がAIハードウェアを成長性だけで評価しなくなったことを示している。今や単位経済性が生存を決定する。
OpenAIがBroadcomと開発したカスタム推論シリコンは、構造的な転換を示している。AIの最大購入者は今や、コンピュート経済を借りるのではなく、自ら所有したいと考えている。
Qualcommは2029年までにAIデータセンターチップの売上高150億ドルを見込み、モバイル依存から激戦のAIシリコン市場への最も大胆な転換を示している。
Appleはメモリコストの高騰を理由に、Prime Day期間中にMacとiPadの価格を引き上げた。この動きは、AI駆動のDRAM不足が世界中の消費者向けハードウェア価格に影響を及ぼし始めたことを示している。
Appleは、Macの価格を引き上げメモリコストのせいにしている。これは、AI主導のDRAMスーパーサイクルが世界中の消費者向けハードウェアのマージンに影響を及ぼし始めた最初の明確な兆候である。
DRAMとNANDのコストが2.5倍以上に急騰する中、Xboxは Apple に続いて価格を引き上げ、全てのハードウェアベンダーがメモリ主導のマージン圧迫に晒されている。
DRAMとNAND価格の高騰により、Appleをはじめとするパソコン業界のサプライチェーン全体が直面するマージン圧迫は、Frameworkのようなモジュール型新興企業にも及んでいる。
Microsoftが1年以内に2度目となるXbox価格引き上げを発表したことは、メモリーインフレがゲーム機、PC、サーバー全体のハードウェア経済をいかに書き換えているかを示している。
SK Hynixの過去最大294億ドル米国上場は、AIチップ株売りの最中に実施される――HBM需要が冷え込む評価サイクルを超えて続くかの高リスクな賭け。
AI主導によるDRAMとNANDの奪い合いが消費者向けデバイスの経済性を書き換えつつあり、ノートPC価格は数年ぶりに世代間で上昇に転じている。
Qualcommは、AIソフトウェア企業Modularを株式交換により39億ドルで買収。これはシリコンだけでなく、コンパイラレベルのソフトウェアこそが、同社の遅れていたデータセンター市場参入の鍵となるとの賭けだ。
SK HynixはAIメモリ拡張に資金を投入するため、294億ドル規模の米国上場を目指している。これはHBM不足とメモリサプライチェーンにおけるグローバル資本マップの再編を示す画期的な資金調達である。
メモリメーカーの利益が前年比約15倍に跳ね上がったことは、GPUだけでなく高帯域幅メモリが現在、世界中のAI構築を制約する希少な要素となっていることを示している。
MicrosoftはAI需要によるメモリ不足で供給が逼迫する中、RAMを半減させた低価格Surfaceを出荷している。この動きはPC業界全体のマージン圧力を予見させる。
Nvidiaの Rubinデザインは液冷化と高温運転により水使用量を大幅削減。しかしこれはサステナビリティを装った競争優位性の構築戦略であり、AI能力を構築できる場所を再定義している。
Nvidiaとの200億ドルのライセンス契約で人材を奪われた後、Groqは6.5億ドルを調達し、ネオクラウド推論サービスへと転換——AIチップ新興企業が既存勢力の引力圏を振り切れるかを試す
Valveのリビングルーム向けPCは補助金なしで1,049ドルから販売され、RAM不足がコストを押し上げている。真の焦点:メモリ供給ショックが今、民生用ハードウェアの経済構造を再編している。
AMDは高価格製品への誘導を図って無効化したことへの反発を受け、コンシューマー向けRyzenチップでSMEを復活。シリコンセグメンテーションの失敗事例。
Nothingは2026年発売予定のCMF廉価モデルを中止。RAMとNAND価格の急騰が、ローエンド端末市場全体を脅かしている。
DRAMとNANDのコスト急騰を受け、Nothingが廉価版CMFスマホを中止。真の焦点:AIのメモリ需要が消費者向けハードウェア市場全体の最下層を圧迫している。
ASMLの最先端EUV級装置が中国に到達したとの疑惑は、より厳格なライセンス制度、監査、半導体セクター全体のサプライチェーン責任を引き起こす可能性のある執行上の空白を露呈している。
DRAM価格の急騰により、Nothingは2026年発売予定のCMF廉価版スマートフォンを断念。AIサーバー需要がメモリ供給を逼迫させ、家電製品全体のマージンを圧迫している。
RAM価格の高騰により、Nothingは2026年のCMF廉価版スマートフォンの開発を断念——消費者向け電子機器全体でマージンを圧迫するメモリ不足の初期兆候である。
Washingtonは、ASMLのEUV級装置が中国に到達したと疑っている。ASMLはこれを否定。この紛争は執行の隙間と、同盟国による輸出規制体制の脆弱性を露呈している。
Enflameの上場により、中国の「四小龍」が出揃った。分断された市場でNVIDIAの最後の拠点を侵食する並行AIシリコンスタックが構築されつつある。
米国はIBMを筆頭とする9社の量子企業に株式出資を行い、産業政策とベンチャーリスクを融合させている。より大きな問題は、誰が勝者を選ぶのか、そして商用化は実際にいつ到来するのかである。
TSMCがAIチップ需要を満たせないと警告する中、真の制約要因は光学技術へとシフトしている。インジウムリンレーザーとファイバーリンクが、データセンターにおける希少資源となりつつある。
TSMCが構造的なチップ不足を警告する中、Nvidiaの韓国との同盟関係——HBM、ソブリンクラウド、データセンターハードウェアにわたる——は同社の真の狙いを明らかにする:スタック全体で希少な供給を確保すること。
Googleが2028年向けに300万個超のIntel製AIチップを発注したと報じられ、Intelにとって最大規模の外部顧客による評価獲得となった。これはTSMCの供給限界と集中リスクに対するヘッジとなる。
Nvidiaの最高経営責任者が工学界最高の栄誉を受けることで、パワーシフトが正式化された。GPUは今やインフラであり、その発明者はAI経済の中心に位置している。
TSMCは拡張した生産能力でもAIチップ需要を満たせないと表明。供給不足は構造的なものとなり、2027年までの価格設定、割り当て政策、そして実際にAIをスケール可能な企業を再定義している。
Dellが刷新したXPS 14はIntelのPanther Lakeを搭載——このチップはコンピュートタイルをTSMCに依存している。真の物語は、ファウンドリの希少性が2026年のプレミアムPC価格とAIクライアントロードマップをいかに形作るかだ
NvidiaがVera CPUをSK Hynixメモリに結びつけたのは、TSMCがAI需要を満たせないと警告した時期と重なる。真のボトルネックはロジックダイから先端パッケージングとHBM割り当てへとシフトしており、誰が協力を得られるかを再構築している
Broadcomの決算はDowが史上最高値を更新する中でAI熱狂を冷まし、ストーリー主導の株価倍率から収益化の実証へのローテーションを露わにした。重要なシグナルは売りそのものではなく、銘柄間の分散である。
MuskがASMLの非公開イベントでテラファブ構想を語る一方、TSMCはAI需要に応えられないと認める。この衝突は、単独のファブや構想では解決できない構造的供給ギャップを露呈した。
ApolloとBlackstoneがAnthropicのチップ増強のために350億ドルの債務を組成。プライベートクレジットがAI軍拡競争とそのリスクを引き受ける時代へ。
Broadcomの控えめなガイダンスがハイテク株の売りを誘発し、AI相場の大部分が持続的な収益見通しではなくセンチメントに依存していることを明らかにした。
Broadcom1社の軟調な見通しが世界的なハイテク株売りを引き起こし、AI相場がいかに集中的で反射的なものになっているかを露呈した。
TSMCは拡張した工場でもAI需要を満たせないと表明。スケールを決めるのはイノベーションではなく、生産能力の配分——コンピューティング資源を待つ順番待ちの列に並ぶか否かだ。
トレーダーが半導体の押し目買いに殺到する中、TSMCはAI需要に応えられないと警告。このミスマッチは循環的ピークではなく、構造的な供給逼迫を示している。
WiiMのような低価格ハードウェアブランドは、安価な汎用シリコンで成長してきた。AI需要がDRAMとコンポーネントコストを押し上げる中、低価格破壊モデルは利益率の圧迫に直面している。
Nvidiaが複数世代にわたるRTX Sparkノートパソコン向けチップを確約し、クライアントコンピューティング分野でIntel、AMD、Qualcommに対する持続的な攻勢を示す。
NvidiaはMicrosoft、Dell、HPを通じたAIエージェントPCで2000億ドル規模のCPU市場を見据え、Armベースのエージェント型攻勢によってIntelとAMDのx86牙城を脅かしている。
MicrosoftとNvidiaはSurface Laptop UltraでArmベースWindowsに戻り、x86への挑戦を再燃させ、AI PCシリコン競争を作り替える。
NvidiaはRTX Sparkで消費者向けPCプロセッサ市場に参入し、パーソナルコンピューティングのアーキテクチャ中核でIntel、AMD、Apple、Qualcommに挑む。
AMDはAM5ソケット対応を2029年まで延長し旧世代チップを再投入することで、メモリコスト混乱の中、ハードウェアの安定性を競争武器に変えている。
SpaceXは約2兆ドル評価で過去最大級のIPOを目指し、打ち上げ、衛星、AI、チップ、ロボットを一つのスタックへ融合する。本当の物語は、創業者支配でミッション駆動の資本が世界競争を作り替えることだ。
HuaweiのAscendエコシステムはソフトウェアの使いやすさの差を詰め、移植期間を数カ月から1週間へ短縮している。世界のAI計算資源競争はピーク性能ではなく開発者体験を軸に捉え直されている。
先端チップのダイ面積の最大80%は、第三者からライセンスされたIPで占められている。1兆ドル半導体時代にマージンを取るのは、ファブではなく設計IPを所有する者だ。
急進的な KV キャッシュ圧縮に裏付けられた 75% の API 値下げは、HBM と NVIDIA への依存を緩め、NAND、LPDDR、エッジ推論プレイヤーに道を開きうる。
Intel は 18A ノードを 40 TOPS NPU 搭載の中価格帯ノート PC チップへ押し込み、AI PC のプレミアムを崩して世界的な再設計競争を強いる。
Huawei は 3D ロジック積層によって EUV なしでチップ密度を高める道を主張し、世界の半導体競争をリソグラフィからパッケージングへ捉え直す。
Huawei はチップ競争をフィーチャーサイズから信号タイミングへ捉え直し、3D 折り畳みによって 2031 年までに 1.4nm 級密度を狙う。米国の輸出規制を設計転換のきっかけに変えている。
HBM 価格が急騰するなか、本当の戦場は高速インターフェース IP へ移る。そこでは Synopsys-Cadence 支配が中国のローカル化と新たな主権争いに直面する。
Intel 初の 18A SoC がノート PC に出荷され、先端ロジック競争が再開する。装置・材料サプライヤーは交渉力を得て、OEM はデュアルソーシング判断に直面する。
Tokyo Electron のサブ 3nm エッチングへの攻勢は、GAA トランジスタが最も収益性の高い前工程装置市場を作り替えるなか、Lam の支配を崩す試みを示す。
信頼に足る第4の高性能車載SoC候補の登場が、世界のOEMにおける価格決定力、ベンダーロックインの計算、供給分散を塗り替える。
ASMLのHigh-NA EUV出荷は、フォトレジスト、検査、ペリクル供給企業に過酷な精密化を迫る。半数は1.4nmまで残れない。
BaiduのKunlunxin、AlibabaのT-Head、CXMT、YMTCがIPOへ向かう。商業的に自立する非NVIDIAスタックが、いま世界のAI調達を作り替えている。
CXMTのDDR5 32Gb立ち上げがSamsung-SK hynix-Micron寡占に亀裂を入れ、マージンを圧迫し、世界のメモリ供給、装置需要、調達交渉力を再編する。
フラッグシップのゲーミングノートPCが3,600ドルに達したことは、PCのコスト構造が恒久的にリセットされた兆候だ。AIデータセンター需要がDRAMとNANDの供給を吸い上げている。
GroqがLlama 4で2,000 tokens/secを示したことは、学習用GPUと推論最適化シリコンの構造的分岐を示し、AIインフラ経済を作り替える。
日本の330億ドル規模の半導体プログラムは先端ファブへの賭けに見えるが、構造的な果実は世界の装置・材料サプライヤーに流れる。
中国ベンダーの560 TOPSオンプレミス機器は230Bモデルをローカルで動かし、トークン課金のクラウドモデルに挑み、世界の企業AI調達を作り替える。
AI需要はメモリを循環的コモディティから戦略インフラへ変える。HBM集中は勝者総取りのレントと、世界の買い手に慢性的な供給依存を生む。
パワーチップ競争はデバイス仕様から、パワートレイン全体の共同最適化へ移りつつある。垂直統合型EVメーカーは、専業サプライヤーを世界的な量産案件から締め出す恐れがある。
Kioxiaの高密度QLCドライブは、AIワークロードのラックレベルTCOを組み替え、事業者にSamsungとSK Hynixに対する新たな交渉材料を与える。
HuaweiはAscend 920を量産へ移し、中国のAIチップ市場で約30%を狙う。NVIDIAスタックからのデカップリングはもはや構造的であり、世界中の装置・材料サプライヤーにサプライチェーンの再構築を迫っている。
Samsungの2nm GAAとHBM4のパッケージ提案がTeslaのAI5を獲得し、TSMCに社内メモリがない弱点を露出させ、2027年量産を前にファウンドリの力学をリセットする。
PFNの大型ラウンドはToyota、Fanuc、KDDI、国家資本を結集し、NVIDIA依存への民間主導かつ垂直統合型の回答を示している。
TSMCの2026年見通し上方修正、売上1220億ドル・設備投資410億ドルは、AI需要に構造的な持続力があることを示し、世界の装置・材料・メモリ戦略を作り替える。
Marvellの7nm光DSPが量産に入り、Broadcomのほぼ独占に挑む。米国勢三つ巴の競争が、AI光通信サプライチェーン全体を作り替える。
Taiwanが国家半導体戦略でRapidusを名指しし、二国間合意を政策に裏打ちされた2nmサプライチェーンの構造的再編へ変えた。
SMICがシリコンとレジスト供給の倍増を求めることで、主要材料企業は売上と米国輸出規則、そしてマージン低下を天秤にかけざるを得なくなる。
SamsungはNvidia向けHBM4サンプルを加速し、SK Hynixの支配を脅かす。二社供給の競争が装置・材料需要を作り替え、NAND専業勢を露出させる。
CXMTの国産HBM3立ち上げは、中国のAIチップメーカーに制裁耐性のあるメモリ供給源を与え、世界のサプライチェーン、装置需要、地政学リスクを作り替える。
Groqの推論特化ASICへの評価額は、Nvidiaの学習支配からの構造的な分岐を示し、世界のチップ調達とデータセンター戦略を組み替える。
BISは中国向け規制を先端パッケージングとHBM装置に広げ、後工程の免除を終わらせた。中国売上が約40%に達する装置メーカーは、数週間で判断を迫られる。
Renesasは28nm車載SoCの生産拡大に4億ドルを投じ、次のチップサイクルではノード縮小ではなく信頼性が勝つと読む。装置サプライヤーは構造的な優位を得る。
SK HynixはHBM4Eの量産を2027年初めへ前倒しし、Samsungに先んじてNvidiaの設計採用枠を押さえにいく。精密装置と材料に構造的な更新サイクルを引き起こす。
Jim KellerのRISC-V AIチップをRapidusの実績未証明な2nmラインで造る試みは、TSMC支配とNVIDIAのCUDAロックインに挑む大きな賭けだ。見返りは現実的だが、実行リスクは深刻だ。
Groqの第2世代LPUは桁違いに安い推論を示し、GPUベースの設備投資計画を揺さぶり、世界的にAIインフラ調達の再考を迫る。
データセンター級の車載ネットワークはE/E全体の再設計を迫る。MarvellとBroadcomがPHY市場を主導し、Tier-1の経済性とSDV競争力を作り替える。
日本政府の累計2.5兆円の半導体補助金は地政学的な保険政策だ。賢い資金はファブの賭けではなく、装置・材料サプライヤーへ流れる。
RenesasはAI推論向け車載SoCに参入し、NVIDIA、Qualcomm、Mobileyeに挑む一方、Tier-1に調達とソフトウェア戦略の再考を迫る。
TSMCの3nm歩留まり難がNVIDIAのB300を第4四半期へ押しやり、世界のデータセンター運営者にGPU調達とCUDA依存の再考を迫る。
Rohmは第4世代SiCを量産へ進めるが、150mmウェハにとどまれば2027年までにWolfspeedやSTMicroの200mmラインに対してコスト差を抱えるリスクがある。
Densoの北米SiCインバータ拡張は構造転換を示す。シリコンカーバイドは今やEVで電池に次ぐ第2の戦略部品となり、サプライチェーンの地域化と統合を引き起こしている。
CambriconのMLU590が量産に入り、Baidu、Alibaba、ByteDanceが採用を評価している。中国のAIシリコンが政治的代替品から実需へ移るシグナルだ。
SkyWaterのPentagon向けラインは、CHIPS Actによる商用回帰とは別に、完全に国内化された防衛チップという新軸を示す。同盟国は供給割当リスクと新たな枠組み不足に直面する。
10年にわたる国家量子プログラムは、3つのプラットフォームと3つの拠点に分かれる。本当の機会は量子ビットではなくサプライチェーンにある。
LamのALD能力拡張はTokyo Electronとの争いを激化させるが、本当の変化は2nmでの装置仕様から統合プロセス制御への移行だ。
NidecはTokyo Electronとの提携を通じて、モーターメーカーから半導体装置プレイヤーへ動き、AIチップ向けナノメートル精度ステージを狙う。既存サプライヤーは揺さぶられる。
GAA 2nmの立ち上がりに合わせてASMはファウンドリ向けALD供給を拡大しており、次世代ロジックを決める枚葉処理の最前線でTokyo ElectronとKokusaiに圧力をかけている。
OPPOのHasselblad協業フラッグシップは、カメラ仕様がASPを支える最後のレバーであることを示し、世界の画像部品スタック全体で需要とリスクを作り替えている。
Xiaomiの17 Pro+はiPhone級の価格に達しながらSonyセンサーに依存しており、日本の部品支配が、自国ブランドを押し潰すライバルをいかに支えているかを露呈している。
xAIは500億ドル超の評価額で100億ドルを調達し、100万GPUクラスターに資金を投じる。AIは計算資源を持つ者と持たざる者に分かれ、真のレバレッジがどこにあるかを再定義している。
SMICの7nm級ノードが量産旗艦機を支えるようになり、米国主導の輸出規制がボトルネックとしての支配力を失いつつあることを示し、世界のサプライチェーン再考を迫っている。
AMDの288GB MI400とROCm 7.0のCUDA互換性向上は、ハイパースケーラーに初めてNVIDIA優位に対する本物の価格交渉力を与える。
Nintendoの次期コンソールで4倍の性能向上とオンデバイスAIが実現すれば、NANDとSoC調達を再編し、スタジオに高コストな4Kと生成AIパイプラインへの賭けを迫る。
TSMCの2nmにおけるFinFETからGAAへの移行は、10年で最大の装置・材料更新サイクルを引き起こし、原子精度のツールメーカーを有利にする。
Googleの内製TensorシリコンとGemini Nanoはチップ、OS、AIのスタックを深め、UI層だけで差別化する汎用スマホメーカーに圧力をかける。
SamsungのHBM4でのNVIDIA Rubin向け勢いはSK Hynixのリードを脅かし、装置と材料調達の世界的な書き換えを迫る。
TSMCのN3Eノードに集中する新たなAndroid旗艦波は、ファウンドリ割当において数量買い手がニッチ企業を圧倒する実態を露出し、モバイルゲーム経済も再編する。
SK HynixのIndiana HBM工場は韓国中心の供給網を3極マップへ分断し、装置・材料メーカーに現地化か関税リスクかの選択を迫る。
Rapidusは2nmパイロットラインを稼働させ、短いサイクル時間とカスタムAI向けランで、TSMCとSamsungに対する2年の遅れを補えるかに賭けている。
NvidiaのB300は1.8倍の電力効率と288GBのHBM3eを約束する。早期割り当ての確保が国家AI戦略を左右する一方、HBMと電力供給の深い脆弱性を露呈させる。
Intelが垂直統合から離れる転換は、設計と製造の分離を決定づけ、TSMC依存を強め、装置・材料サプライチェーンを再編する。
SMICはDUVマルチパターニングでHuaweiシリコン向け5nmを約50%歩留まりで実現した。国家補助が非効率を吸収できることを証明し、材料と装置で勝者を分ける。
東京の半導体補助金はGDP比で米国CHIPSに匹敵する2.5倍規模だ。しかし賭けが報われるかは、見出しの大きさではなく価値獲得で決まる。
Intelの18A量産は単一ファウンドリ依存を崩し、最先端サプライチェーンを再編し、投資家に複占のリスク・リターン計算の見直しを迫る。
Washingtonが全面禁止から管理供給へ転じたことで、チップメーカーは短期的に救われる。しかし今後、装置と材料により深く標的を絞った規制が来ることを示している。
HuaweiのAscend 920は国内垂直統合を進め、グローバルな装置・材料サプライヤーに、中国エクスポージャーを窓が閉じる前に見直すことを迫る。
SK Hynixは2027年向けに1.8TB/sのHBM4Eをサンプル出荷し、Nvidia Rubinを狙う。短縮する更新サイクルがAIのメモリボトルネックの支配者を変える。
Samsungの3nm GAA歩留まり改善報道は、TSMCからのセカンドソース化を促し、装置、材料、地政学リスクの計算を塗り替えうる。
SonyによるMobileye向けSPADセンサー独占供給はLiDARの物理層と計算層を固定し、OEMを陣営選択へ追い込み、世界のセンシングサプライチェーンを再編する。
MicronはHBM4量産を2025年第3四半期へずらし、固定化しつつある3社のAIメモリ競争でSK HynixとSamsungに重要な先行を許す。
Shin-Etsuの2nmレジスト認定は、EUV材料をめぐる日本3社寡占を固める。ASML級のチョークポイントであり、地政学的な重要性は増している。
Marvellの3nm 1.6T PHYは光学、テスト、基板に構造的需要を生む。2026年の認定獲得が、2027年のハイパースケーラー立ち上げを誰が取るかを決める。
Kioxiaは競合に先駆けてUFS 5.0をサンプル出荷し、オンデバイスAIがストレージ帯域をプレミアム価格に値するスマホの戦場へ変える。
先端チップの野心はcapexではなくエンジニアにかかっている。人材不足はいま、世界の装置・材料サプライヤーの投資タイミングとリスクヘッジを左右する。
ASMLはHigh-NA EUV量産を2027年に定めた。プロトタイプ段階でのプロセス採用が、2nm以降の世界サプライチェーンを誰が支配するかを今決める。
上院を通過したAI安全保障法案は輸出管理を恒久法に変え、中国エクスポージャーを抱えるサプライヤーが頼っていた政治的な逃げ道を取り払う。
米国の半導体装置メーカーは合法的な成熟ノードの対中販売を活用する一方、日本の競合は輸出承認の遅さに直面している。2026年のシェア再編が迫る。
TSMCの2nmライン向けコーター/デベロッパーでTELの支配が準独占を固める一方、中国輸出リスクとHigh-NAへの移行が日本サプライヤーにのしかかる。
CXMTの月10万ウェハーDDR5ラインは、Samsung・SK hynix・Micronの三占体制を脅かし、15〜25%の価格下落と、メモリ、装置、下流OEM全体の戦略リセットを示唆する。
日本の大規模なフォトレジスト能力拡張は2026〜27年のEUV需要急増を狙い、買い手が容易に逃れられない上流90%のチョークポイントを強化する。
NVIDIAはRubin向けにTSMCのN2ノードでApple級の早期アクセスを確保し、AMDとIntelに対する世代差を固定し、業界全体の依存を深める。
大規模なウェハー能力投資は、半導体材料サプライヤーが品質とコストだけでなく、地政学的な強靭性でも競う時代になったことを示している。
中国のYMTCは2026年第3四半期までに320層NANDの量産を狙い、既存勢を飛び越え、米国の輸出規制にもかかわらず新たな供給過剰サイクルを脅かしている。
SMICの北京第3ファブはマルチパターニングで2028年に5nm級出力を狙い、装置需要の密度を高める一方で輸出規制への露出を深めている。
SamsungのビジュアルAI推進は、スマホ戦争をカメラ理解へ再構成し、世界のセンサー、メモリ、光学サプライヤー間で価値を組み替えている。
SeoulによるSamsungとSK Hynixへの支援倍増は、アジア全域で国家チャンピオンモデルを加速させる。装置サプライヤーを押し上げる一方、2027年の供給過剰リスクを高める。
AMDの256GB HBM4アクセラレーターは推論コスト効率を狙い、マルチベンダー調達を加速させ、メモリサプライチェーンの序列を変えつつある。
ワシントンが全面的な輸出禁止から管理された供給へ移ることは、遮断が中国の自給を加速させたという厳しい現実を認めるものだ。新しいプレイブックはツールチェーン全体を変える。
Sonyの第4世代単一光子センサーは300m検出に到達し、LiDAR部品レイヤーでの戦いを激化させ、モジュールメーカーの垂直統合計画に圧力をかけている。
Huaweiは自社Kirin SoCをノートPCへ持ち込み、中国の垂直統合を強め、AppleとWindowsを超える第三のArm PC陣営を形成している。
北京の新たなAIチップベンチマークはHuawei中心のエコシステムを制度化し、技術標準を国家主導の勝者選定ツールへ変え、外国サプライヤーを締め出している。
OpenAIが推論でCerebrasを使うことは、多極化するAIシリコン市場を示す。ウェハースケールはGPUクラスターに挑み、ファブ装置、データセンター経済、資本計画を作り替える。
SamsungはTeslaに2nmロジックとHBM4を垂直統合したパッケージを提案し、TSMCの支配に挑み、チップ材料サプライチェーン全体に顧客集中の再考を迫っている。