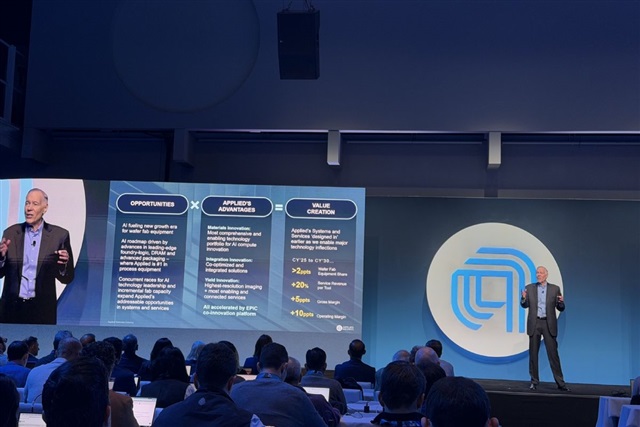
世界最大の半導体製造装置メーカーのトップがキャリア史上最強の需要と呼ぶとき、そのシグナルが実際に何を意味するのかを読み解く価値がある。Applied Materialsが指摘するのは2つの明確なプレッシャーだ。各ウェハーから使用可能なダイをより多く絞り出すことと、ウェハー生産能力を高速で追加することである。どちらもAIコンピューティングによって強いられており、そこではチップが巨大で、歩留まりが厳しく、欠陥率の1ポイントごとがハイパースケーラーレベルでのマージンに直接反映される。戦略的な要点は、AIブームの経済性が川上に移行していることだ。注目される支出はGPUとデータセンターに向かうが、持続的で構造的に優位な層は、これらのチップがそもそも製造可能かどうかを決定する製造装置とプロセス制御のツールチェーンである。
数年にわたる20%超のガイド成長軌道が維持されるなら、設備投資のスーパーサイクルは単一モデル世代に紐づく1年限りのスパイクではなく、グローバルファブの数年にわたる再装備を意味する。これはリスクの全体像を再定義する。短期的な問題はもはやAI需要が存在するかどうかではなく、それが少数の最先端ノードに集中するのか、それともトレーリングエッジや先端パッケージング能力に広がるのかということだ。歩留まりと検査ツールはどちらの場合でも恩恵を受けるため、プロセス制御が半導体経済の防衛可能な高地になりつつある。
日本にとって、これは現在のサイクルにおける最も明確な波及効果の一つである。日本の強みはまさに、最も恩恵を受けるつるはしとシャベルの層にある。成膜、エッチング、洗浄、テスト、ダイシングの装置企業、そしてシリコンウェハーやフォトレジストの材料基盤は、Applied Materialsが説明する需要曲線に乗る位置にあり、多くの場合、直接の競合ではなく補完関係にある。持続的なツール購買サイクルは日本の受注残に直接流れ込み、重要なことに、セクターの歴史的なブームとバストのボラティリティを平準化する高価値のサービスとスペアパーツ収益にも流れ込む。
日本の企業バイヤーやSIerは、これを自社のAIロードマップに対する供給側の制約として読むべきだ。最先端とパッケージング能力が逼迫したままであれば、AIアクセラレータのコストと入手可能性は不安定なままであり、これは力ずくのコンピュート調達よりも、ワークロード最適化、推論効率、ハイブリッドクラウド戦略の論拠を強化する。国内ファウンドリの野心にとって、メッセージは、競争力がファブの発表よりも、数十年ぶりに過熱している世界的な装置の待ち行列において安定的で優先的な地位を確保することにかかっているということだ。