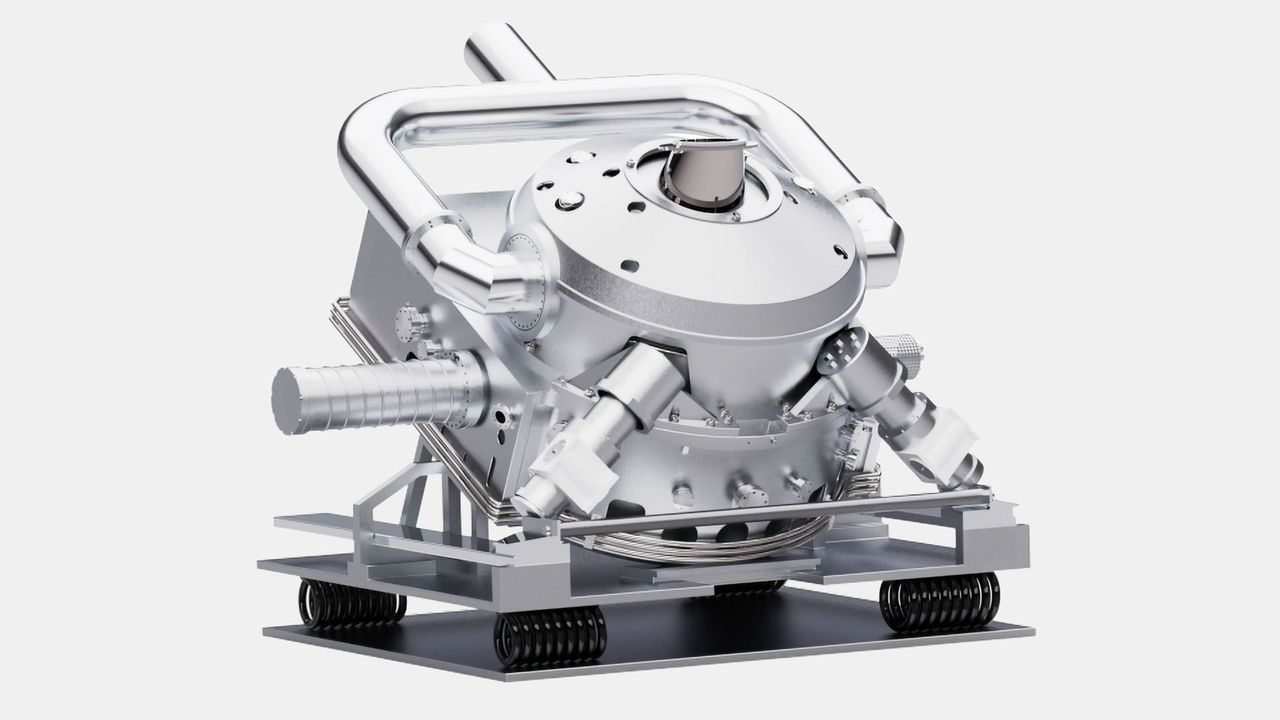
中国のスタートアップ、Langdao Silexが、レーザー生成プラズマEUV光源を展示会で実演し、出力15Wと約90%の国産部品比率を主張する一方で、この技術が実用化まで数年を要することを認めた。
スペックシート以上に戦略的シグナルが重要である。光源はEUVスキャナーのサブシステムの一つに過ぎず、15Wは量産が要求する持続出力から一桁低い水準にとどまる。より困難な問題は下流にある。超平坦で欠陥のないミラー、高開口数光学系、液滴タイミング制御、ペリクル、そして単一の装置が何年も確実にウェハーを印刷できるようにする数十年分の統合知識である。輸出規制により中国は完成したスキャナーから遮断されているため、北京の戦略は全スタックを第一原理から再構築することだ。これは時間と資本を要する道だが、制裁論争を再定義する。規制は時間を稼ぎコストを引き上げるが、能力を永久に凍結するわけではない。既存のサプライチェーンにとっての教訓は、堀はシステム統合にあり、特定の特許にあるのではないということだ。
グローバル半導体メーカーや装置大手にとって、短期的な脅威は無視できる程度だが、長期的な脅威は構造的である。信頼できる国産EUVの取り組みは、たとえ10年先であっても、欧米や日本の装置メーカーにとっての中国市場の潜在規模に上限を設け、中国がすでに購入可能な成熟ノード装置の価格に圧力をかける。中国が構築しているオプション性は、装置ベンダーの中国売上想定に今すぐ織り込むべきである。
日本にとって、これは痛いところを突く。日本企業は光源の専門知識からフォトレジスト、ブランクマスク、そして国内サプライヤーが支配的シェアを持つ精密部品まで、EUVバリューチェーンの重要なレイヤーを保有している。自給自足型の中国スタックは、まさにこれらの材料およびサブシステムプレーヤーにとって、時間をかけた直接的な需要リスクとなる。対応策は静的なリードを守ることではなく、統合ギャップが最も広い高NA装置や特殊材料に進出することである。
日本のSIerやエンタープライズIT企業にとって、二次的影響はサプライチェーン計画である。半導体の国産化はグローバル調達を分断し、調達・トレーサビリティ・コンプライアンスシステムを構築する企業は、単一のグローバル市場ではなく二分化された半導体供給を前提に設計すべきである。この実演を、見出しとして軽視するのではなく、複数年ハードウェアロードマップの計画インプットとして扱うべきだ。