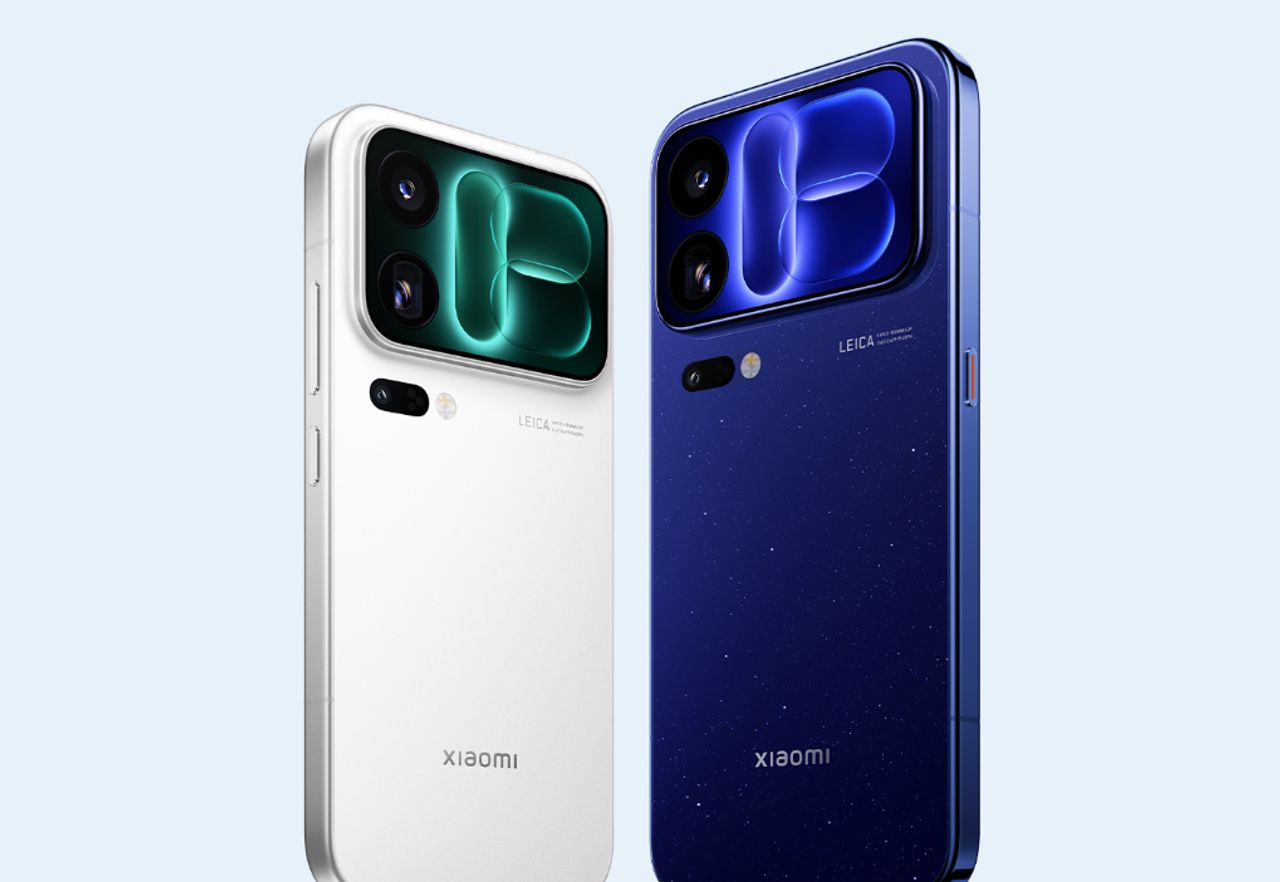
Xiaomiの18 Proは運搬手段に過ぎず、経営陣が注目すべき本質はファウンドリー政治である。この端末はQualcommの第6世代Snapdragon 8 Eliteを2nmノードで搭載した初の製品だが、Qualcommは新たな2nmフラッグシップ2機種の製造を割り当て分散せずTSMCに一本化した。この単一ソーシング決定は、カメラやバッテリーの仕様以上に、今後18カ月間における最先端モバイルシリコンの競争構図を定義する。
グローバルに見れば、これは見慣れたパターンを強化する。各ノード移行時に、最も利益率が高く注目度の高い設計案件がTSMCに集中するのは、立ち上げ時の歩留まり成熟度と電力性能余裕がフラッグシップの差別化を決定するためだ。Samsungの第2世代2nmランプアップと積極的な顧客獲得戦略は現実だが、Qualcommのような看板顧客を獲得するには、テープアウト能力だけでなく量産時の歩留まり実証が必要である。業界にとってのリスクは構造的集中だ。世界のプレミアムモバイルSoCに加え、AIアクセラレーターやデータセンターロードマップの大半が台湾拠点の単一サプライヤーに流れ込むと、地政学的リスクと単一障害点のエクスポージャーがノードごとに増大する。購入者は性能を得るが、サプライチェーンは強靭性を失う。
Xiaomiにとって、2nm先行は中国プレミアム層でAppleやSamsungに対抗する位置取りだが、同時にフラッグシップサイクルをTSMCの割り当て優先順位に直接結びつけることになる。そこではAppleが通常行列の先頭に位置する。この依存関係は、スペックシートには決して現れない形で発売タイミングと利益率を左右する。
日本にとって、この示唆は端末層ではなく材料・装置層を通じて読み取るべきだ。日本のサプライヤー——フォトレジスト、高純度化学品、ウェハおよび特殊ガス供給業者、精密装置メーカー——は、まさにこのニュースが強化する2nmサプライチェーンに組み込まれている。最先端におけるTSMC-Qualcomm関係の持続は、これら川上投入材への需要を支え、それこそが日本の真の半導体レバレッジが存在する場所であり、国内ロジック製造ではない。これはRapidusにとっても賭け金を引き上げる。2nmフロンティアは今や中国フラッグシップの出荷製品となり、後発参入者が関連性を主張できる時間枠が圧縮されている。
日本企業やSIerにとって実務的な含意は、デバイスフリートとエッジAI計画にある。2nm NPUがより多くの推論をデバイス上に押し進めるにつれ、企業モビリティ戦略とSIerがエンタープライズアプリに組み込むAI機能は、クラウドへの往復をデフォルトとするのではなく、端末上の計算能力の向上を前提とすべきだ。プレミアムAndroidフリートを評価する調達チームは、ノード主導の供給タイミングにも注目すべきである。最新シリコンの入手可能性を左右するのはベンダーの約束ではなく、ファウンドリーの割り当てだからだ。