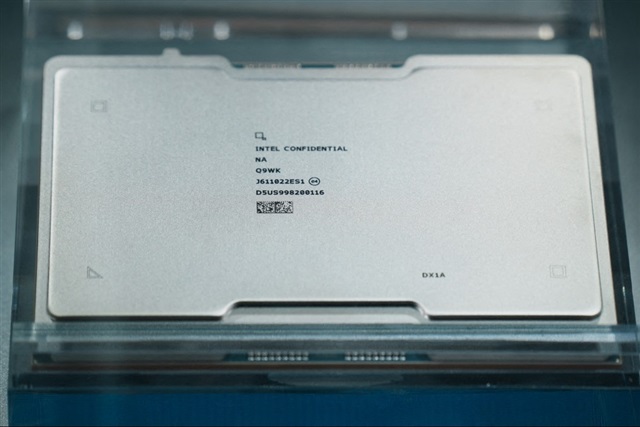
Intelはアリゾナ州のFab 62ラインへの装置設置を開始し、オハイオ州での建設も継続中だ。この動きはAIデータセンター向けプロセッサの需要堅調化を背景としている。マイルストーンそのものよりも、そのタイミングが重要だ。
これらの動きは、業界全体で需要回復のシグナルが現れている週と重なり、両者が合わさってサイクルの転換点を示している。Intel固有の視点では、物理的な装置搬入が後戻りできない地点となる。遅延期間中は理論上のものだった資本が、今や確定した鋼鉄とEUVリソグラフィ装置となった。戦略的な問いは、もはやIntelが生産能力を構築できるかどうかではなく、それを埋められるかどうかだ。最先端ファウンドリは、確定した顧客を抱えて初めて価値を持つ。Intelの外部受注残高はTSMCと比較して依然薄い。今後18カ月は、AI向けCPUの数量と少数の主要ファウンドリ顧客がアリゾナの生産能力を吸収できるか、減価償却費がマージンを圧迫する前に実現できるかが焦点となるだろう。
より広い視点では、半導体の低迷が不均等に解消されつつある。AIコンピューティングに結びついた先端ロジックが最初に回復し、装置メーカー、基板サプライヤー、先端パッケージングベンダーを引き上げている。これはハイエンドに集中した生産能力主導の回復であり、パンデミック期のブームへの全面的な回帰ではない。
日本にとって、サプライチェーンへのエクスポージャーこそが本質的な物語だ。日本の装置・材料メーカーは、フォトレジストや特殊化学薬品から検査装置、成膜装置、パッケージング基板に至るまで、Intelおよび業界全体の構築経路に直接位置している。信頼できる米国の生産能力拡大は、これらの企業にとって需要の追い風であり、半導体の買い手から不可欠な川上サプライヤーへという日本のピボットを強化する。RapidusやKumamotoクラスターは、この地位を拡張するために構築されている。
日本企業やSIerにとって、影響は川下で、動きは緩やかだ。より安価で豊富なAIコンピューティングは、最終的にSIerが顧客システムに組み込んでいる推論重視型ワークロードのコストを引き下げる。しかし短期的なリスクは調達の変動性だ。ハイパースケーラーが最先端供給を確保する中、プライベートAIインフラを構築する日本企業は、アクセラレータの割り当て圧力と長いリードタイムに直面する可能性がある。次のサイクルにおける国内AI展開の制約要因は、モデル選択ではなく、調達と生産能力計画となるだろう。