Montage TechnologyはDDR5の好調を受けて2026年第3四半期の利益が2倍以上になると予想しており、一方、深圳のTechwinsemiはCXLメモリ拡張コントローラーを開発中である。これは中国がAIサーバー向けインターコネクト市場に本格参入する動きの一環だ。
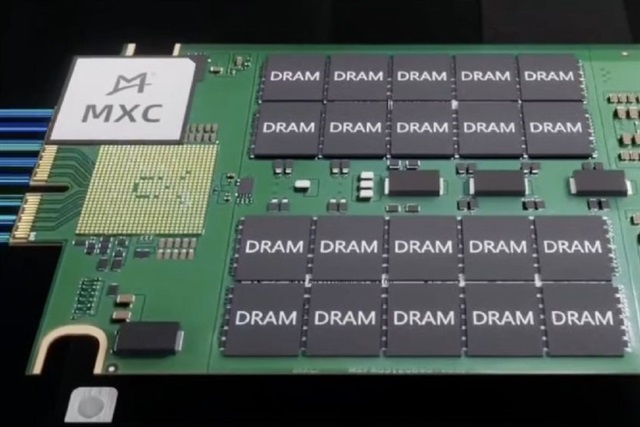
ここでの戦略的な論点はDDR5の出荷量ではない。AIデータセンターのボトルネックがどこに移行したかである。推論やエージェント型ワークロードが拡大するにつれ、制約要因は純粋なGPU演算能力からメモリ容量、帯域幅、そしてそれらを接続する配管へとシフトしている。Compute Express Link(CXL)はまさにその隘路に位置し、単一ソケットが保持できる範囲を超えてメモリをプールし拡張することを可能にする。レジスタクロックドライバー、リタイマー、CXLコントローラーを供給する企業は、構築されるすべてのサーバーから静かだが持続的な収益を得る。中国の設計企業はまさにこの階梯を登っており、コモディティ化されたモジュール部品から、長らく米国系少数ベンダーが支配してきた高マージンのインターコネクトシリコンへと移行している。
グローバル企業の経営幹部にとって、2つの示唆が重要だ。第一に、これは目的を持った輸入代替である。輸出規制が強化される中、インターコネクトIPは中国が完全に国産化できる数少ないAI関連レイヤーの一つであり、最先端ロジックではなく成熟プロセスノードで製造できるためだ。第二に、集中度の高い市場に信頼できる第二の供給源を導入することで、時間とともに価格に圧力をかけ、メモリ中心アーキテクチャの競争期間を延ばすことになる。AI構築を追跡する投資家は、GPU出荷台数と同じくらい注意深くインターコネクトの装着率を監視すべきだ。
日本市場にとって、シグナルは具体的である。日本はこのトレンドが増幅するまさにその層に強みを持っている。NANDのKioxia、テストのAdvantest、そしてサーバーあたりのメモリ容量が増加するにつれて需要が高まる材料・装置サプライヤーの厚い層である。中国のインターコネクトエコシステムが総メモリアドレス可能容量を拡大することは、逆説的に、地政学的摩擦の中でもこれら上流の日本企業にとって需要増加要因となる。
SIerや企業IT部門にとって、実務的な示唆はアーキテクチャにある。CXL時代のサーバーは、オンプレミスおよびハイブリッドAI推論の総所有コストの計算を変える。メモリ階層化により、別の完全なGPUノードを購入することなく、コンテキストウィンドウとエージェントワークロードを拡張できる。リスク回避的な企業向けにAIインフラを設計する日本のSIerは、今すぐCXLベースのメモリ拡張を参照アーキテクチャにモデル化し始めるべきであり、インターコネクト供給を分散化の問題として扱うべきだ。単一ベンダーの世界が続くと想定してはならない。