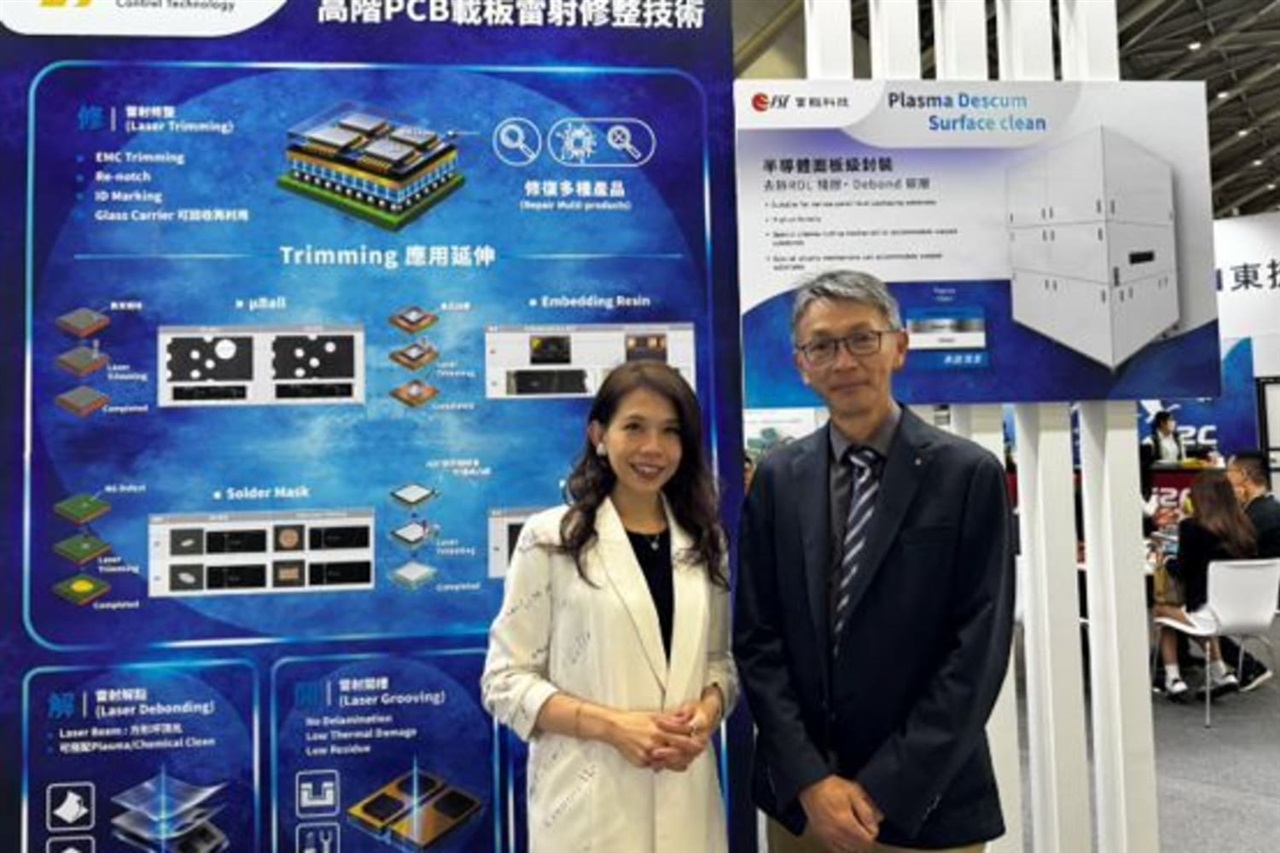
Contrel TechnologyとFSEはTPCA Show 2026で、先端パッケージングと高性能基板向けにデュアルコアレーザー微細加工とプラズマ処理を組み合わせ、表面処理、残渣除去、レーザートリミング、剥離、溝加工、切断を網羅した。見出しは地味だが、戦略的シグナルはそうではない。
AIインフラ構築の真の焦点はトランジスタからダイの接合方法へと移行した。チップメーカーが2.5Dおよび3D積層を推進する中、最も困難な問題はパッケージングと基板製造に存在し、そこでは反り、残渣、クリーンな剥離が静かに歩留まりを左右している。1つの先端パッケージが数万ドル相当のシリコンを搭載する場合、1~2ポイントの歩留まり損失が収益性のあるラインと停滞したラインの分かれ目となる。かつてバックエンドの奥深くに位置していたプラズマ洗浄やレーザー溝加工といったプロセス工程が、今やGPUとHBM供給のゲート項目となっている。だからこそ資本は正確にこの層へと流れている――華やかなファウンドリノードではなく、高密度相互接続を量産可能にする微細加工と表面処理装置へ。
今日のより広範な設備投資状況を通してこれを捉えると、論点が鮮明になる。業界が数千億ドルを計算能力に投じる場合、拘束条件はますますウェハー投入数ではなくパッケージングのスループットに移行している。基板の歩留まりとサイクルタイムを向上できる装置ベンダーは不釣り合いに価値が高くなり、TPCAで展示されている台湾中心のPCBおよび基板クラスターはその支出を獲得する態勢を整えている。
日本にとって、これは機会であると同時に警告でもある。同国はまさにこのバリューチェーンに深く組み込まれている――ビルドアップ基板、ダイシングおよび溝加工装置、精密材料、接合化学は日本のサプライヤーが真の強みを持つ分野である。レーザー・プラズマプロセス能力への需要増加はこれらの強みに合致し、2026年にかけて日本の装置および材料メーカーへの受注を引き寄せるはずだ。リスクは、個別ツールではなく複合レーザー・プラズマプラットフォームとして実証された統合ソリューションセットが、台湾およびアジア全域のベンダーがスタックを上昇し、単一機能の日本の既存企業をバンドルで置き換えることを可能にする点である。
日本の電子機器メーカーとスマートファクトリー層を構築するSIerにとって、実務的な要点は特定機械の購入よりもデータにある。先端パッケージングの歩留まりは厳密なプロセス制御――インライン計測、トレーサビリティ、数十の微細加工工程にわたるフィードバックループ――を通じて獲得される。これこそ国内の統合および自動化の人材が価値を付加できる分野であり、チームがパッケージングラインを孤立したハードウェアではなくソフトウェアで計測されたシステムとして扱うことが前提となる。次のサイクルで勝利する企業は、最もクリーンな装置を所有する企業ではなく、プロセスノウハウを測定可能で再現可能な歩留まりに変換する企業である。