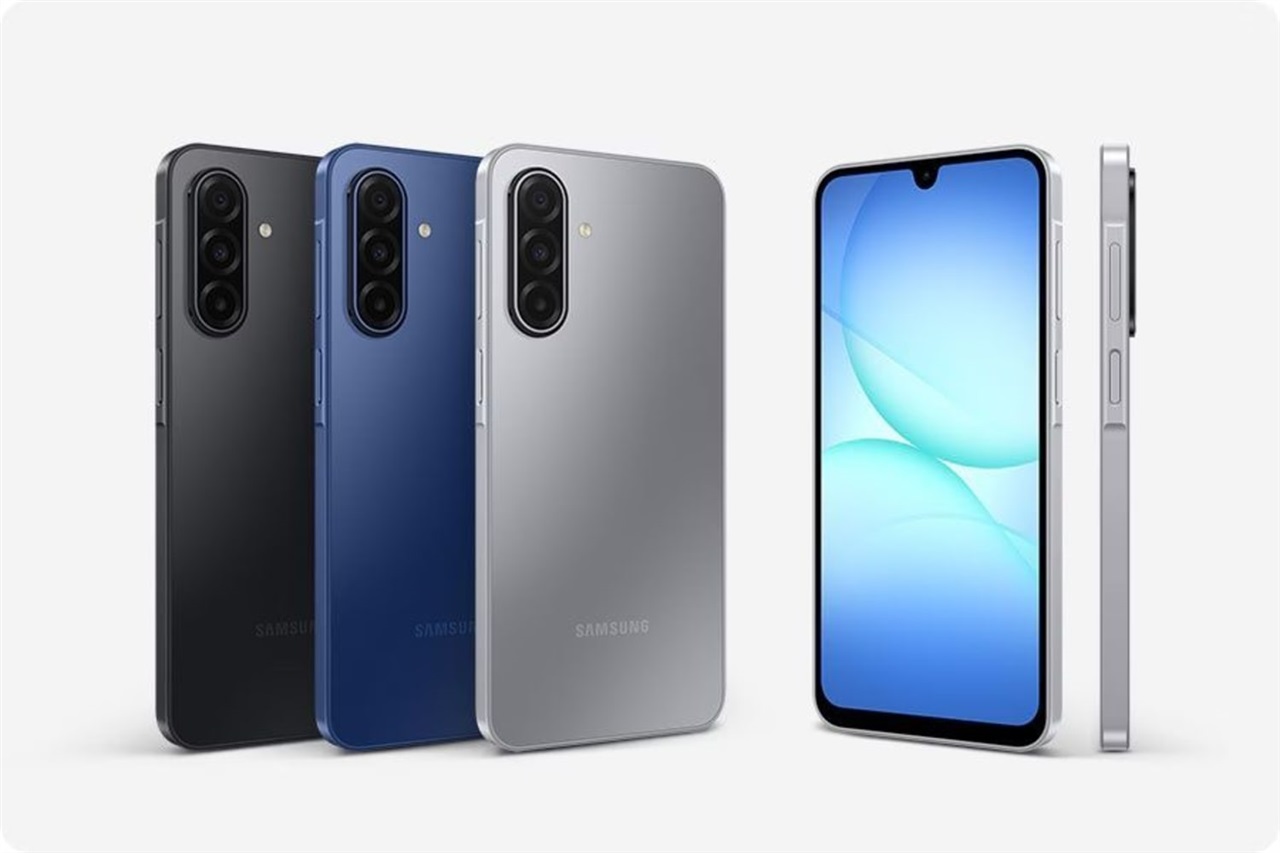
Samsungは、メモリ価格の上昇により競合他社が薄利モデルから撤退しつつある中、2026年8月から11月にかけてミッドレンジ・低価格帯のGalaxy A生産を増強する計画だ。同時に、4ナノメートルファウンドリのキャパシティの半分以上がHBM4ベースダイに充てられるとも伝えられている。この二つの動きは、同じストーリーの両端から読み解いたものにすぎない。AIが牽引するメモリ需要が、スマートフォン市場全体の経済構造を塗り替えているのだ。
戦略的ロジックは巧妙だ。DRAMとNANDの価格が上昇すると、部材費に占めるメモリの比率が高い低価格スマートフォンほど打撃が大きい。マージンを圧迫された中小OEMは、値上げを余儀なくされるか、製品ラインナップを絞り込むかの選択を迫られる。一方、自社にメモリとファウンドリのキャパシティを持つSamsungはコストを内部吸収し、競合が撤退しつつあるセグメントに一気に供給量を投入できる。垂直統合はもはや貸借対照表上の一項目にとどまらず、攻撃的な武器へと変貌する。AIアクセラレータ向けにHBM4を優先することで引き起こすメモリ不足を通じて、Samsungは事実上、競合他社に「税」を課しているのだ。
リスクは、Samsungがウェーハをめぐって自社内で競合している点にある。HBM4ベースダイに割り当てた4nmスロットは、モバイルSoCやその他のロジックチップの製造には使えない。しかもHBMブームは、低価格スマートフォンよりもウェーハ1枚あたりの収益性がはるかに高い。AIコンピュート需要が高止まりするなら、低価格帯シェアを追うための内部機会コストは、市場シェアの拡大分を上回りかねない。これは、新興市場における出荷量トップの座が、業界で最も利益率の高い事業からリソースを転用してでも追求する価値があるという賭けだ。
日本にとって、この構図の示唆は鋭い。SonyやSharpといった国内スマートフォンメーカーは、Samsungが狙い撃ちにしているまさにそのミッドレンジ帯で競合しており、インプットコストの急騰を緩和する自社メモリも持ち合わせていない。垂直統合を持つ巨人が出荷量を拡大する局面で、メモリ価格の上昇が彼らのマージンを直撃する。より重大なのはコンポーネント層だ。Kioxiaをはじめとするメモリやマテリアルのサプライヤーはこの価格サイクルから恩恵を受ける一方、スマートフォンサプライチェーンに部品を供給してきた日本のイメージセンサーや受動部品メーカーは、需要がSamsungのサプライオービットへとシフトするという現実に向き合わざるを得ない。
日本のSIerやエンタープライズITチームは、これをスマートフォン業界のニュースとしてではなく、先行指標として捉えるべきだ。HBM4キャパシティのシグナルは、AIインフラが汎用ロジック向けの上流シリコンを引き剥がしていることを裏付けている。これはサーバー、エッジデバイス、そして企業向けAIやRPAの展開を支えるメモリ集約型ハードウェアの供給逼迫と価格上昇を意味する。2026年を見据えた調達計画や複数年にわたるインフラ予算は、メモリコストの高止まりと納期の長期化をテールリスクではなく、ベースケースとして織り込んでおく必要がある。