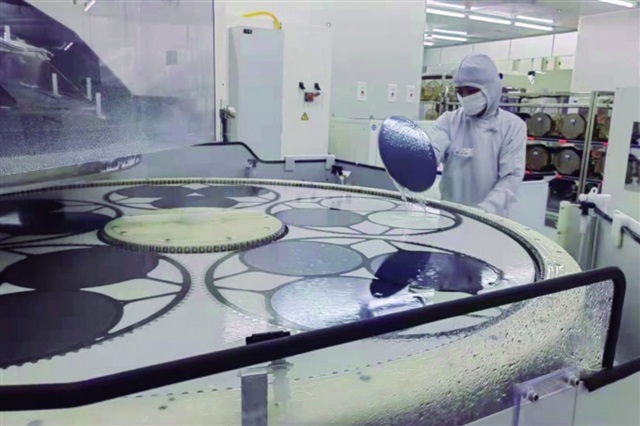
Haitao JiangがNational Silicon Industry Groupのすべての役職から退任したことは、単なる企業の人事異動以上の意味を持つ。NSIGは、大口径シリコンウェハーの大規模生産を試みる数少ない国内プレーヤーの一つとして、中国の半導体自給自足推進の基盤に位置している。このように技術成熟曲線の初期段階にある企業でのリーダーシップ交代は、過大なリスクを伴う。なぜなら、こうした企業を定義する戦略的関係、資本配分の賭け、政府との協調は、制度化されているというよりも属人的である傾向があるからだ。
グローバルな見方は明快である。シリコンウェハーは、日本のShin-EtsuとSUMCO、そして少数のドイツと台湾のサプライヤーが支配するチョークポイントであり続けている。北京が国家資本をこのギャップ解消に注いできたのは、ウェハーがすべての上流に位置し、ノードレベルの回避策が効かないためだ。NSIGの実行ペースにおけるどんな揺らぎも、中国が輸入基板に依存し続ける期間を延長し、それによって既存サプライヤーの交渉力と、それらを監視する輸出規制体制の力を強化する。中国の国産化論に注目する投資家は、ガバナンスの継続性を脚注ではなく先行指標として扱うべきである。
日本企業にとって、これは静かに重大な意味を持つ。Shin-EtsuとSUMCOは共に、リソグラフィーやEDAのように日本が地歩を譲った分野とは異なり、日本が依然として持続可能な構造的優位性を保持するセグメントを支えている。NSIGのつまずきは、事実上その優位性の持続期間を延ばす。日本の材料企業にとっての戦略的問いは、今価格決定力を行使すべきか、それとも中国の次世代リーダーシップが実行を安定させる前に堀を攻略不可能にするためサイクルを通じて投資すべきか、である。
日本のSIerや企業IT計画担当者は、これを銘柄選択のレンズではなく、サプライチェーンのレジリエンスのレンズを通して読むべきである。ファブオートメーションから歩留まり分析まで、半導体関連システムを構築する企業は、中国の基板国産化が公式タイムラインが示唆するよりも遅く、混乱を伴って到来する世界をモデル化する必要がある。これは、中期的には日本と台湾のウェハー供給源への設計依存が継続することを示唆し、調達チームに対しては、実績のないリーダーシップに依存する予測中国生産能力への過度の依存を避けるよう促している。
より広い教訓は、戦略的に重要で資本集約的な材料ビジネスにおいて、人的資本の継続性が国家安全保障上の変数であるということだ。市場は技術ロードマップを適切に価格付けするが、リーダーシップの脆弱性は不十分にしか価格付けしない。NSIGは、産業政策の最前線において両者が不可分であることを思い起こさせる。