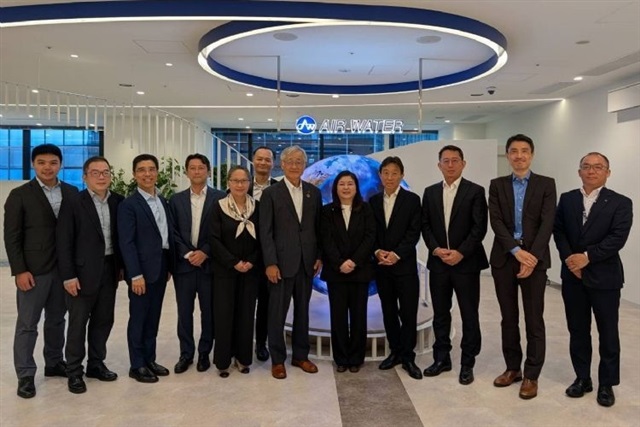
最先端チップを支える地味な化学分野が、静かに争奪資産となりつつある。台湾の化学メーカーGrand Pacific Petrochemicalは、中核事業である石油化学ビジネスで利益率の圧力に直面しており、日本のAir Waterと提携して半導体材料分野への参入を目指している。表面的には中堅企業の多角化戦略に見えるが、より広範な構図の中で読み解けば、次のサプライチェーンのボトルネックがどこにあるかを示すシグナルである。
世界はこの3年間、製造工場、EUV装置、最先端ノードに執着してきた。材料層――高純度ガス、特殊化学品、フォトレジスト、前駆体――は、同様に集中的で脆弱であるにもかかわらず、はるかに注目を集めてこなかった。日本企業は歴史的にこの階層を支配してきており、台湾のファウンドリ集積地は膨大な量を消費している。材料の専門知識を消費地点により近い場所に配置する台湾・日本の組み合わせは、GPPCの経営陣が指摘した通商分断と物流リスクに対するヘッジである。材料供給の現地化により、輸出規制や輸送混乱が締め付けられる隘路の数を減らすことができる。
ここでの戦略的論理は、逆方向に進む輸入代替である。台湾が日本から完成材料を購入するのではなく、日本のノウハウが台湾の生産に組み込まれるのだ。Air Waterにとっては、知的財産の管理権を譲ることなく、世界で最も密度の高い最先端チップエコシステムの内部に旗を立てる方法である。GPPCにとっては、コモディティ化した石油化学から、より高付加価値で構造的に成長する需要プールへの脱出路である。両社は、地理が化学と同じくらい重要になったと賭けている。
日本企業にとって、これは注視すべきパターンである。日本の材料分野の雄――信越化学、JSR、住友化学の階層――は真の国際的影響力を持っているが、付加価値加工が着実にパートナー国に移行すれば、その影響力は減衰する。Air Waterの動きが示すのは、賢明な対応は技術を国内に囲い込むことではなく、コア知的財産を日本に固定しつつ海外の需要成長を捉える構造化された海外提携を通じて収益化することだ。リスクは、日本のエレクトロニクス産業がすでに一度経験した緩やかな空洞化である。
日本のシステムインテグレーターおよび企業IT部門にとって、二次的効果こそが機会の在りかである。半導体グレードの生産規模に拡大する材料ビジネスには、コモディティ化学品がこれまで要求してこなかったはるかに厳格なプロセス制御、トレーサビリティ、品質データシステムが必要となる――バッチレベルの系譜管理、汚染追跡、国境を越えたサプライチェーンの可視化である。これは具体的な統合およびMES/データプラットフォームの要請である。このような国境を越えた事業は、まさに国内インテグレーターが獲得する好位置にある、複数拠点でコンプライアンス要求の高いデジタル配管作業を生み出す――ただし、材料製造を従来の付随業務ではなく真剣な業種として扱うことが条件である。