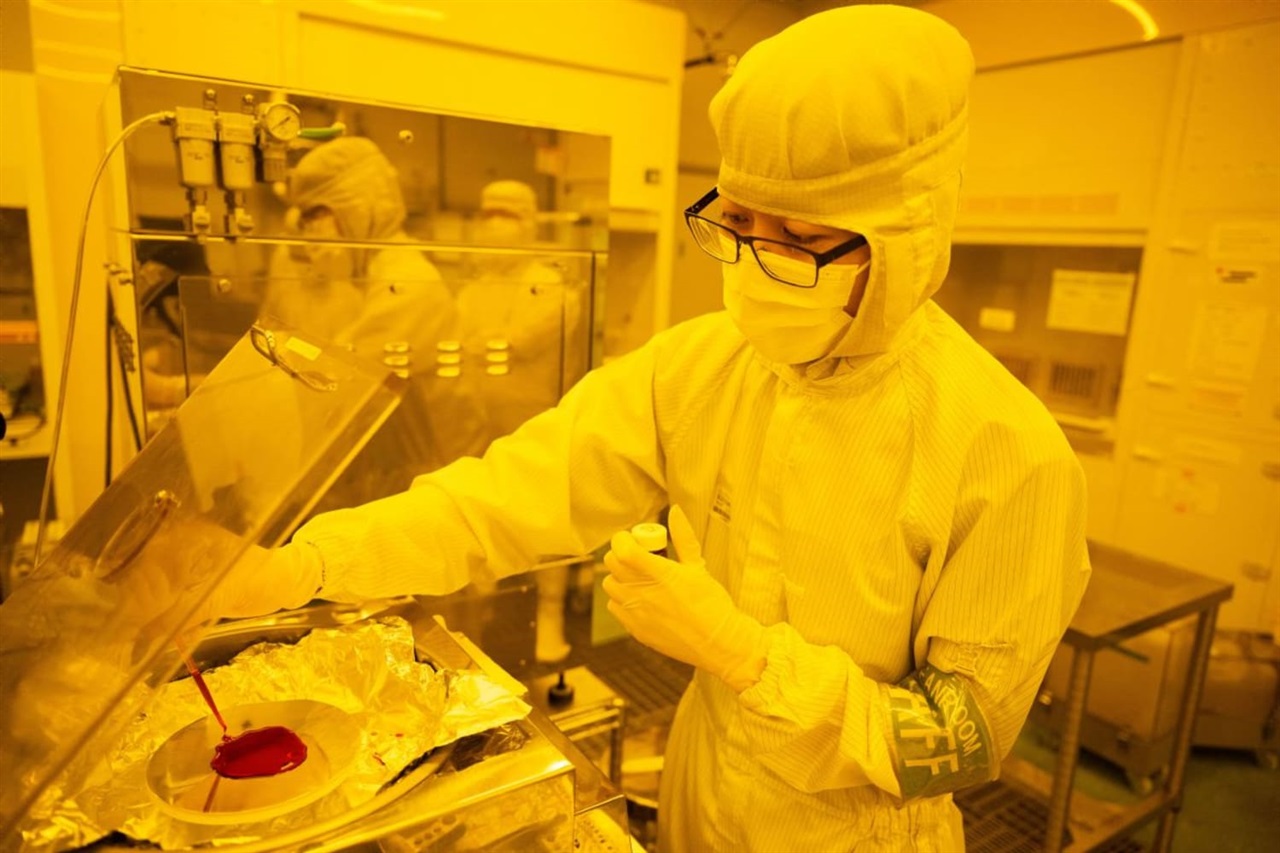
米中レアアース対立における主役級の金属は通常、ネオジムやジスプロシウムであり、磁石やEVに関連している。イットリウムはサプライチェーンのさらに下流に位置し、注目されることはほとんどない。だからこそ、トランプ・習近平首脳会談後も未解決の課題として浮上していることが重要なのだ。酸化イットリウムは、半導体製造装置内部のエッチングおよび成膜チャンバー部品を保護するイットリアおよびイットリア安定化ジルコニア・コーティングの基盤となっている。これらのコーティングが劣化したり不足したりしても、完成チップの劇的な供給不足が起こるわけではないが、装置の稼働時間、メンテナンスサイクル、歩留まり安定性がゆっくりと侵食されていく。中国政府のレバレッジはここでは巧妙かつ持続的だ。輸出を全面禁止する必要はなく、ライセンス供与を買い手が確実に生産能力を計画できないほど予測不可能にするだけでよいのだ。
グローバルには、これは半導体安全保障の議論を再定義する。米国政府とその同盟国は半導体工場建設と最先端リソグラフィーに資本を注ぎ込み、それらを戦略的ボトルネックとして扱ってきた。装置を稼働させ続ける消耗材料ははるかに少ない政策的注目しか受けていないが、迅速な代替はより困難だ。世界最高水準の半導体工場でも、装置を維持するコーティング、ガス、特殊化合物が地政学的善意に依存するようになれば停滞する可能性がある。材料調達は今後2〜3年で、調達部門の脚注から取締役会レベルのサプライチェーンリスクへと移行すると予想され、中国以外での同盟国による精製およびコーティング能力構築への圧力が高まるだろう。
日本にとって、この露出は深刻かつ具体的だ。日本は半導体製造装置、材料、コーティング専門企業の密集地域を擁し、国内の半導体工場と装置メーカーはグローバルサプライに深く統合されている。イットリウムへの不均等なアクセスは、日本の装置サプライヤーとその川下顧客が米国の対応企業と同じ計画上の不確実性に直面することを意味するが、国内の精製による代替手段は少ない。これは、日本の材料科学の強みが戦略的資産となる種類の依存関係だ。レアアース精製、リサイクル、またはコーティング化学の能力を持つ企業は、価格受容者にとどまるのではなく、バリューチェーンの上流に移動する真の機会を得ている。
日本のメーカーにサービスを提供するSIerや企業IT部門は、これを材料リスクを他人事として扱うのではなく、サプライチェーンの可視性への投資のシグナルとして読むべきだ。実務作業は地味だが価値がある。多層依存関係のマッピング、サプライヤー全体にわたる在庫とリードタイムデータの計測、調達チームが生産に影響が出る前に混乱シナリオをモデル化できる分析の構築だ。消耗品サプライの3〜4層先まで可視化できるメーカーは、競合を盲目にする衝撃を吸収できる。これはインテグレーターにとって具体的で資金提供可能なプロジェクトであり、脆弱で不透明な調達データの上にさらなるRPA導入を行うよりも持続的な差別化要因となる。