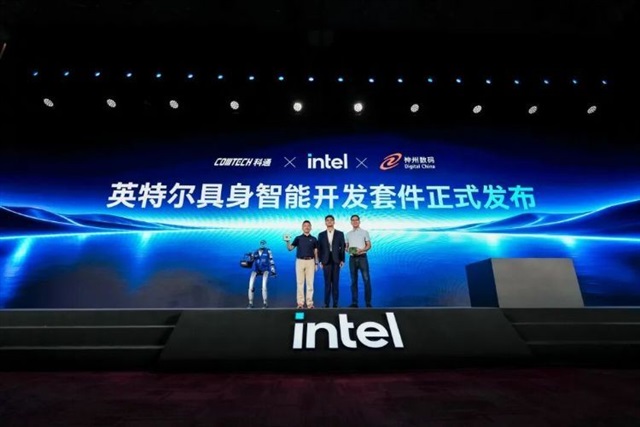
Intelが中国でエッジAI、エンタープライズAI、フィジカルAIを軸にエコシステム・カンファレンスを開催し、AI革命を発展ストーリーとして位置づける経済学者と組んだことは、製品イベントというより戦略的なポジショニング施策だ。Intelは事実上、最先端の訓練市場をNvidiaに譲り渡した。残されたのは、その下にある広大で地味な領域だ。エッジでの推論、オンプレミス型エンタープライズ展開、工場や機械に組み込まれたAI。ここでは、x86、既存のOEM関係、成熟したツールチェーンが依然として影響力を持ち、Intelは説得力のあるGPUストーリーなしでも現実的に競争できる。
中国という視点がこのロジックを鮮明にする。輸出規制により高性能アクセラレーターの供給が細り、皮肉にもこれが中国国内でエッジおよび推論用シリコンを戦略的により価値あるものにしている。中国企業は実際に調達でき、ローカライズ可能なAI処理能力を必要としている。Intelは訓練層ではなく展開層の現実的な選択肢として自らを位置づけており、開発経済学者を起用することでAI導入をベンダーの売り込みではなく国家生産性政策として再定義している。これは制約された市場の賢い読み方だが、同時にIntelの中国での機会がもはや販売できないものによって規定されている現実も浮き彫りにしている。
グローバル経営層への広範なシグナル:AI バリューチェーンは二極化している。訓練の経済性は少数のハイパースケーラーとNvidiaに集中し、推論とフィジカルAIは何千ものエンドポイント、工場、エンタープライズラックに分散する。第二の市場は台数ベースではより大きく、統合面でより定着性が高く、ピーク性能よりもシリコン、ドライバー、産業パートナーシップにおける既存勢力を重視する。Intelは将来の関連性がそこにあることに賭けている。
日本企業とSIerにとって、この二極化こそがIntelの個別イベント以上に実用的なストーリーだ。日本の製造基盤、系列サプライチェーン、工場現場の自動化は、Intelが開拓しているフィジカルAIおよびエッジ推論層の自然な市場だ。日本企業が最先端モデルを構築する可能性は低い。彼らが利用するのはエッジでの推論だ。生産ライン、物流、品質検査において、x86サーバー、産業用PC、オンプレミス展開が既に支配的な領域である。NTデータ、野村総合研究所、富士通や日立の製造統合部門などのSIerは、エッジAIをハードウェアのリフレッシュではなくサービス機会として読むべきだ。推論をOT環境に統合し、レガシー工場システムを改修し、日本の顧客が重視するデータ局所性と信頼性の制約を管理することだ。
RPAとエンタープライズ開発への示唆は直接的に続く。推論がオンプレミスとエッジに移行するにつれ、自動化の議論は画面スクレイピングボットから、AI強化型のフィジカル・プロセス自動化へとシフトする。ビジョンベースの検査、ローカルハードウェア上で動作するエージェント型ワークフロー、機密データが工場外に出ないハイブリッドアーキテクチャだ。今、持続可能なエッジ推論と統合力を構築する日本の開発チームは、Intelとそのライバルが供給を争っている展開層を捉えるだろう。単一の支配的な最先端モデルがすべてを解決するのを待つチームは、価値が既に日本のエンジニアリング文化が最も強みを持つ、混沌とした統合重視の層に定着していることに気づくだろう。