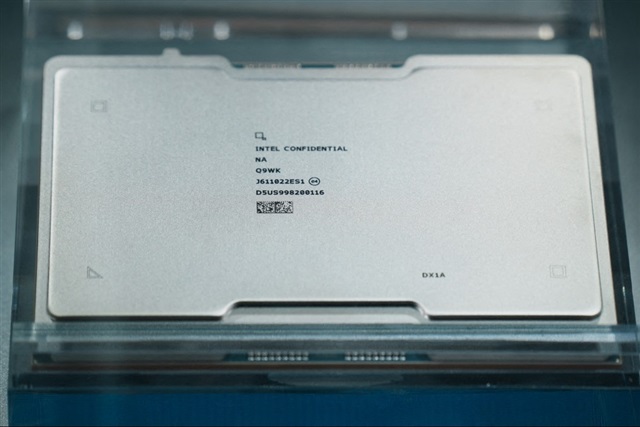
TeslaとNvidiaは、先端FC-BGAチップ基板についてSamsungに約30億ドルをコミットし、Teslaは人型ロボットと自動運転プログラム向けに5年分の供給を確保するため、新工場に約8億3000万ドルを出資した。
金額よりもシグナルが重要だ。この2年間、AIサプライチェーンの話題はGPUとHBMメモリーに集中していた。制約は今、スタックの下層にある有機基板へと移行しつつある。有機基板とは、ダイと基板の間で信号と電力を伝達するインターポーザー層である。FC-BGAパッケージングはスケール化が困難で、資本集約的であり、少数の専門企業が市場を支配しているため、次の確実なチョークポイントとなる。最大手の買い手がスポット市場での購入ではなく生産能力に前払いを始めたとき、それは供給不足がどこで深刻化するかを予想していることを意味する。
タイミングは示唆に富む。今週、市場はMetaと半導体関連銘柄を、負債による データセンター建設がリターンを上回っているとの懸念から売り込んだ。TeslaとNvidiaは後退とは逆のことをしている。サプライヤーの生産能力に資金を投じてアクセスを保証しているのだ。この乖離こそが真の経営判断である。資本市場は指数レベルでAI設備投資リスクを再評価している一方、物理的ボトルネックに最も近い事業者は垂直統合管理を倍増させている。両方が同時に合理的であり得る。そして両者の間のギャップこそが、誤った価格付けが存在する場所である。
日本にとって、この動きはコア産業力に直接関わる。ハイエンドFC-BGA基板は、日本の材料メーカーやパッケージメーカーが深いプロセスノウハウと主導的シェアを持つ市場である。Samsungが顧客資金による基板生産能力を拡大することは、競争上の脅威であると同時に需要牽引のシグナルでもある。このカテゴリー全体が戦略的と認識され、買い手は現金を事前にコミットする意思がある。生産能力と認定取得に早期に動く日本のサプライヤーは、単一の韓国工場では吸収できない溢れ需要を獲得できる立場にある。
ロボティクスと自律システムに向けて構築を進める日本の製造業やSIerにとって、二次的な影響がある。Teslaは基板供給をOptimusとFSDに明示的に結びつけており、これにより先端パッケージングがデータセンター向けだけでなくロボティクス向け投入材として再定義される。国内の人型ロボットや工場自動化のロードマップは、今や同じ上流依存関係を引き継ぐことになる。調達とエンジニアリングチームは、基板のリードタイムと調達を取締役会レベルの計画変数として扱うべきであり、自動化展開を助言するSIerは、部品がオンデマンドで届くと想定するのではなく、複数年にわたる部品リスクを展開スケジュールに織り込むべきである。