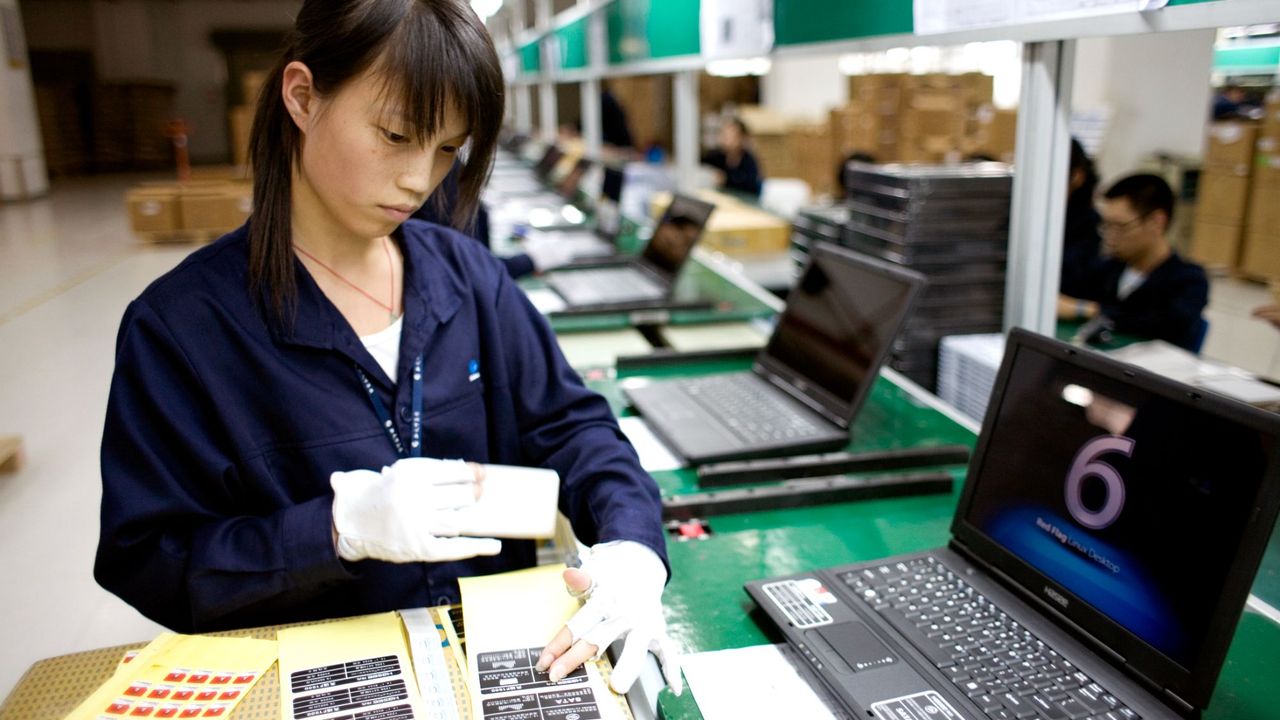
メモリとAI関連部品の価格上昇に直面し、大手PCブランド各社は組立を中国へとシフトさせている。強固なサプライヤー基盤と国内チップメーカーへの近接性が着地コストを抑えるためだ。これは過去5年間の「チャイナプラスワン」移転の流れに真っ向から反する動きである。
グローバル市場が示すシグナルは逆転ではなく二極化だ。ベンダー各社は今や2つの両立し得ない目標を同時に最適化している。最安の部品コストは依然として中国を指し、欧米市場への政治的アクセスは中国から離れる方向を指している。Washingtonが中国製ドローン、ルーター、ネットワーク機器を排除する動きは、コンプライアンス境界が通信機器から一般ハードウェアへと拡大していることを示す。メーカー各社は並行ラインを運用することが予想される。中国製ユニットは価格重視の非規制市場向けに、より高コストの東南アジアまたはメキシコの生産能力は米国連邦政府および規制対象バイヤー向けに確保される。この重複が、単一の中国ハブを魅力的にしていた規模の経済性を損なうため、ブランド各社が追い求めるコスト削減効果は、認証、関税、監査のオーバーヘッドを考慮すると一時的なものに終わる可能性がある。
より根本的な要因は、労働力ではなくメモリとAIシリコンがプレミアムノートPCのコストを支配するようになったことだ。部品価格が2桁で変動する状況では、工場の立地は二次的なレバーとなる。これは国内回帰の議論全体を再定義する。地理は市場アクセスと関税エクスポージャーにとって重要であり、支配的なコストラインを削減するためではない。
日本企業にとって、調達リスクは具体的だ。AI需要がDRAMとNANDの供給を吸収する中で企業のPCフリートとサーバーのリプレースはより強固な価格設定に直面しており、バイヤーは年次価格下落を想定するのではなく複数年契約を固めるべきだ。日本ブランドはここで優位性を持つ。国内起源と信頼できるサプライチェーンの物語は、政府バイヤーと米国同盟国の輸出顧客の両方に好意的に受け止められる。ただし部品の出所を文書化できることが条件だ。
SIerと企業ITにとって、安価で予測可能なエンドポイントを前提に構築されたハードウェアリフレッシュサイクルとTCOモデルは見直しが必要だ。デバイス調達は単なる購買の問題ではなく、セキュリティと地政学的な問題になりつつある。これはより強力なサプライヤー検証、部品表の透明性、緊急時の代替調達を求める論拠となる。RPAとレガシーなオンプレミス環境に依存するチームは、これをワークロードをマネージドクラウドへ移行させるさらなる圧力として捉えるべきだ。そこでは部品インフレはクライアントの設備投資ラインに降りかかるのではなく、プロバイダーが吸収する。