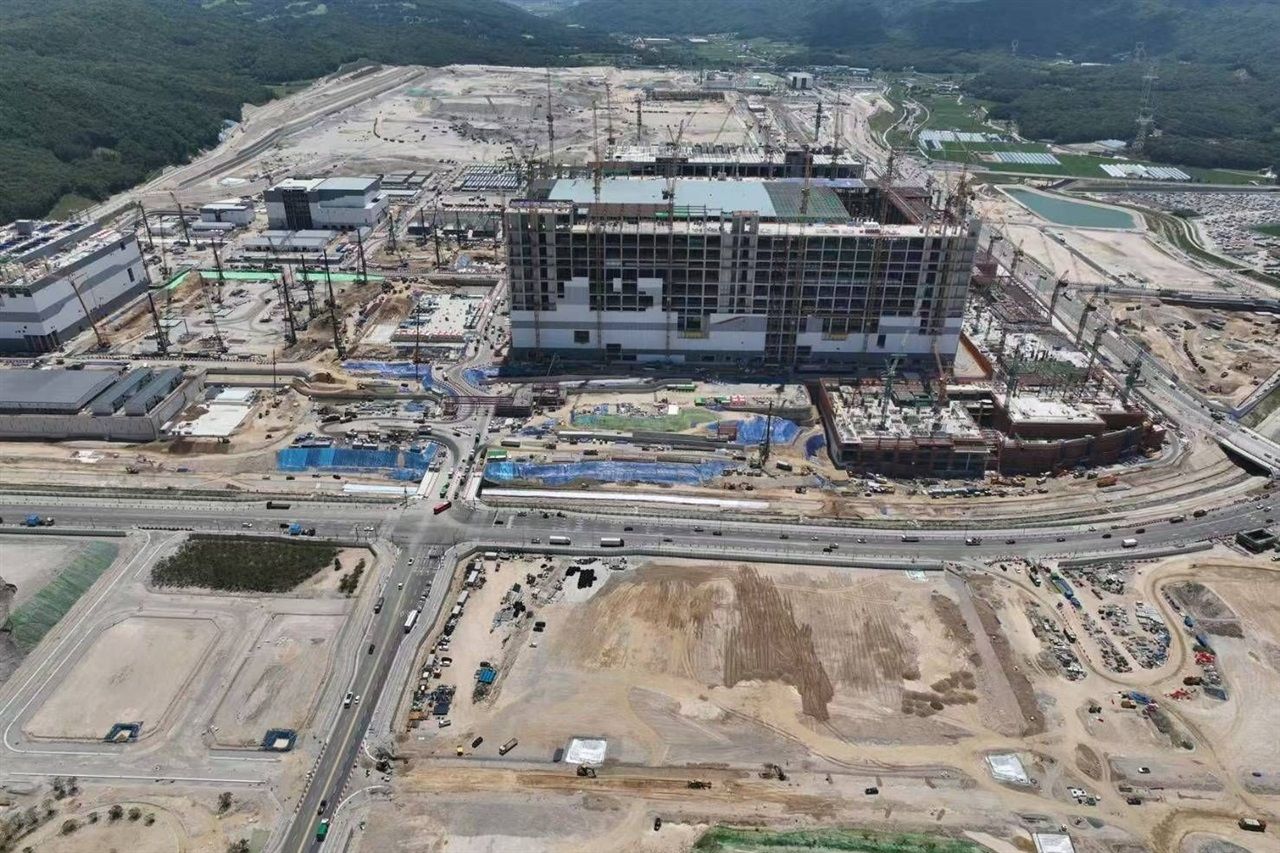
韓国は、建設認可の圧縮と電力・水道・道路インフラの整備により、新規半導体工場の稼働を少なくとも2年前倒しする計画で、約1.2兆米ドルの民間投資を後押しする。
この戦略的シグナルは、業界の競争軸が補助金規模からウェーハ生産開始までの時間へとシフトしたことを示している。資本は潤沢だが、需要サイクルが転換する前に資金拠出を稼働設備に転換する能力こそが希少だ。米国のCHIPS法は、許認可の摩擦、環境審査、労働力不足が工場建設の工程を数年延ばし、インセンティブの価値を損なう様子を示した。承認と送電網接続を現金ではなく制約条件として扱うことで、韓国はAIデータセンター建設が牽引するHBMと先端ロジック需要に工場が対応できるかを実際に決定するコスト曲線の部分を攻撃している。2年間はこの市場では限界的な利益ではない。特定のGPU世代の設計採用をどのサプライヤーが獲得するかを決定しうる。
より困難な問題は実行リスクだ。迅速な承認は、世界中でAIデータセンターがすでに圧迫している電力・水システムに需要を集中させ、圧縮された工程は手戻り、環境面からの反発、装置納入のミスマッチの可能性を高める。歩留まりの立ち上がりが追いつく場合にのみ、スピードは報われる。
日本にとって、これは居心地の悪い比較を鮮明にする。日本は北海道のRapidusとTSMCの熊本クラスターに多額の公的資金を投じているが、その強みは実行規律であり、行政スピードではなかった。韓国の動きは許認可速度とインフラ準備態勢を国家競争変数として再定義し、日本の国と地方自治体にまたがる重層的な承認プロセスは、資金だけでは解決できない構造的な足かせとなる。
日本の装置・材料サプライヤーにとって、状況はより好ましい。成膜、洗浄、フォトレジスト、検査の企業は、国籍に関わらず迅速化されたすべての工場に販売するため、韓国の建設加速は受注スケジュールを前倒しする。リスクは日本の政策立案者と千歳・熊本周辺の地域エコシステムにある。韓国のウェーハ生産開始時間に匹敵できなければ、日本は信頼性の評判を保ちながら、各新ノードでの先行者収益を譲ることになる。ここでのエンタープライズITやSIerのエクスポージャーは、直接需要ではなく、サプライチェーン計画と国内デバイスメーカーの設備投資サイクルを通じた間接的なものだ。