中国のOSAT(アウトソース組立・テスト)企業は、高稼働率と業界全体での価格上昇を伴って第4四半期を迎えたが、第3四半期の決算内容を見ると、報告された利益成長はコア事業よりも投資益と税負担の減少に大きく依存していたことが明らかになった。
グローバルな視点で注目すべきは、回復の方向性ではなく質である。AI需要は受注残高を押し上げ、長年コモディティ並みのマージンに甘んじていたパッケージング企業にようやく価格決定力をもたらした。しかし同じ需要が、これらの企業が先進パッケージング技術においてどれほど遅れているかを露呈させた。先進パッケージングとは、生のシリコンをHBM搭載アクセラレーターに変えるスタッキングやインターポーザー作業を指す。この格差を埋めるには、収益が最も好調に見えるまさにそのタイミングでフリーキャッシュフローを圧迫する設備投資の波が必要となる。見出しの利益数値だけを読む投資家は、一時的な財務益を持続的な営業レバレッジと勘違いするリスクがある。構造的な要点は、先進パッケージングが最先端リソグラフィーと同様にAIコンピューティングのボトルネックになりつつあるということだ。そのため、ウェハー供給だけでなくパッケージング能力が、現在アクセラレーター生産量の上限を決定している。
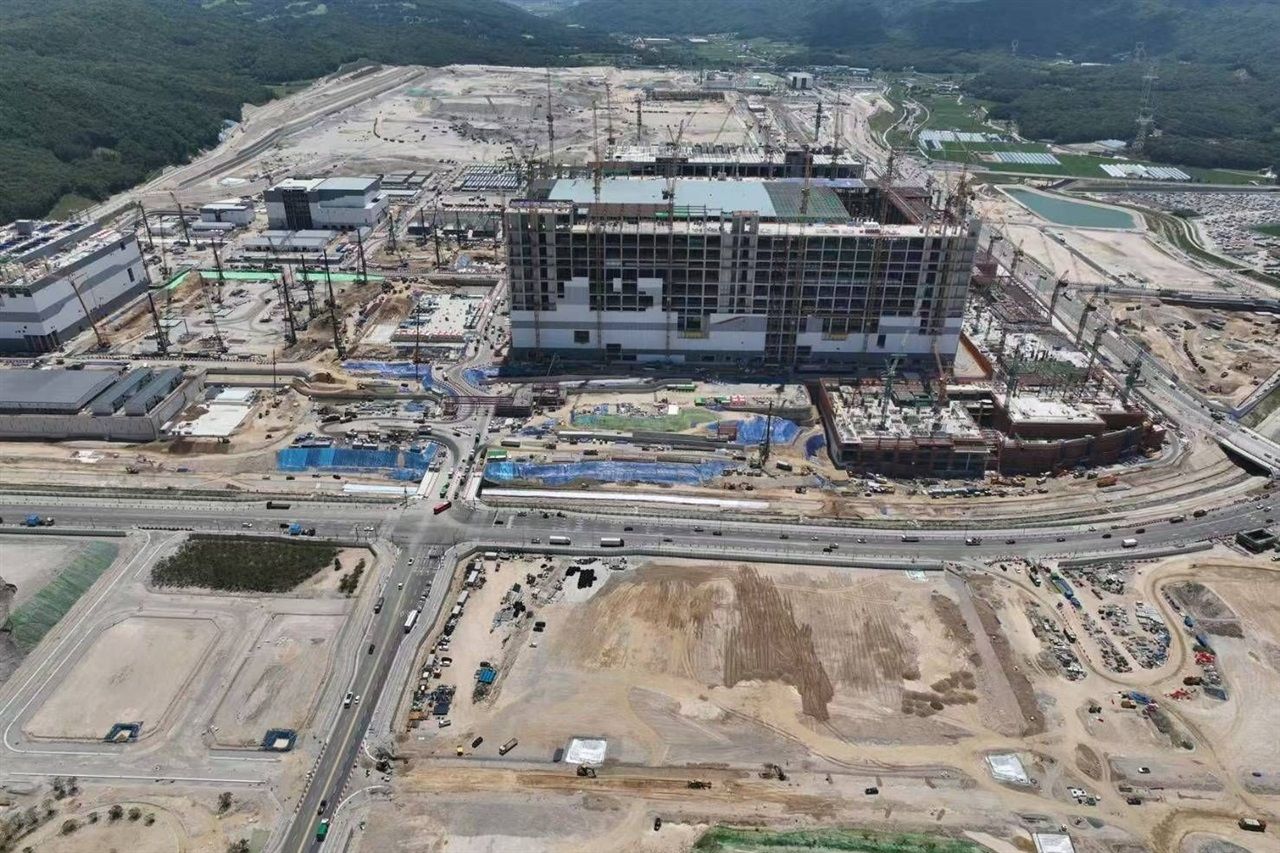
これは競争地図も再構築する。先進パッケージングのハイエンド領域は、少数の台湾企業およびファウンドリー関連プレーヤーに集中したままであり、中国のパッケージング企業は、レガシーおよびミッドレンジ作業への永久的な格下げを避けるため積極的に投資を行っている。最高性能の装置へのアクセスを制限する輸出規制により、このキャッチアップはより遅く、より高コストなものとなっている。したがって設備投資の数字は、差が縮まる兆しではなく、競争力を維持するためのコストとして読むべきである。
日本にとっての影響は、パッケージングサービス自体というよりも材料・装置レイヤーを通じて現れる。日本のサプライヤーは、すべてのパッケージング設備投資サイクルが消費する複数の投入材で優位を占めている。基板材料やボンディングフィルムから検査・組立装置まで幅広い。中国主導の投資急増は、これらのベンダーにとって短期的な需要となるが、同時に将来の競合企業に資金を提供することにもなる。この緊張関係を、日本企業の取締役会は純粋なプラス要因として計上するのではなく、慎重に検討すべきである。
日本のデバイスメーカーおよび国内製造業にサービスを提供するSIerは、パッケージングを明示的にモデル化すべきサプライチェーンリスクとして扱うべきである。AI級パッケージングが逼迫し集中した状態が続けば、先進アクセラレーターを組み込んだあらゆる日本製品のリードタイムとコストは高止まりする。オンプレミスAI構築を計画している企業ITおよび開発チームは、モデルアクセスではなくハードウェア調達が制約条件になると想定し、それに応じて能力確保の計画を立てるべきである。