Appleは投資家に対し、9月期四半期における制約要因は自社シリコン向けの先端プロセス製造能力へのアクセスであり、より多くの製品が2nmプロセスに移行するにつれてその圧力が緩和されつつあると説明した。
真の焦点はAppleの四半期業績ではなく、それが市場構造について明らかにする事実にある。Appleは各新ノードの初期立ち上げに資金を提供するアンカー顧客であり、立ち上げ時に他社が支払わない低歩留まりとプレミアム価格を吸収する。Appleが製造能力が逼迫していると述べる時、それは最新ノードが歩留まり制約を受け、量産開始前から既に過剰に受注されていることを意味する。これは川下の全ての企業に影響する。なぜなら2nmプロセスはAIアクセラレータのロードマップも目指す場所だからだ。初めてスマートフォン、PC、データセンター向けGPUが同じ希少なウェハーを奪い合っており、ファウンドリーは最も早く確約し最も高く支払う企業に割り当てる。Appleの余裕は、事実上、NvidiaやAMDが次のサイクルまで確保できない製造能力への権利主張なのだ。
経営幹部にとっての戦略的解釈:先端ノードの利用可能性は今や技術問題ではなく、スケジューリング問題である。製品ロードマップは単一ファウンドリーの立ち上げカレンダーに依存する度合いを強めており、その集中自体がリスクとなっている。新ノードへの先行を差別化の基盤とする企業は、自らが制御できずヘッジもできないサプライチェーンにさらされている。
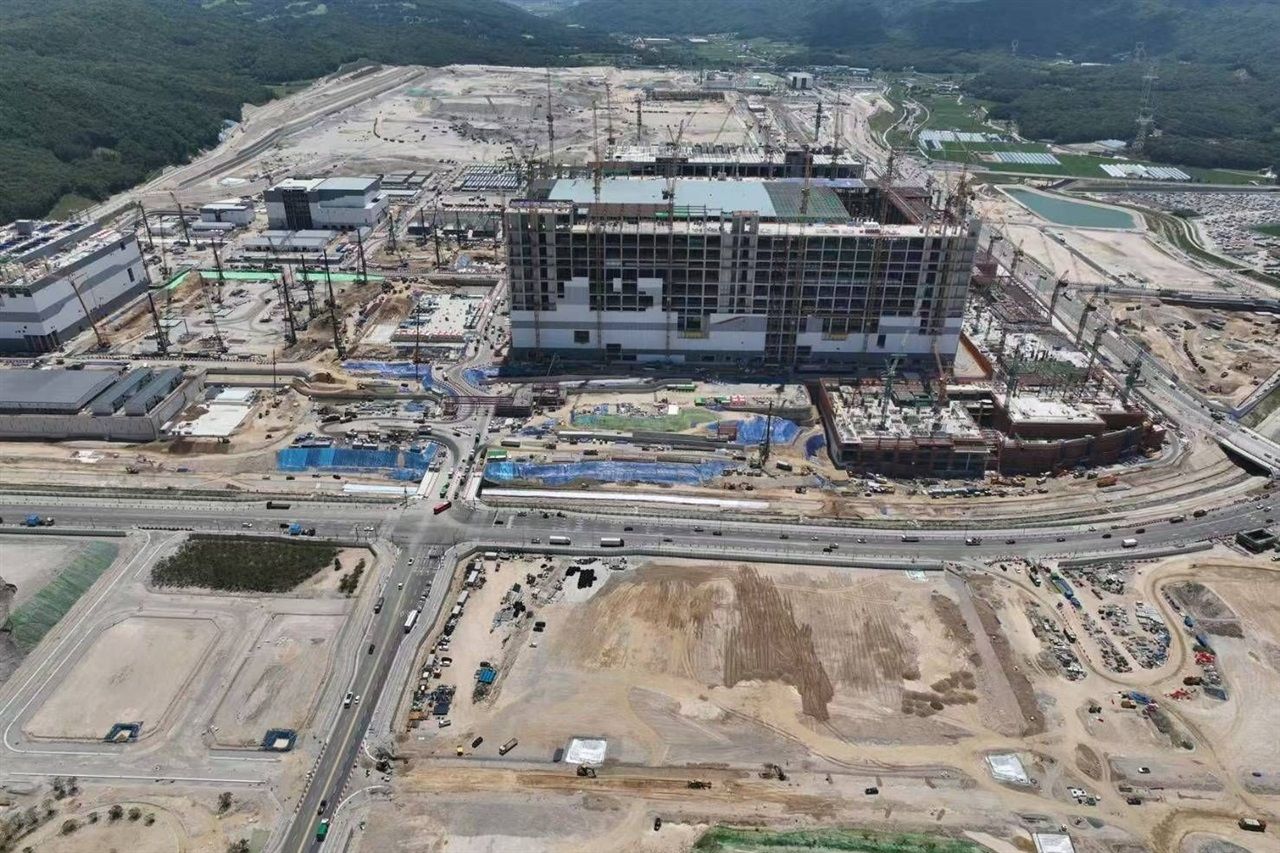
日本にとって、このシグナルはRapidusに直接関わる。同社は北海道に2nmパイロットラインを建設中で、今後10年間の後半に量産開始を目指している。Appleのコメントは機会と困難の両方を浮き彫りにする。2nmプロセス需要は実在し持続的だが、初期の歩留まり損失を吸収する保証された主要顧客なしには経済性が厳しい。第一波の後に参入する日本勢は、事前に大量の受注確約を獲得するか、最先端ロジックではなく特殊用途で競争するかのいずれかを選ばなければならない。
より直接的な恩恵を受けるのは日本の材料・装置サプライヤーであり、彼らはどのファウンドリーが勝利しても全ての2nmラインに販売する。業界がゲートオールアラウンドトランジスタ、さらには後にバックサイド電力供給へと進むにつれ、日本の化学、フォトレジスト、検査ツールメーカーはウェハー当たりの含有量を増やす。日本企業とそれらにサービスを提供するSIerにとって実践的な教訓は計画規律である。AI PC、エッジデバイス、サーバーフリート向けのハードウェア更新サイクルはファウンドリー立ち上げタイミングと連動し、調達チームは先端シリコンをコモディティではなく制約のあるリードタイムに敏感な投入材として扱うべきだ。