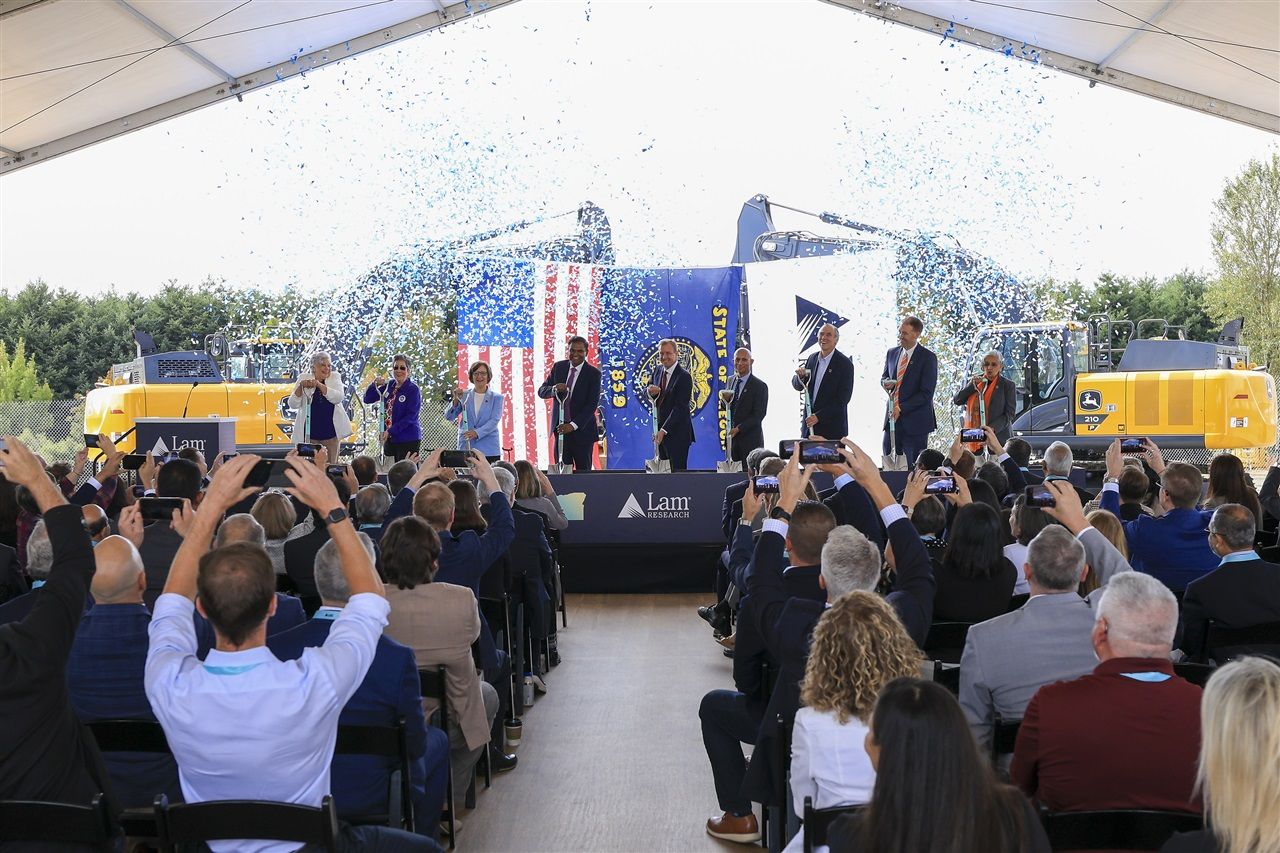
Lam Researchはオレゴン州に新たな研究施設の建設を開始した。これは先進的なAIチップ開発を加速させることを目的とした、30億ドルを超える世界規模の投資の一環である。
ここでの戦略的シグナルは、単一の建物以上の意味を持つ。AIをめぐる議論はGPUやファウンドリに集中してきたが、真の制約要因はその上流、すなわちウェハー製造装置(WFE)の層にある。ここでは少数の企業が、最先端ロジックや高帯域幅メモリを物理的に実現するエッチング、成膜、洗浄の工程を支配している。単なる生産能力ではなくR&Dに資本を注ぎ込むことで、Lamは次の競争最前線がゲートオールアラウンドトランジスタ、先進的な3D構造、そしてHBMを計算ダイの隣に積層するますます複雑なパッケージングのプロセス革新にあると賭けている。これらの工程を最初に習得した者が、TSMCからカスタムシリコンを設計するハイパースケーラーに至るまで、川下のすべての企業のペースを設定することになる。
これはまた、構造的な現実を固定化する。WFEは高いスイッチングコストを伴う持続的な寡占市場である。ノードが困難になり歩留まりがより気まぐれになるにつれて、チップメーカーは装置メーカーのプロセス知識への依存度を減らすどころか、むしろ高めている。この依存関係こそが、装置R&D支出が注目に値する先行指標である理由だ。それは生産能力の発表を数年先取りする。
日本にとって、これは傍観者の物語ではない。日本は隣接する重要分野で圧倒的な地位を保持している。Tokyo Electronは成膜とコーティング、ScreenとKokusaiは特殊プロセス工程、さらにShin-Etsu、SUMCO、JSRを通じてウェハーとフォトレジストで材料分野を支配している。Lamの攻勢は日本の装置メーカーにR&D強度を合わせるか、最も収益性の高いプロセスセグメントを譲り渡すリスクを負うかの選択を迫る。これはまた、北海道の国家支援2nmベンチャーであるRapidusとも交差する。その実現可能性は、まさにこの投資の波が定義しようと競い合っている種類の先進的な装置とプロセスパートナーシップの確保にかかっている。
日本の企業ITやSIerにとって、装置そのものよりも二次的影響の方が重要である。最先端装置のR&Dが加速すれば、AIコンピューティングのコスト曲線は中期的に有利に曲がるが、供給タイミングは変動性が高いままだ。オンプレミスのAIクラスターやGPU集約型ワークロードを計画する企業は、ハードウェアの可用性を調達上の付け足しではなく戦略的変数として扱い、リードタイムが予測不可能な場合はクラウド容量でヘッジすべきである。




