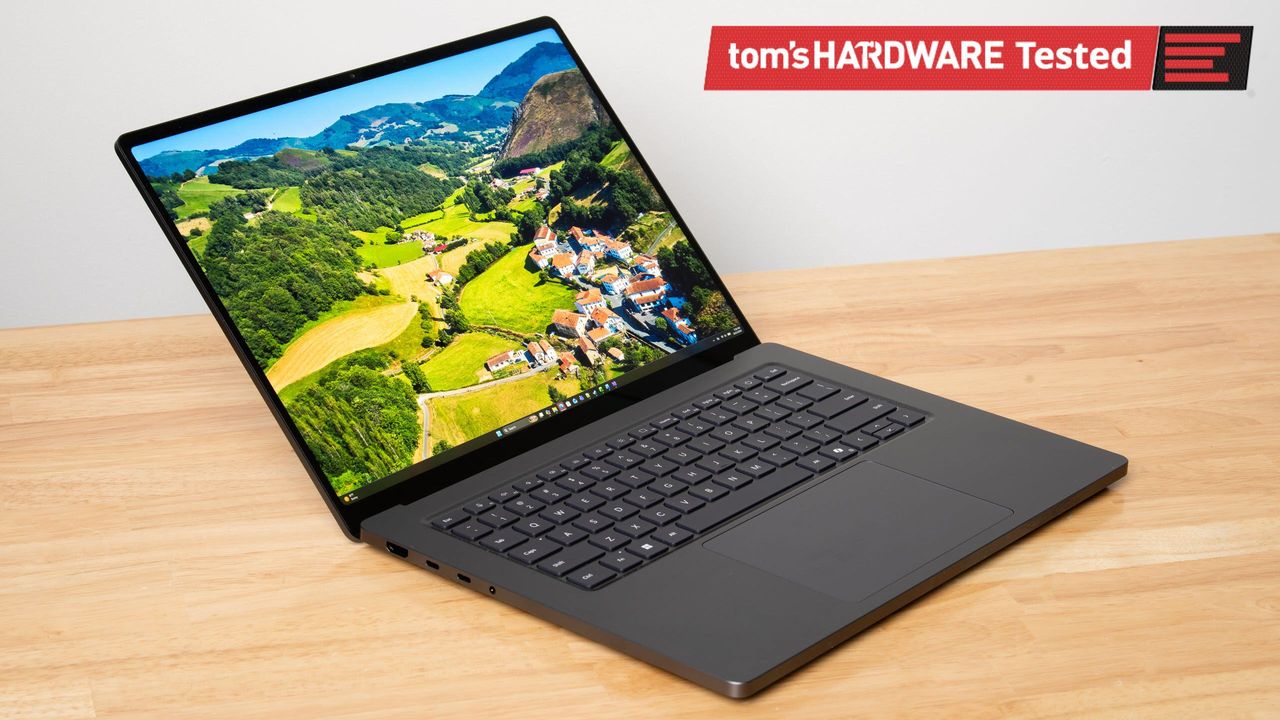
MSIがKatana 15 HX C14をDDR4 SO-DIMMで構成する決断――32GBキットが同等のDDR5のおよそ半額で調達できる――は、小さな製品上の脚注に過ぎないが、極めて大きなシグナルを発している。真の論点は、メモリがコンピューティングスタック全体の圧力点となったことだ。AIデータセンターの構築がHBMとプレミアムDRAM容量を吸収するペースは、メモリメーカーが高マージンのサーバー部品を優先できる水準に達しており、その波及効果が今や消費者や企業が実際に購入する店頭にまで及んでいる。
OEMがコンポーネントで一世代前に戻るとき、それは性能ではなく価格が制約条件であることを認めたに等しい。DDR5は実際に帯域幅の向上をもたらすが、その向上分は主流市場では価格的に見合わなくなっている。今後もこうした動きは続くだろう――世代混在SKU、静かに削減されるデフォルトメモリ構成、そしてRAMのグレードダウンで価格帯を維持する'バリュー'モデルである。システムビルダーにとって、短期的な戦略は在庫ヘッジと供給契約の確保である。というのも、ここでのボラティリティはエンドユーザー需要ではなく、ごく少数のメモリファブ内部での資本配分決定によって駆動されているからだ。
戦略的リスクは二極化である。AIインフラが最良のシリコンを吸い上げるにつれ、データセンターが購入できるものとコンシューマーおよび中小企業層が手に入れられるものとの間の格差が広がる。これがアップグレードサイクル、中古市場のダイナミクス、そしてデバイスを交換する価値があるかの判断を再構築する。
日本にとって、これは企業調達とSIerモデルに直撃する。法人PC更改プログラムやキッティング中心の展開プロジェクトは、ユニットあたりのハードウェアコストが安定していることを前提としている。DRAMの持続的な高騰はこれらの前提を侵食し、マージンの薄い固定価格統合契約を圧迫する。日本のSIerは部品コスト条項を見直し、メモリ価格変動を吸収できる構成を優先し、デバイスライフサイクルの延長が高値での更新よりも優れている可能性をクライアントに助言すべきだ。
注目すべき国内的な視点もある。Kioxiaおよび関連プレーヤーを通じた日本のメモリサプライチェーンにおける地位は、国内コンポーネント戦略が単なるコストの話ではなく、調達とレジリエンスの問題であることを意味する。ワークステーションやオンプレミスビルドハードウェアをプロビジョニングする開発チームは、次のサイクルにわたって高騰したRAMコストを予算に織り込み、クラウドベースのビルドおよびテスト容量が、希少で高価なメモリを直接購入するよりも安価な道筋になるかどうかを検討すべきだ。