スマホ・ノートPC・イヤホン・ウェアラブル・ドローン・カメラ——Apple, Samsung, Sony, Xiaomi, Google, DJI。
ガジェットのニュースでは、スマートフォン、ノートPC、イヤホン、ウェアラブル、カメラ、ドローンの動向を追います。Apple、Samsung、Sony、Xiaomi、Google、DJIなどの製品発表や仕様変更を整理し、買い替えや業務利用の判断に役立つ解説を掲載します。
Amazonの常時リスニング型AIウェアラブルは、プライベートな会話をショッピングシグナルとして再定義し、規制市場におけるプライバシー法や同意規範と衝突している。
プレミアムロボット掃除機が499.99ドルまで下落したことは、中国ブランドがスペック競争と値下げによってハイエンド市場をコモディティ化し、既存家電メーカーを圧迫している実態を示している。
OpenAIはAppleの訴訟に反論し、退職した採用社員を通じて機密ハードウェアファイルがCupertinoに流出したと主張。真の焦点:知的財産の流出が今やAIデバイス競争の主戦場となっている。
欠陥によりRay-Ban Metaメガネが着用者の意図しない音声を記録していた。修正は容易だが、常時稼働型ウェアラブルの信頼問題は容易ではない。
NvidiaがWindows-on-Arm版Surfaceラップトップ内にRTX Sparkスーパーチップを搭載し、ローカルAIでは強力だがゲーミングでは弱点を露呈。クライアントシリコンの勢力図が書き換えられつつある。
高性能M5 Pro MacBook Proに対する600ドルの値引きはAppleとしては異例。この動きは在庫戦略と開発者向けシリコン市場での競争激化を示唆している。
Metaのカメラ非搭載オーディオグラスは、Google Glassを破滅させた社会的摩擦の障壁を下げる一方で、無断のマイク収録はアンビエントAI監視のトレードオフを露呈する。
vivoのX Fold 6は、中国の折りたたみ端末メーカーが今やペースを握っていることを示す。Samsungの先行者優位は浸食され、日本の部品サプライヤーにも波及効果が及んでいる。
Huaweiが再出願した星芒商標はグラス、チップ、ウェアラブルを網羅し、グローバルなスマートグラス・プラットフォーム戦争に中国戦線を開く狙いを表している。
Googleは認定整備済みPixel 9を直販開始し、Pixel 8も値下げ。この動きは単なる値引きではなく、再販ループの支配とASP防衛が狙いだ。
Googleがモバイル版Live Translateに自動保存文字起こし機能を追加する一方、スマートグラスには提供しない方針と報じられている。この対応の違いから、会話データがウェアラブル端末における真の戦場となっていることが明らかになる。
メモリコストがスマートフォンとPCを圧迫する中、ウェアラブルが業界の成長ベクトルとして浮上。健康とスポーツセンシングが消費者向けハードウェア戦略を再構築する楔となっている。
値引きされた32GB RAM搭載RTX 5060ノートPCは、ミッドレンジゲーミングハードウェアが静かに実用的なローカルAI・開発者向けワークステーションへと変貌しつつある姿を示している。
Amonは2028年までに1000億パラメータモデルを実行するスマートフォンが登場すると述べるが、メモリ供給と高騰するDRAM価格により、そのタイムラインはOEMと購入者にとって賭けとなっている。
スペインの博物館が30台の廃棄されたMac MiniでCray-1を再構築した。真の物語は、企業が更新サイクルごとに捨てている内在価値にある。
AppleのM5 MacBook Airは、DRAM価格高騰を受けた値上げ後、Amazonで200ドル引きの1,099ドルで販売されている。真の焦点は、メモリインフレが世界的に消費者向けハードウェアの経済性を再設定している点だ。
Metaのカメラ非搭載スマートグラスと中国NIMOの資金調達は、AIアイウェアが目新しさから消費者向けプラットフォーム争いへ移行する兆しを示している。
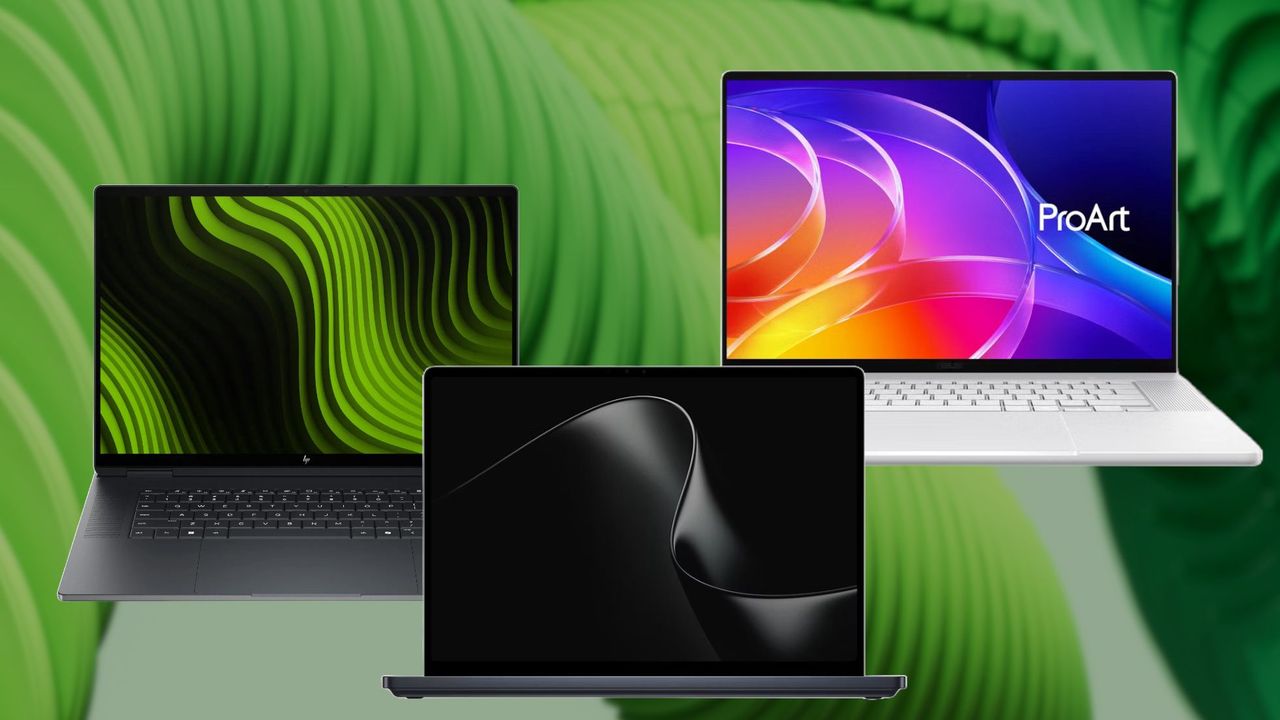
Microsoft、HP、Lenovo、Asus、DellによるプレミアムRTX Sparkノートパソコンは、開発者と企業を対象とした新たなオンデバイスAI層の登場を示している。
850ドル以下のRyzen 5 9600Xバンドルは、部品メーカーが今やパーツではなくプラットフォームを販売し、アップグレード経路を固定して利益率を守る手法を示している。
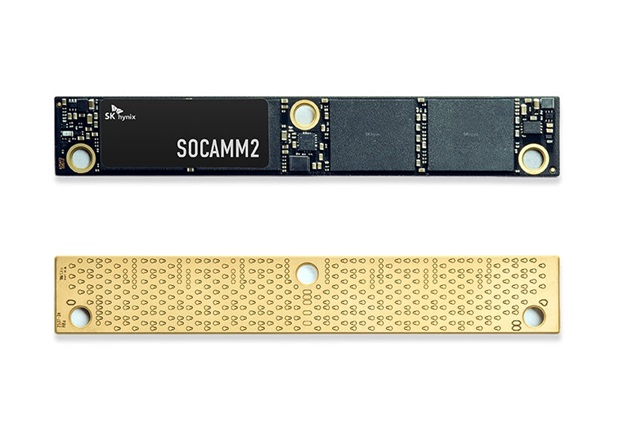
大容量AI PCには、メモリメーカーがデータセンターに販売したいのと同じDRAMが必要だ。オンデバイスAIの成長ストーリーは今や、敗北するかもしれない割り当て争いに左右されている。
Metaの軽量グラスとエージェント型AIが、Appleの空間コンピューティング戦略の誤算を浮き彫りに。重量、価格、ユースケースの差が、ウェアラブルプラットフォーム戦争を規定している。
Amazonの10月セールでAppleのノートPC、タブレット、ウェアラブルが大幅値引き――製品サイクルの長期化と買い替え需要の軟化がプレミアムハードウェアの価格戦略を再構築している兆候だ。
AMDがNvidiaのRTX Sparkに先駆けてGorgon Haloのベンチマークを公表し、50万台以上のエージェント型PCを出荷したと主張。ローカルAI演算の戦場がデスクトップへ移行。
スマートグラスの国家的制限提案は、ウェアラブルカメラへの初の規制的反発を示すものであり、Metaがこの分野を強化する中での動きとなっている。
Mac miniがMacBookより安価なのは、ディスプレイ、バッテリー、シャーシ設計を省いているためだ。この価格差は、Appleが静かにデスクトップをAI時代の主力マシンとして取り戻そうとする動きを浮き彫りにする。
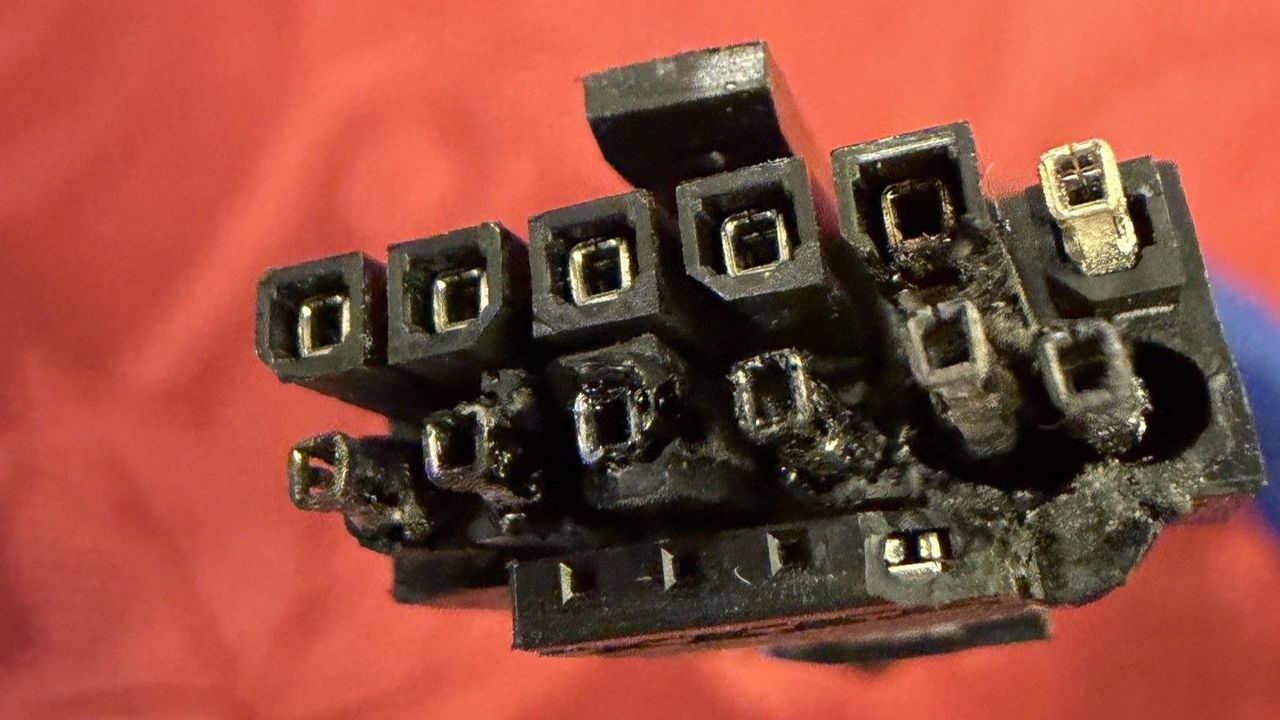
溶解するRTX 5090コネクタに対するDIY電源分配器による対策は、エンタープライズGPU購入者が無視できない設計上の欠陥を露呈している。
Appleはメモリコスト圧力を受けてM6およびM5 Pro Mac miniの価格を引き上げ、Amazonの値引きが打撃を和らげるものの、全PCバイヤーにとって構造的なコストシフトを示唆している。
AppleのMac Studioの進化は、ユニファイドメモリシリコンがハイエンドデスクトップの購買層と購買理由をどう再構築しているかを示す転換点を示している。
5,245ドルの組み立てPCのGPU電源コネクタが箱詰め後1年で溶融したが、組み立てメーカーとGPUベンダーの双方が保証請求を拒否した。真の問題は、マルチベンダーシステムにおける責任の所在である。
Metaがカメラ非搭載ウェアラブルを推進する中、Californiaがスマートグラスのプライバシー法案を廃案に。ハードウェアではなく、この規制ギャップこそが顔面コンピューティング時代の勝者を形作る。
SamsungによるAndroid XR初のグラスが発売間近となる中、Metaはウェアラブル戦略を再定義。真の戦いはハードウェアではなく、アンビエントAIインターフェースの覇権を巡るものだ。
Metaの軽量VR眼鏡、カメラレススマートグラス、Museエージェントが、AppleやGoogleとのハードウェア競争を再定義するハンズフリーAIプラットフォームを推進。
Ouraは150億ドルの上場を価格決定の前日に棚上げし、IPO市場の不透明感を理由に挙げた。この撤退は、2026年に向けた消費者向けハードウェアとウェアラブル機器の評価額に警鐘を鳴らしている。
メモリ不足が深刻化する中、ミッドレンジのRyzenとRadeonパーツを搭載した低価格帯プレビルドゲーミングPCが登場。真のシグナルは、エンタープライズおよび開発者向けハードウェアに波及する部品価格圧力だ。
GIGABYTEがDDR5メモリ価格上昇を受け日本でDDR4対応ボードを拡充。メモリコスト変動がPC構成の経済性を再構築している静かなシグナル。
Amazonのドライバー用スマートグラスは、報道によれば、AI訓練のためにシフトごとに数千枚の画像を撮影し、ラストワンマイル労働力を静かにデータ収集レイヤーに変換している。
SamsungのFCC認証通過とMetaのConnect 2026でのウェアラブル強化は、AIスマートグラス・プラットフォーム競争が商用化段階に入ったことを示す。
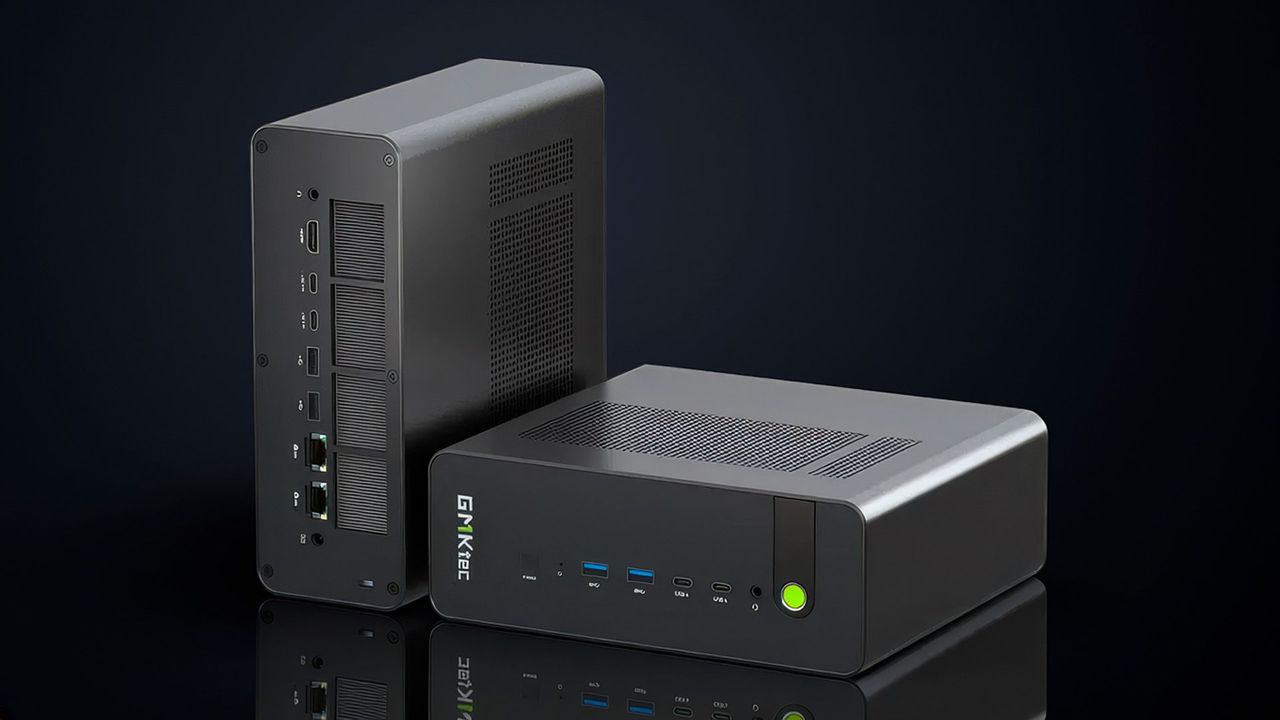
GMKtecの192GB RAM搭載Ryzen AI Max+ミニPCは、デスクトップクラスのローカルLLM推論に本格的な市場が存在することを示している。データ主権は今やハードウェアのカテゴリーとなった。
MetaのConnect 2026における軽量VR、カメラ非搭載スマートグラス、そしてMuseエージェントへの転換は、ウェアラブル競争をカメラ競争ではなくアンビエントAIプラットフォーム争いとして再構築する。
フラッグシップGPUの16ピンコネクタは、650W近くでダイそのものより高温で動作している。コンピュート業界の電力需要は、物理的な配線を追い越している。
Neweggの積極的なゲーミングPC値引きは、より厳しい真実を隠している。メモリ不足が消費者と企業の双方にとってハードウェア経済を再編している。
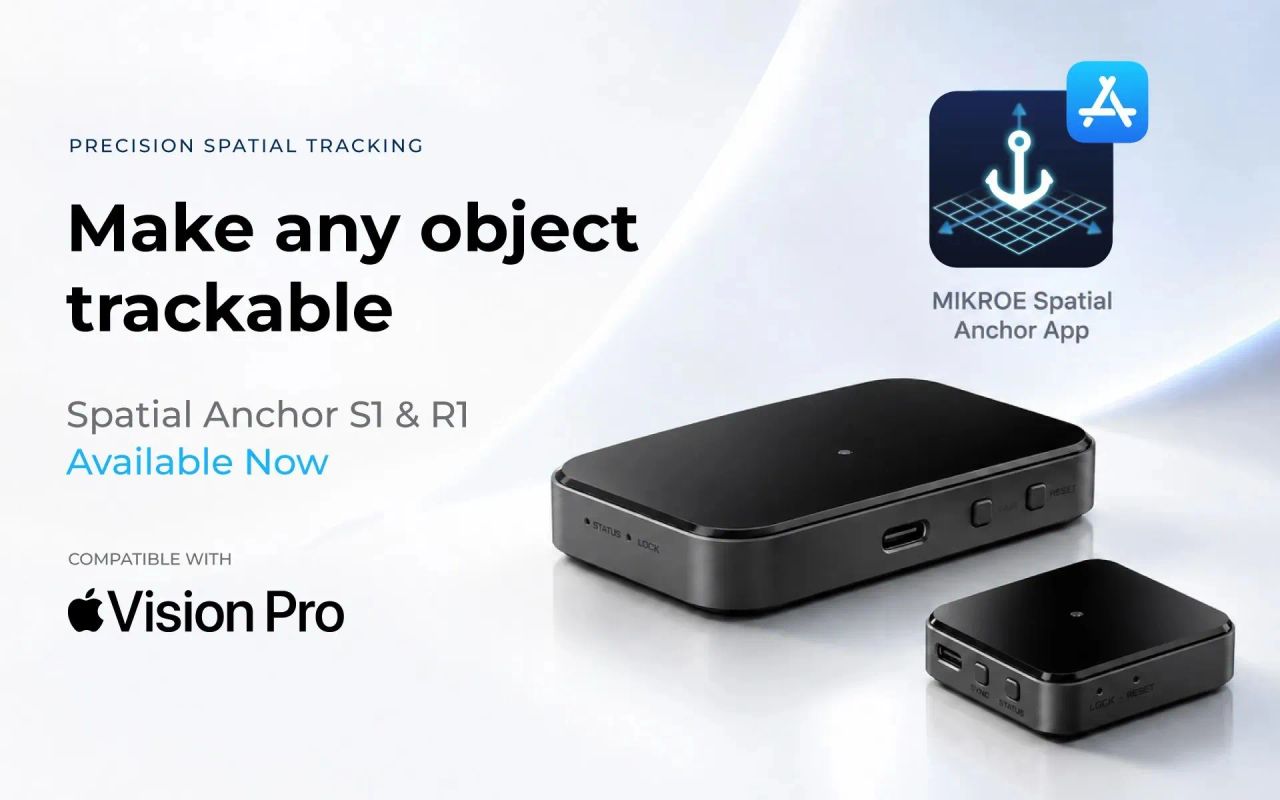
Vision Pro向けの高精度空間アンカーは、成熟しつつあるアクセサリーエコシステムを示唆しており、日本のハードウェア企業や開発企業が見過ごすべきではないコンポーネントレイヤーの機会を開いている。
MetaのGen 3 Ray-Banメガネは、より高価な漸進的アップグレードだ。真の戦いはスペックではなく、AppleとGoogleが参入する前にエージェント型インターフェース層を掌握することにある。
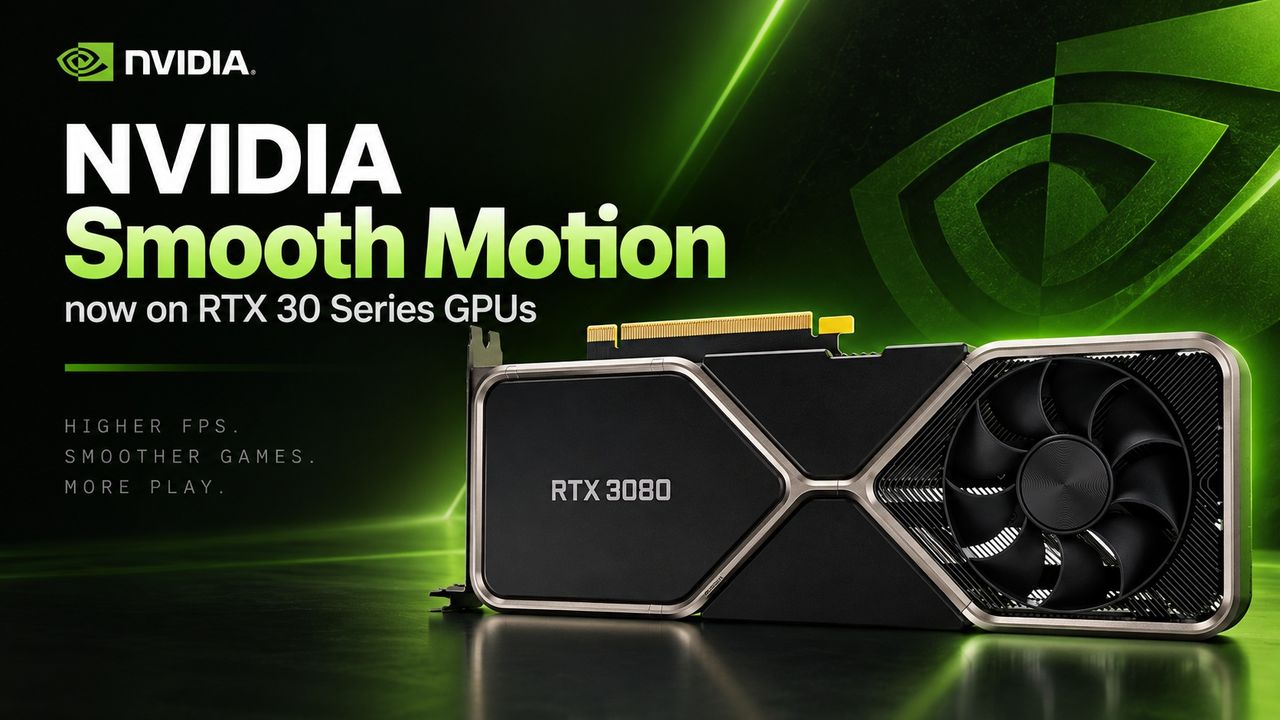
コミュニティ製モッドがNVIDIAのSmooth Motion機能を非対応のRTX 30 GPUで実現し、人為的なハードウェア制限と実装済みシリコンの実質的な経済寿命をめぐる議論を再燃させている。
MetaはAppleのVision Proを価格とフォームファクターで下回り、ヘッドセットの収益性を追求。この動きは空間コンピューティングの経済性を再定義し、日本の光学・ディスプレイサプライチェーンに圧力をかける。
QualcommのSnapdragon Sound Elite Gen 2は、イヤホンやメガネにデバイス上AI処理とWi-Fiを搭載し、ウェアラブル音声デバイスをアンビエントコンピューティング・プラットフォーム戦争の新たな最前線に位置づける。
Metaが推進する軽量VR、カメラレススマートグラス、そしてMuseエージェントは、次世代のコンピューティングインターフェースをスマートフォンではなくAIウェアラブルが担うという賭けを示している。
9800X3DとRTX 5080を組み合わせた2,299ドルのフラッグシップゲーミングPCは、ハイエンドGPUの供給と価格圧力が緩和し、コンシューマーとワークステーション購入の両面を再構築していることを示している。
MSIのEdgeMesa N AI+はNVIDIAのN1Xと128GBメモリを搭載し、フロンティア規模の推論をデスク上で実現、クラウド一辺倒のAIモデルに挑戦する。
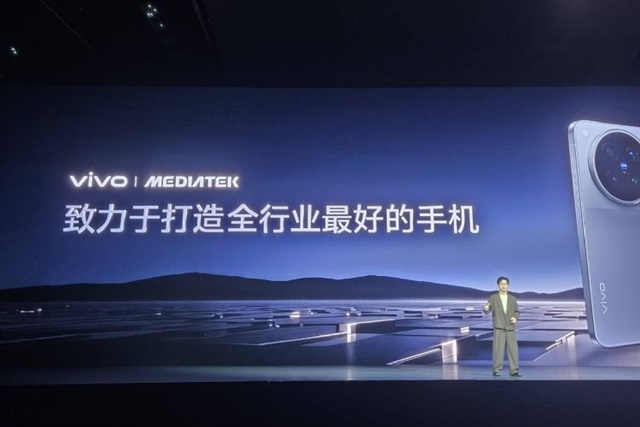
VivoのX500によるイメージング強化戦略は、メモリ価格の上昇が出荷台数を縮小させ、業界全体が数量拡大よりもプレミアム利益率を重視する方向へと転換を迫られる局面で打ち出された。
Nubiaの第2世代Doubao PhoneはByteDanceのモデルを端末に組み込み、AIアシスタントがアプリを主要インターフェースとして置き換えられるかを試す。
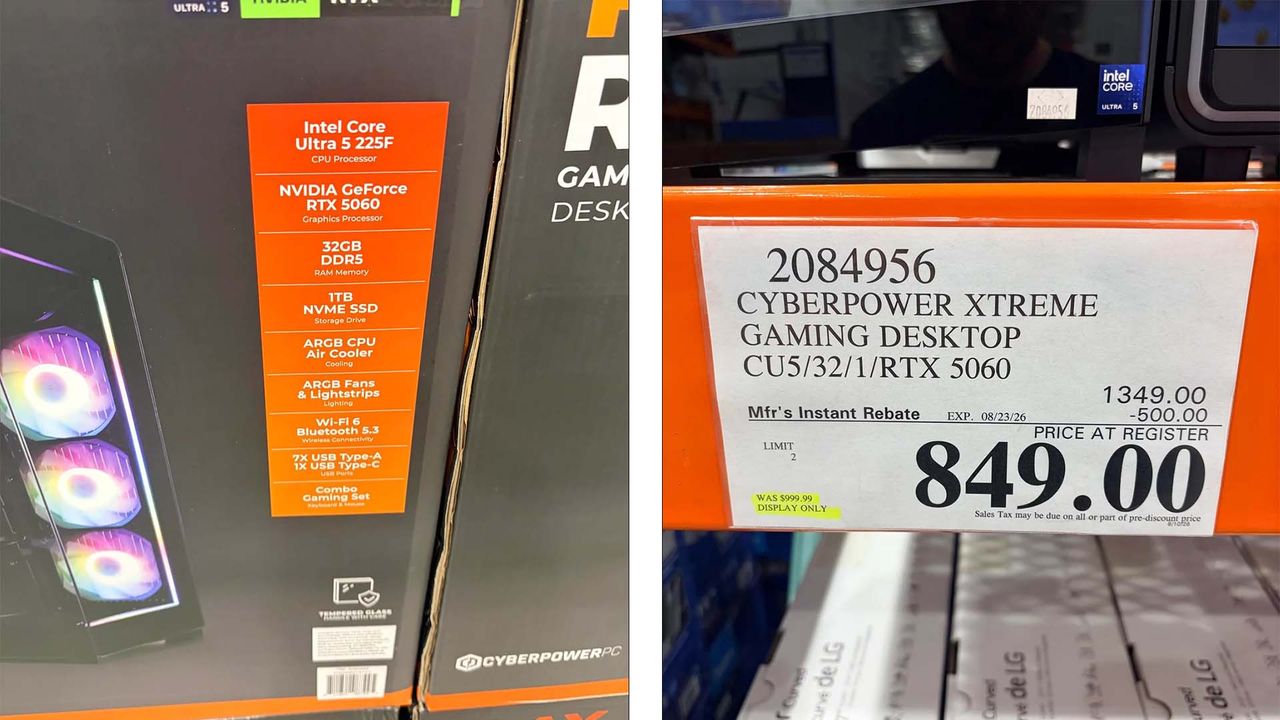
値引きされたRTX 5060搭載プレビルドPCはミッドレンジ市場での価格競争を浮き彫りにしているが、AI主導のメモリとストレージ需要が次世代コンポーネント価格に影響を及ぼす可能性がある。
545ドルの低価格Snapdragon Xノートパソコンの登場は、Windows on ARMが主流価格帯に到達したことを示し、x86陣営に圧力をかけ、企業の更新計画の計算式を塗り替えている。
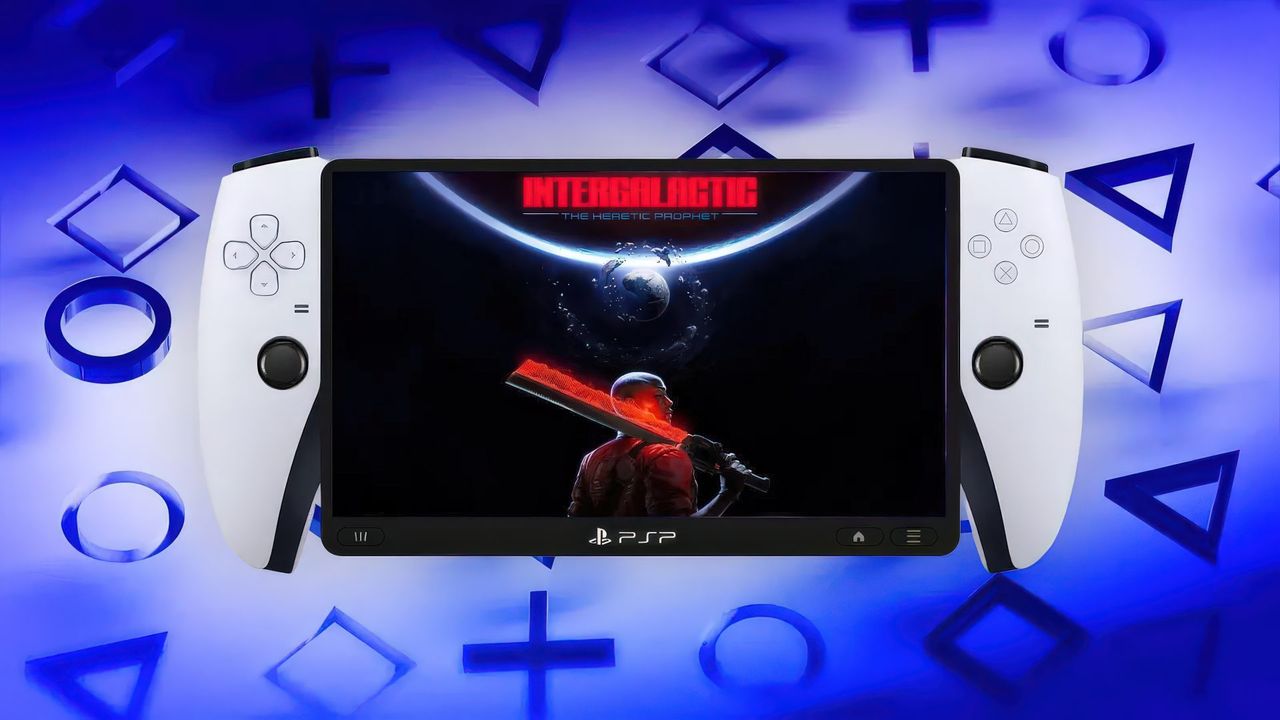
Project Canisのリーク情報によると、540pネイティブレンダリングをPSSR 3.0で再構築する。ハンドヘルド戦争は今やテラフロップスではなく、機械学習による再構築と熱管理の勝負となっている。
フラッグシップRTX 5090ゲーミングノートPCの大幅値引きは、ハイエンド市場の需要冷え込みを示唆。日本では円安とローカルAI需要が、ハイエンドモバイルコンピュート購入層を再定義している。
折りたたみ式フラッグシップはディスプレイ、メモリ、基板にわたる核心部品の付加価値を韓国サプライヤーに集中させ、Appleの部品表を塗り替えるとともに競合する部品供給国を圧迫している。
Xiaomiはメモリコストの圧迫が続く中、新型ワイドフォルド旗艦機で出荷台数の防衛に走る——Appleの折り畳みiPhoneがプレミアムカテゴリーを再定義すると予想されるイベントの数時間前に。
Lenovoが800ドル超と見積もったノートPC画面の故障が、銅線の切れ端一本で修復された。この価格差は、今やビジネスリスクに直結する修理経済の実態を浮き彫りにしている。
Xiaomiは折りたたみフラッグシップに自社開発のXring SoCと国産メモリを組み合わせ、垂直統合へのシフトを鮮明にした。日本の部品サプライヤーには圧力がかかる。
ZTEとByteDanceが共同開発したDoubao搭載NaviX Ultraは、オンデバイスエージェントと国産CXMTメモリを組み合わせ、アプリ中心のAIと中国サプライチェーンの自立性を試す一手だ。
あるホビイストが、故障したHPサーバーの老朽化したAMD製内部をRaspberry Pi CM5とNVMe SSDに換装した。このハックは、ノスタルジーではなく戦略としての「コンピュート長寿命化」という大きな潮流を示唆している。
NVIDIAのアプリアップデートはModderによるRTX 40カードでのDLSS Multi-Frame Generation解除を阻止できなかった。ソフトウェアによる機能制限は、熱心なコミュニティに対して脆弱であることが証明されている。
電源レールの障害は未然に防げたものであり、設計上の欠陥ではなくサーマルメンテナンスの欠如こそが、高密度コンピューティングハードウェアの寿命と総所有コストをますます左右していることを浮き彫りにした。
値引きされたミドルレンジゲーミングデスクトップは、実は手頃な価格のローカルAI推論と、円安に苦しむ日本のハードウェア購入者に関する物語である。
AppleがエンジニアCEOのJohn Ternusへの移行を選択したことは、ハードウェア重視の時代の到来を告げるものであり、精密部品を手掛ける日本のサプライヤーにとって戦略的な重要性が一段と高まる。
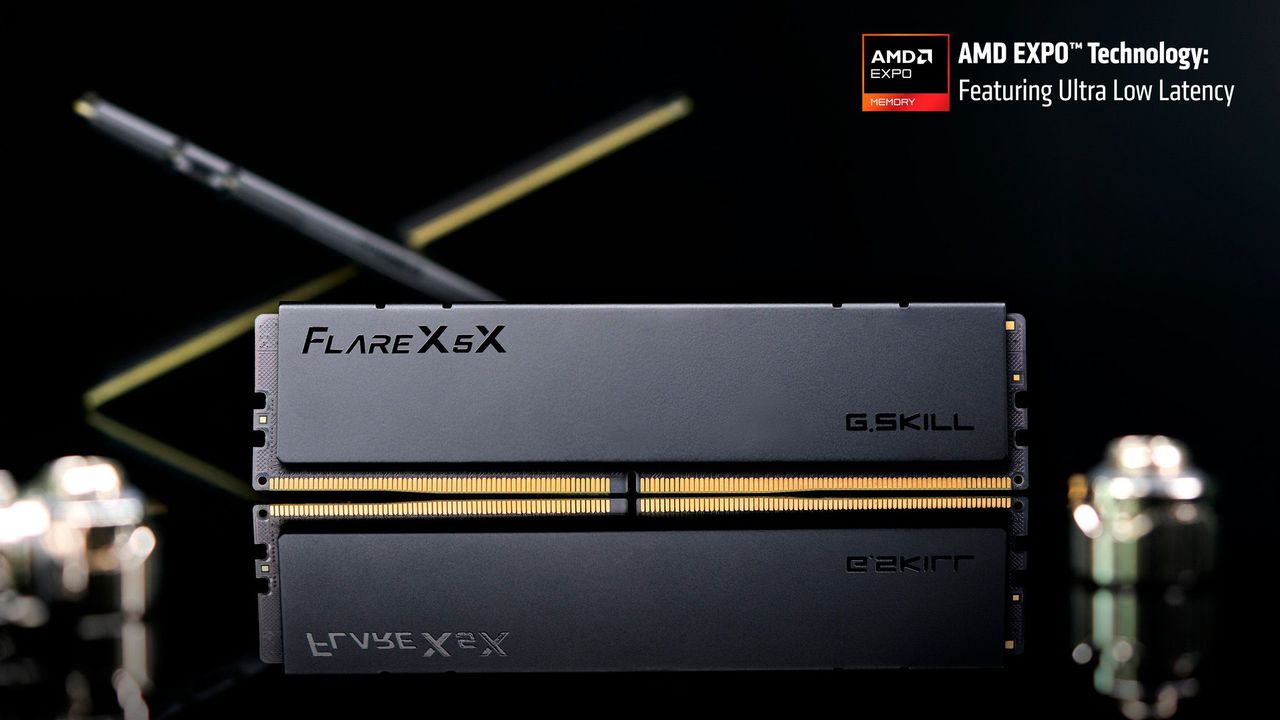
G.SkillのFlare X5X DDR5はAMD EXPO ULLサブタイミングを搭載し、レイテンシにこだわるRyzenビルダーを対象としているが、価格情報の欠如により実際の市場ポジションは不明確だ。
Xiaomiが初めて1万元を完全に超える価格で投入する折りたたみ端末は、ハードウェア以上に、自社チップが真のフラッグシップを支えられることを証明する狙いがある。
熱障害が隠れたトレードオフを伴う無償GPU換装につながり、Intelのモバイル熱問題がOEM保証経済と購入者の信頼を静かに再構築している実態が明らかになった。
DRAM価格の急騰を受け、MSIは新型ゲーミングノートPCで安価なDDR4を採用。AIのメモリ需要がコンシューマーハードウェアの経済性をどう再構築しているかが浮き彫りになった。
あるホビイストが製作したポケットサイズの電気機械式ディスプレイは、Nipkow時代の技術を蘇らせてライトフィールドのアイデアを探究する――ディスプレイR&Dが次に向かう方向を示す静かなシグナルだ。
AI駆動のメモリ需要が部品価格を押し上げ、プリビルドPCの経済合理性を静かに反転させ、企業やSIerのハードウェア調達コストを引き上げている。
小売業者が非互換性という虚偽の主張のもと、顧客が支払ったRAMを取り外した事件は、受注生産型ハードウェア販売におけるサービス品質問題の拡大を示している。
ハイエンドゲーミングデスクトップの大幅な値下げは、GPU供給の正常化を示すとともに、コンシューマー向けマシンを開発チーム向けの安価なローカルAIワークステーションへと変貌させている。
Made by Google '26はスペック発表会ではなかった。アシスタントが10億ユーザーを突破する中、すべてのPixel、Watch、BudsをGeminiのエンドポイントに変える戦略が示された。
最新ディスプレイに対応できないレガシーコンソールが、広範なハードウェア陳腐化のギャップを露呈——投資家が過小評価する保存・アダプター経済が急成長中。
Appleは9月のiPhoneイベントを前にApple Watchの全面見直しを検討しており、新たな成長ベクターを模索する成熟したハードウェアポートフォリオの実態が露呈している。
Nitecoreの150g未満で10,000mAhのパックは、ポータブル電源の新たな戦線が機能ではなくエネルギー密度にあることを示す。セル供給と設計規律をめぐる静かな代理戦争。
メモリ価格の急騰がエントリークラスPCを圧迫する中、無名ブランドとAppleが既存OEMを上下から攻撃している。
OpenAIのプレミアム・スマートスピーカーは「生きている」ように感じさせる可動部品を追加し、スマートフォンやブラウザを超えて消費者向けAIインターフェースを掌握するハードウェア戦略を示している。
インスタント写真の生き残りはノスタルジアではない――それは、規模、ソフトウェア、AIが陳腐化できない防御可能なカテゴリーに関する戦略的教訓である。
Appleは製品ラインナップ全体で下取り価格を引き上げ、競合するAndroid端末も対象に含めた。この動きは利益率を意識しながらアップグレードを確実にし、再生デバイスのサプライチェーン拡大を図るための施策である。
Googleは次回のハードウェア発表にTrevor Noahやトップインフルエンサーを起用し、Pixelの闘いがスペックではなく文化的な存在感を巡るものであることを示した。
Spiegelは今や、スマートグラスの大衆市場化を2020年代末に設定。この見通しはMetaからAppleまで、すべてのAR投資の資本配分を見直させる。
Googleは、Pixelのフラッシュを、画面を下向きにしたときの通知用多色LEDに作り変える。小さなハードウェアの変更は、一目でわかるアンビエントコンピューティングへの広範な競争を示唆している。
Appleの刷新されたSiriは、ChatGPTに対する賢さの勝負ではない。これはサブスクリプション、部品需要の高まり、そして今後の健康ウェアラブルのためのソフトウェアフックである。
記録的な興行収入週末により、スタジオ各社は希少なプレミアムスクリーンの共有を余儀なくされ、IMAX の上映能力がハリウッドで最も争奪される資産となっている。
Samsungによるオールインワン型スマートディスプレイの積極的な価格設定は、ハードウェアのマージンが目的ではない。画面の背後にある広告・サービス層の陣取り合戦なのだ。
Lenovoから流出したGooglebookは、GoogleがChromeOSとAndroidを統合してAIラップトップ市場に参入するため、Geminiネイティブなプラットフォームへのリブランディングを予告している。
MacBook Airの在庫不足がAppleのデバイスサブスクリプション推進とヘルスケア対応スマートグラスの展開と衝突し、部品需要と購買経済を再構築している。
Framework 12のヒンジセンサーを再利用したホビイストの事例は、オープンで文書化されたハードウェアがいかに購入者を開発者に変え、持続的なロイヤルティを構築するかを示している。
ポータブルSSDがポケットサイズのドックへと変貌を遂げている。本当の物語は、USB-C標準化がアクセサリーを高利益率のプラットフォーム争いの戦場に変えていることだ。
注意を散らすアプリを物理的に制御する9ドルのNFCキーは、成熟しつつあるアンチ・アテンション市場のシグナルであり、エンゲージメントベースのビジネスモデルへの直接的な挑戦を意味している。
Googleが噂される紛失防止タグは単なるガジェット戦略ではない。Find My Deviceネットワークの密度を高め、Appleに対抗してエコシステムのロックインを深める動きである。
Razerがプレミアム光学式スイッチで譲歩し、より安価な磁気スイッチキーボードを投入。この動きは、ゲーミングハードウェアセクター全体でマージンを圧迫するコモディティ化圧力を浮き彫りにしている。
高価格帯の音声対応AIウェアラブルが、HumaneとRabbitが失敗した分野で感情的コンパニオンハードウェアが生き残れるかを試す。
Appleは売上高は予想を上回ったものの、中国とサービスで予想を下回り、最も注目される2つの成長エンジンの構造的限界が露呈した。
Appleが噂されるスマートディスプレイは、AmazonとGoogleが構築し、そして撤退した市場に数年遅れて登場する。真の問題は、Siriがそれを支えられるかどうかだ。
中毒性のあるアプリを物理的にロックする安価なNFCキーは、成熟しつつあるアンチ・アテンション市場のシグナルであり、エンゲージメント主導型ビジネスモデルへの戦略的脅威を示している。
Apple TV+の『Neuromancer』ティザーは単なるプレステージTVではなく、AppleがARとスマートグラス市場進出に向けてSF作品の信頼性を獲得するための戦略的な一手だ。
Appleの2027年投入予定グラスは、プライバシーを堀として装着型デバイスを再定義する。真の戦いはプラットフォーム支配、センサーへの信頼、そして顔面コンピューティング層の所有権だ。
Appleは2027年までのスマートグラス市場参入においてプライバシーを差別化要因として位置づけている。真の差別化要因は光学技術ではなく信頼基盤であり、ARプラットフォーム競争の様相を変えつつある。
Metaはデバイス上で動作するメガネ機能に月額20ドルの課金を計画したが反発を受けて撤回、アンビエントコンピューティングハードウェアの脆弱な経済性が露呈した。
Booxのポケットサイズ電子書籍リーダーがXteinkに挑戦状を叩きつけ、スマートフォンの過剰刺激への反発を基盤とするニッチなハードウェアカテゴリーの到来を示唆している。
カメラ主体のウェアラブルは、モデレーションをスクリーンから物理世界へと移行させ、メーカーをプライバシー法、ブランドリスク、そして新たなコンテンツ責任の最前線に晒している。
DJIの模倣品ベンダーが突如Osmo Pocketクローンを販売中止し、購入者に返金した。この方針転換は、供給不足の隙間を狙うハードウェア複製業者の法的基盤がいかに脆弱かを露呈している。
物理メディアのゲーム市場は、Sonyが正式に撤退を表明する数年前に崩壊していた。本当の焦点は、流通が完全にデジタル化する中で誰が利益を獲得するかだ。
Garminのスクリーンレス、サブスクリプション不要のCirqaは、WhoopとFitbitの最も脆弱な点である継続課金とバッテリー不安を攻撃する。静かな価格設定の主導権争い。
物理ディスクの廃止はSonyに価格決定力をもたらすが、ゲームを手頃な価格に保つ中古市場を消滅させる——プラットフォーム支配戦略が消費者コストに実質的影響をもたらす。
OLEDは依然として画質では優位に立つが、Mini-LEDの輝度と価格下落がそのプレミアムを圧縮し、ディスプレイサプライチェーンを再構築している。
35ドルのフィルムカメラは、heritage ブランドがライセンス供与を通じてノスタルジアを収益化する手法を示しており、一方でZ世代のアナログ志向が消費者向けハードウェアの経済性を再構築している。
Appleのフラッグシップヘッドフォンの大幅値引きは、発売時の話題性ではなく製品更新サイクルが需要とマージンを左右する、成熟したプレミアム音響市場を浮き彫りにしている。
Appleの円安に起因する価格引き上げは、コストだけでなく通貨変動が、いかにハードウェアの利益率と世界各地域の需要を左右するようになったかを浮き彫りにしている。
テレビリモコンにおける赤外線の支配は、コスト、信頼性、標準規格の慣性が「より優れた」技術を大量生産ハードウェアで打ち負かす事例研究である。
中国のOEMメーカーがオンデバイスAI中心にスマートフォンを再設計する一方で、AI需要によるDRAM不足がまさにその設計に不可欠な部品価格を押し上げている。
SharkNinjaのハイブリッド扇風機・ミスト装置は、熱波によってパーソナル冷却が持続的なグローバル市場へと変貌する中、急成長する気候適応ガジェットカテゴリーの到来を示している。
GoProはMax 2をアクセサリー同梱で値引きしており、この戦術はInsta360とDJIが支配する360度カメラ市場における高まる圧力を浮き彫りにしている。
Samsungが再設計したZ Fold 8は新奇性よりも使いやすさを重視し、中国勢の台頭の中で折りたたみ式スマホをニッチな見せびらかしから実用的な主流カテゴリーへと押し上げる。
USB-C充電による発火を巡る電動工具用バッテリーの大量リコールは、コスト圧力に直面するリチウムイオンサプライチェーンにおける熱リスクと品質格差を露呈している。
OnePlusが欧米市場から撤退し、OppoのColorOSに統合。中国とインド以外におけるプレミアムAndroid端末のビジネス環境を示す象徴的なシグナル。
AppleがMacとiPad向けAppleCare+を新規加入者に対し年5ドル値上げ——小さな変更だが、ハードウェアメーカーが今やサービス課金でマージンを守る手法を浮き彫りにする。
Ninjaは初の電子レンジにエアフライ機能を統合し、限られたキッチンカウンタースペースを奪取するために家電カテゴリーを融合させるSharkNinjaの手法を拡張している。
OpenAIの初デバイスは電話ではなく、並行稼働するAIエージェントを監視するための開発者向けコントロールサーフェスだ。真のシグナル:エージェント管理が仕事になりつつある。
ファンがアーティストを直接支援する手段を求める中でCD売上が伸びており、ストリーミングの報酬格差と急成長するスーパーファン収益化機会が浮き彫りになっている。
1988年のカムコーダー機能が今日のコンピュテーショナルイメージングの種を蒔いた。競争優位性はレンズからシリコンとAIへ移行し、カメラ業界の勝者を塗り替えている。
Signifyのエントリーレベル向けHueキットへの積極的な値引きはセールではなく、競合他社がロックインする前にコネクテッドホームの設置ベースを獲得しようとする入札である。
Nokiaは24時間以内にiPhoneの脅威を認識したにもかかわらず、帝国を失った。破壊的イノベーションを見抜くことと生き残ることの間のギャップが、今日の既存企業を定義している。
骨伝導ヘッドホンの大幅値下げは、オープンイヤー型オーディオがニッチから大衆カテゴリーへ移行したことを示し、既存企業のイヤホン利益率に圧力をかけている。
冷凍ドリンク機器は高利益率のカウンタートップ家電戦争への楔であり、SharkNinjaはスピード面で既存ブランドを凌駕している。
あるポップスターがステージ上でAIアイウェアを揶揄したことで、Metaのウェアラブル戦略が直面するより柔軟なリスクが露呈した。技術的限界ではなく文化的拒絶こそが、普及の上限を決める可能性がある。
カメラを搭載しない設計は、スマートグラスを監視ではなく生産性と同意を中心に再定義する——記録機能付きウェアラブルに対する規制と社会的反発が高まる中での好機となる。
値下げされたスマートサーモスタットは、より大きな賞品への呼び水だ。その賞品とは、継続的なエネルギーサービス収入、電力会社との提携、そして設置ベースの支配である。
Vivoのインド合弁事業が、監視下にある中国スマートフォンメーカーの現地化モデルを確立し、世界のスマートフォン・サプライチェーンにおけるインドの役割を深化させている。
Xrealの低価格有線ディスプレイグラスは、マスマーケットの転換点を示し、AI優先型とディスプレイ優先型のウェアラブル戦略の分岐を促している。
政治的ブランドを冠したスマートフォンが品質面で失敗し、ライセンスの誇大宣伝がハードウェアの過酷な経済性とサプライチェーンの現実とどう衝突するかを露呈した。
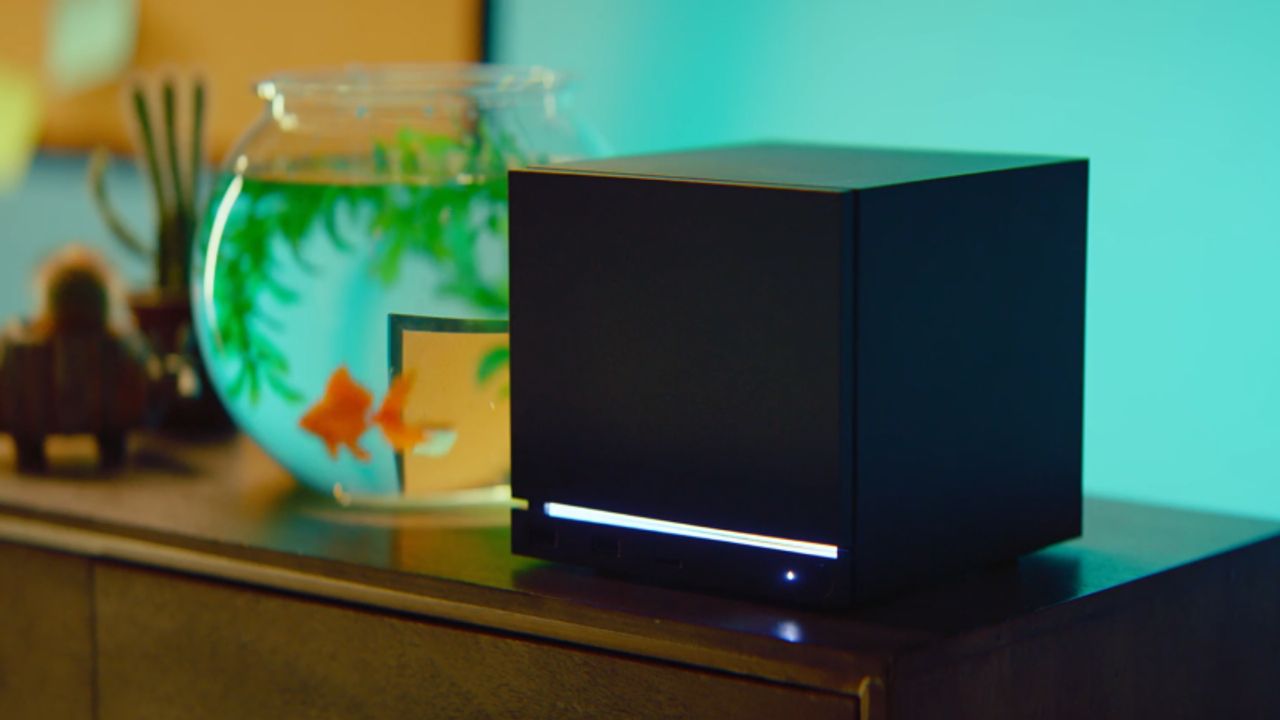
失敗したHueアップデートがプレミアムハブを文鎮化した事例は、無線配信がいかに静かにコネクテッドハードウェア最大の負債となったかを露呈している。
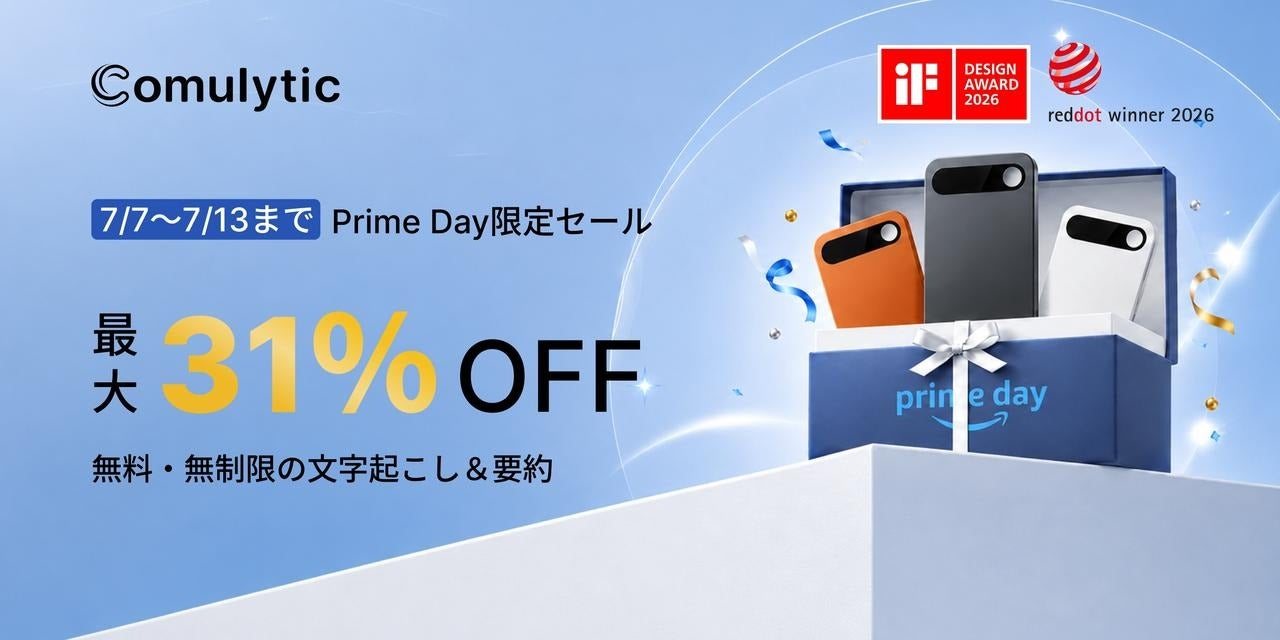
株式会社YScope(東京都北区)は、AI搭載スマートボイスレコーダー「Comulytic Note Pro」をAmazonプライムデー(2026年7月7日〜13日)で最大31%オフの20,700円(税込)で販売する。厚さ3mm・27gの本体で最大45時間の連続録音、最大98%のAI文字起こし、113言語対応を備え、文字起こしと基本要約は月額0円・時間無制限で利用できる。iF・Red Dotの2026年デザイン賞をダブル受賞している。
Even RealitiesがMeituanとTencentが主導する1億5000万ドルの調達ラウンドで評価額10億ドルに到達。Metaのカメラ優先設計がプライバシー問題で停滞する中、カメラ非搭載グラスが勝利できるとの賭けだ。
Appleの初の折りたたみiPhoneは供給制約を伴ってローンチする可能性がある。真の焦点:リスクを管理しながら脆弱な新たなサプライチェーンをストレステストする希少性戦略。
カメラレスのスマートグラスメーカーが中国の支援でユニコーン企業入りを果たし、MetaとAppleが形成するウェアラブル戦争にプライバシー重視の切り口で参入する兆しを示した。
中国の巨大企業MeituanとTencentがカメラ非搭載のスマートグラスメーカーをユニコーン企業として支援し、プライバシー優先設計がMetaのカメラ主導ビジョンを上回ると賭ける。
MeituanとTencentが主導したEven Realitiesの1億5000万ドル調達は、カメラ非搭載スマートグラスが大衆市場への現実的な道筋である可能性を示す――プライバシーを製品戦略とする発想だ。
アップデート提供期間の長さが静かに購買決定の中核要因となっている。AppleとGoogleがサポートを7年まで延長する中、後れを取る企業は下取り価値の低下と企業調達からの排除に直面している。
3Dテレビは技術不足ではなく、弱いユースケースとコンテンツ不足で崩壊した。同じ罠がAR/VR、8K、AI生成メディアに迫っている。
ソニーは2028年に新タイトル向けPlayStationディスクの製造を停止する。この決断は完全デジタル移行を加速させ、所有権・保存・プラットフォームロックインの経済性をめぐる議論に再び火をつけている。
MicrosoftによるXboxのリセット—人員削減、スタジオ閉鎖、3%のマージン目標—は、ハードウェア投資からプラットフォーム非依存のソフトウェア主導型ゲーム経済への決定的な転換を示している。
Microsoftはディスク生産終了を見据え、物理的なXboxライブラリをデジタルに変換するツールを静かに構築中―Sonyの2028年全デジタル移行を映す動き。
サードパーティ製ケースが純正品を凌駕する現象は、戦略的なギャップを示唆している。プラットフォーム保有企業はソフトウェアで収益化する一方、利益率の高いアクセサリー層を機敏なスタートアップに明け渡している。
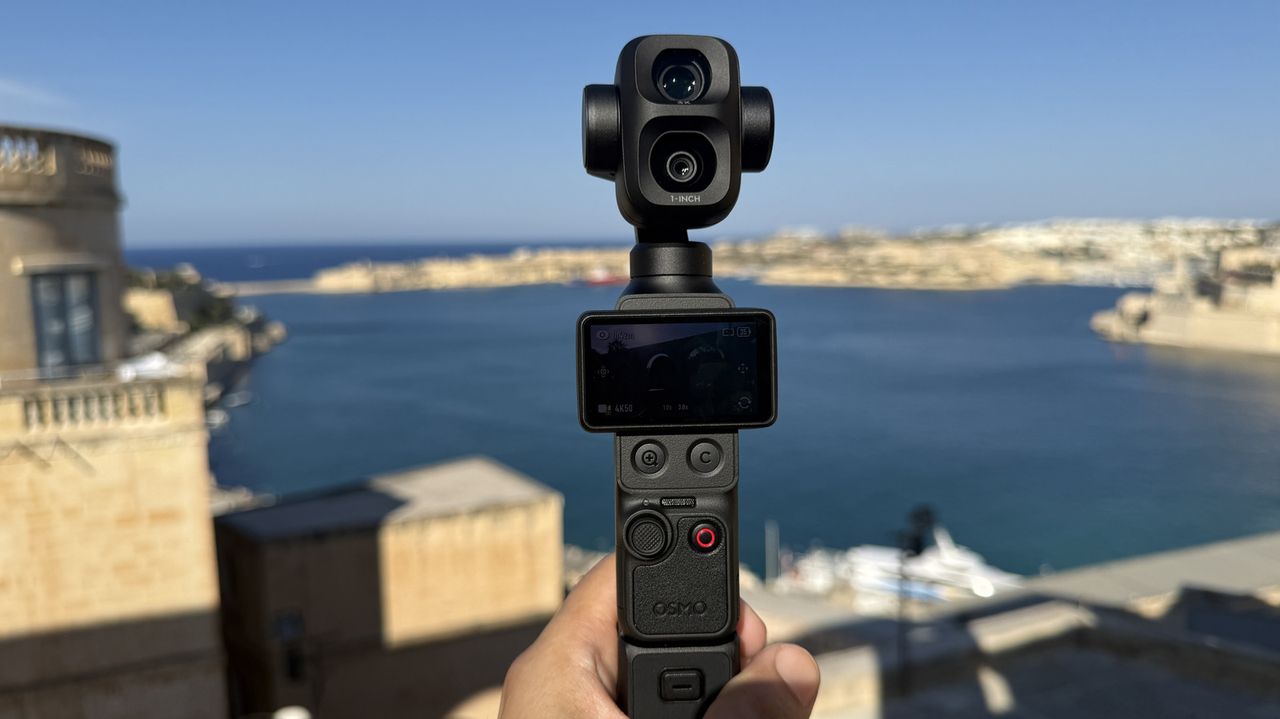
DJIのOsmo Pocket 4Pは、17ストップのダイナミックレンジとシネマグレードのD-Log2を手のひらサイズのデバイスに搭載し、ブログ撮影機材とプロシネマ機材の境界線を縮めている。
銀行ATMセキュリティを基盤に構築された280ドルのコネクテッド自転車ロックは、プレミアムIoTハードウェアが抱える核心的課題を浮き彫りにする:汎用品ライバルに対してマージンをいかに正当化するか。
Trump Mobileが499ドルのT1を予約金なしで一般販売開始。このローンチは、政治ブランドがいかにMVNO経済とアウトソース化されたハードウェアを活用してロイヤリティ市場を収益化しているかを明らかにする。
Frameworkの10Gイーサネットモジュールが、USB-Cの複雑な規格が業界全体で製品ロードマップと利益率を左右する静かなエンジニアリングコストをいかに生み出しているかを明らかにした。
Amazonが4日間に延長したプライムデーは、1日限りのスペクタクルから持続的な需要エンジニアリングへの転換を示している――ちょうどAI駆動の部品コスト上昇が世界的にハードウェア価格を脅かしている時期に。
AirPodsとApple Watchの記録的なPrime Day値引きは、ウェアラブル市場の成熟を示唆し、今や新規性ではなくハードウェアの回転速度が販売量を牽引している。
子供向けモーション・ゲーム・コンソールの値引きは、より大きな変化の小さなシグナルである。すなわち、家族向けエンターテインメント・エコシステムの支配権を巡り、ハードウェアを赤字覚悟で販売する戦いだ。
Hue電球はThreadとZigbeeを同時実行し、Matterエコシステムへの移行を容易にする。このハイブリッド戦略は、スマートホームプロトコル戦争がいかに不安定なままかを明らかにする。
Valveの1,049ドルのリビングルームPC、ハードウェアマージンよりもゲームをWindowsから解放し、独自の条件でコンソール経済に挑戦することを重視
Metaの新しい充電アクセサリーは些細に見えるが、スマートグラスを日常的に着用し、アクセサリーが充実したプラットフォームへと変える意図的なエコシステム戦略を示している。
Valveの1,049ドルのSteam Machineは原価販売だが、AI需要によるRAM価格急騰が収益性を圧迫している――AIコンピューティングが今やコンシューマーハードウェア市場全体を歪めている実態が明らかに。
旧世代スマートリングの値引きは、より大きな物語を浮き彫りにする。急騰するRAMと部品コストが、あらゆる消費者向けハードウェアで苦渋の価格決定を強いている。
Meta Quest 3Sが値上げ後に静かに297ドルの発売価格に戻り、補助金付きVRハードウェアにおける影響力の低下と停滞する消費者向けメタバースを露呈。
季節的なテレビの値引きは構造的真実を明らかにする。ディスプレイハードウェアは今やコモディティ化した目玉商品であり、真の価値はソフトウェア、広告、データへ移行している。
Appleが549ドルのオーバーイヤーヘッドフォンで初の大幅値下げに踏み切ったことは、需要の軟化とプレミアムオーディオ分野での圧力の高まりを浮き彫りにしている。
Valveのリビングルーム向けPCは、RAM不足がゲーミングハードウェアのコストを押し上げる中で登場し、手頃な価格のコンソールモデルを脅かすとともに、WindowsへのSteamOSの挑戦を示している。
AppleのiOS 27は、最強のAIをSiriではなく日常機能に埋め込んでいる。この戦略は、10億人のユーザーがAIを採用する方法を再定義する可能性のある実利的な方向転換を示している。
新CEOは漂流するデザイン文化と、Appleの産業的遺産とAI格差をついに調和させなければならない2027年のハードウェアロードマップを引き継ぐ。
Boseがスタジオとレコードレーベルを立ち上げ、オーディオハードウェアをメディアに転換できるかに賭けている。Red Bullの戦略が成功する例は稀だが、その戦略的論理はプレミアムブランドが今どこで利益を追求しているかを明らかにする。
Auraの電子ペーパーフォトフレームは、スクリーンではなく紙を模倣する。本当の注目点:電子ペーパーが実用技術からプレミアムな美意識へと進化し、マージンの高い消費者向けハードウェアカテゴリーを切り開いている。
Snapの消費者向けARグラスはハードウェアの準備が整ったことを証明したが、価格設定と社会的受容が、スマートフォン後のプラットフォームへの真の障壁として残されている。
NTSとAtonemoのスタンドアロンプレーヤーは、ニッチなハードウェアの逆トレンドを示すシグナルだ:人間によるキュレーション音声が、アルゴリズム・ストリーミング疲れに対するプレミアムなヘッジとなる。
Commodoreの折りたたみ携帯Callback 8020はソーシャルメディアとブラウザを遮断し、注意力搾取への世界的反発、そして未成年者のプラットフォーム利用を規制する法規制の波に乗る。
Snapは約10年の研究開発を経てコンシューマー向けSpecsを出荷し、これを「AI」グラスではなく「コンピューティング」グラスと位置付ける。その賭け:Meta、Google、Appleが顔面デバイスで収束する前に空間OSを掌握すること。
Creepshowのポイント&クリックゲームは、ライセンス化されたジャンルIPと低予算ニッチタイトルが、大作への賭けよりも安定したマージンをもたらす仕組みを示している。
輸入記録によりValveが中国からSteam Frameヘッドセットを大量出荷していることが判明。この動きは、リビングルームゲーミングにおけるハードウェア、OS、ストアフロントを支配する垂直統合戦略を示している。
Appleは299ドルのSeries 11プロモーションを利用して、手首上のSiri AIのインストールベースを構築している。真の物語:オンデバイスインテリジェンスが新たなウェアラブルの堀となり、Samsung、Garmin、そしてヘルスデータ企業を圧迫している
Metaは発見からわずか1日でスマートグラスから顔認識コードを削除し、アンビエントAIの最も強力な機能が同時に最大の法的責任であることを示した。
中国ブランドのフラッグシップ・プロジェクターがAnkerを打ち負かしたことは単なるガジェット記事ではない。これは中国の家電製品が、欧米の既存企業が守れると考えていたプレミアム層へとバリューチェーンを上昇させている証拠だ。
Microsoftの半透明グリーン記念版Xboxはファンへのラブレターだが、真の焦点はそれがクラウド、コンテンツ、IP収益化に敗れつつあるコンソール経済について明らかにしていることだ。
Metaがスマートグラスに顔照合機能を追加し、常時作動する生体認証識別を消費者向け製品として実現。規制当局、競合企業、そして事業者は今、アンビエントAIの許容範囲を定める決定的試練に直面している
Metaが一般消費者向けスマートグラスに顔認識機能を搭載し、生体認証プライバシーに関する世界的な再考を迫る。EUからの反発、訴訟、そしてアンビエントAIウェアラブルが大規模に出荷できるかどうかを決定づける試金石となる見通し
GoogleのFitbit Airはミニマリストなトラッキング機能では成功しているが、おしゃべりなAIコーチで躓いている――あらゆるデバイスにLLMを搭載しようとするハードウェアメーカーへの警告となる事例だ。
Metaが消費者向けスマートグラスに顔認識機能を組み込んだことで規制上のレッドラインを越え、ウェアラブル市場全体のルールが書き換えられる。
AuraがGoogleの新しいAmbient APIへ土壇場で移行した出来事は、APIへの依存がコネクテッドデバイス機能の存続、ひいては製品ロードマップ全体を左右する実態を浮き彫りにした。
Metaがスマートグラスに顔認識機能を組み込み、見知らぬ人物の常時識別を常態化させる。この動きは競合他社、規制当局、そして物理空間におけるプライバシーリスク管理に取り組むあらゆる企業に圧力をかけている。
Metaは傘下のVRフィットネスアプリSupernaturalを閉鎖ではなく売却した。この判断は、AI資本時代における巨大テック企業の非中核事業の選別方法を浮き彫りにしている。
MetaはAIペンダントを開発していると報じられ、メガネやスマホを超える次のコンピューティングインターフェースとしてウェアラブルハードウェアにさらに賭けている。
Ninjaの300ドルのプラグイン式ピザ窯は利便性重視層を狙い、屋外調理を電化と家電プラットフォームの勝負として捉え直している。
AlienwareのComputexにおけるタンデムおよびペンタRGBのQD-OLEDパネル投入は、モニターサプライチェーン全体のマージンを圧迫するプレミアムディスプレイ軍拡競争を示している。
DellはXPS 13を学生向け価格599ドルのMacBook対抗機として復活させ、中価格帯プレミアムノートPC市場での価格戦争を示している。
Honorのゲーミング旗艦機は最上位シリコンを搭載しながら約36%下落して400ドル未満となり、中国の補助金が世界の高価格プレミアムを解体していることを露呈した。
Apple、Samsung、Huawei、Xiaomiがスマートグラスをポストスマートフォン戦争へ変えている。本当の賞品は常時稼働のAIエージェント層と光学サプライチェーンだ。
Google がミッド価格帯の Pixel Watch に衛星 SOS を持ち込み、Apple のプレミアム独占を崩して、ウェアラブル業界全体に軌道上通信を標準機能として扱わせる。
Panasonic の 8K/60p GH8 はセンサーサイズの正統論に挑み、レンズメーカー、センサー供給企業、コンテンツ制作者に戦略の再調整を迫る。
DJI は 4K/240fps の空撮を地上シネマの中核領域へ持ち込み、Sony と Canon のプロ動画フランチャイズに圧力をかける一方、西側が消費者向けドローンに不在であることを露呈させる。
深圳ブランドはディスプレイ、アプリ制御、OTA 更新を備えた 30 ドル未満の GaN 充電器を出荷し、ソフトウェアを軸にコモディティカテゴリーを再定義して、従来型周辺機器メーカーを締め付ける。
Xiaomi エコシステム発のスタートアップが世界的スポーツアイコンと契約し、高級家電市場を攻める。Dyson と既存の日本ブランドを世界的に脅かす。
SamsungのスマートリングとXiaomiの1インチSonyセンサーは、デバイス戦争からエコシステム層の支配への移行を示す。本当の戦いは上流、つまりセンサー、電池、6G標準にある。
DreameのQi2磁気バッテリーは40%以上値下がりし約18ドルに。中国による世界アクセサリーカテゴリーへの構造的価格攻勢と、TWS型崩壊の兆しを示す。
Appleはエントリー価格を維持しながらセンサーを強化し、消費者向け健康モニタリングの取り込みを加速させ、競合の差別化余地を狭める。
Ankerのカスタムシリコン「Thus」は、AIノイズキャンセリングとオンデバイス会議文字起こしを中価格帯イヤホンにもたらし、プレミアムオーディオの堀を崩している。
LGのCES 2026 OLEDモニターは、垂直統合がプレミアムディスプレイを作り替えていることを示す。自社パネルを持たないセットメーカーは6〜12カ月の割当遅れに直面し、上流材料サプライヤーが勝つ。
国家補助金とプラットフォームクーポンの重ね掛けで、中国のiPad Air価格は20%以上下がった。Appleの世界一律価格規律を分断する共同負担モデルのシグナルだ。
SonyはAI駆動動画を優先するため解像度を下げ、静止画からクリエイターワークフローへの戦略転換を示し、イメージングにおける垂直統合の優位を再確認した。
首掛けAIデバイスTabは、単独ガジェットからスマホ連携AIへの転換を示す。本当の価値はセンサー、MEMSマイク、プライバシー準拠のエッジシリコンへ移る。
Appleは空間コンピューティングの価格を下げ、プラットフォーム規模を追う。この動きはSonyのmicro-OLED独占とAppleのコストダウン圧力が利益を伴って共存できるかを試す。
vivoの第3世代Zeissペリスコープは、新たな光学レイヤーの戦いを示している。欧州の光学ブランドはプレミアム価値を取り込み、センサーメーカーは量に乗る。
Metaの量販向けRay-Ban戦略は衝動買い価格を狙い、AppleのプレミアムMRと市場を分け、部品供給マップを描き直す。
Sonyの新型旗艦イヤホンはプレミアムTWS競争を音質と健康へ再定義し、部品需要を再編し、イヤホンをウェアラブル医療機器へ近づける。
BoseのANC反撃はSonyとの高マージン競争を再燃させる。しかし本当の賞品は、補聴器、健康センシング、ライブ翻訳への次の転換にある。
SonyはフラッグシップANCヘッドホンをAppleより低く価格設定し、ユーザー到達を最大化する。ハードウェアを自社エンタメ帝国へのサブスクリプション入口に変える動きだ。
GoProの内蔵AI編集は撮影から公開までを数秒に縮め、既存企業にセンサーやレンズだけでなく、撮影後体験で競うことを迫る。
Nothingは旗艦級Snapdragon SoCを450ドルで投入し、中高価格帯をくり抜き、既存勢に価格性能の再考を迫る。
深センのInsta360は8K旗艦機を出荷し、競争軸を解像度から統合ワークフローへ移す。Ricoh、Sony、GoProは戦略の再考を迫られる。
Garminのセンサー重視のForerunner 970は、ウェアラブルが通知から継続的な臨床級バイオメトリクスへ移ることを示し、部品とプラットフォームの経済性を再編する。
Appleはウェアラブルを通信キャリア非依存の衛星端末へ変え、通信会社を脅かす一方、世界の部品メーカーにRFとセンサーのBOM拡大を開く。
Appleの2,000ドル未満ヘッドセットは企業予算のしきい値を越え、XRが実証から展開へ移ることを示し、コンテンツ、チップ、通信キャリア全体に再設定を迫る。
SamsungのGalaxy Watch上のGemini Liveは、ウェアラブル競争の軸をセンサーから手首上のAIエージェントへ移し、ハードウェア専業より垂直統合プラットフォームを有利にする。
Xiaomiの最上位スマホは1インチセンサーと独自SoCを中位価格で組み合わせ、プレミアム競合を圧迫しつつ、自らが揺さぶる部品サプライヤーを潤わせる。
Ankerが低価格3Dプリンターに参入し、Bambu Labが主導する価格・速度競争を加速する。本質は、汎用品ハードウェアの勝者を流通力が作り替えていることだ。
Samsungの8.9mm折りたたみ端末は1899ドルで、分厚さの障壁を消し、折りたたみ端末がニッチから高級標準へ移ることを示す。部品サプライヤーは勝ち、不在のOEMは負ける。
Sonyの新旗艦はオーバーイヤー型にヘッドトラッキング空間オーディオを追加し、模倣困難な内製技術に支えられたミッドプレミアム価格帯からAppleとBoseを攻める。
Humaneの崩壊後、Rabbitの第二の端末は、スマホ内蔵アシスタントに対して専用AIハードウェアに未来があることを証明するか、懐疑派を正当化しなければならない。
Humaneの再起は、AIウェアラブルが失敗した流行から戦略的な主戦場へ移りつつあることを示す。最も確実な上振れを得るのは端末ブランドではなく部品メーカーだ。
MetaはオンデバイスAIヘッドセットでAppleのVision Proを4分の1の価格で下回り、XRを量販層とプレミアム層に分け、企業向けMRの経済性を作り変えている。
AppleのM5 MacBook Airは価格を据え置いたまま性能を約30%高め、世界の企業フリートでWindows組立メーカーに不利なTCO計算へ傾けている。
AppleはiPadをVision Proの入力デバイスとして再定義し、Mac-iPhone-iPad-ヘッドセットのスタックを完成させた。部品メーカーは数量で勝ち、単独XRハードウェアは差別化余地を失う。
AmazonのKindle Scribe Proは企業向けE Inkに消費者価格を持ち込み、プレミアム既存勢を圧迫しながら部品サプライヤーを押し上げる。二面性のある破壊だ。
Honorの超薄型折りたたみはデザイン標準の固定化を示す。Samsung、Huawei、Honorはプレミアム支配を握り、部品メーカーは数量を得るが価格決定力を失う。
Sonyは4K/120pを小型フルサイズ機に押し込み、カメラ競争を静止画から動画へ移し、CanonとNikonのマージンを締め上げている。
OPPOは重量と価格でGalaxy Z Flipを下回り、Samsungが長く支配してきたクラムシェル型折りたたみセグメントへの中国メーカーの攻勢を加速させている。