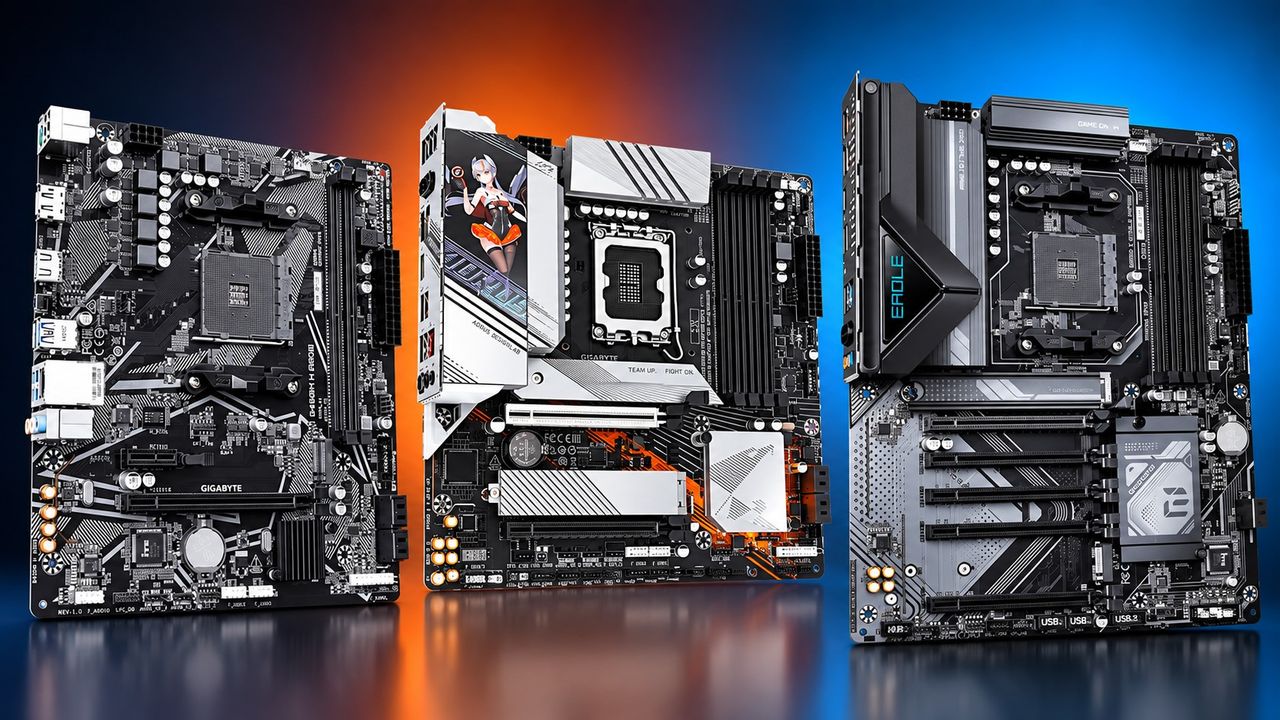
GIGABYTEは、DDR5価格が上昇を続ける中、日本市場向けラインナップにDDR4対応ボード3製品を追加した。AMDのAM4プラットフォーム向け2製品とIntel LGA 1700モデル1製品である。
単体で見れば、これは定型的なSKU管理に過ぎないように見える。しかし、より広範なメモリ市場の文脈で読み解けば、これは重要な兆候である。需要が構造的に存在しない限り、ベンダーは旧世代プラットフォームにエンジニアリングと流通の労力を投じない。DDR5のスポット価格および契約価格は、HBMおよびサーバー用DRAMがAIデータセンター構築需要に応えるため製造キャパシティを吸収しているため、上昇圧力を受けている。コンシューマー向けDDR5になり得る同じウェハーが高利益率のAIメモリに転用されると、クライアントPC市場がその差額を負担することになる。DDR4プラットフォームを存続させることは、メモリ価格の急騰が構成予算全体を破綻させかねないエントリーおよびミッドレンジセグメントをボードメーカーが防衛する手段である。
グローバルレベルでは、これは2025年から2026年のハードウェア計画を定義するテーマを補強している。AIコンピューティングブームはもはや孤立したデータセンターの話ではなく、コンシューマーコンポーネント価格にまで波及している。ワークステーションからエッジデバイスまであらゆるものを構築する調達チームは、メモリコスト変動をテールリスクではなく、ベースライン計画の前提として想定すべきである。
日本市場に特化して言えば、タイミングはより切迫している。円安はすでに輸入DRAMおよび完成ボードの着地コストを押し上げているため、日本の購入者はドル建て市場よりも速く、より強くDDR5値上がりを実感する。GIGABYTEが日本向けに特化してこのSKUセットを投入したことは、現地の価格感応度を直接的に読み取ったものである。日本のPC自作ユーザー、小規模インテグレーター、中小企業向けBTOショップは、顧客が依然として期待する価格帯を維持するためDDR4プラットフォームに依存するだろう。
SIerや企業のITリフレッシュサイクルにとって、実務的な影響は現実的である。Windows 10のサポート終了が大規模な機器入れ替えを促進しており、それらの機器群の多くはDDR5の性能を必要としない。互換性がある場合、コストが安定したDDR4プラットフォームでリフレッシュハードウェアを標準化することは、メモリ価格が予測不可能なままである間、1席あたりの支出を管理する合理的な方法である。現地調達および開発チームのハードウェア計画にとっての教訓は、どのボードを購入するかではなく、メモリ調達をAIサプライチェーンに結びついた能動的なコスト変数として扱い、それに対する余裕を持ってリフレッシュ予算を構築することである。