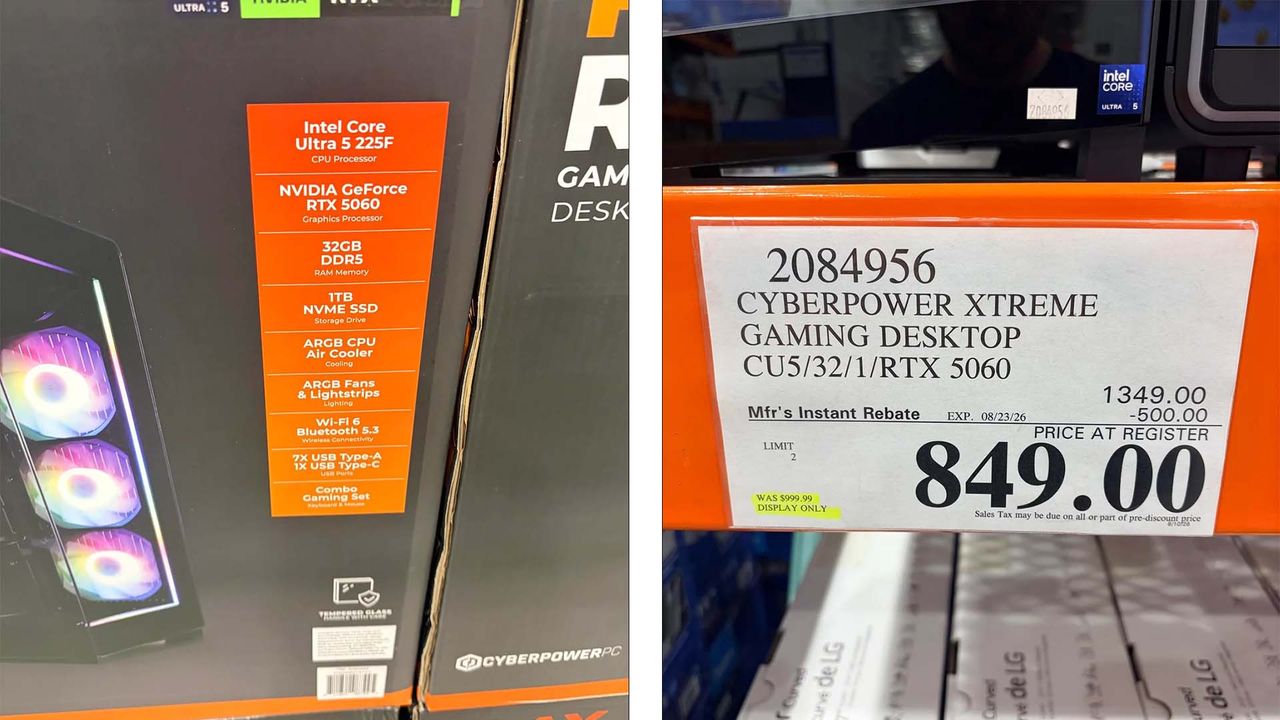
家庭用ゲーム機ユーザーがRTX 5060と32GBのRAMを搭載したCyberPowerPCを749ドルで手に入れたという話は、お買い得な成功談のように読めるが、本当に興味深いシグナルはその下にある。これがDRAM不足の真っ只中で起きたという事実だ。その一つの詳細こそが真のヘッドラインである。
世界的に、メモリ市場はAIによって再編されている。推論とトレーニング容量を構築するハイパースケーラーがHBMおよび標準DRAM/NANDの供給を吸収しており、その波及効果が今や消費者チャネルに到達している。メモリのスポット価格と契約価格が上昇すると、DIY自作派の伝統的な優位性は急速に侵食される。なぜなら、RAMとSSDは個人が小売マークアップで購入する部品だからだ。対照的に、CyberPowerPCのようなシステムインテグレーターは数ヶ月前にボリューム価格を確保し、価格高騰を吸収またはヘッジできる。逆説的な結果として、不足時にはプリビルドマシンが静かにより良い価値になり得るのだ。これは10年にわたるエンスージアストの通念を反転させる。ベンダーは在庫を動かすためにバンドル構成と裁量的な値引きに傾斜し、部品インフレの全面的な打撃から顧客を守ることが予想される。
より深い含意は、GPU不足がもはやPC価格の制約要因ではないということだ――メモリがそうなのである。これはOEMがマシンをどう仕様設計するかを再形成し、2025年のリフレッシュサイクルに向けてコンシューマーおよびワークステーション全体のマージンに圧力をかける。
日本にとって、これは二つの側面で影響する。第一に、円安が輸入メモリとGPUのコストを増幅させるため、日本の消費者と法人購買者はドル建て市場よりも価格上昇を強く感じる。第二に、より戦略的には、企業ハードウェアのリフレッシュとエンドポイント調達はSIerとリセラーを通じて行われ、彼らは比較的安定した部品前提で予算を組んでいる。持続的なDRAM逼迫はこれらの前提を吹き飛ばし、開発者ワークステーションからオンプレミスサーバーまであらゆるもののBOM(部品表)を膨張させる。大規模なフリート展開を管理するSIerは、今すぐサプライヤー契約を再交渉し、ジャストインタイム発注ではなくより長い調達リードタイムを検討すべきだ。
供給側の利害関係もある。日本のメモリエコシステム、特にNANDにおけるKioxiaは、この需要の波に直接位置している。タイトな供給は国内部品メーカーの価格決定力を支える一方で、国内購買者を圧迫する――日本の半導体サプライヤーが恩恵を受ける一方で日本のIT予算が逼迫するという分裂した結果だ。CIOと開発チームにとって、実践的な動きは契約価格が上方修正される前に高メモリハードウェアの購入を前倒しすることであり、ワークステーションとクラウドインスタンスのメモリを、改善する前に悪化する可能性があるコストラインとして扱うことだ。