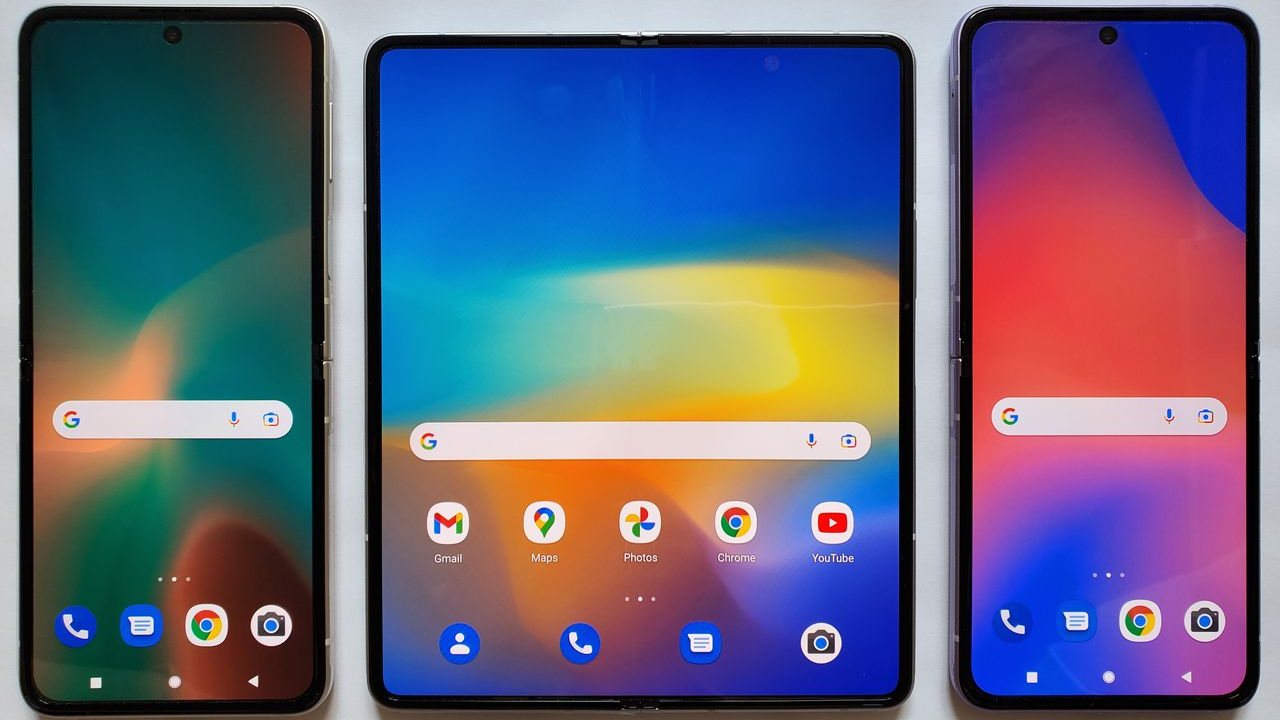
Samsungの最新折りたたみ端末は、折りたたみ時8.9mm、Snapdragon級シリコン、約1900ドルという価格だが、重要なのは仕様そのものではなく、それが証明することだ。フォームファクターの決定的な弱点だった分厚さは、実質的になくなった。従来型の旗艦バー端末に匹敵する厚みでは、折りたたみ端末はもはや早期採用者向けのガジェットではない。プレミアムスマホの標準形状になりつつあり、その移行は多くのロードマップが想定したより速く到来している。
戦略的な断層線は3層にわたる。OEM層で最も露出が大きいのは、傍観してきたプレミアムブランド、SonyのXperiaやSharpのAQUOSラインなどだ。折りたたみを先送りできるコスト対ボリュームのトレードオフとして扱ったことで、これらの企業はいま、より回復しにくいものを失うリスクがある。高級ブランドとしての存在感そのものだ。Samsung、Huawei、OPPO、Honorが薄型折りたたみを標準化すれば、バー端末だけのプレミアムラインアップはレガシーに見える。現実的な手は、単独開発を諦め、BOEなどからパネルを調達して素早く再参入することだ。マージンが薄くても、ここでは存在することが純度に勝る。
キャリアと流通層は価格圧力に直面する。1900ドルの端末は、補助金上限やロックイン規制が割引を制限する市場と衝突する。実際に販売台数を動かすレバーは残価リースだ。2年返却プログラムの買い取り率を引き上げれば、補助金上限を破らずに実質月額を下げられる。魅力的な残価設計を作り、価格感度が低いエンタープライズとB2Bチャネルへさらに寄せる通信事業者が、他社の逃すプレミアム更新サイクルを獲得する。
最も明確な勝者は上流にいる。折りたたみ端末の薄型化は、超薄型MLCC、小型モーター、低背バッテリー、20万回超のサイクルに耐える耐久ヒンジ機構への需要を強める。まさに、中国サプライヤーが品質面の歩留まりでまだ追いつきにくい高精度領域だ。Murata、TDK、Nidec級の専門企業とディスプレイ周辺メーカーは、Samsungと中国OEMの双方と早期に薄型化ロードマップを共有することで、高価値ポジションを固められる。
ウィンドウは狭い。普及曲線が急になるなか、OEM、キャリア、サプライヤーのすべての層は12〜18カ月以内に戦略を固める必要がある。投資家は迷う端末ブランドより部品エクスポージャーを選好し、どのプレミアムOEMが次の製品サイクルで折りたたみにコミットするかを注視すべきだ。市場が証明するのを待つ企業は、底ではなく天井で能力を買うことになる。




