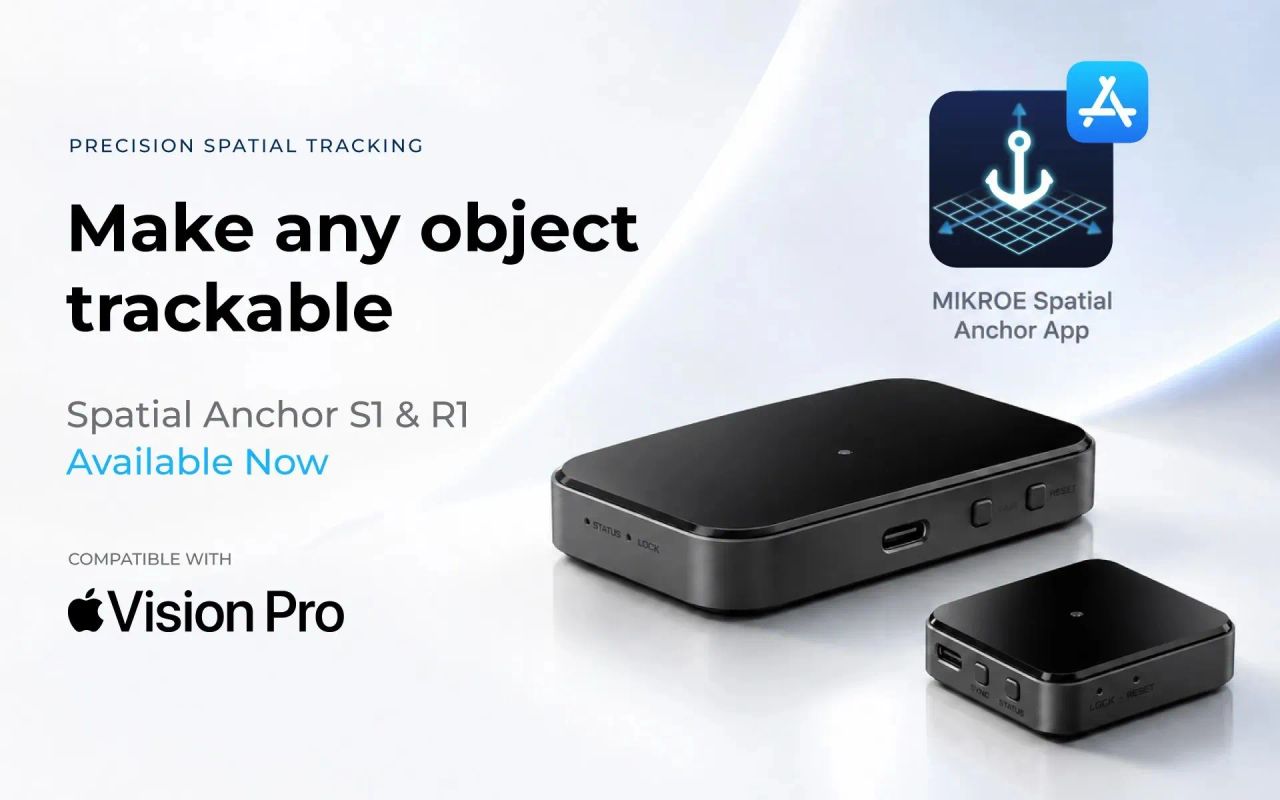
Mikroeは、Apple'sのVision Pro内で物理アクセサリーに精密な空間トラッキングを提供するために専用設計されたSpatial Anchor S1およびR1モジュールの出荷を開始した。興味深いのは製品自体ではなく、複合現実の価値がどこへ移行しているかを明らかにしている点だ。ヘッドセットから離れ、物理世界をデジタル世界に固定するコンポーネントへと向かっている。
Appleは、手と目に賭けるためにVision Proからコントローラーをなくした。この決定がギャップを生んだ。外科トレーニング、産業組立、CAD操作といったエンタープライズユースケースには、触覚的で精密に追跡されるツールが依然として必要だ。このギャップを埋めるサードパーティ製モジュールエコシステムは、空間コンピューティングが閉じられたデモから開かれたコンポーネント市場へと成熟しつつあることを示す最も明確なシグナルであり、かつてArduino型のブレイクアウトボードがIoTの波を生み出した状況を反映している。Appleにとっての戦略的リスクは断片化だが、それ以外の全ての企業にとっての機会は、ヘッドセットを構築する必要のない、持続的で低資本の参入ポイントだ。
グローバルプレイヤーにとっての教訓は、XRのマージンはプラットフォームオーナーよりも、その下にあるセンサー、モジュール、統合レイヤーに蓄積される可能性があるということだ。精密トラッキングは、アプリ設計ではなく光学とファームウェアにおける困難な課題であり、ソフトウェア第一のスタートアップよりも深いハードウェアの実績を持つ企業に有利に働く。
ここで日本は本当に有利な立場にあり、具体的に言及する価値がある。日本の強みは消費者プラットフォームの所有権にあったことは一度もない。精密コンポーネント、光学センサー、産業グレードの製造にある。モーションセンシング、MEMS、光学サプライチェーン分野の企業は、空間アクセサリーエコシステムが要求する能力を正確に備えている。ヘッドセット設計を追いかけるのではなく、より賢明な日本の戦略は、他社のXR製品が依存するトラッキング基盤を所有することだ。
SIerやエンタープライズ開発チームにとって、短期的な見方はより慎重だ。Vision Proは依然としてニッチで高コストなデバイスであるため、消費者向けXRパイロットにリソースを注ぎ込むのは時期尚早だ。実用的な動きは、どの産業ワークフロー(トレーニング、メンテナンス、リモート検査)が物理的な追跡ツールを付け始めるかを観察することだ。なぜなら、それらが日本のメーカーや物流企業が現実的に資金を提供する可能性のある展開だからだ。今のうちに低コストで空間モジュールに関する統合とファームウェアの能力を構築することで、規模拡大しない可能性のある消費者市場に事業を賭けることなく、国内クライアントが最終的にコミットした際にSIerがリードする立場を確立できる。