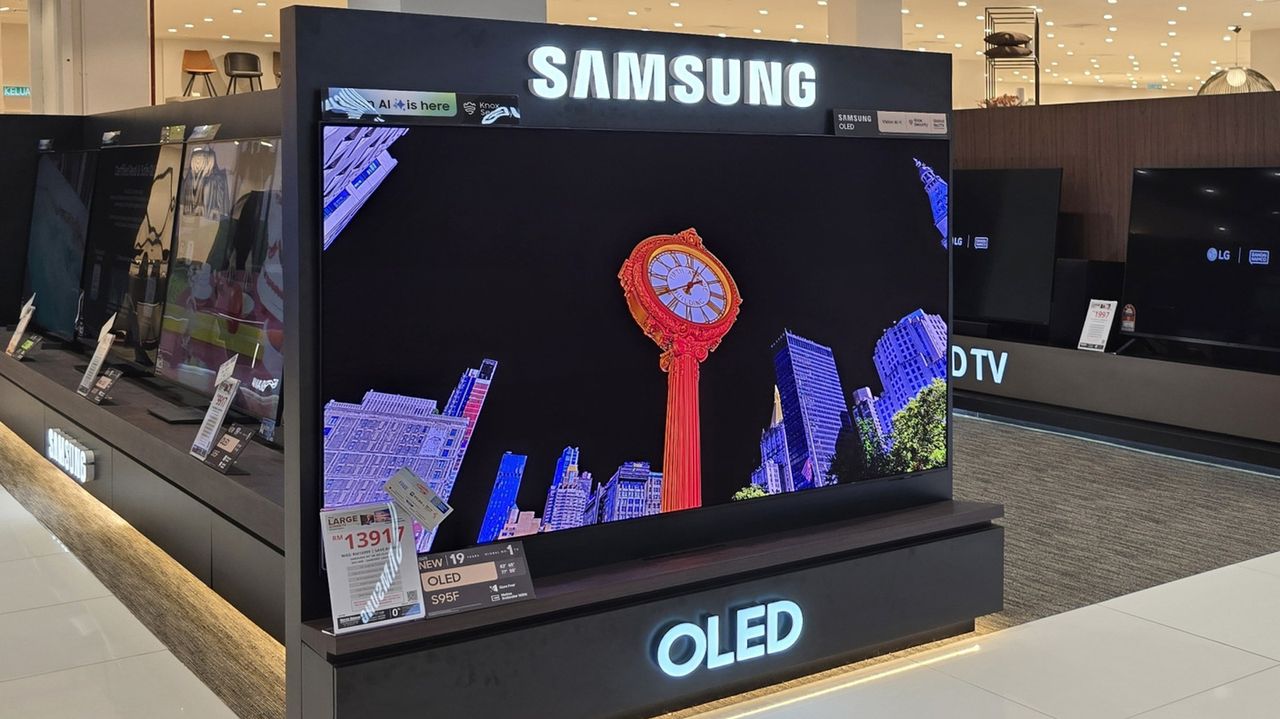
OLEDが価格に見合うかという消費者の議論は、より深い構造的変化を覆い隠している。プレミアム自発光パネルと先進的なバックライトLCDとの価値差が、大半の既存企業が想定していたよりも速いペースで縮小しているのだ。
10年間、LG DisplayとSamsung Displayは、OLEDを中国メーカーが支配するコモディティ化したLCD市場から隔離された、防衛可能なハイエンドとして扱ってきた。その堀は薄くなりつつある。TCLやHisenseが推進し、現在ではSamsung自身のQLEDラインナップ全体で標準となっているMini-LEDは、OLEDが明るい部屋でまだ苦戦しているピーク輝度を、焼き付きリスクなしで、大幅に低コストで実現している。その結果、中間市場では大半の購入者にとって「十分に良い+より明るい」が「暗い部屋で最高」を上回っている。
サプライチェーンへの影響は、アジアのパネル寡占を貫いている。BOEとCSOTは規模と国家支援の生産能力を通じてLCDとMini-LEDバックプレーンのコストを引き下げ、韓国企業のマージンに圧力をかけ、LG Displayが差別化と価格設定が維持できるITと車載OLEDへの転換を加速させている。SamsungのQD-OLEDへのヘッジと並行するMini-LED推進は、この技術の最大支持者でさえ、パネルロードマップを単一技術に賭けるのではなく多様化を図っていることを示している。
投資家とOEMにとって、3つの動きが重要だ。第一に、プレミアムディスプレイを単一層ではなくセグメント化されたポートフォリオとして扱うこと。ボリューム向けにはMini-LED、愛好家とプロ向け映像ニッチにはOLED、長期オプションとしてMicro-LEDという具合だ。第二に、2027年にマージンがどこに位置するかの真のシグナルとして、パネルメーカーの設備投資配分を注視すること。第三に、価格決定力をOLED独占性に依存しているブランドは、プレミアムが毎年圧縮されると想定し、パネル単体ではなくソフトウェア、ゲーム遅延、コンテンツエコシステムを中心に差別化を計画すべきだ。
戦略的解釈は以下の通りだ。ディスプレイのリーダーシップは、単一の自発光技術から切り離されつつある。コストカーブとフォーマット柔軟性を支配する者、すなわちローエンドでは中国メーカー、特化したハイエンドでは韓国企業が、OLEDプレミアムが静かに収縮する中で価値を獲得するだろう。