EV・自動運転・バッテリー・モビリティサービス——Tesla, BYD, Waymo, CATL, Rivian, 既存自動車メーカー。
モビリティのニュースでは、EV、自動運転、バッテリー、充電網、移動サービスの動向を追います。Tesla、BYD、Waymo、CATL、Rivianや既存自動車メーカーの発表を整理し、車両、ソフトウェア、インフラがどう変わるかを解説します。関連ニュースも扱います。
TeslaによるSpaceX技術を融合したRoadsterの披露は純粋なショーだった。真の物語:EVから「フィジカルAI」への転換を図るブランド、コア販売が軟化する中で。
IEEEがスペインのPedro Duqueを名誉会員に選出。真のシグナルは、研究室・行政機関・役員室を渡り歩くエンジニア出身リーダーが、国家の戦略的資産であるという現実だ。
事故データの蓄積により、自動運転車は「安全上のリスク」から「安全性の向上手段」へと位置づけが変わりつつある。戦略的な問いは「実現するか否か」から「誰がこの移行を収益化するか」へとシフトしており、ソフトウェア層において日本は後れを取っている。
Alibabaによるオープンソースのビジョン言語運転スタックが自動運転ソフトウェアをコモディティ化の方向に押し進め、日本の自動車メーカーとTier-1サプライヤーに価値の所在を再考させる圧力となっている。
Voltaが1799年に発明した電池は、現在EVやグリッド、AI電力の中核を担う産業の礎を築いた。日本の電池技術の優位性は現実だが、中国の規模の前で浸食されつつある。
単一原子炉を用いた二相式核推進設計が火星までの飛行時間を大幅に短縮することを目指し、日本が参入を望む深宇宙戦略とサプライチェーンを再構築する。
AutowareとR-Carが融合したオープンなAIネイティブ車両プラットフォーム。真の試練は、日本がシリコンだけでなくソフトウェアレイヤーも掌握できるかどうかだ。
AI ネイティブのオープンコンピュートプラットフォームが日本の自動運転ソフトウェアと国産シリコンを組み合わせ、垂直統合型の競合を開放性で凌駕できるか否かを問う。
著名人がAutopilotを作動させた状態で事故を起こし、自らを責める一方でAutopilotを評価したことで、ADASの責任所在という未解決のグレーゾーンと、自動車メーカーにとってのコスト曲線が露呈した。
オープンなセルラーアーキテクチャをV2Xに転用することで、高コストな車載センサースタックから、共有・ネットワーク化された認識システムへと自律性をシフトできる可能性がある。
ZooxがLas Vegasで課金を開始し、WaymoはDallasでサービスを拡大。自動運転配車サービスは試験運用から有料サービスへと移行し、ユニットエコノミクスと競争環境を再構築している。
Uberの予約見通しは予想に届いただけで、利用回数は未達となったが、真の焦点は自動運転車を自社開発するのではなく、ロボタクシーを統括する方向への転換だ。
Mooveの2億5000万ドル調達は、自動運転車の経済性を決定する地味なレイヤー、すなわち車両の所有、清掃、保険、整備を担う層に注目を集めている。
UberがWaymoとの提携継続を再確認する一方、ZooxがLas Vegasで有料運行を開始。自動運転競争は、プラットフォーム統合企業と垂直統合事業者の戦いへと変貌した。
Lucidは中型EV、サウジアラビア工場、コスト削減、ロボタクシーに生き残りを賭ける。真の問いは、PIFがニッチな自動車メーカーの規模追求を何年資金支援するかだ。
電池式電気自動車の販売が50%増加し、欧州シェアは26%に達した。需要シグナルは本物であり、勝者はコスト、化学組成、現地化されたサプライチェーンによって決まる。
Uberは独自技術開発ではなく約30の自律走行車パートナーシップを展開し、全てのロボタクシーメーカーが乗客にリーチする際に通過せざるを得ない中立的な需要集約者としての地位を確立している。
Waymoに対する騒音規制の判決が、自律走行モビリティにおける見過ごされてきたボトルネックを露呈:ソフトウェアだけでなく、充電デポ、土地、そして近隣住民との摩擦が課題だ。
GMとFordが投資家向け説明会でEVに言及する頻度はパンデミック前の水準に戻っており、需要低迷の中でハイブリッド車とガソリン車の収益性へ現実的に軸足を戻していることが明らかになった。
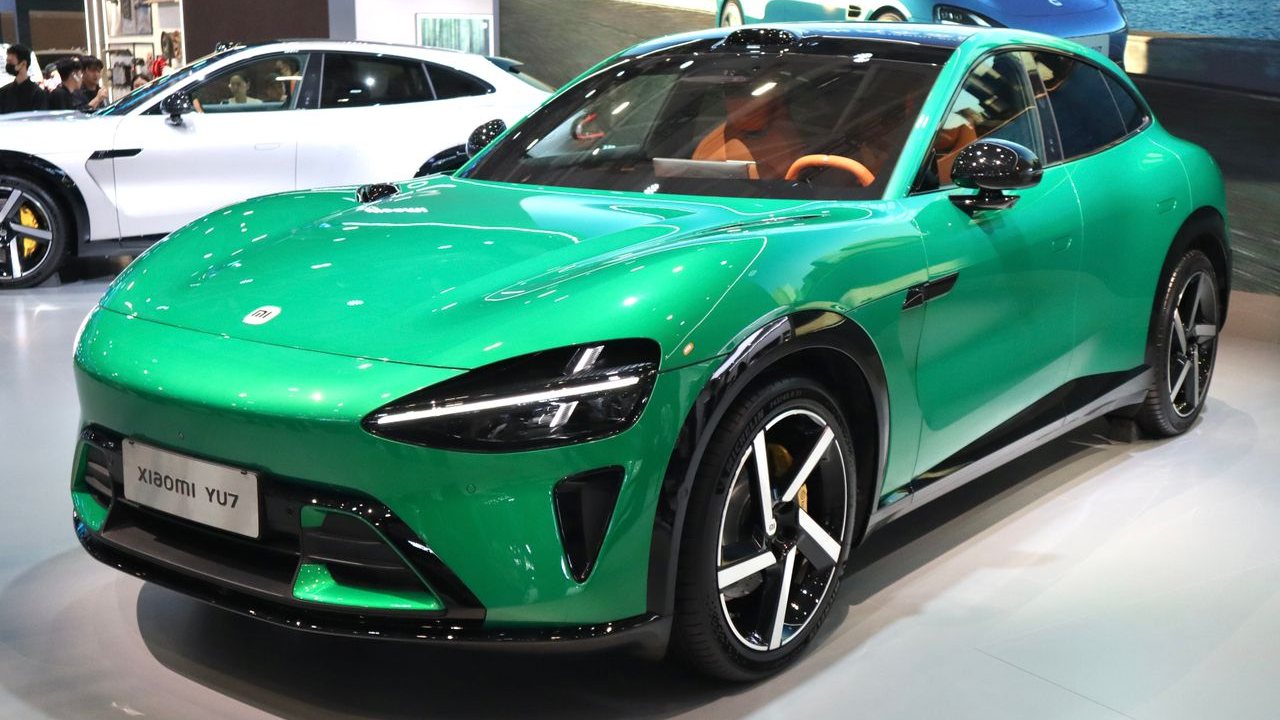
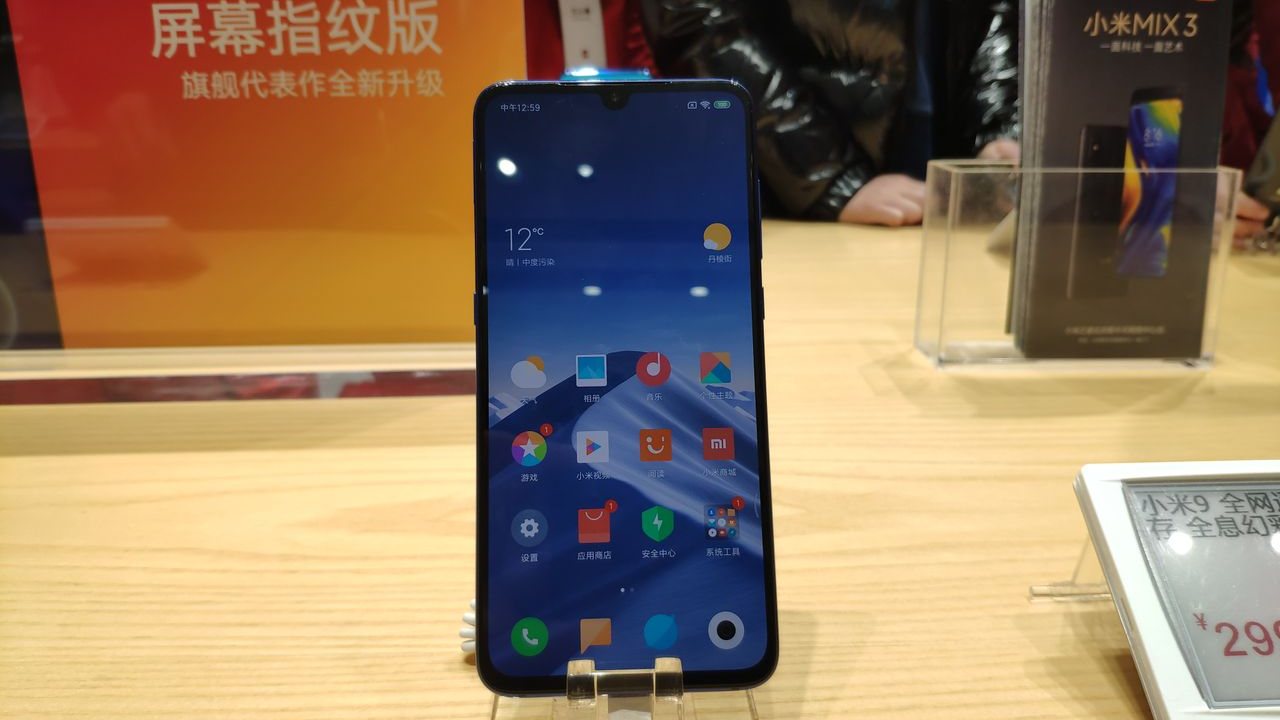
Xiaomiの初のレンジエクステンダー搭載SUVが1,059マイルの航続距離を主張し、EVとガソリン車の経済性の境界を曖昧にしている。より重要な点は、自動車メーカーではなくハードウェアエコシステムがペースを決定している現実だ。
Ferrariの賛否両論を呼ぶIveデザインのLuce EVが、2カ月で年間目標の約500台を達成し、量より希少性重視の電動化戦略を実証した。
自動運転車の最低安全基準を定める連邦法案の提案は、パッチワーク時代の終焉を告げ、Waymo、Tesla、そして世界中の競合他社の展開コストとコンプライアンスを再構築する。
Amazonが2028年までに5,105基の端末直接接続衛星の配備を申請し、Starlinkとの第二戦線を開くとともに通信・宇宙業界の勢力図を塗り替える。
専門家らは、Starshipのセラミックタイル式熱防護システムが航空機並みの迅速な再利用を実現できないと警告し、投資家が期待するコスト曲線を制限する物理的なギャップを露呈している。
941億ドル規模のSpaceXポジションの開示により、Alphabetは事実上の宇宙投資家となり、プラットフォーム大手と軌道インフラの境界線が曖昧になっている。
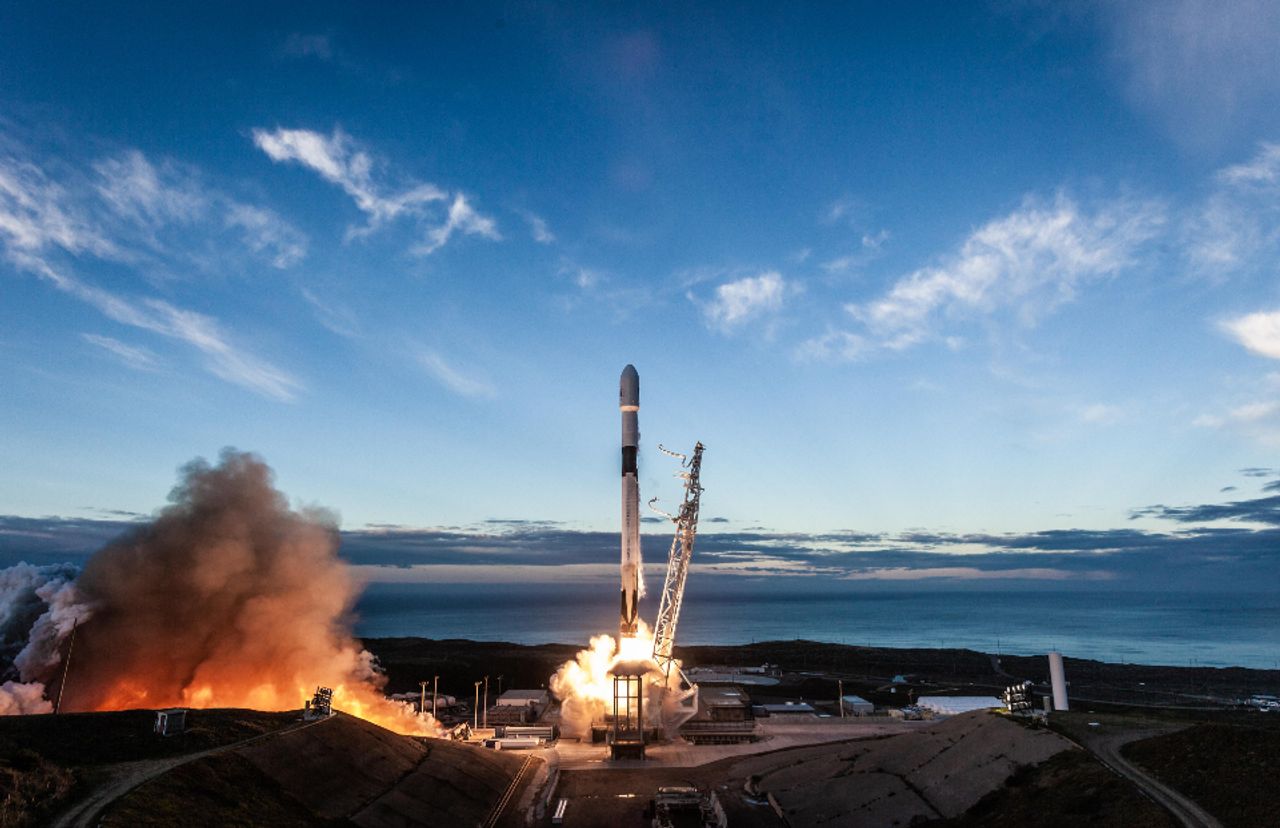
Starship V3は新たなマイルストーンを達成したが、ブースターの再点火に再び失敗。再利用性の遅延により打ち上げ市場は脆弱なままで、挑戦者にとって好機となっている。
収益が乏しいトンネル建設事業が200億ドルの評価を目指す。本質は、マスク効果が民間インフラ投資をどう価格付けしているかだ。
Starship飛行の成功と改良型Starlink展開によりSpaceXはタワーキャッチ再利用に前進したが、ブースター再点火失敗の繰り返しにより完全再利用の経済性は未実証のまま。
Muskの抑制されたロボタクシー説明は、Teslaの自動運転ナラティブと運用実態との拡大するギャップを露呈し、投資家が自動運転競争をどう評価するかを再構築している。
Stellantisは2027年までにハンズフリー運転のためMobileyeのチップとクラウドソーシングマップを採用、自社開発より外部調達が優れるという賭けに出る。
自動車メーカーは車をソフトウェアプラットフォームとして販売するが、クラウドサポートを数年で終了し、所有者、保険会社、規制当局を新たな減価と責任のギャップに晒している。
San Franciscoでの1時間の停電が、自動運転車両群が依存する電力網と信号システムの脆弱性をいかに継承するかを明らかにした。
急速充電がついに信頼性と速度を兼ね備えた。EV普及を停滞させていた摩擦が解消されつつあり、戦場は航続距離不安からネットワーク経済性へと移行している。
煙による誤作動を契機としたソフトウェアリコールは、エッジケースと緊急対応者との衝突が今や自動運転車のスケーリングリスクと規制リスクを定義していることを露呈した。
Starship V3飛行の中止と必要となったエンジン交換は、SpaceXの打ち上げ頻度約束の下にある脆弱性を露呈し、安価な大型打ち上げに賭ける衛星事業者と投資家を動揺させている。
自動駐車機能を備えた低速EVは、手頃で適正サイズの都市交通へのシフトを示唆し、既存自動車メーカーが無視してきたセグメントを開拓している。
テキサス州で発生した死亡事故で、運転者がFSDを無効化してアクセルを全開にしていたことが判明し、自動車メーカーと規制当局が構築してきた自動運転の責任論が複雑化している。
Uberの全株式によるDelivery Hero買収は事業地域を倍増させるが、世界規模のデリバリーが構造的に薄い利益率を克服できるかを試す。
SpaceXの次期Starship打ち上げは、上場企業として初の試験飛行となり、通常の試験が大型打ち上げロケットの経済性と投資家の忍耐力に対する信任投票に変わる。
自動運転配車サービスは過酷な統合局面に突入している。投資家の忍耐は限界に近づき、実証済みの単位経済性を持つ事業者のみが淘汰を生き残る。
上場企業となったSpaceXの初のStarship打ち上げは、同社の「飛ばして、失敗して、修正する」手法を公開市場の精査にさらし、宇宙セクターのリスク評価を再定義する。
中国のEVの平均車齢はわずか1.8年、ガソリン車の8.2年と対照的——この超高速な転換が間もなく中古車、バッテリー、再販経済を世界規模で再構築する証左だ。
国家支援のブースター回収は、軌道打ち上げにおける価格競争の到来を示し、衛星経済、防衛調達、商業宇宙への資本の流れを再構築する。
SpaceXが巨大コンステレーションにより100倍の帯域幅を目指す動きは、中国の再使用ロケット技術の突破と衝突し、軌道インフラの支配権を巡る構図を刷新している。
中国が初の軌道ロケットブースター回収に成功し、SpaceXのリードを縮小。打ち上げコストの計算式を塗り替え、欧米事業者は縮小する優位性の防衛を迫られている。
VWは複雑性削減のためモデル数半減を目指すが、労組は隠された工場閉鎖を察知。この対立は、レガシー自動車メーカーが労働問題を起こさずに再編できるかの試金石となる。
中国初の軌道ブースター回収は、SpaceXとの再使用性ギャップを縮め、より安価な打ち上げ能力と変化する商業宇宙のバランスを示唆している。
Uberが2026年に計画していた欧州7市場のうち5市場での新規参入を凍結。労働規制とライセンス規則の断片化が、ライドシェア成長ストーリーの限界を露呈した。
NASAがRocket Labと3回のElectron打ち上げ契約を締結。インドの新興企業などの新規参入者がデビュー間近となる中、SpaceXの打ち上げペース支配の下で小型ロケット経済が再編されている。
新型大型ロケットは約束した時期を次々と延期しており、NASAの深宇宙計画は、どの開発業者も守ったことのないスケジュールに翻弄され続けている。
Tesla の第2四半期納車台数急増は需要安定化の兆しだが、この回復は値下げと古いモデルに依存しており、ロボタクシー戦略は未実証のままだ。
NASAの監察官はStarlinerの認証が2027年まで遅れる可能性を示唆—10年の遅れだ。この遅延によりSpaceXは米国の有人宇宙輸送をほぼ完全に支配し、商業宇宙競争の構図を再編する。
Dishの連邦破産法第11章申請は10年に及ぶ米国通信事業の実験に幕を下ろし、230億ドル相当の周波数をAT&Tに開放、世界のモバイル競争環境を再編する。
Teslaがペダルもステアリングホイールもない Cybercab のオースティン試験を開始し、Waymoのセンサー豊富でジオフェンス型の戦略に対し、ビジョンオンリー自律走行への賭けを強める。
自動電子変速機能を統合した新型電動自転車モーターが機械式駆動系を陳腐化させる恐れがあり、長らくShimanoとSRAMが支配してきたサプライチェーンを再編する可能性がある。
Rocket Labによる全株式取引でのIridium買収は、打ち上げ、製造、グローバル衛星ネットワークを融合させ、SpaceXやAmazonのKuiperに対抗する統合戦略である。
SpaceXが衛星バックホールから消費者向けモバイルブランドへと移行することで、通信事業者と競合し、通信と宇宙産業全体での戦略的再考を迫っている。
中国が初の軌道ブースター着陸に近づく一方、Rocket Labは迅速対応型打ち上げを推進。SpaceXが築いた再使用性の堀は多極化レースへと侵食されつつある。
貨物ドローンスタートアップが防衛需要とサプライチェーン自動化を背景に約10億ドルの公開上場を目指す。この賭けは、自律技術の経済性と資本戦略がいかに変化しているかを明らかにする。
米規制当局がPolestarの2027年ラインナップの認証を保留し、このEVブランドの北米販売チャネルを遮断した。一方、姉妹ブランドのVolvoは影響を受けていない。
Samsaraの使い捨てBLE追跡ラベルは貨物の可視性をコモディティ化し、リアルタイムサプライチェーンテレメトリーをめぐる軍拡競争の到来を露わにする。
Texasでの死亡事故とTeslaの先制的な反論は、自律運転の未解決の核心を露呈した。ソフトウェアとドライバーが制御を共有する際、誰が責任を負うのか。
AmflowのTL CarbonはDJIのAvinoxドライブシステムを搭載—BoschとShimanoによるパワートレインスタック支配に挑戦する、E-bikeモーター市場制覇への静かな野心を示している。
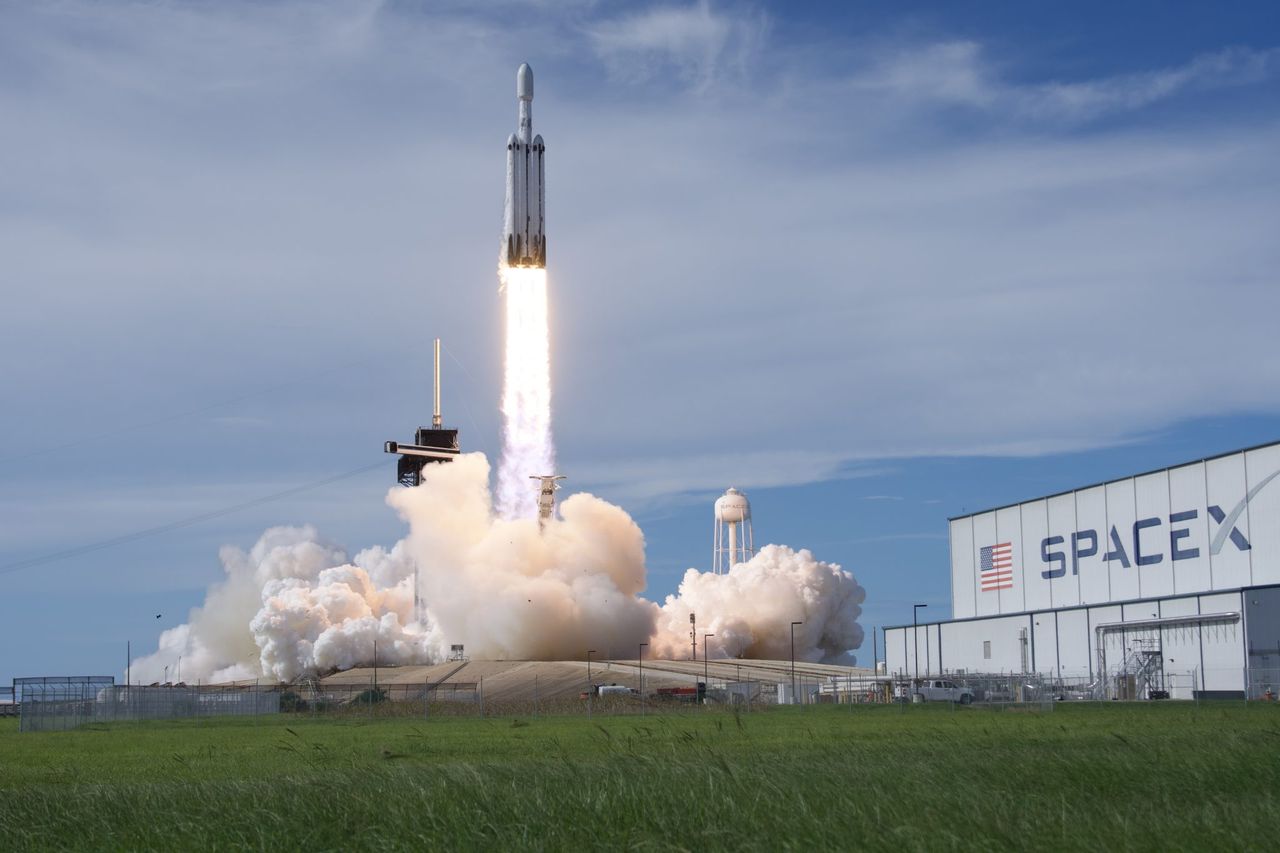
SpaceXのStarfallは宇宙経由の地点間貨物配送を目指し、Starshipが打ち上げ機から世界規模の物流・防衛プラットフォームへと転換する兆しを示している。
SpaceXがフロリダから8日ごとにStarshipを飛ばす計画は、厳しい現実を露呈している。ロケットの打ち上げ頻度が地上インフラの能力を上回り、宇宙開発競争は物理的な容量を巡るものへと再定義されつつある。
DHLは海運排出削減に向けて風力補助貨物船に賭けるが、経済性と規模の課題は、海運の脱炭素化がロジスティクス業界で最も困難な問題である理由を浮き彫りにしている。
化石燃料貨物は海運トン数の40%を占めるが、燃料消費量の半分を占める。この非対称性が脱炭素化の経済性、燃料バンカー戦略、航路投資を再構築する。
配車サービス企業Goの6億ドル超の資金調達は、構造的な労働力不足を解決するため自動運転車両と企業買収を目指す――高齢化市場における世界的なモビリティの雛形となる。
Goの好調な東京デビューは、モビリティプラットフォームへの投資家の関心が再燃したことを示すが、真の試練は資産軽量型ライドシェアが持続可能な収益性を証明できるかどうかだ。
SpaceXの記録的な上場と急騰する株価は、公開市場が資本集約的なムーンショットに資金を提供することを証明し、宇宙、AI、ディープテックの資金調達を再構築している。
SpaceXの記録的な上場は同社を世界で最も価値ある上場企業の一角に押し上げ、資本集約型フロンティアテックの妥当性を実証し、AI・宇宙分野のIPOラッシュを誘発する可能性が高い。
全固体電池の量産はまだ数年先だが、半固体ゲル化学はすでに出荷段階にあり、世界の製造業者のEV、ドローン、系統蓄電のロードマップを再構築している。
Waymoは、自社の衝突シナリオにおいて人間のドライバーがどう行動するかをシミュレートする反事実モデルを構築した。これは規制当局に先んじて安全基準を設定しようとする動きである。
GMはEV事業をエネルギー企業として再定義し、車両から系統への技術とナトリウムイオン化学を組み合わせて、系統蓄電とAIデータセンター需要を追求している。
AIデータセンターが電力を技術分野で最も希少な資源に変えつつある。今やGM、Ford、Teslaは自らをエネルギー貯蔵事業者として再定義しており、これはEV価格競争を生き延びる可能性のある収益源となっている。
Evotrexがオフグリッド対応RVで調達した3000万ドルは一見ニッチに見えるが、実際には分散型ハイブリッド電力の実証実験場であり、Ankerが静かに構築を進める隣接領域への布石である。
GMは、データセンター需要が電力網を圧迫する中、車両から電力網への技術とナトリウムイオン蓄電を本格化させ、自動車を分散型エネルギー資産として位置付けている。
AxiomとPradaによるArtemis計画向け冷却ベースレイヤーは単なるパフォーマンスではない。ファッション業界の材料科学と商業宇宙企業がハイステークスなハードウェアリスクを分担する新たなテンプレートだ。
引退したロボタクシー用バッテリーがカリフォルニア州とテキサス州でグリッド蓄電に転用されており、EV事業の収支構造とエネルギーインフラを再構築する可能性のある二次利用市場を示唆している。
Waymoは、退役したロボタクシーのバッテリーパックをB2Uに回してカリフォルニア州とテキサス州のグリッドストレージに転用し、車両減価償却をエネルギー経済学の戦略に変える。
Planet Labsが防衛・政府向け売上高の記録的増加を受けて通期見通しを引き上げ、地理空間情報が分断化する世界の基幹インフラとなりつつあることを示唆。
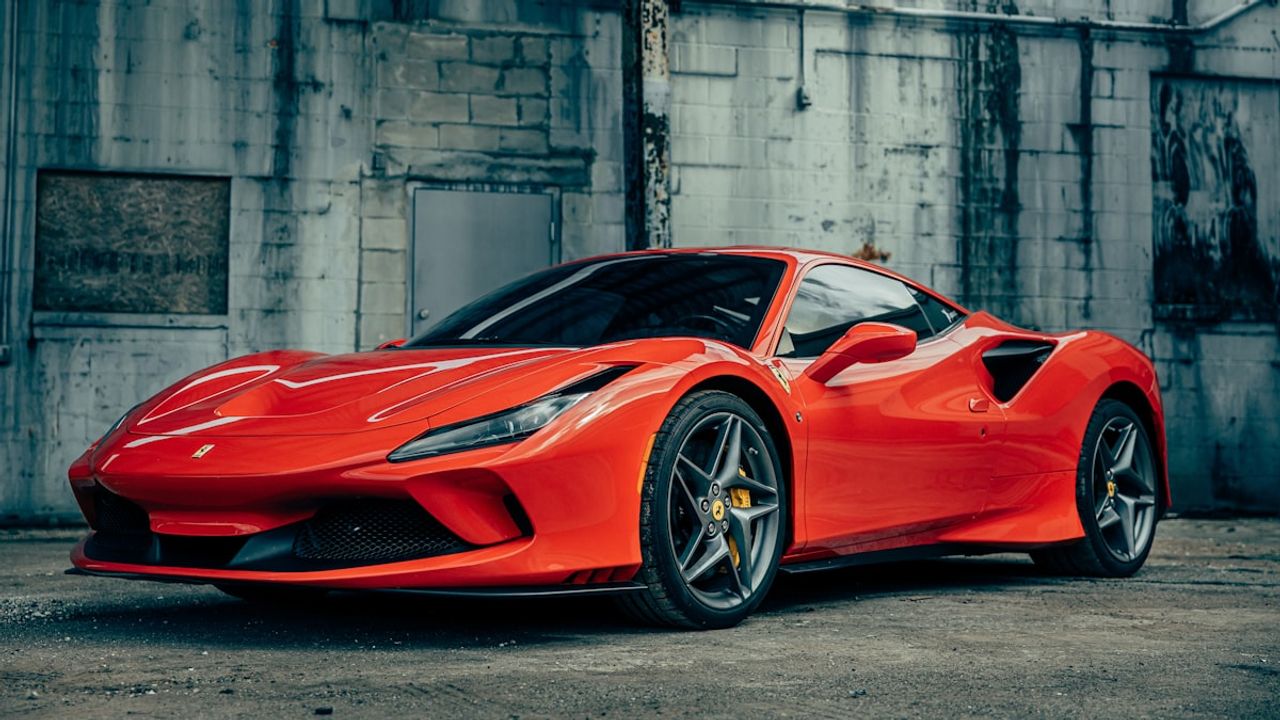
Ferrari初のEVは嘲笑を集めているが、デザイン論争は脇役にすぎない。本当の試練は、高級ブランドが電動化とソフトウェア定義の時代にマージンとアイデンティティを再構築できるかだ。
電話ボックス、ガソリンスタンド、遊休寺院は消えつつある。しかしその立地、電力、歩行者流量は、EV、マイクロ物流、IoT向けの過小評価されたインフラにしている。
2028年までに文化的貨物を月へ運ぶ航空会社とスタートアップの提携は、既存資産を活用する非宇宙系企業にも月面経済が開きつつあることを示している。
Ferrariの初EVはJony Iveのデザインにもかかわらず株価を約6%押し下げた。教訓は、ヘリテージブランドがEV移行を技術っぽさで塗り替えるだけでは乗り切れないということだ。
Toyotaの新型Hiluxはdiesel ICEをさらに重視し、トルク、耐久性、充電不足が支配する新興市場ではピックアップの電動化が10年遅れることを示している。
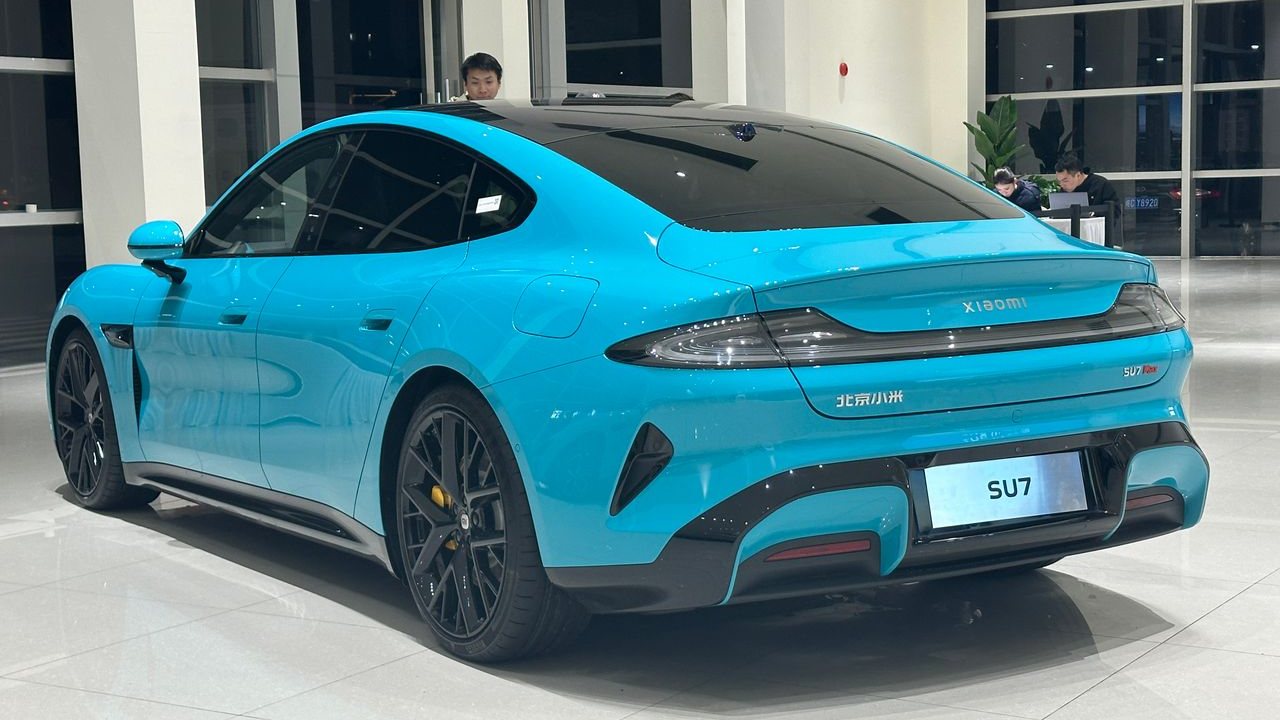
Xiaomi の SU7 Ultra が量産に入り、中国の自動車セクターが製造競争からテックプラットフォーム競争へ移ったことを示す。既存 OEM は構造的衰退に直面する。
BMW が i3 と Mini EV のアーキテクチャを融合することは、新しい製造思想を示す。共通の骨格とブランド固有の外皮だ。既存 OEM が統合する猶予は狭まり、遅れればコストで 15〜20% 後れを取る。
Mitsubishi の刷新された軽商用 EV は競合不在の空白を狙う。本当の戦いは、ライバルが 2026 年までに復帰する前に法人フリート契約を囲い込むことだ。
Xiaomi 初の EV が 30 万台に到達し、スマートフォンメーカーがユーザーエコシステムを武器化して、コストと顧客獲得で既存勢力を下回れることを証明した。
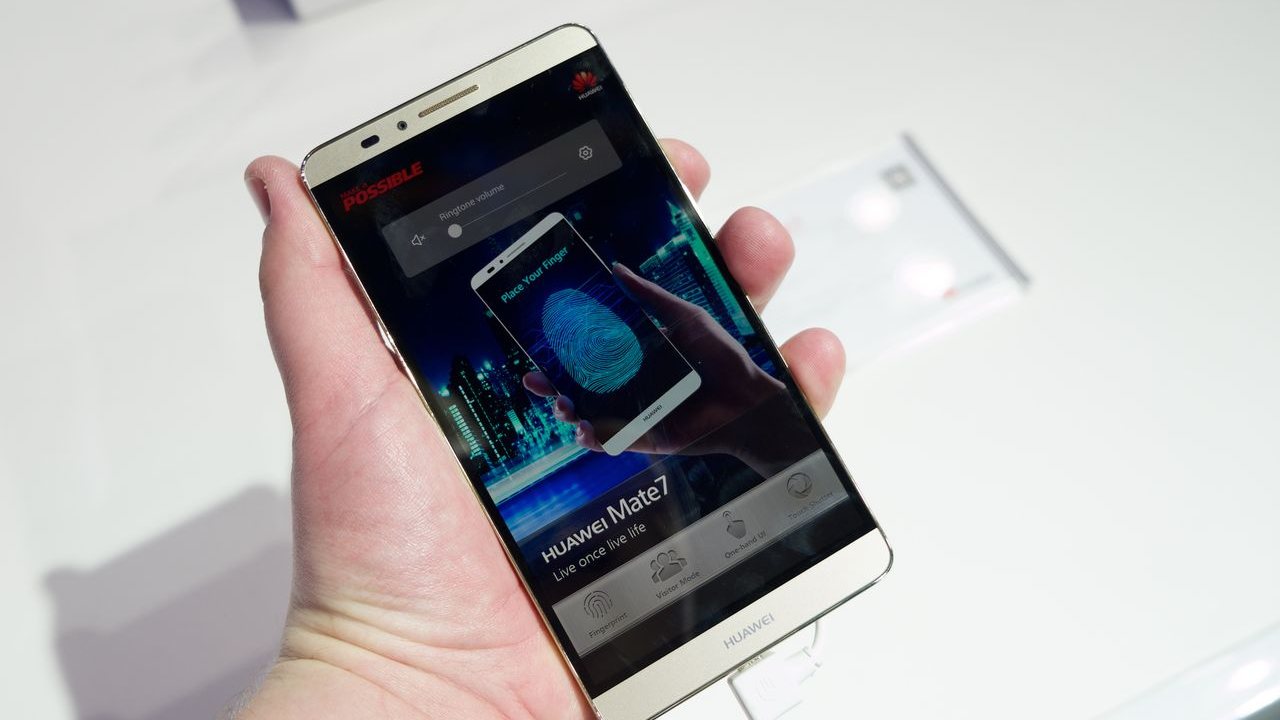
次世代 HarmonyOS コックピットを備えた Huawei の AITO M9 は、中国の高級顧客をドイツ・日本ブランドから奪い、ソフトウェア定義車両の深いギャップを露呈させている。
Huawei の AITO M9 は 2200MPa 鋼と 91% の高強度ボディを 7 万ドル帯にもたらし、日本・ドイツのプレミアムブランドが長く守ってきた安全性と構造の牙城を攻撃する。
PIFの支援を受けるLucidがドイツ、スイス、オランダに参入し、ドイツ3社プラスTeslaの複占を崩す。多極化する高級EV競争はサプライヤーに機会を開き、既存勢を圧迫する。
XPengのCEOがコスト圧力で利益が削られていると認めたことは、中国の価格戦争が世界のチップ・材料サプライヤーへ交渉力を移したことを露呈する。
Huaweiの新型Aito M9が14万ドルSUV層へ攻め込み、買い手の価値を伝統ブランドからソフトウェア定義の体験へ移す。世界の既存プレミアムOEMに圧力がかかる。
VWはGTXバッジをフラッグシップセダンへ広げ、BMWのi5 M60を標的にする。この動きは価格性能の常識を書き換え、日本OEMとその駆動系サプライヤーを締め付ける。
Nissanの刷新されたCMF-EVプラットフォームはHondaと共有され、TeslaやBYDとのコスト差を埋めるため50万台規模を狙う。Tier 1サプライヤー基盤には厳しいリセットが迫る。
Fordは800Vを主流SUVにもたらし、買い手の期待を15分急速充電へ移す。同時に、なお400Vプラットフォームを出荷する競合にはブランド認識の差が露呈する。
Toyotaの四半期BEV台数がトップ3圏の水準に達し、ハイブリッド優先のヘッジから本格的なEV競争へ移った。世界のサプライヤー経済を作り替える動きだ。
Hondaは0 Series Saloonで北米のプレミアムEVセダン市場に参入し、Teslaを狙う。この動きは、レガシー自動車メーカーのEVとソフトウェア戦略のより深い再編を示している。
NIOのサーキット志向RT9は欧州のプレミアム層を狙い、レガシー高性能ブランドに挑むと同時に、高仕様EV部品への新需要を開く。
ToyotaとSubaruはシャシーを超えてEV部品共有を深める。この動きは規模の経済を狙うが、TeslaとHyundaiがなお支配する市場でSubaruのブランドDNAを薄めるリスクがある。
Teslaの1マイル1.20ドルRobotaxiはWaymoを約40%下回り、カメラのみの経済性を証明し、LiDARサプライチェーンとMaaS価格の世界的な再考を迫る。
BYDの四半期売上がToyotaを抜いたことは、自動車業界の利益構造に地震が起きたことを示す。垂直統合がいまや系列を上回り、世界のサプライチェーンを作り替えている。
BaiduのApollo Goは3億回の乗車を達成し、kmあたりコストはWaymoの半分。Robotaxi競争は技術検証からユニットエコノミクスへ移り、世界のサプライヤーに圧力をかけている。
65%の歩留まり突破によりToyotaの全固体電池の商用化スケジュールが圧縮され、世界のOEMと電池サプライヤーにロードマップと資本計画の再考を迫っている。
Mercedesは新型CLA EVをICE同等価格に設定し、EVプレミアムを放棄した。競合は価格、ソフトウェア、電池調達で圧迫される。
CATLの量産版Shenxing Plusはパック部品を30%削減し、調達力を集中させ、材料サプライヤーを数量かマージンかの罠に追い込む。
BMWのiX5は10万ドル超の電動SUV層でMercedes EQSと正面衝突し、競合投資を加速させ、世界の部品階層を作り替える。
Mazdaは中国製EVを欧州へ輸出する初の日本OEMになる。EUの関税分類、21%か35%かが、これを破壊的展開にするか行き止まりにするかを決める。
Stellantisの統一BEVアーキテクチャは単なる新車投入ではない。Cセグメントの価格決定力を握り、競合を圧迫し、サプライヤー基盤を組み替える狙いだ。
プレミアムEVが従来型セルで750km航続と10分80%充電を実現し、全固体の根拠を弱め、OEMに電動化タイムラインの再考を迫る。
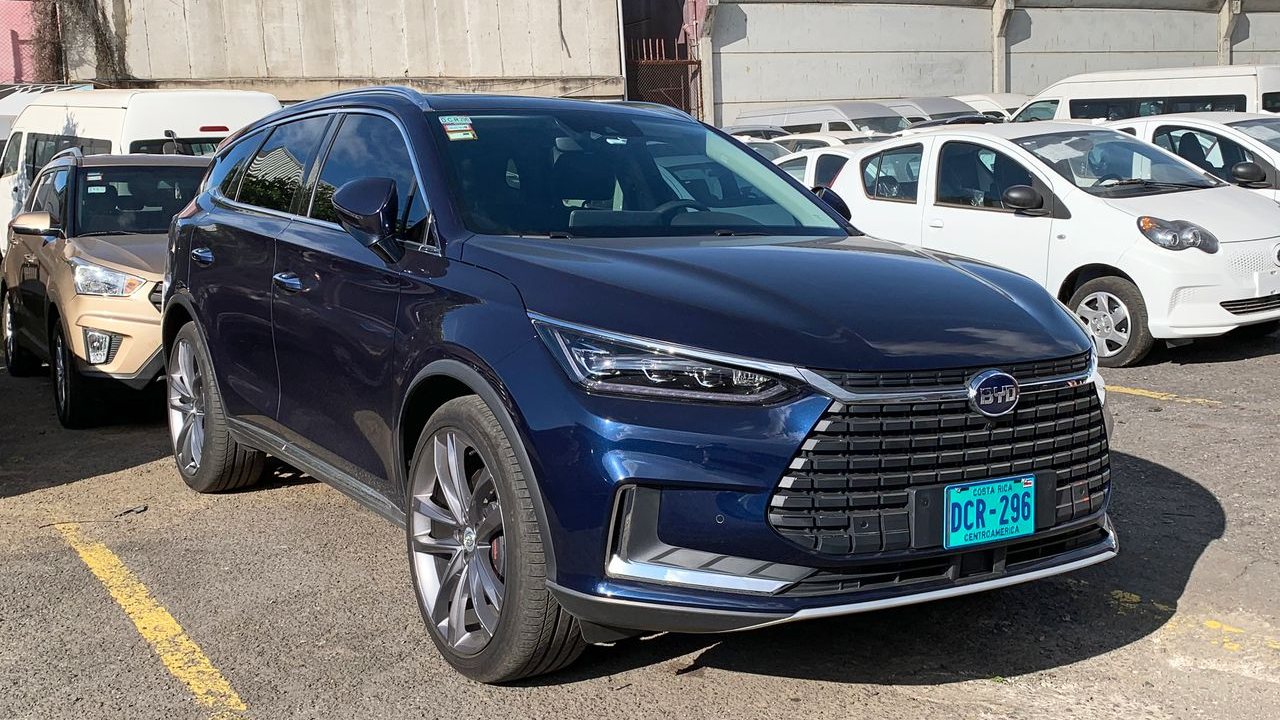
BYDの量産EVセダンは部品調達を韓国サプライヤーへ傾け、既存勢に受け身の供給モデルを捨て、前倒しのエンジニアリング関与へ移るよう迫る。
Audiの3列Q9 e-tronが欧州プレミアム勢の攻勢を完成させ、800V、500km超航続、OTAを当たり前にし、世界の競合に圧力をかける。
Volvoは7人乗り、LiDAR標準、SDVネイティブのEVを量産に入れ、既存競合の大型EVが2026年以降にずれ込む中、広く空いたプレミアムセグメントを押さえにいく。
2027年の全固体量産目標は、世界の電池材料・装置サプライヤーの差し迫った再編と、LFP支配に挑む狭い窓を示している。
Polestar 5はGeelyの規模を生かし、低コストでPorsche級の800V技術を投入する。このアーキテクチャはプレミアムEVの最低条件となり、SiC需要の触媒になっている。
BYDの第3世代Bladeセルは230Wh/kgと1,000km航続距離を低コストLFPで実現し、プレミアム対廉価という電池の分断を解体して既存勢に価格圧力をかける。
CATLの量産290Wh/kgセルは日本・韓国勢の密度優位を消し、全固体電池の戦略的根拠を縮小させかねない。
Toyotaが2027年に全固体bZ7 EVを5万台量産する計画は、世界の正極材、電解質、装置サプライヤーに構造的な再考を迫る。
BYDの高密度LFPブレークスルーはニッケル・コバルトのプレミアム領域へ侵入し、全固体ロードマップの時間軸を圧縮し、既存電池メーカーに化学系の賭けを再考させる。
Nissan-Honda-Mitsubishiは2027年までに共通プラットフォームでEV200万台を狙い、日本の自動車業界を二陣営に分け、Tier-1サプライヤーに陣営選択を迫る。
XiaomiのSU8は1,200km航続距離と2秒未満の加速をTesla旗艦価格の約60%で組み合わせ、エコシステム販売を既存自動車メーカーへの武器にする。
XpengのX9がZeekrとDenzaに続いて中国の高級MPV市場へ攻勢をかけ、Alphardの価格決定力と日本OEMの重要な利益柱を侵食している。
HondaとNissanは合併せずにEVプラットフォームと電池調達を共有し、25%のコスト削減を狙う。ただしBYDの垂直統合スピードを相手に、動き続ける標的を追うリスクがある。
Li AutoのL4対応ラグジュアリーミニバンは、日本メーカーの中国利益を支えてきた高マージンMPVセグメントを攻撃している。価格とソフトウェアの計算は急速に変わっている。
Robotaxiは実証から商用規模の戦いへ移った。Waymoの走行距離の堀はほぼ追いつけないものになり、レガシーOEMはライセンスと部品の戦いへ押し出されている。
Zeekrの航続850kmの電動高級MPVは、ToyotaのAlphardが支配してきたVIP送迎セグメントを狙い、アジアと湾岸の希少性プレミアムを侵食している。
NIOはすでに販売済みの車にOTAでL3級自動運転を解放し、車両ライフサイクルのソフトウェアを新たな利益戦場に変え、レガシーなハードウェア軽量設計を圧迫している。
NIOはET9旗艦車を89,900ユーロに設定し、BMW i7とMercedes EQSへ正面から挑む。中国勢が低価格からプレミアムへ転換したことを示し、レガシーサプライヤーを揺さぶる。
Baiduの北京・上海での安全運転手なし有償乗車は、中国を大規模robotaxi運用へ押し上げ、遅い競合との累積データ格差を広げている。
中国のPony.aiは日本を狙い、Toyotaの社内L4構想と衝突する。世界のOEMは、作るか、買うか、取り残されるかの選択を迫られている。
Toyotaは全固体電池生産に韓国のTier 1を迎え入れ、車産業における閉じた垂直統合の終わりを示している。
Auroraの商用自動運転トラック開始は、調達ロジックを車両から統合スタックへ移す。世界のOEM、サプライヤー、3PLは今すぐパートナーを選ばなければならない。
Xiaomiの第2世代EVは約2.8万ドルで登場し、初年度から30万台能力を持つ。中価格帯の価格を崩し、既存自動車メーカーに中国とASEAN戦略の再考を迫る。
Tier IVの評価額14億ドルでの1億9000万ドル調達は、TeslaとWaymoの垂直要塞にオープンソース自動運転スタックをぶつけ、自動運転を水平プラットフォームとして再定義する。
中国専用のHonda e:N5が月販1万台を超え、ここ数年で最も強い日本勢EVの成果となった。現地で勝つためにグローバルプラットフォーム支配を手放すテンプレートでもある。
Toyotaは2030年のBEV目標を43%引き下げ、マルチパスウェイの賭けを正当化した。この動きは世界のTier-1サプライヤーに、電動化設備投資の時期と規模の再設計を迫る。
2万5,000ドル未満の大衆向けEVは北米の価格下限を崩し、世界の自動車メーカーにコスト構造と資本配分の作り直しを迫る。
Teslaの低コストなビジョンのみのrobotaxi実証は自動運転を経済性の戦いとして捉え直し、WaymoのLiDARモデルに圧力をかけ、世界のOEMとサプライヤーに戦略再考を迫る。
Lucidの高電圧Gravity SUVは航続距離と充電のベンチマークを再定義し、既存プレミアムブランドにプラットフォーム刷新の加速か、2027年までの後退かを迫る。
Rivianの4万5,000ドルR2は価格戦争ではなく、ソフトウェア定義車両の楔であり、既存メーカーの分散ECUアーキテクチャとライフサイクル収益の穴を露出させる。
FordがF-150 Lightning Proの航続距離を約600kmへ伸ばすことで、商用フリートの航続距離不安を取り除き、バッテリー、熱管理、フルサイズEVの競争地図を組み替える。
BYDの欧州月販5万台は、2万〜3.5万ユーロの大衆向けEVと現地工場に支えられており、レガシーOEMが無視できない構造的コスト差を露呈させる。
HondaはCruise由来技術を復活させ、密集した東京で無人走行試験を始めた。構築と取得を組み合わせるAV戦略を示し、2026年までにモビリティM&Aを塗り替える可能性がある。
MazdaはChanganと共同開発したEZ-6 EVを2026年から欧州で販売し、プラットフォーム独立性を速度とコストと引き換えにする一方、最大45%のEU関税に直面する。
Subaruの刷新版Solterraは、IRAルールが厳しくなるなかToyota製BEVプラットフォームを試す。小規模プレイヤーは、提携を深めるかEVの主導権を譲るかという厳しい選択に直面する。
LG Energy Solutionは500Wh/kgの全固体量産を2028年に目標とし、Toyota-Idemitsuの時間軸と仕様に並ぶ。日本のリードは横一線へ変わる。
Hyundai-Kiaは北米のファミリー向けBEVセグメントで先行者利益を握り、日本の自動車メーカーにある複数年の戦略的空白をさらけ出している。
Kiaは420kWの高性能SUVを主流価格帯へ押し込み、ドイツのプレミアムブランドを圧迫し、動きの遅い競合の製品ギャップを露呈させている。
Li AutoのL4対応ハードウェア搭載プレミアムMPVは、日本ブランドが長く支配したセグメントを再定義し、価値をエンジンとバッジからソフトウェアへ移している。
Rivianは$35,000のR3の受注を開始し、量販市場へ踏み込み、2026年まで手頃なEVを計画する既存自動車メーカーを圧迫している。
GeelyのZeekrは欧州で未充足の高級電動MPVニッチを狙い、既存勢が応答する前にToyotaの電動化タイムラインを圧迫し、フリート買い手の忠誠心を作り変えている。
オープンソース自動運転OSへの$66M調達は、水平協業をWaymoやMobileyeの囲い込みと対置し、AVソフトウェアレイヤーを誰が支配するかを作り変えている。
Kiaの3万6000ユーロのEV5は、Hyundai Motor Groupによる欧州大衆EV市場への全方位攻勢を完成させ、動きの遅い日本OEMが残した価格帯の空白を突いている。
HyundaiのNブランドは10年でEV性能ラインアップを築いた。電動化されたハローカーを持たない既存OEMは、高マージンの愛好家向けセグメントで構造的な穴に直面している。
GMの中価格帯OptiqはTesla Model Yを狙い、EV戦争を量販プレミアム層へ移している。サプライヤーには上振れ余地があるが、既存自動車メーカーにはマージンの罠が待つ。
TeslaのAustin robotaxi投入はUberを30%下回り、垂直統合を武器にMaaSのユニットエコノミクスを作り替えている。既存自動車メーカーはマージンの罠に直面する。
BYDの累計6000万台NEVは、学習曲線によるコスト優位を固定化する。垂直統合は世界のEV競争地図を作り替え、既存自動車メーカーを締め上げる。
XpengはX9電動MPVを欧州5市場で投入し、既存勢が見過ごしてきたプレミアムセグメントを攻めている。この陣取りはEV競争を描き直す。