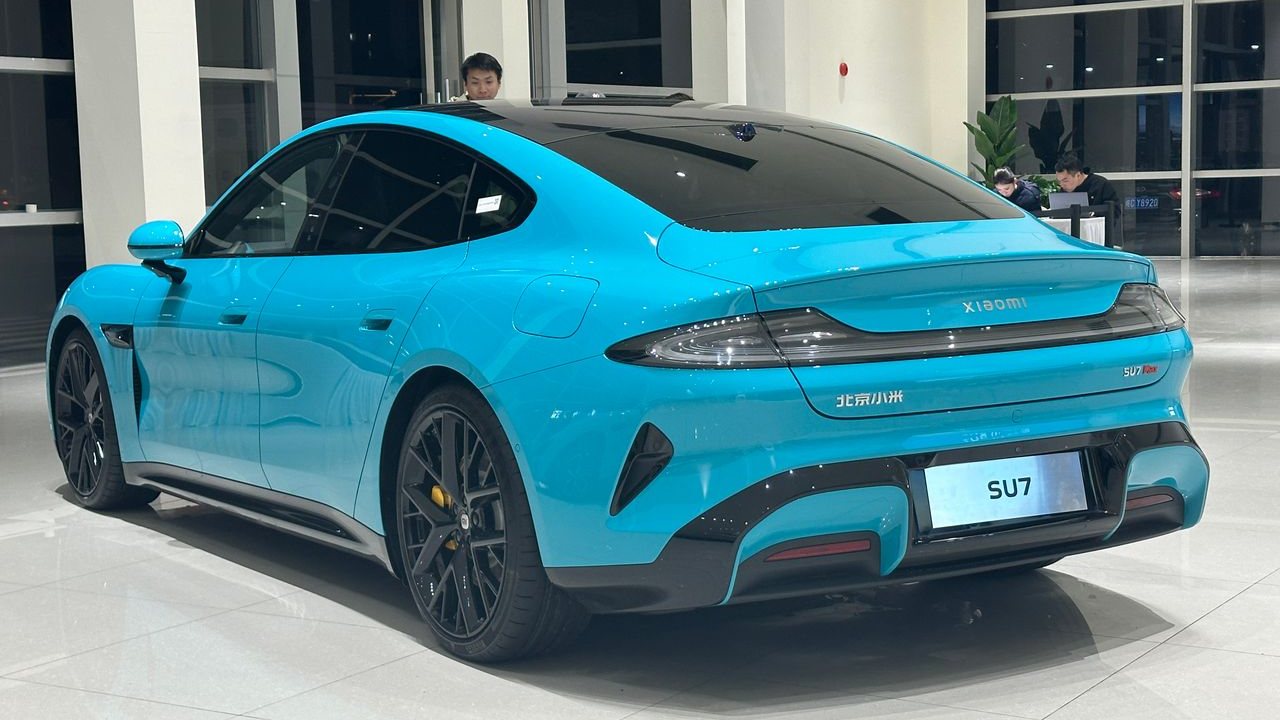
Xiaomi's SU7 Ultra が中国で 10 万台の節目を越えたことは、単一ブランドの勝利(brand's win)というより、country's の自動車競争が今や製造品質だけではなく、ソフトウェア、エコシステム、コミュニティの論理で動いていることの確認である。スマートフォン由来のプレイブック、すなわち垂直統合されたサプライチェーン、OTA 更新、熱量の高いユーザーベースが、高性能 EV へ丸ごと移植され、機能している。
戦略的重要性は、それが何を無力化するかにある。Toyota、Honda、Nissan は耐久性と信頼性の上に数十年の優位を築いたが、中国の一級都市では車はもはや移動家電ではなく、スマートフォンエコシステムの延長として扱われる。遠く離れた本社での複数年の承認サイクルに縛られる旧来の商品計画では、BYD、Huawei's AITO、Xiaomi の 24 カ月ペースには到底追いつけない。2024 年の販売状況、Toyota は約 7% 減、Honda は約 30% 減、Nissan は約 12% 減という絵は、循環的な落ち込みではなく構造的侵食を映している。Camry、Accord、Altima のような中核セダンは、この市場で存在理由を失いつつある。
損害はサプライヤー基盤へ広がる。モーター、バッテリー、ソフトウェア、そして increasingly silicon に及ぶ Xiaomi's の内製アプローチは Tier-1 層を圧縮する。中国 EV へのエクスポージャーが大きい企業、駆動モーターの Nidec、セルの Panasonic Energy、車載 MCU の Renesas は、最大の新興顧客が買うのではなく作るという内製化シナリオをモデル化しなければならない。Denso、Aisin、JATCO は、顧客である OEM の後退に伴って並行する圧力に直面する。
防御可能な対応は階層的だ。短期では、Momenta、DeepSeek、Baidu などのローカルテック企業との提携を、運転支援を越えてフルコックピット OS と接続サービスへ深める。中期では、本国市場の承認を迂回するため、中国拠点の開発センターへ本物の権限を委譲する。長期では、中国での存在を数量競争ではなく技術獲得の拠点として捉え直し、得た能力を東南アジアなどへ再展開する。
世界の投資家にとって、2026 年は決定的な統合の年に見える。生き残るのは、ハードウェアへの郷愁を捨て、ソフトウェア、ユーザー体験、エコシステムの深さで競う意思を持つ企業だ。Apple、そして今や Xiaomi が既存勢力を出し抜いたのと同じ軸である。資本配分の発表を注意深く見るべきだ。レガシーセダンの刷新にまだ資金を投じる OEM は、アンダーウェイトすべき企業である。




