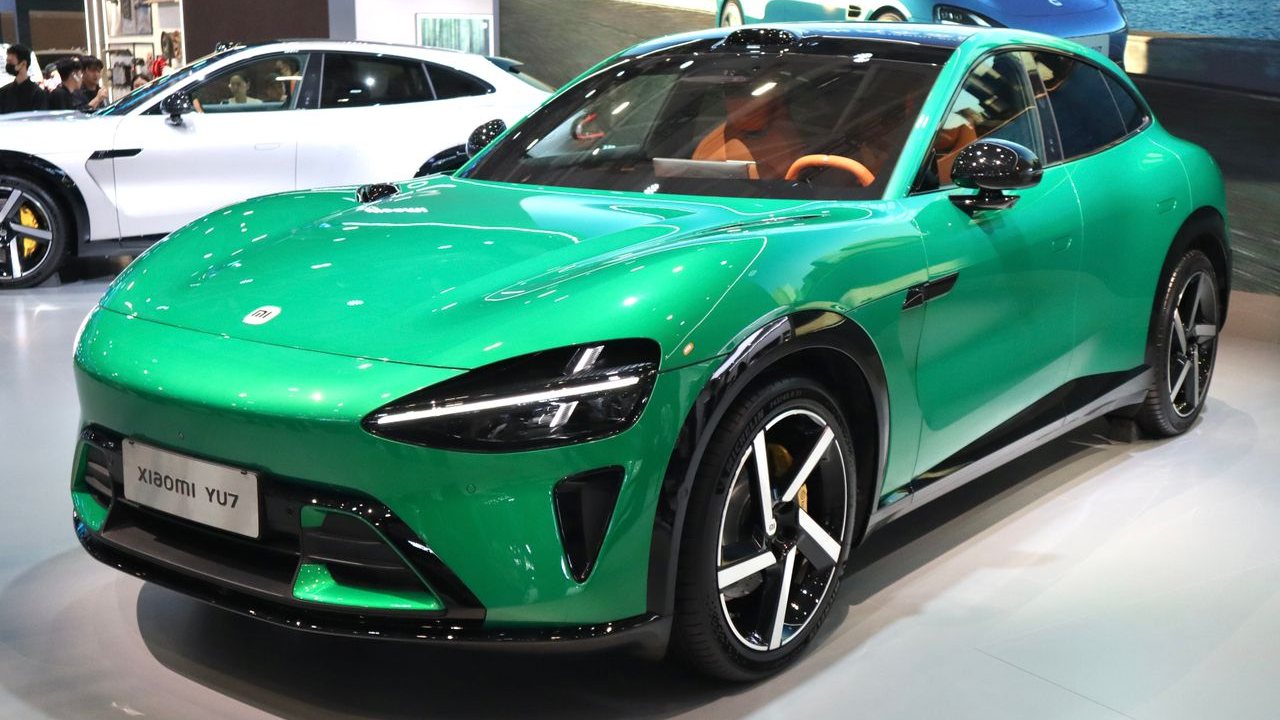
Xiaomi's 初の EV である SU7 は、発売から 2 年足らずで累計納車 30 万台を越えた。この数字が重要なのは、それ自体よりも、証明している内容だ。自動車では、持続的な堀が機械工学とバッジの威信から、ソフトウェア、エコシステムのロックイン、コスト構造へ移行している。
すべての既存勢力を不安にさせるべき仕組みは顧客獲得である。Xiaomi は、何億人ものスマートフォンと IoT ユーザーとの関係をすでに所有した状態でショールームに入ってくる。インストールベースを温まった販売ファネルに変えるのだ。Volkswagen、Toyota、GM が各購入者の注意(buyer's attention)を獲得するために大きな費用を投じる一方、Xiaomi は既存の信頼をわずかなコストで転換する。数量とマージンが衝突する 28,000〜42,000 ドル帯では、この差は見せかけではなく決定的だ。Apple が Project Titan を棚上げしたときに放棄したのと同じプレイブックを、大規模出荷する意思を持つライバルが実行している。
レガシープレイヤーへのリスクは層になっている。第一に、中核市場の直接侵食だ。Corolla、Civic、VW Lavida のような C セグメントセダンは、信頼性の言い伝えではなく画面遅延と家庭デバイス統合で勝つ、同価格のライバルに直面している。第二に、車載 OS を伝統より上に置く若年購入者の間でブランドプレミアムが劣化する。第三に、直接オンライン販売が拡大すると、融資付き・対面時代のために作られた広範なディーラーネットワークが固定費の負債になる。
Tier-1 サプライヤーも同じくさらされている。Bosch、Continental、Denso、Aisin はレガシー OEM を中心にポートフォリオを築いたが、Xiaomi と BYD は垂直統合を好み、バッテリーパックを設計し、シリコンを内製調達する。そのため、中国で最も成長の速い nameplates' の内部で、従来型部品ベンダーに残される余地は縮む。
続く三つの打ち手がある。既存勢力は中国の商品判断を現地へ委譲し、開発サイクルを 18 カ月未満へ圧縮しなければならない。車両 OS を中核資産として扱い、孤立してゆっくり内製するのではなく、ソフトウェア人材獲得に向けて積極的に提携しなければならない。そしてサプライヤーは、価格、速度、カスタマイズで競う専任部隊を立ち上げるべきだ。中国は実証の場であり、ここでシェアを失う者は世界の EV サプライチェーン全体で発言力を失う。戦略的な答えは撤退ではなく再投資である。




