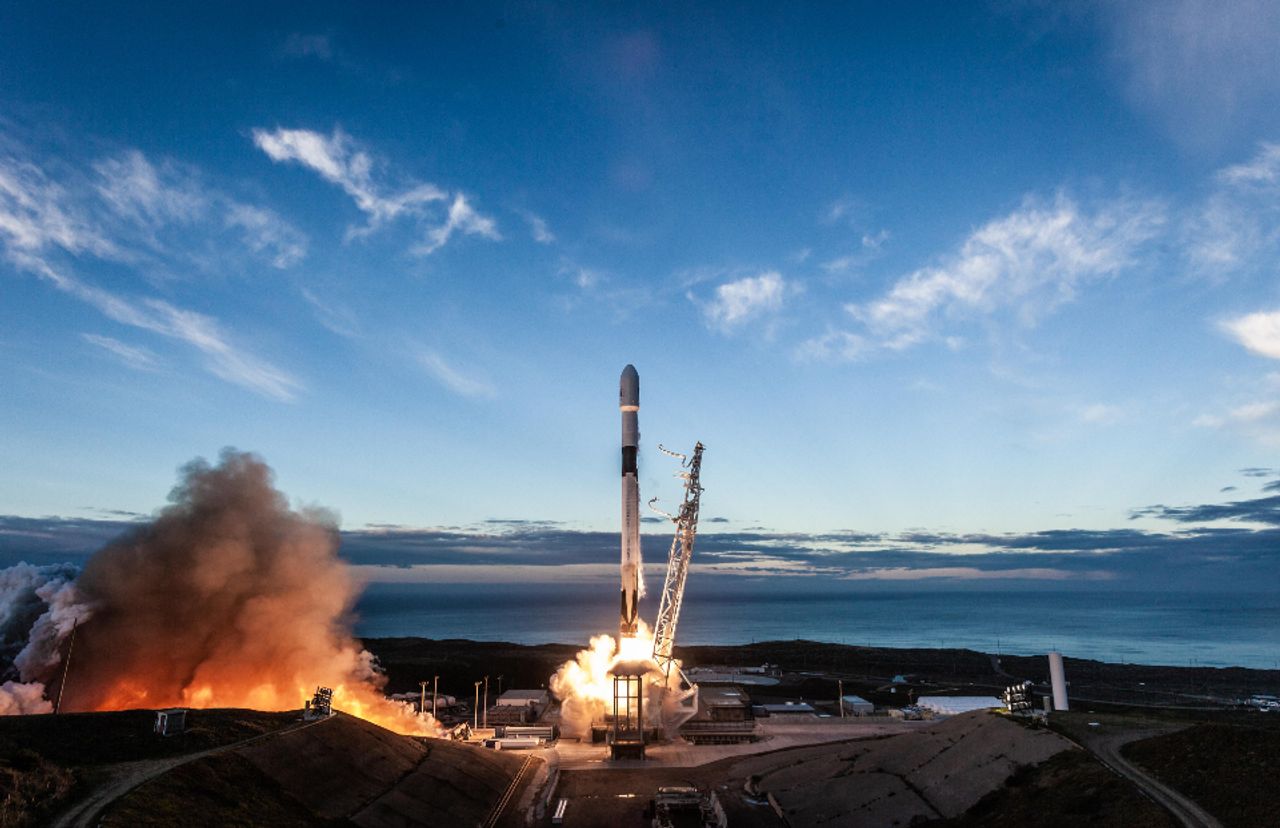
SpaceXの2回目のStarship V3飛行は複数のテスト目標をクリアしたものの、ブースターエンジンの再点火に再び失敗した。この再点火は、機体の迅速かつ完全な再利用性という約束の根幹をなす作業である。
戦略的な読み方は、一度の燃焼失敗ではない。タイミングこそが問題だ。StarlinkのV3衛星はより重く、より高帯域幅であり、その経済性はFalcon 9ではなくStarshipのキログラム当たりコストを前提としている。完全スタックの再利用が四半期ごとに遅れるたびに、SpaceXはコンステレーションの更新を抑制するか、より小さなペイロードクラス向けに設計された機体群に依存することでマージン圧力を吸収するかの選択を迫られる。実証された能力とビジネスモデルの前提とのギャップこそが、現在リスクが存在する場所である。
より広範な市場にとって、経営幹部が引き出すべき教訓は集中リスクである。単一のプロバイダーが依然として西側の商業用軌道投入質量の大半を扱っている。この依存は打ち上げ頻度が上昇している間は許容できるように見えたが、次世代機が繰り返し後退に直面する瞬間、脆弱に見える。衛星オペレーター、防衛調達担当者、そして保証されたアクセスを前提に構築しているクラウド接続プレーヤーは、事実上単一のロードマップに対してロングポジションを取っている。
これこそが、資本と政府が代替手段に資金を提供している理由である。軌道到達を目指す新たな国家および民間の打ち上げ参入者、Europeの主権的打ち上げ能力への推進、そしてAmazonのKuiperの奔走はすべて、分散化プレミアムを示している。冗長性はヘッジではなく、調達要件になりつつある。Anduril規模の防衛技術バリュエーションは、自律宇宙および打ち上げ能力にどれだけの戦略的重要性が置かれているかを浮き彫りにしている。
推奨される行動:コンステレーションオペレーターと通信事業者は、コストペナルティがあっても今すぐ二次打ち上げ能力を契約し、複数の打ち上げ手段に対応できるペイロード設計を構築すべきである。投資家はStarshipのマイルストーン遅延を小型衛星および接続性テーゼ全体の先行指標として扱い、打ち上げ回数よりも再点火およびキャッチデータに注目すべきである。今後24か月の勝者は、それが誰であれ、2番目と3番目の実行可能な重量級打ち上げプロバイダーになると予想される。なぜなら市場は今、選択肢に対価を支払っているからだ。