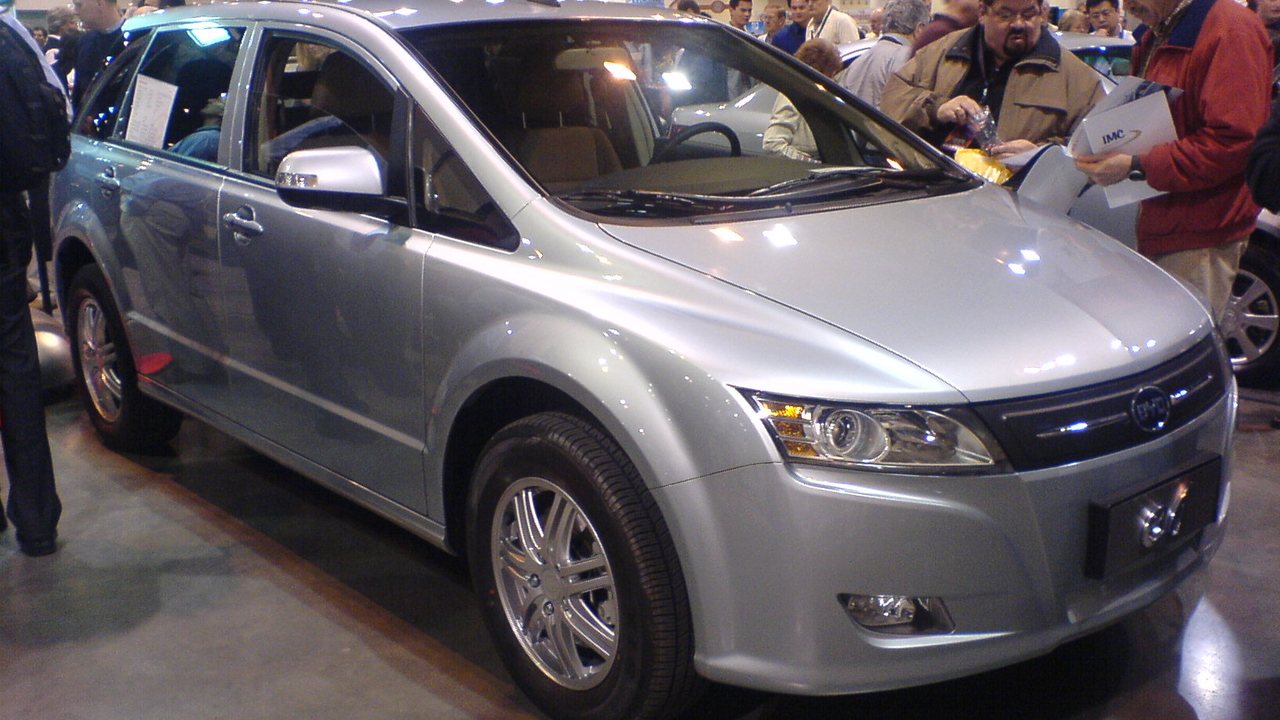
BYDが欧州で月間5万台を突破し、VolkswagenのIDラインアップを追い抜いたことは、台数そのものよりも、そのボリュームがどこにあるかに意味がある。欧州の電動化が停滞してきた2万〜3万5000ユーロ帯だ。2024年の欧州の普及停滞は、需要疲れではなかった。価格設定の失敗だった。補助金は縮小し、既存勢はポートフォリオを4万ユーロ超に据え続けた。BYDはSeagullとAtto 3でその空白に入り込み、手頃なEVは実際に作れば売れることを証明した。
この戦略プレーブックは、欧州と日本のメーカーが先に書いたものなので見覚えがある。BYDのHungary・Szeged工場とGermanyでの能力探索は、EUの35.3%関税壁への直接の対抗だが、より深い狙いはブランドの自然化、つまり現地生産によって'欧州の'自動車メーカーになることだ。これは1980年代の日本メーカーの移植戦略を、はるかに短い時間に圧縮したものだ。かつて既存勢の象徴だったNissanのSunderlandやToyotaのBurnastonの拠点は、今や競争上の堀ではなくレガシーコストセンターに見えるリスクがある。
既存プレイヤーへの圧力は切迫している。ToyotaのbZ4X、Hondaのe:Ny1、NissanのAriyaはいずれも振るわず、2026年に欧州で投入されるEVが3万5000ユーロを超える価格なら、構造的に負けやすい戦いに入ることになる。現実的な対応は限られる。真のAセグメント小型EVを加速すること、StellantisやRenaultとプラットフォームを共有してコストを償却すること、そして補助金依存から、政策変動に耐える総保有コストの経済性へマーケティングを転換することだ。
サプライチェーンへの含意は両方向に働く。BYDの現地拡大はTier-1サプライヤーに短期的な調達機会を生む一方、Bosch、Continental、Valeoとの競争を加速し、CATLとBYDの内製セル能力がバッテリーサプライヤーを締め出す。守れる領域はeアクスル、パワー半導体、熱管理であり、セルではない。
より広いシグナルは、欧州が世界的なコスト競争の試験場であり、その競争はSoutheast Asiaへ、やがてNorth Americaへ波及するということだ。経営陣はこれを四半期の問題ではなく、2030年のポートフォリオ問題として扱うべきだ。勝つ企業は、価格で競うのか、ハイブリッドへ退くのか、提携で規模を得るのかを今決めている。不決断こそ唯一の負け筋だ。




