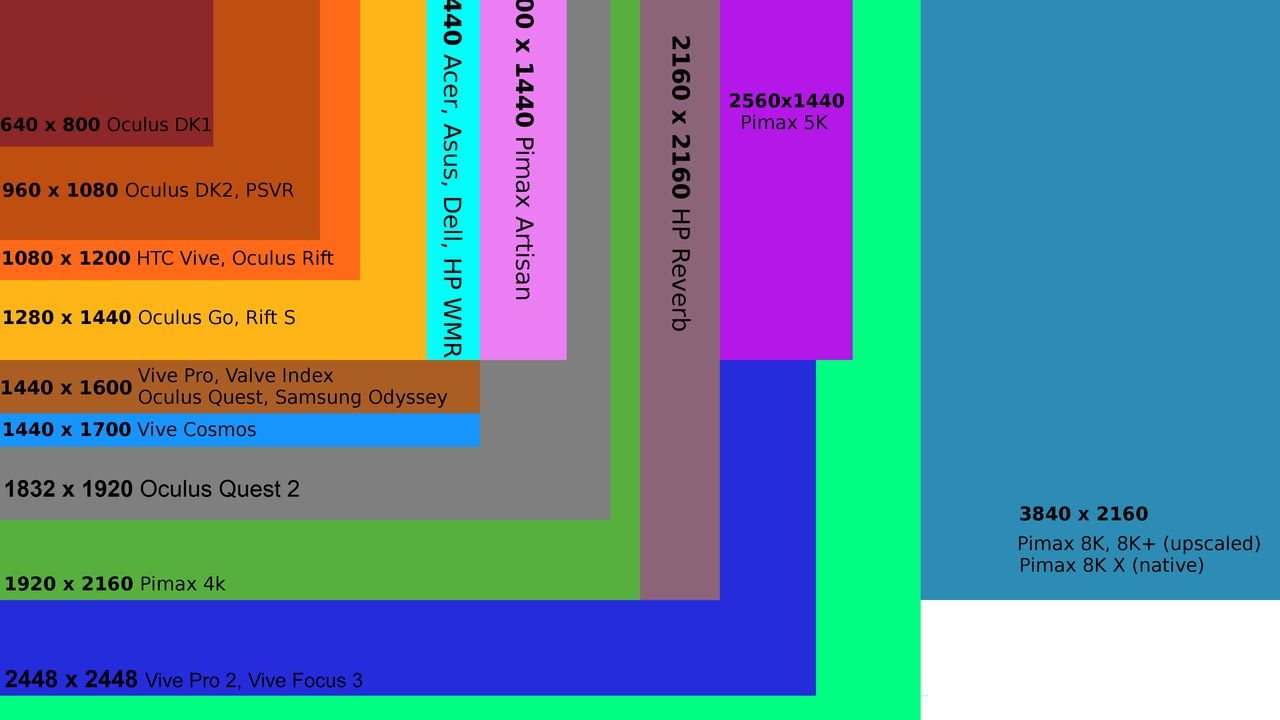
Meta's $499 Quest 4は、Apple Vision Pro 2'sの$1,999のおよそ4分の1であり、価格競争を鋭くするだけではない。XR市場を2階層として結晶化させる。Appleが握る高粗利でニッチなプレミアム層と、Metaがソフトウェア、サービス、そして今や組み込みAIで収益化を急ぐ量販レイヤーである。Snapdragon XR3シリコン、デュアル2,560ピクセルパネル、レビューでVision Pro水準に近いと評価されるパススルー品質により、Metaは大半の用途でApple'sのプレミアムを正当化していた品質差を消し去った。
戦略的な転換点は、ヘッドセット上でローカルに動作するLlama 5 Nanoだ。オンデバイス推論はクラウド依存、レイテンシ、クエリあたりコストを削り、視覚AIアシスタントをデモから日常的な実用機能へ変える。これはApple、Google、Qualcommがスマートフォン全体で追求しているのと同じプレイブックである。ヘッドセットはアンビエントAIレイヤーのもう1つのエッジノードになる。Metaにとっては、ハードウェア採用を自社モデルエコシステムへ結びつけることで堀を深め、開発者と企業の双方に対する切り替えコストを高める。
価格崩壊が最も重要になるのは企業領域だ。$499なら、MRは製造、物流、建設、フィールドサービス訓練で、パイロット規模からフリート規模の導入へ移る。システムインテグレーターとソリューションベンダーは信頼できる量販プラットフォームを得る一方、Sony's PlayStation VR2($549.99)はコンソール接続型ゲームというニッチに閉じ込められる。買い手にとって本当のリスクはプラットフォームロックインだ。Horizon OSとLlamaツールに標準化すると、企業向けコミットメントが歴史的に不安定だった単一ベンダーへの依存が深まる。
部品サプライチェーンは、あまり語られない勝者である。XR3ベースの量販デバイスは、どのブランドが出荷しても、光学、画像センサー、受動部品への需要を広げ、Murata、TDK、AAC、Larganのようなサプライヤーに利益をもたらす。投資家は消費者ブランドの物語より、ヘッドセットBOMシェアとデザインウィンを追うべきだ。
推奨行動は次の通り。企業買い手はフリート導入を決める前に、Quest 4のボリュームライセンスとMDMサポートをストレステストし、ハイブリッド戦略を設計すべきだ。コスト効率の高い規模にはQuest 4、精度が重要なワークフローにはVision Proを使う。開発者は今すぐLlama 5 Nano'sのオンデバイスAPIに対して試作すべきだ。AIネイティブなMRアプリが次の採用波を定義するからである。部品投資家は、この価格リセットの最も持続的な受益者である量販層のサプライチェーンにポジションを取るべきだ。




