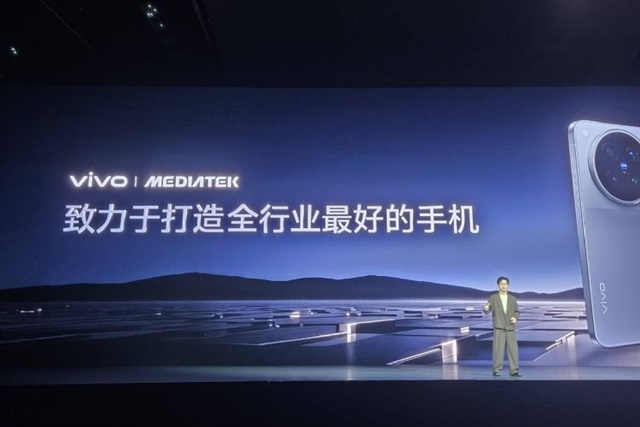
Vivoは X500 の発表を機に、プレミアムスマートフォン競争の軸をシリコンの生スペックからイメージング性能へと再定義した。このカテゴリーの経済構造が逆転しつつある今年、その動きは示唆に富む。メモリ価格が上昇を続け、IDC が2026年の世界出荷台数を16.7%減の10億台強と予測する中、業界は静かに「出荷台数」を成功指標の座から降ろしている。新たな指標は1台当たりの利益率であり、プロセッサーとディスプレイが平準化した今、消費者がプレミアムを支払い続ける数少ない差別化要素のひとつがカメラシステムだ。
グローバルな含意は市場の二極化である。プレミアムなブランド・ナラティブを守り抜けるベンダーはBOM(部品表)コストの上昇を吸収して価格に転嫁できるが、それ以外は部品インフレと、既存端末を長く使い続けるコスト意識の高い購買層との間に挟まれ、じわじわと圧迫される。その結果、買い替えサイクルは延び、ミッドティアは縮小し、メモリを筆頭とする希少な主要部品を押さえたプレイヤーに価格支配力が集中する。イメージング戦略はVivoが縮む市場でも生き残る「堀」を築こうとする試みであり、同じ価格帯のライバル各社も同じ戦略上の岐路に立たされている。
日本にとって最も直接的な影響は、ハンドセットのブランドよりも部品レイヤーに宿っている。フラグシップがカメラ画質で競い合う構図は、日本の画像センサーや光学部品メーカーに構造的な優位をもたらす。イメージング競争の激化は、総出荷台数が減少するなかでも高付加価値センサーへの需要を押し上げるからだ。縮小市場における希少な追い風であり、コモディティ量を追うサプライヤーよりもプレミアム領域に軸足を置くサプライヤーを利する。
一方、日本の携帯キャリアや小売業者はその逆の圧力にさらされる。メモリ価格高騰が端末価格を押し上げ、分割払い構造に敏感な国内市場と正面衝突する形となり、買い替えサイクルはさらに長期化し、中古・使用済み端末へのシフトが進む公算が大きい。プレミアム端末のアタッチレートでARPUを支える通信事業者は、ハードウェア更新の加速ではなく鈍化を前提に計画を見直すべきだ。
日本のSIerやエンタープライズ開発チームにとって、このニュースが示すシグナルは発表イベントそのものではなく、モバイル端末のインストールベースの変容にある。買い替えサイクルの鈍化は現場の端末老朽化を意味し、アプリがサポートしなければならないOSバージョン、チップセット、カメラ性能の幅が広がる。モバイルファーストや画像処理に依存するエンタープライズアプリを開発するチームは、過去の前提を暗黙裡に支えてきた急速なハードウェア更新を当てにするのではなく、より長期にわたる端末サポートとテストマトリクスにコストを見積もっておくべきだ。