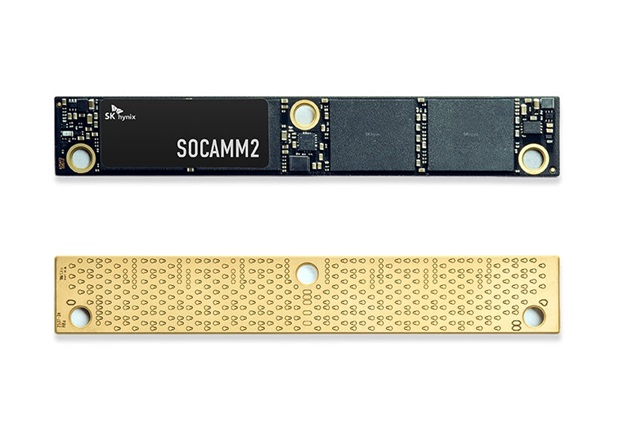
Microsoftが最大128GBのユニファイドメモリを搭載したSurfaceラップトップを、Qualcomm X2クラスのArmシリコンの刷新と組み合わせて提供する動きは、本格的なAIワークロードがローカルデバイスに移行している証拠として位置付けられている。しかし、より重要なシグナルは静かに進行している。クライアントPCは今やデータセンターと同じメモリを巡って競合しており、そして負けているのだ。
経済性は残酷かつ単純である。メモリベンダーは、出荷需要の弱いラップトップに汎用モジュールを搭載するよりも、AI構築に高帯域幅およびサーバーグレードのDRAMを販売する方がはるかに高い利益率を得られる。キャパシティが逼迫しているとき、割り当ては利益率に従う。つまり、誰もが語りたがっているオンデバイスエージェントやローカル実行モデルに関するハードウェアストーリーは、消費者の需要ではなくハイパースケーラーの購買によって設定される供給制約に真っ向からぶつかる。128GBのラップトップは意思表明だが、部品が他で確保されている場合、意思だけでは部品表を満たせない。
その下には、二つ目の構造的変化が進行している。Armベースのクライアントシリコンが広範なOSとOEMサポートを獲得することで、x86のデフォルトが崩れ、PCスタックで誰が価値を獲得するかが再構築される。これをメモリ不足と組み合わせると、差別化がCPUから、デバイスがどれだけ使用可能なAIメモリを確保し、購入できるかに移行するクライアント市場が生まれる。早期に供給契約を確保したベンダーは、チップベンチマークに関係なく、静かに競合他社を出し抜くだろう。
日本にとって、リスクは具体的だ。国内には規模のあるDRAM企業がない。KioxiaはNAND分野にあり、大容量DRAMはMicronの広島工場を含む海外サプライヤーを主に経由する。これにより、日本のPCブランドと企業バイヤーはサーバーに傾いた市場でプライステイカーとなる。企業ITとSIerにとって、これはオンデバイスAIの提案を再定義する。高メモリエンドポイントが希少で高価なままであれば、日本企業にとって実用的な道はクラウドまたはハイブリッド推論であり、プレミアムAIラップトップの大量導入ではない。日本の労働力制約のある企業を対象とするRPAおよびローカルエージェントベンダーは、安価で豊富なローカルコンピューティングを前提とするのではなく、その現実に基づいて価格設定すべきだ。
私の見解:AI PCのナラティブは、少なくとも次の購買サイクルまで、AI PCの入手可能性から分離すると予想される。高メモリローカルデバイスを基準ではなくプレミアムな例外として扱い、クラウドを基盤としたエージェントアーキテクチャを今構築するSIerは、メモリ割り当てが積極的に抑制しているオンデバイスの波に賭けるSIerよりも、日本のクライアントにより確実にサービスを提供できるだろう。