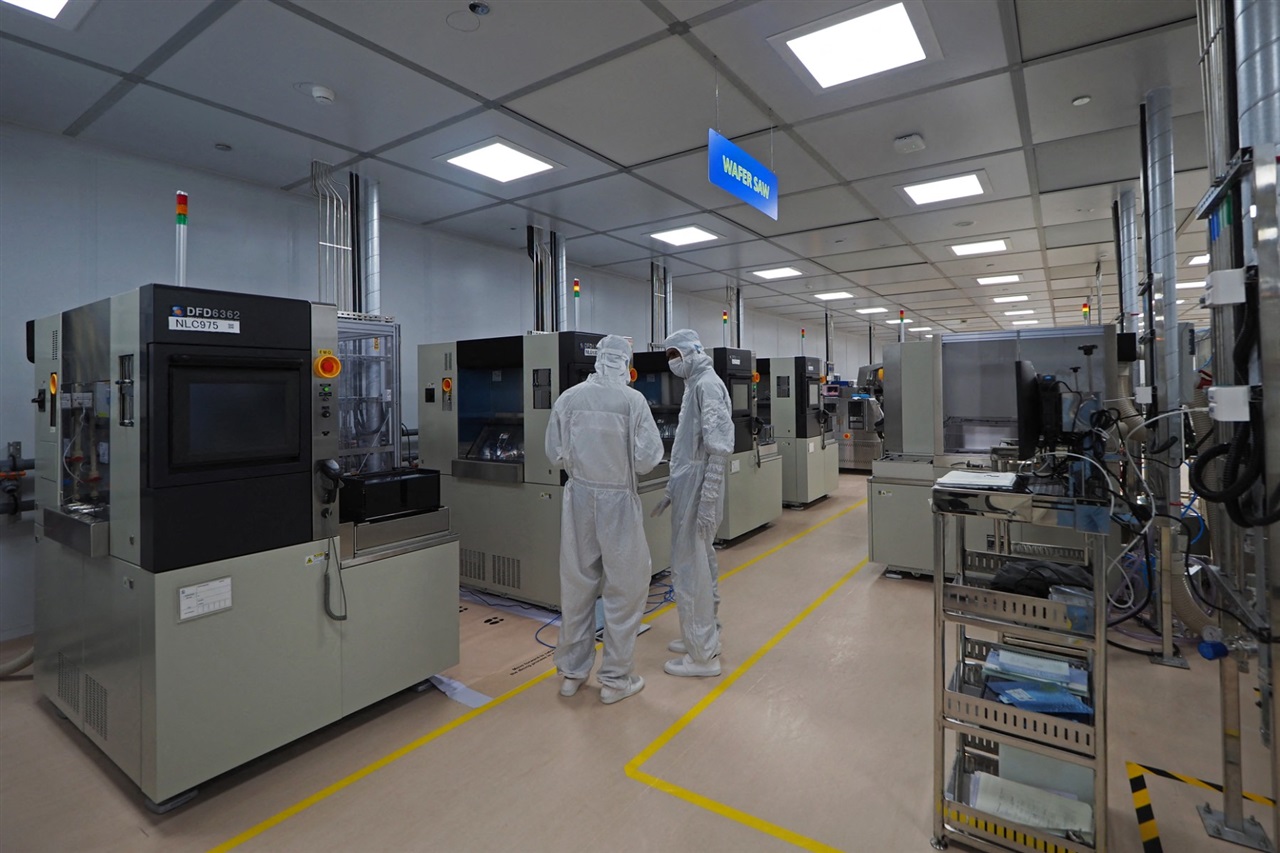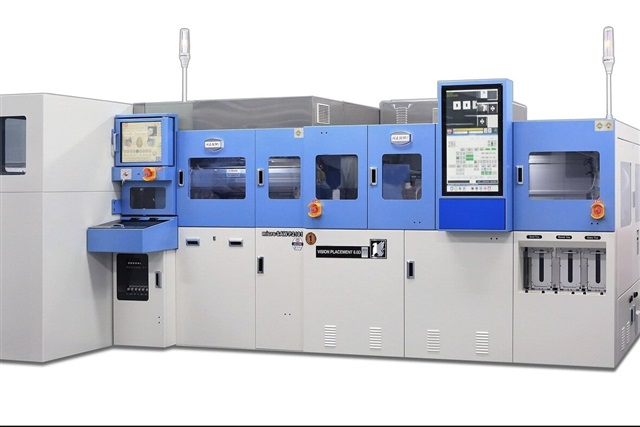
Samsung Electro-Mechanicsは、AIサーバー基板への6兆7800億ウォンの大規模投資を発表した数日後、Hanmi Semiconductorに約1830万ドルの装置を発注した。これは特許紛争後の長年の距離を経た注目すべき雪解けである。
装置発注額自体は小さい。だが、そのシグナルは大きい。真の物語は、AIインフラへの資本がどこに移行しているかだ。2年間、市場はウェハーとHBMに注目してきた。しかし、より静かで、より困難なボトルネックは基板、つまりGPUとメモリスタックを物理的に搭載する超高層有機インターポーザー(ABFベース)である。これらの部品は大型化、反り易くなり、AIアクセラレーターが要求するサイズでの歩留まり確保が極めて困難になっている。ここに数兆ウォン規模の資本を投入することで、Samsungはパッケージングがリソグラフィーではなく次のマージンと希少性のフロンティアであるという明確な賭けに出ている。Hanmiへの発注が重要なのは、熱圧着やハイブリッドボンディング関連のツーリング、つまり汎用基板とAIグレード基板を分ける工程を示唆しているためだ。
戦略的には、これは垂直統合プレーだ。Samsungは自社のファウンドリとメモリを社内の先進基板と組み合わせ、現在Nvidiaクラスの生産をゲートしている台湾と日本のサプライヤーへの依存を減らしたいと考えている。実行に成功すれば、アクセラレーター出荷の継続的な制約となってきたサプライチェーンを圧縮できる。歩留まりでつまずけば、セクターがすでに苦しんでいる供給過剰と不足の鞭打ち現象に拍車をかけるだけだ。
日本にとって、これは王冠の宝石に直撃する。Ibiden、新光電気工業、Resonacは世界最高級のIC基板とパッケージング材料サプライの中核を担っており、このフランチャイズは日本が依然としてペースを設定する稀な半導体セグメントだった。信頼性の高い、十分な資本を持つ韓国の挑戦者は、その計算を変える。短期的には追い風だ。急増するAI基板需要はすべての適格サプライヤーを押し上げ、日本の既存企業は複製にコストがかかる歩留まりと信頼のリードを保持している。中期的リスクは、Samsungが内製化を進め、代替案を求めることによる価格とシェアの浸食だ。
日本の半導体装置・材料メーカーにとって、読むべきは、資本投資が流れている今のうちに参入し、第二の大口購買者が成熟する前に複数年のサプライとツーリングポジションを固定することだ。日本のデバイスハウスやAIデータセンター・HPCシステムを構築するSIerにとって、計画上の教訓は明確だ。基板とパッケージングの生産能力は、GPUの割り当てだけでなく、このサイクルを通じてAIハードウェアのリードタイムを形作る。調達とアーキテクチャのロードマップは、先進パッケージングを脚注ではなく第一級の制約として扱うべきだ。