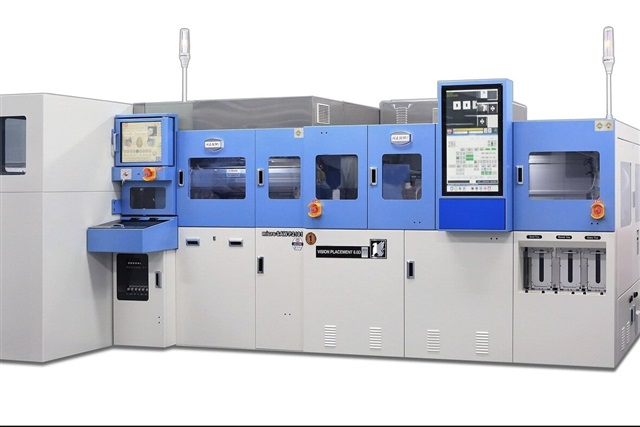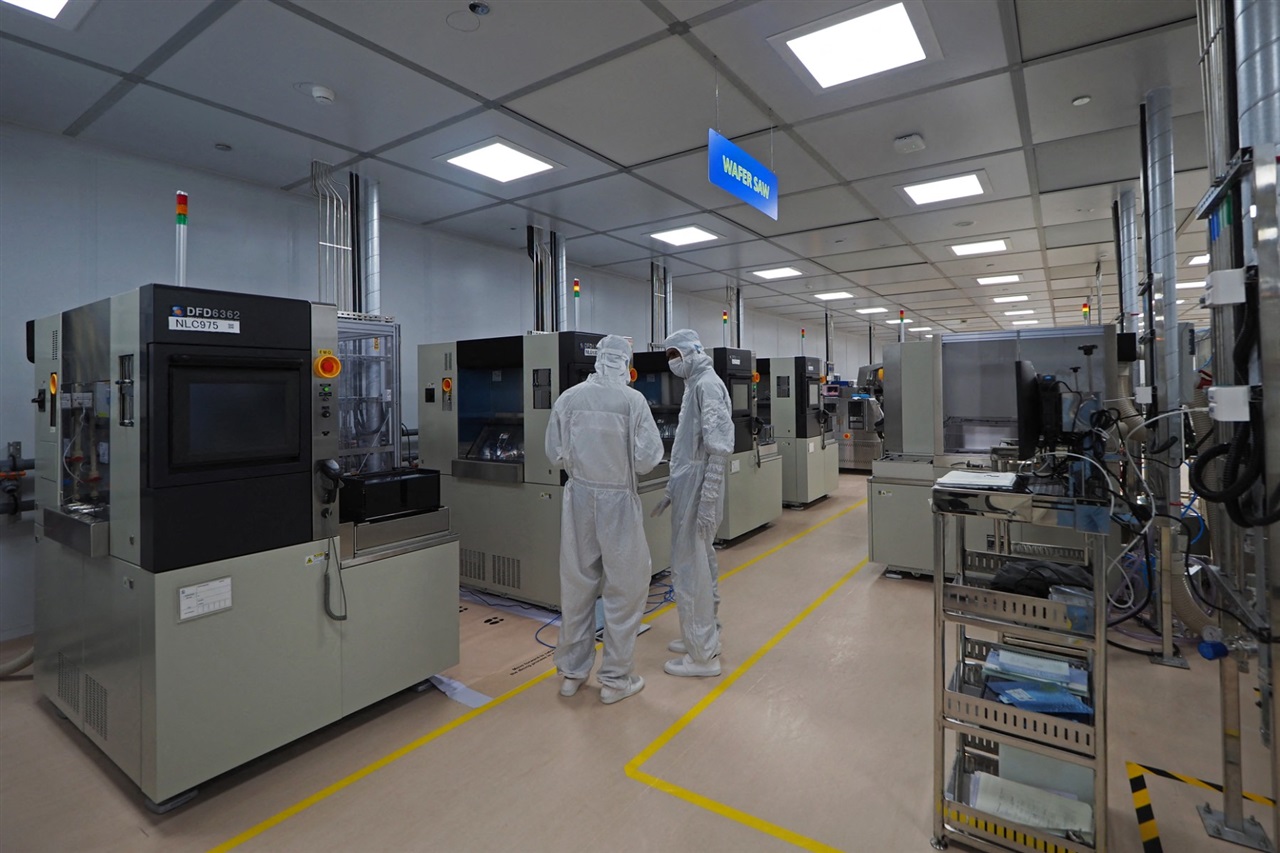
インドは、半導体の組み立て・テスト分野においてテープカットから実際の輸出出荷へと一線を越えた。象徴的な意義は大きいが、経済的な実態はまだ伴っていない。OSATは、利益の源泉が歩留まり・スループット・プロセスエンジニアの厚い陣容にあるボリュームビジネスであり、新たに稼働したばかりの少数の小規模工場がそれを一朝一夕に実現できるものではない。インドの成果は戦略的なポジショニングであって、競争力のある生産能力ではない。現時点では、台湾・マレーシア・中国本土が形成する高密度なパッケージングのエコシステムに、数年単位で後れを取っている状況だ。
より示唆に富むシグナルは補助金の設計にある。第2ラウンドで従来型パッケージングへの支援を絞り込み、先端技術へと軸足を移すことで、ニューデリーはコモディティ組み立てを飛び越え、高付加価値のヘテロジニアスインテグレーションへ直行できると賭けている。これは野心的であると同時にリスクも高い。従来型パッケージングは、技術の高みへ登るために必要な人材育成とキャッシュフローを生み出す訓練の場だ。その基盤を省略すれば、先端能力が確立される前に学習エンジンが枯渇しかねない。インドは、グローバルな供給分散への需要がそのギャップを埋めてくれると見込んでいる。
この話における静かな本音は、日本の対応に表れている。日本のチップメーカーは、インドに自前の工場を建設するために資本を投じるのではなく、早期発注を行い複数の現地パートナーに分散させている。これは教科書通りのヘッジ戦略だ。実績のないエコシステムに貸借対照表を賭けることなく、チャイナプラスワンの選択肢を確保しつつ関係を構築できる。また、国内の先端パッケージング構想やより近隣地域でのパートナーシップを中心とした日本自身のパッケージング野望を、引き続き最優先事項として維持することにもなる。
日本の電機メーカーや調達システムを束ねるSIerにとって、近い将来の意味合いはサプライチェーンの複雑化であり、負担軽減ではない。複数の小規模ベンダーを認定するということは、より多くの監査・品質管理のオーバーヘッド、そしてERPやSCMスタック内でのより高度なマルチソース計画ロジックを意味する。これはまさに、分散した複数パートナーの調達において国内インテグレーターが付加価値を発揮できる領域だ。トレーサビリティ・デュアルソーシング・リスクスコアリングの各レイヤーを構築することで、散在するサプライヤー基盤を強靭なものへと変えることができる。
経営幹部への戦略的示唆はこうだ。インドを2026年の生産能力の解決策としてではなく、長期的なオプションとして捉えよ。今取るべき行動は、認定パイプラインとデータ統合を早期に確立することだ。インドのOSATの規模が整った時点で、調達・品質のインフラがすでに受け入れ態勢を整えている状態にするためだ。量が来る前に配管を敷いた者が、最初に多様化の配当を手にするだろう。