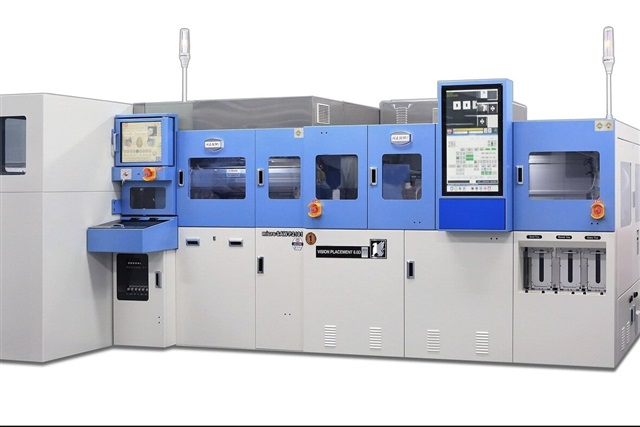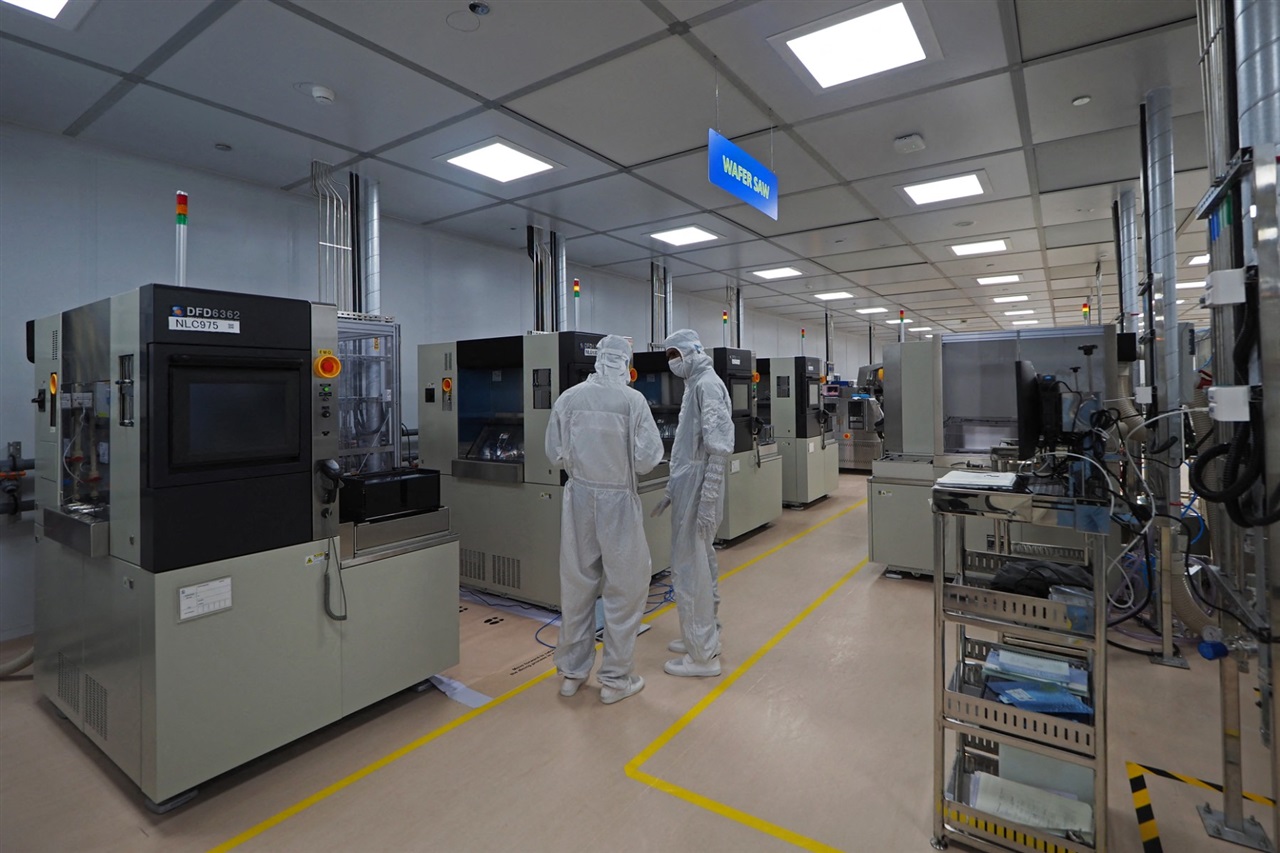
IntelとApplied Materialsは、プロセス技術全般にわたる広範な複数拠点協業で合意した。フロントエンドとバックエンドのフロー、トランジスタ開発、先端パッケージング、インターコネクト、電力供給を網羅している。表面的には通常のチップメーカーと装置メーカーの協力関係に見える。だが実態は違う。この提携の範囲は、Intelが装置サプライヤーを単なる納入業者ではなく共同開発パートナーに転換しようとしていることを示しており、ファウンドリー事業が量産レベルでは依然実績を示せていない現時点で、18Aと14Aの習熟曲線を圧縮する狙いがある。
グローバルな視点では、これはレバレッジとリスク分担の問題だ。最先端プロセス開発は、どの単独プレイヤーも力ずくで推進するには高コストかつ物理的制約が大きすぎる状況になっている。Appliedをトランジスタとバックサイド電力供給の作業により早期に組み込むことで、Intelは事実上、TSMCとSamsungが自社の深いサプライヤー関係を通じて厳重に守っている装置ロードマップと歩留まり学習への優先アクセスを確保する。Applied側にとっては、Intelとの連携強化により台湾中心の顧客基盤を超えたエクスポージャーの多様化を図れる。これはワシントンがサプライチェーンのレジリエンスを推進し続ける中で意味を持つヘッジだ。その背景にあるのは、ゲートオールアラウンドトランジスタとバックサイド電力供給の産業化をめぐる世界的競争であり、歩留まりを最初に安定化させた者がAIアクセラレーターと先端パッケージングの需要波を獲得することになる。
戦略的な問いは、共同エンジニアリングがIntelの実行面での欠陥を相殺できるかどうかだ。提携は技術リスクを低減するが、ファウンドリー経済が要求する製造規律と顧客信頼を修復するものではない。18Aが順調に立ち上がれば、この提携は他社が模倣するテンプレートとなる。再び遅延すれば、AppliedはTSMCへの販売を続けるだけだ。
日本にとって、これは直接的に重要な意味を持つ。日本の装置・材料企業—東京エレクトロン、SCREENホールディングス、アドバンテスト、JSR、信越化学工業—は、AppliedがIntel周辺で強化している同じ最先端サプライチェーンに位置している。Intel-Applied軸の深化は、共同開発枠の配分方法を再構築し、日本の装置メーカーに独自のアンカー関係確保を迫る可能性がある。さもなければ設計から外されるリスクに直面する。これはまた、外国のIPと装置に賭けて2nmを目指すRapidusにとっても重要性を高める。最先端プロセスのノウハウがIntel-Applied間やTSMC中心の提携内部に集約されるほど、Rapidusの追い上げは困難になる。
日本企業とSIerにとって、二次的効果は生産能力と主権性だ。TSMC以外の健全な最先端オプションは、複数年のシリコン調達を計画する自動車メーカー、産業プレイヤー、データセンター事業者にとって供給選択肢を改善する。AIインフラ構築を助言する日本のITサービス企業は、ファウンドリーの多様化を計画変数として扱うべきであり、背景的雑音ではない。単一ソース前提に陥るのではなく、Intel Foundryの軌道をレジリエンス戦略とベンダーリスクモデルに織り込むことが求められる。