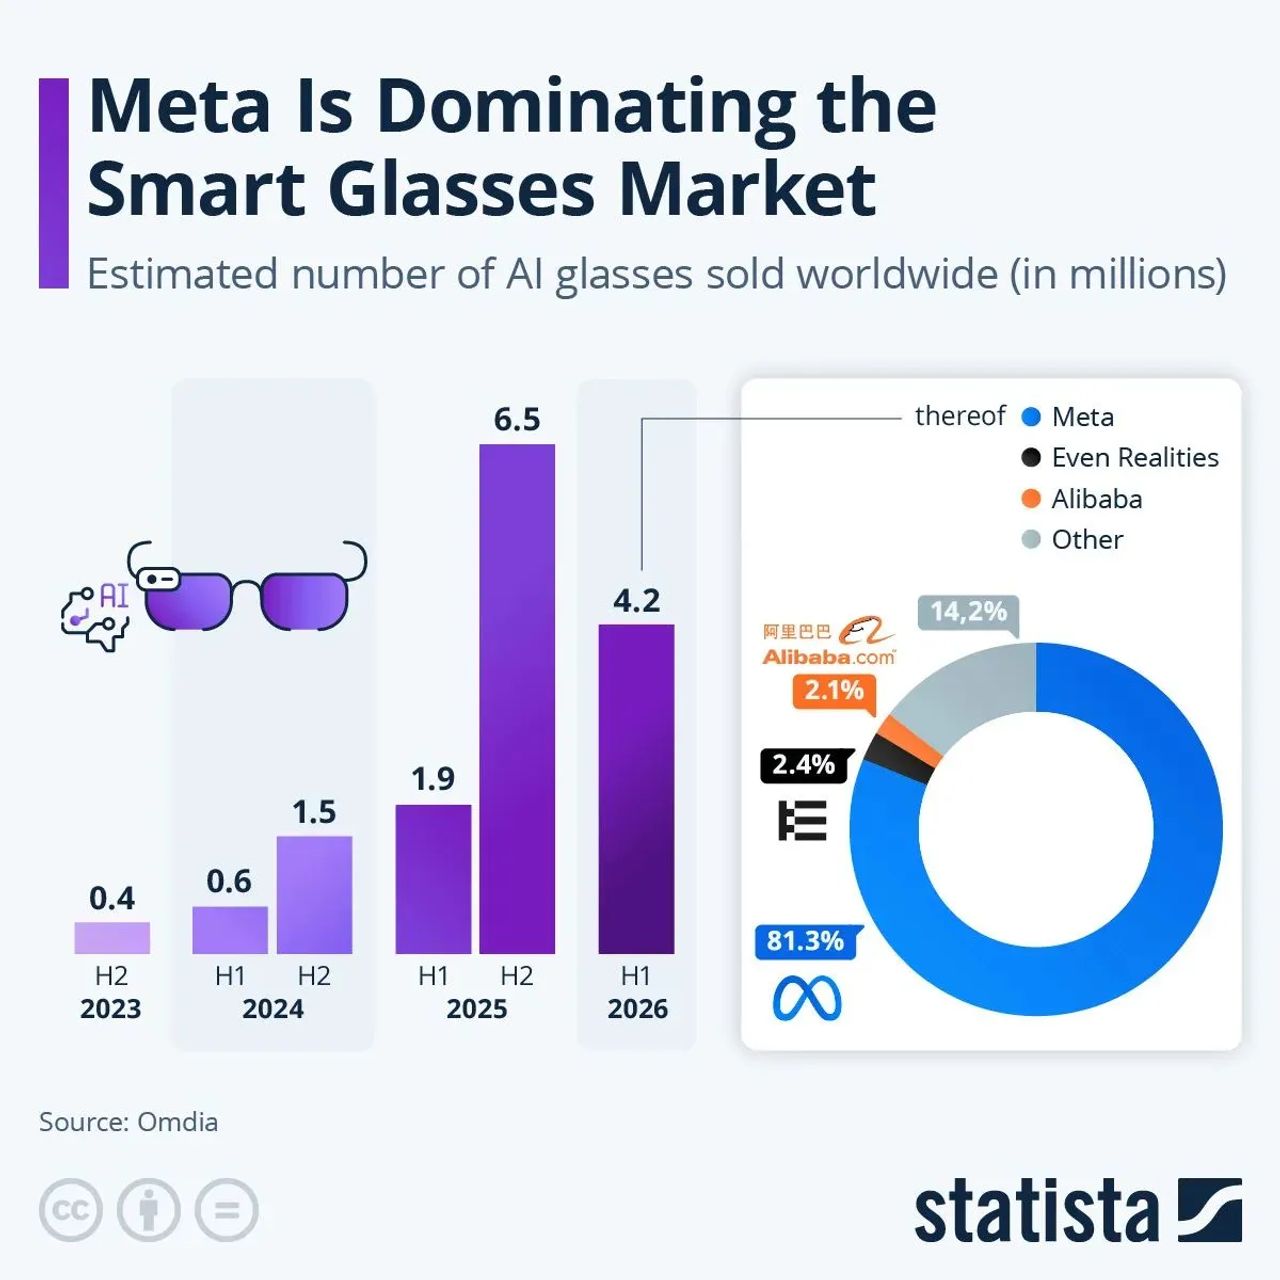
Metaは最近ハイエンドカメラモデルを追加したラインアップに音声専用のAIグラスを加え、画期的な単一デバイスの登場を待つのではなく、価格帯別にカテゴリーを区分する意図的な動きを示している。
この戦略的論理は、ガジェット販売ではなくプラットフォーム経済学に基づいている。より安価な音声モデルは参入障壁を下げ、毎日Meta製ハードウェアを顔に装着する人々の基盤を拡大する。この基盤こそが真の資産である。マルチモーダルアシスタントに利用データを供給し、開発者にプラットフォームをターゲットとする理由を与え、最終的にはフルディスプレイのコストとバッテリー負荷を正当化する。単一フラッグシップモデルを追求する競合他社はレビュー評価を最適化しているが、Metaは流通を最適化している。未解決のリスクは変わらず重大である。キャプチャと音声を超える普遍的に魅力的な日常ユースケースの欠如、常時起動カメラとマイクをめぐる現実的なプライバシー摩擦、そして複数市場における規制当局による傍観者の同意に関する精査である。社会規範とアシスタント層を最初に定義する者が持続的な影響力を握ることになるため、Metaは薄利でハードウェアを販売してでもAIへのフロントエンドを所有しようとしている。
日本のハードウェアメーカーにとって、Sonyクラスのサプライヤーが依然として強みを持つ光学技術や小型化ではなく、薄利のグラスを採算可能にする広告資金型プラットフォームとアシスタントエコシステムがギャップとなっている。部品ベンダーは導波路、マイクロディスプレイ、低消費電力センシングで生産量増加に伴い成功できるが、利益プールは日本の家電メーカーが歴史的に譲ってきたソフトウェアとデータ層に集中する。
日本企業とSIerにとっての短期的な機会は、消費者向け市場ではなく現場にある。現場サービス、設備保守、倉庫ピッキング、製造検査は、スマートグラスがすでに投資回収を実証しているハンズフリーユースケースである。Metaがフォームファクターを標準化し部品コストを引き下げるにつれ、B2B価格とユーザーエクスペリエンスへの期待値がリセットされ、インテグレーターは不格好なARオーバーレイではなく、洗練されたアシスタント駆動型ワークフローの提供を迫られる。
国内の開発チームとRPAチームにとって、変化は画面自動化からフロントライン向けの音声・視覚ワークフロー自動化へのシフトである。デスクレスワーカー向けのガイド付き手順、自動ログ記録、リアルタイム知識検索である。注意点はプラットフォーム依存である。単一ベンダーのコンシューマー向けグラスに深く依存することはロードマップとデータガバナンスのリスクを伴うため、日本のSIerはデバイス非依存のアーキテクチャを優先し、グラスを新たなサイロとしてではなく既存の自動化スタック内のもう一つのエッジエンドポイントとして扱うべきである。