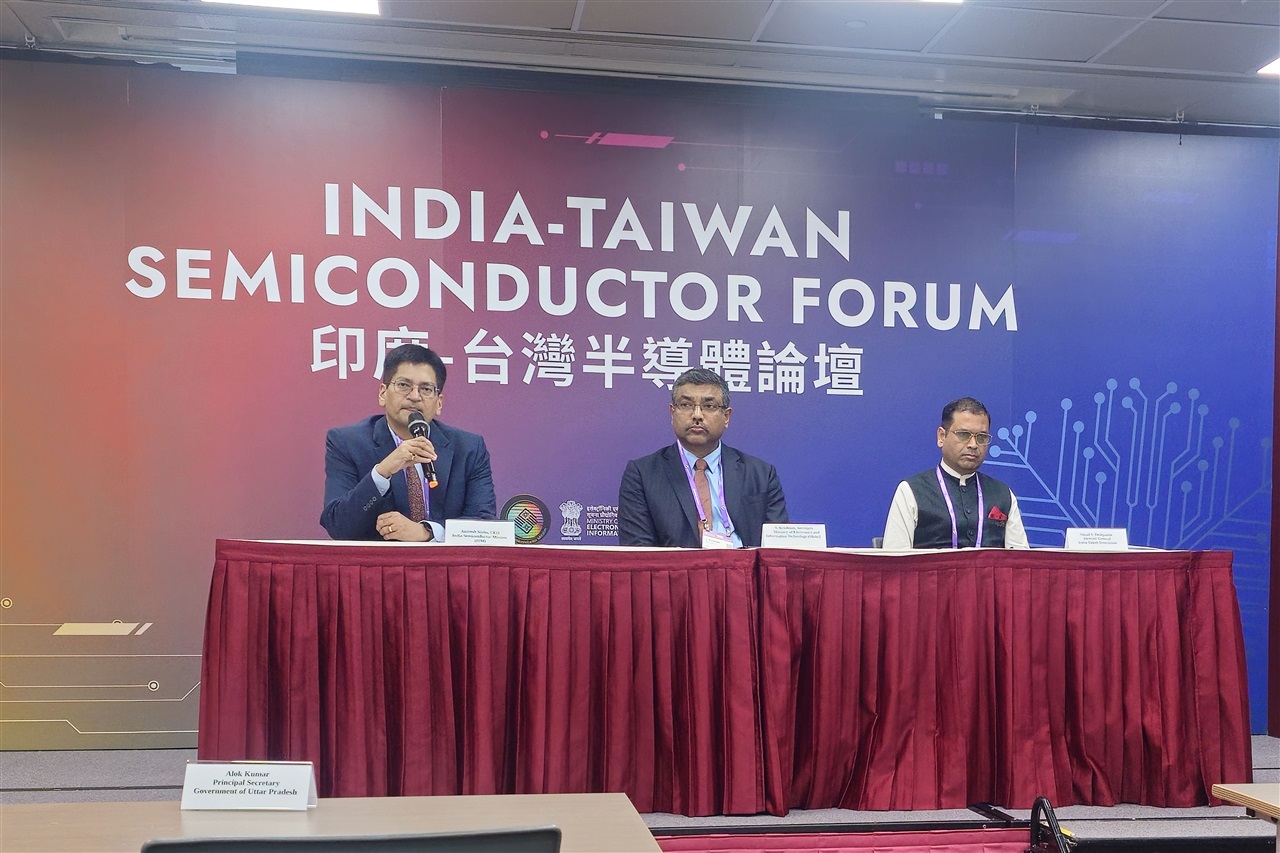
9月4日、台北で開催されたブリーフィングにおいて、インドのIT省次官S. Krishnanは、半導体・電子機器サプライチェーンにおける中国企業の役割について「現実的でなければならない」と述べ、それに沿って規制を緩和していく方針を明らかにした。この発言の意味するところは、個々の政策変更よりもはるかに重大である。
国際社会への示唆は明快だ。「China+1」は、エンジニアリングの現実ではなく、常にマーケティング上の言葉に過ぎなかった。インドはスマートフォンの組み立てを増やし、ファブを立ち上げることができる。しかし、それらの生産ラインを実際に動かしている部品・材料・工具・プロセスエンジニアは、依然として中国のサプライヤーへと遡る。調達資料の上では多様化に見えるものが、分子レベルでは依然として中国を基軸としたチェーンなのだ。Krishnanの率直な発言はそれ自体が戦略でもある。外国投資家に対して、インドがイデオロギー的な純粋さよりも生産拡大を優先させるというシグナルを送りつつ、中国を完全に排除すれば、海外に売り込もうとしている産業育成そのものが止まってしまうことを静かに認めている。
これは、2020年以降の資本配分を牽引してきた「デリスキング」の語りを根本から問い直すものだ。最終組み立てを移転しても、依存関係は移転しない。地図上のピンを差し替えるだけである。インドへの拠点展開を根拠に「サプライチェーンの強靭化」を決算に計上してきた経営幹部は、取締役会向けの資料が示す以上の集中リスクを抱えている可能性がある。問うべき本質的な問いは「中国から抜け出せたか」ではなく、「何層下まで中国が残っており、それを可視化できているか」である。
日本企業にとって、これはインドをヘッジ手段とみなしてきたこの5年間の思考に対する直接的な問いかけである。電子機器メーカー、自動車部品サプライヤー、そしてインドの工場に投資を振り向けている総合商社は、組み立て拠点だけでなく、二次・三次サプライヤーへのエクスポージャーをモデル化する必要がある。中国製サブコンポーネントで賄われるタミル・ナードゥ州の工場は、経済安全保障上の要件を満たさない。日本自身のサプライチェーン審査が厳格化した場合、その精査に耐えることもできないだろう。
日本のSIerや製造ITチームには、ここに具体的な商機がある。競争優位の源泉は、「どこで作るか」から「何を作っているかをどこまで深く追跡できるか」へと移行しつつある。サプライチェーン可視化プラットフォーム、多段階サプライヤーマッピング、部品原産地データパイプラインは、コンプライアンス上の付帯業務ではなく、戦略的インフラとなる。インドへの事業展開を支援するSIerにとって、新たな地域でERPを立ち上げることはもはや本質的な価値ではない。依存関係が実際にどこに存在するかを証明できるほど精緻にサプライチェーンを計装することこそが、真の価値となる。