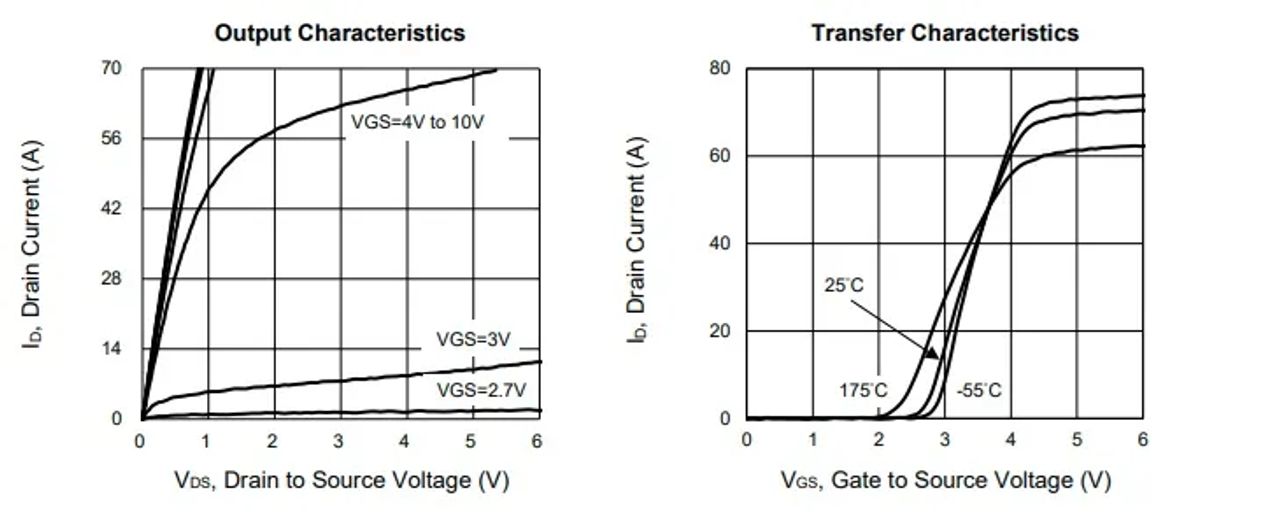
Taiwan Semiconductorは、一般的なパッケージタイプとピン互換のドロップイン交換が可能な、車載認証(AEC-Q)取得済み60VデュアルnチャネルパワーMOSFETでTQMシリーズを拡充している。この動きは表面的には控えめに見えるが、業界で最も急成長しているシリコン搭載領域の一つ、すなわち電動化が進みセンサーを多数搭載した車両内部の電源管理を標的にしている。
ここでの戦略的な注目点は「ドロップイン互換性」だ。パワー半導体分野では、既存企業の優位性は強固である。なぜなら、設計採用ごとに検証済みの部品表に固定され、数年かかる認証サイクルが伴うからだ。既存のフットプリントに合わせることで、挑戦者は再設計という障壁を回避し、純粋に価格、供給可能性、納期で競争できる。これは既存サプライヤーの利益率への直接攻撃であり、48Vアーキテクチャ、ADASモジュール、ボディエレクトロニクスの需要が高まる中で、中電圧パワーシリコンのコモディティ化を加速させる。
グローバルに見ると、これは二つのトレンドを強化している。第一に、2021年から2022年の供給不足で傷ついた自動車メーカーは、マルチソーシングを制度化しており、互換性のある第二供給源はまさに調達チームが今求めているものだ。第二に、パワー半導体の価値は二極化している。トラクションインバーター向けの高級シリコンカーバイドや窒化ガリウムはプレミアム価格を維持する一方、低電圧・中電圧MOSFETの広大な層は、拡大するサプライヤー群からの容赦ないコスト圧力に直面している。
日本にとって、この影響は国内パワー半導体基盤に直撃する。Rohm、Toshiba、Fuji Electric、Mitsubishi Electric、Renesasは長年、Denso、Aisin、OEMとの深いティア1関係に支えられた防衛可能な領域として車載ディスクリート半導体を扱ってきた。ピン互換の挑戦者はこの堀を下から侵食し、日本メーカーはロックインではなく信頼性の実績とアプリケーションサポートで防衛せざるを得なくなっている。既存企業は、スイッチングコストが高いままのSiCや統合型パワーモジュールにより一層注力すると予想される。
一方、日本のティア1サプライヤーと自動車メーカーは純受益者だ。より多くの認証済み交換可能な供給源は事業継続計画を強化し、交渉で調達の影響力を与える。日本のエンジニアリングチームにとっての実務的課題は認証処理能力だ。代替部品の検証は希少な信頼性試験リソースを消費するため、効率的なデュアルソーシングパイプラインを構築する企業は、このサプライヤーの豊富さを書類作業ではなく真の回復力に転換できるだろう。