すべてのHBMサプライヤーがAI収益の波に乗っているが、その価格決定力は一つの軸に沿って急激に分岐している。それは出荷を保証する能力だ。Samsungは1ユニットあたり約4.50ドル、最大25%のプレミアムを要求していると報じられているが、それは同社のシリコンが本質的に優れているからではなく、買い手が供給リスクを取り除くために対価を支払うからだ。この区別は今週極めて重要な意味を持つ。Microsoft、Alphabet、Metaが決算を迎える中、投資家はAI設備投資が見合う成果を上げているかを公然と疑問視しているからだ。
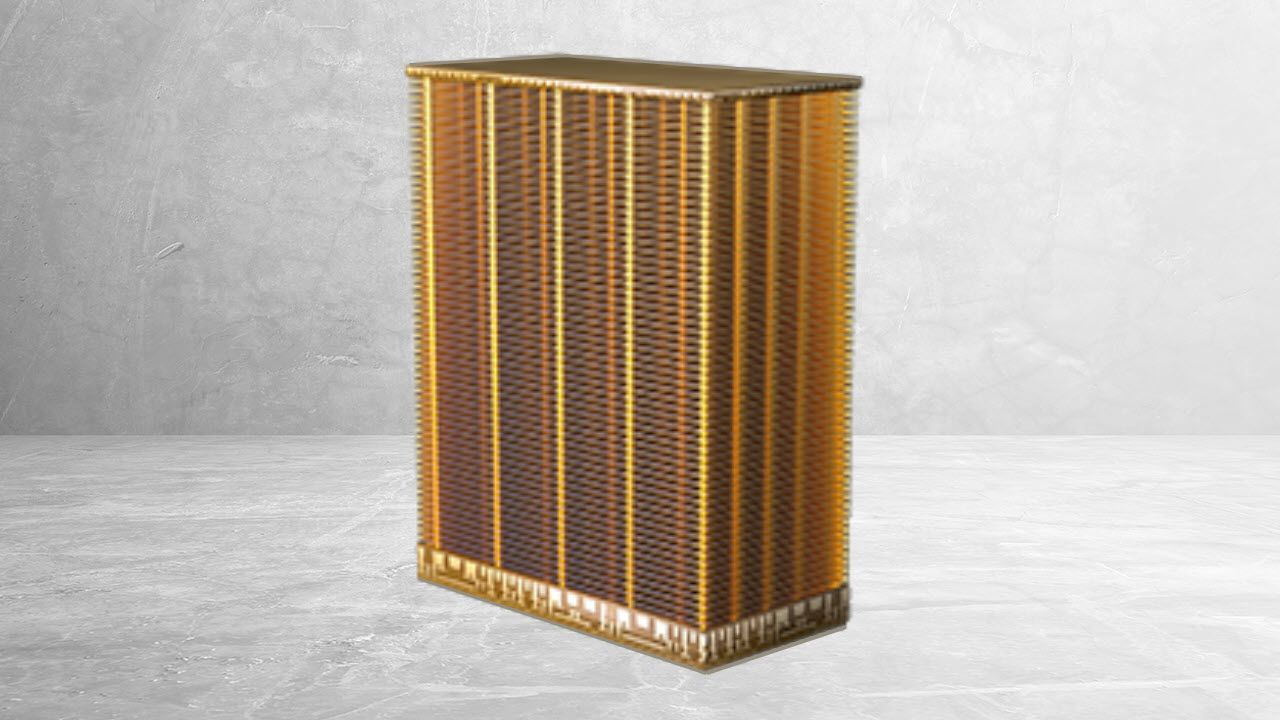
HBMはAIアクセラレーターの制約要因であり、信頼性プレミアムは建設中のすべてのデータセンターのコスト基盤に直接波及する。ハイパースケーラーにとって、確実な供給量に対してより多く支払うことは合理的な算術だ。GPUラインの稼働停止は、メモリの値上げよりもはるかに高くつく。市場は、マージンを乗せて確実性を売るベンダーと、価格で競争する後発組とに二極化しつつある。HBM4が立ち上がるにつれ、その差は拡大すると予想され、Wall Streetが現在利益率を精査している同じ損益計算書上で、より高い償却費として現れることになるだろう。
日本にとって、影響は間接的だが具体的である。国内にHBMメーカーがないため、日本のクラウド事業者やエンタープライズAIインフラを構築するSIerは、プレミアムを転嫁コストとして負担し、すでに予算圧力下にあるプロジェクトの投資回収期間が延びる。相殺する強みは上流にある。HBM4の量産と複雑化が進むにつれ、日本のテスト・検査装置、成膜・エッチング装置、特殊材料サプライヤーが恩恵を受ける。高度な積層化により、これらの機器が対応するコンテンツと歩留まり感度が広がるためだ。
SIerはメモリ供給リスクをAI構築提案における明示的な項目として扱うべきであり、暗黙の前提とすべきではない。そして顧客に対し、HBM4への移行期間中はコンピュート価格が不安定なままであることを助言すべきだ。より鋭いリスクは需要側にある。企業向けAIの低い利益率をめぐる広範な議論が予算を冷やせば、信頼性プレミアムの正当化は困難になり、RPAからAIへの移行途上にある日本企業は展開スケジュールの延長に直面する可能性がある。ユースケースが実証されている分野では供給を確保し、まだ投機的な分野では支出を段階的に進めるべきだ。