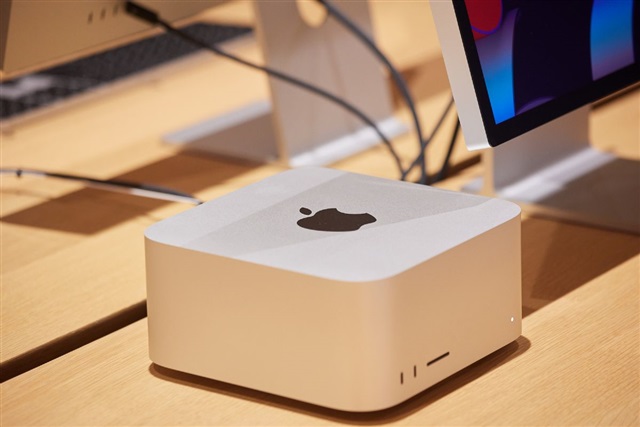
AppleはTSMCの2nmプロセスで製造された初のチップM6を静かに発表し、M5 Ultraと共に新型Mac miniに搭載したが、発表イベントは開催しなかった。
この沈黙こそが戦略である。Appleは2nmを旗艦iPhoneや高利益率のMacBook Proに最初に投入せず、この選択が製造プロセスの現状を物語っている。Mac miniは出荷台数が少なく、熱設計に余裕があり、価格許容度の高い製品であり、iPhoneスケールの量産に踏み切る前に欠陥密度を低減し、パッケージングを成熟させる理想的な場である。iPhoneスケールでは歩留まりの失敗が数十億ドルの損失につながる。M6を製品としてではなく、有償のパイロットラインとして捉えるべきだ。Appleが購入しているのは学習であり、性能余裕ではない。商業的な見返りは、プロセスが成熟してから得られる。
世界的に見れば、これは順番待ちの列を再編成する。AppleはまたしてもTSMCの製造プロセス検証役となり、同社がゲートオールアラウンドトランジスタのリスク低減に費やす四半期ごとに、Nvidia、AMD、Qualcommは意味のある2nm割り当てを待つことになる。ウェハコストが上昇し、信頼できる大量生産可能な2nmサプライヤーが1社しかない中、TSMCの価格決定力は強化され、設計開始はマスクとテープアウト費用を吸収できる企業に集中する。競争上の差は最良のアーキテクチャを持つかどうかだけでなく、唯一のファウンドリの列の最前列に並べるかどうかにある。
日本にとって、レバレッジは製造ではなく上流にある。TSMCの熊本(JASM)工場は成熟プロセスを稼働させているが、先端2nmウェハ1枚ごとに、フォトレジスト、高純度化学薬品、シリコン基板、東京エレクトロン、Screen、信越化学、JSRなどのサプライヤーからの成膜・エッチング装置といった日本製コンテンツの比率が高まる。プロセスノードが縮小するにつれて工程数が増加し、これがウェハ1枚あたりの日本企業の売上を静かに押し上げる。Appleが2nmを量産規模で検証することは、これらの受注に直結する需要シグナルである。
より鋭い視点はRapidusに向けられる。日本の北海道2nmベンチャーは2027年の目標を追っているが、Appleの2nm製品出荷により、市場が2nmをコモディティに近いものと見なす前に歩留まりを証明しロジック顧客を獲得する時間的猶予が圧縮される。国内企業やそれらにサービスを提供するSIerへの直接的な影響は限定的だが、開発者向けフリートにAppleシリコンを標準化する調達チームは、明らかにTSMC依存のプロセスロードマップを前提に、それに見合う供給集中リスクを考慮した複数年のリフレッシュサイクルを計画すべきである。




