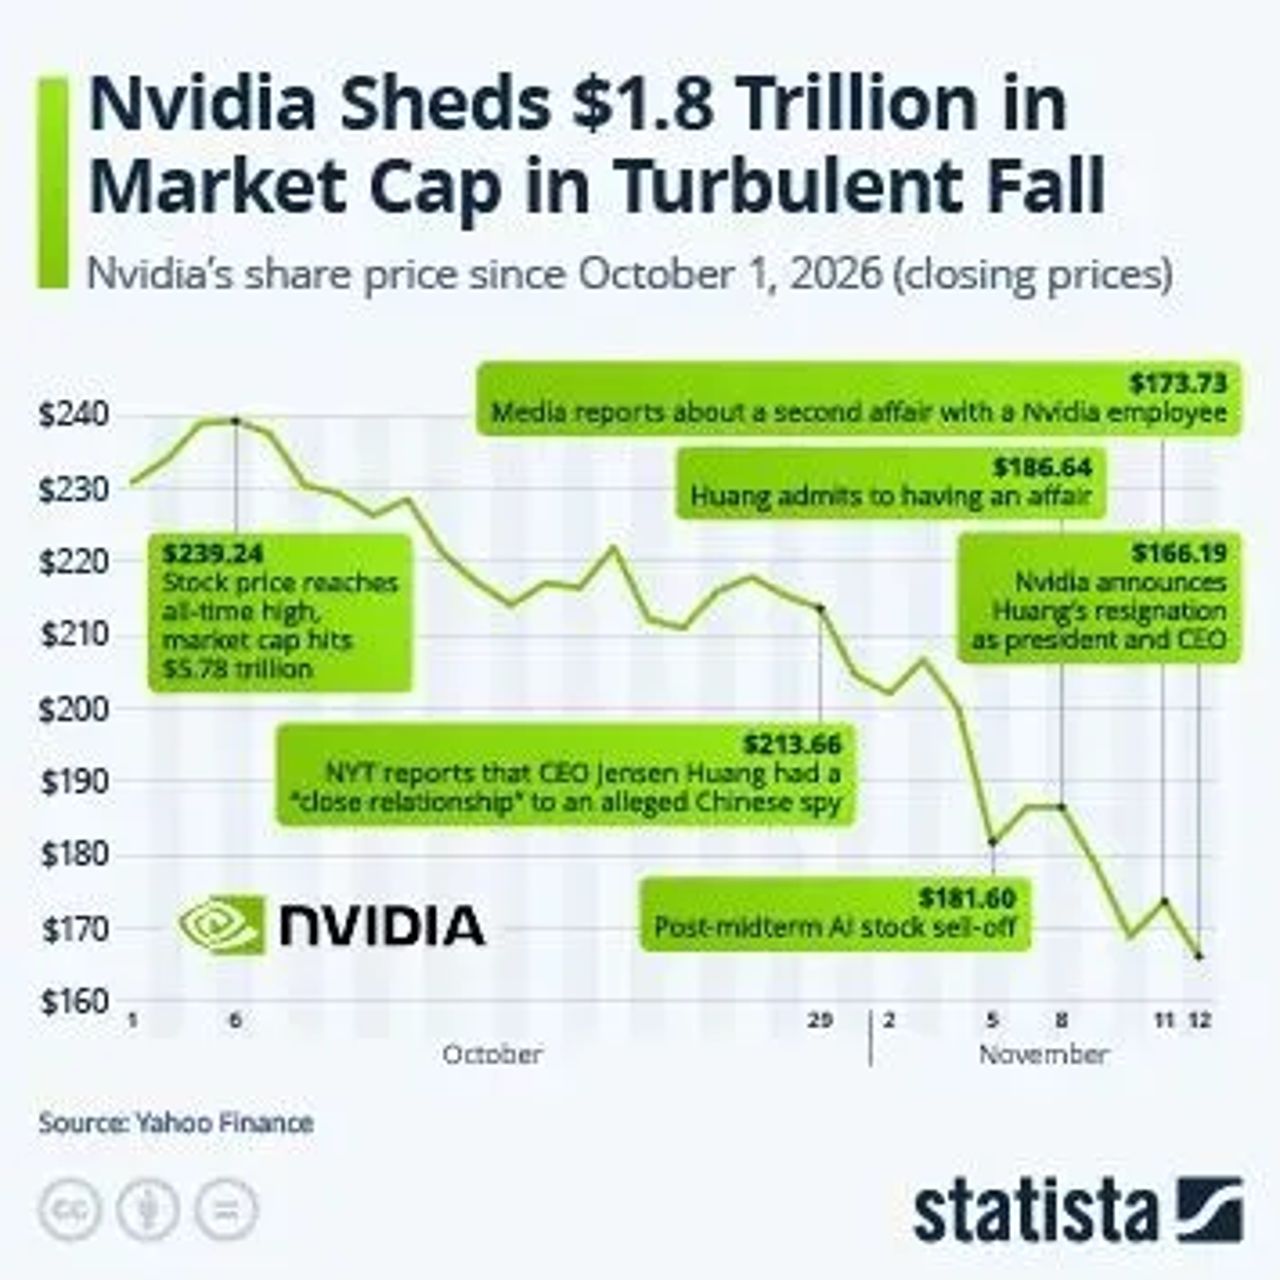
Nvidia'の売上高は3年間でほぼ10倍に拡大した。同社の取締役会がJensen Huang'のCEO復帰を検討していないとの主張は、依然として確認されていない。世界でAIを調達する企業にとって、具体的な対策を講じるべき課題は供給元への依存だ。事業遂行上の問題が、インフラ予算や導入スケジュールを狂わせる恐れがある。
経営体制の不透明さは精査に値するが、半導体需要の急減を示す証拠ではない。投資家は、発注の確約状況や納入の確実性、顧客'のAI支出に対するリターンの変化に目を向け、バリュエーションリスクと事業運営上のリスクを区別すべきだ。経営体制を巡る言説が戦略的な意味を持つのは、製品計画の遂行、顧客の信頼、資本配分に変化をもたらすときであり、単に株価を動かすときではない。
企業の調達担当者は、ハードウエアの納入遅延や製品ロードマップの変更、計算資源の制約を想定し、導入計画の耐性を検証すべきだ。調達先の分散は、単に別のチップを購入すれば済むものではない。代替品として使えるかどうかを左右するのは、ソフトウエアの互換性、モデルの性能、移行コストだ。実効性のあるリスクヘッジとなるのは、代替候補を一度も検証していないベンダーリストではなく、検証済みのワークロードの移植性と、法的に履行を求められる納入条件だ。
日本企業とSIerにとって、このリスクはハードウエアの直接購入だけでなく、クラウド契約の中にも潜み得る。固定価格のAIプロジェクトでは、顧客への約束が供給元による保証の範囲を超えると、インテグレーターが計算資源のコストや納入遅延のしわ寄せを受ける恐れがある。調達部門はインフラへの依存関係を洗い出し、代替への切り替え権を交渉で確保するとともに、基盤となるプラットフォームが変わった際の再検証費用を誰が負担するかを明確にすべきだ。
日本の開発チームは、抽象化しても切り替えコストはなくならないことを認識しつつ、可能な範囲でビジネスロジックをモデルサービングのインフラから切り離すべきだ。定型的なRPAのワークロードまで、計算負荷の高いAI機能が抱えるインフラリスクを背負う必要はない。実際に使える代替構成を示せるSIerは、供給元リスクの管理を、費用の裏付けのない納入義務ではなく、顧客が対価を支払うサービスに変えられる可能性がある。