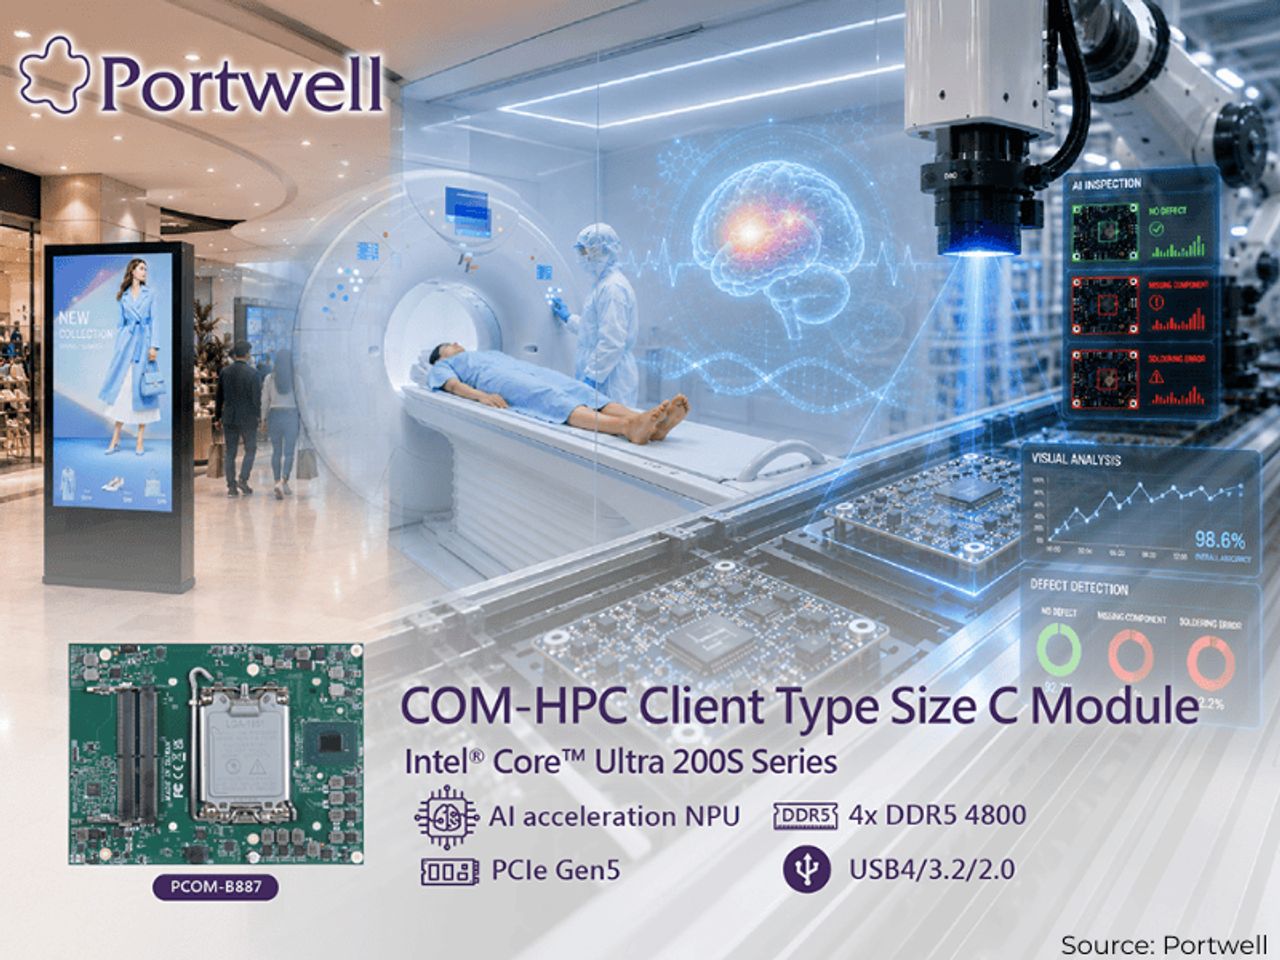
Portwellの PCOM-B887 は、Intel の Core Ultra 200S シリコンと統合された CPU、GPU、NPU を COM-HPC モジュール上に搭載し、産業用、医療用、マシンビジョンシステムを対象としている。個別の仕様よりも重要なのは、これらが裏付けるパターンだ。AI 推論がデータセンターから機械そのものへと移行しつつある。
ここでの戦略的な要点はモジュール性にある。COM-HPC により、OEM はキャリアボードや周辺システムを再設計することなく、コンピュートエンジンを交換できる。これにより AI のアップグレードサイクルが製品ライフサイクルから切り離され、モデル要件が資本設備の減価償却よりも速く変化する状況で、産業用バイヤーが必要とするものを正確に提供する。Intel にとって、エッジは Nvidia のデータセンター戦略が完全にはカバーしていない防御可能な陣地であり、内蔵 NPU により生スループットではなく推論あたりのワット効率で競争できる。より広範な示唆は、AI コンピュート市場の二極化だ。ハイパースケールのトレーニングは GPU の軍拡競争であり続ける一方、断片化された標準駆動型のエッジ層は、統合性、熱効率、長期供給コミットメントに報いる。
日本にとって、これは同国の産業中核に直接着地する。工場自動化、マシンビジョン、精密医療機器は日本企業が真に世界的地位を保持する領域であり、この3つすべてが欠陥検出、予知保全、リアルタイム制御のためのローカル AI 推論へと収束しつつある。構造的な労働力不足と高齢化する労働人口により、自動化は選択肢ではなく不可避となり、よりスマートなエッジデバイスへの引力を強めている。
日本の SIer にとっての機会は、固定機能コントローラの統合から、AI 対応エッジシステムをマネージド機能として提供することへと進化することだ。これは、画面やバックオフィス業務を自動化したレガシー RPA よりも難しい提案である。現在のフロンティアは、レイテンシ、安全性、信頼性が支配的な物理的でセンサー駆動型の自動化だ。導入されたエッジフリート向けに MLOps とモデル更新パイプラインを構築する SIer は、単発のシステム納入ではなく継続的な収益を獲得できる。
リスクは依存性にある。標準化されたモジュールはハードウェア層をコモディティ化し、価値をソフトウェアと統合ノウハウへシフトさせる。これらのボードをドロップイン部品として扱う日本ベンダーは価格で競争することになる。モデルライフサイクルとドメインデータを所有するベンダーがマージンを所有する。今年下すべき決定は、そのスタックのどこに投資するかだ。




