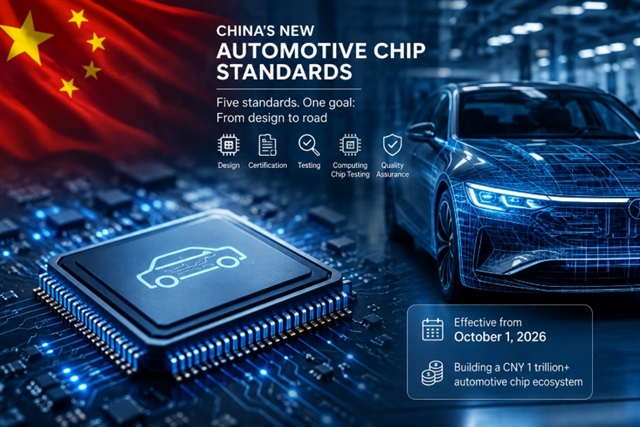
中国が発表した自動車用チップに関する5つの認証・認定基準は官僚的に見えるかもしれないが、自動車用半導体市場において最も困難な関門である生産認定を標的としている。優れたチップを設計することは一つのことだが、ボンネットの下で10年間生き延びられることを検証し、その後OEMの安全性および責任部門から信頼を得ることは全く別の話である。この検証のギャップこそが、原材料としてのシリコン能力ではなく、中国国産チップがInfineon、NXP、Renesas、STMicroelectronicsといった既存企業を実際の車両内で置き換えることに苦戦してきた理由である。
認証経路を標準化することで、北京は分散した国内設計企業群を適格で即座に採用可能なサプライヤーに変える制度的基盤を構築している。これは製品レイヤーではなくプロセスレイヤーで実行される輸入代替であり、はるかに持続的である。一度国内の試験・認定体制が定着すれば、スイッチングコストは中国に有利に働く。国内OEMは準拠した政治的に支持された調達オプションを得て、外国サプライヤーは世界最大の自動車市場における設計採用シェアの緩やかな浸食に直面する。
グローバルな解釈:自動車分野は半導体デカップリングが具体化する場所である。最先端のAIロジックとは異なり、ほとんどの自動車用チップは中国がすでに製造可能な成熟ノードに位置している。認証基準は最後の信頼性障壁を取り除く。既存の欧米および日本のサプライヤーは、中国での収益が横ばいとなり、その後減少することを予想すべきだ。たとえそこでのユニット数量が増加しても、これは表面的な市場規模によって覆い隠された構造的なマージン問題である。
日本にとって、これは直接的な戦略的脅威である。Renesasは自動車用MCUおよびパワー事業の有意義な部分を中国向け需要から得ており、日本のより広範なサプライヤーエコシステム—Rohm、Toshiba、Sonyのセンシング部門—は中国のEVメーカーを成長エンジンとして扱ってきた。国産部品を優遇する国産認証体制はその滑走路を圧縮する。日本のサプライヤーは、中国自動車エクスポージャーに上昇する国産化ディスカウントが伴うことを前提とし、それを相殺するためにインド、ASEAN、そしてリショアリングが進む北米EV拠点での設計採用を加速させなければならない。
日本のSIerおよび自動車ソフトウェアインテグレーターも二次的効果に注目すべきである。チップ調達が地政学的ブロックによって二分化するにつれて、その上に構築されるソフトウェア、ツールチェーン、機能安全検証スタックも同様に分岐する。日本のOEMの中国事業を支援する企業は、既存および中国認証シリコンの両方をサポートするデュアルスタック能力をますます必要とし、統合の複雑性とコストが上昇する。今賢明な動きは、参照部品表が静かに、意図的に国産化される中国自動車市場のシナリオプランニングを行うことである。