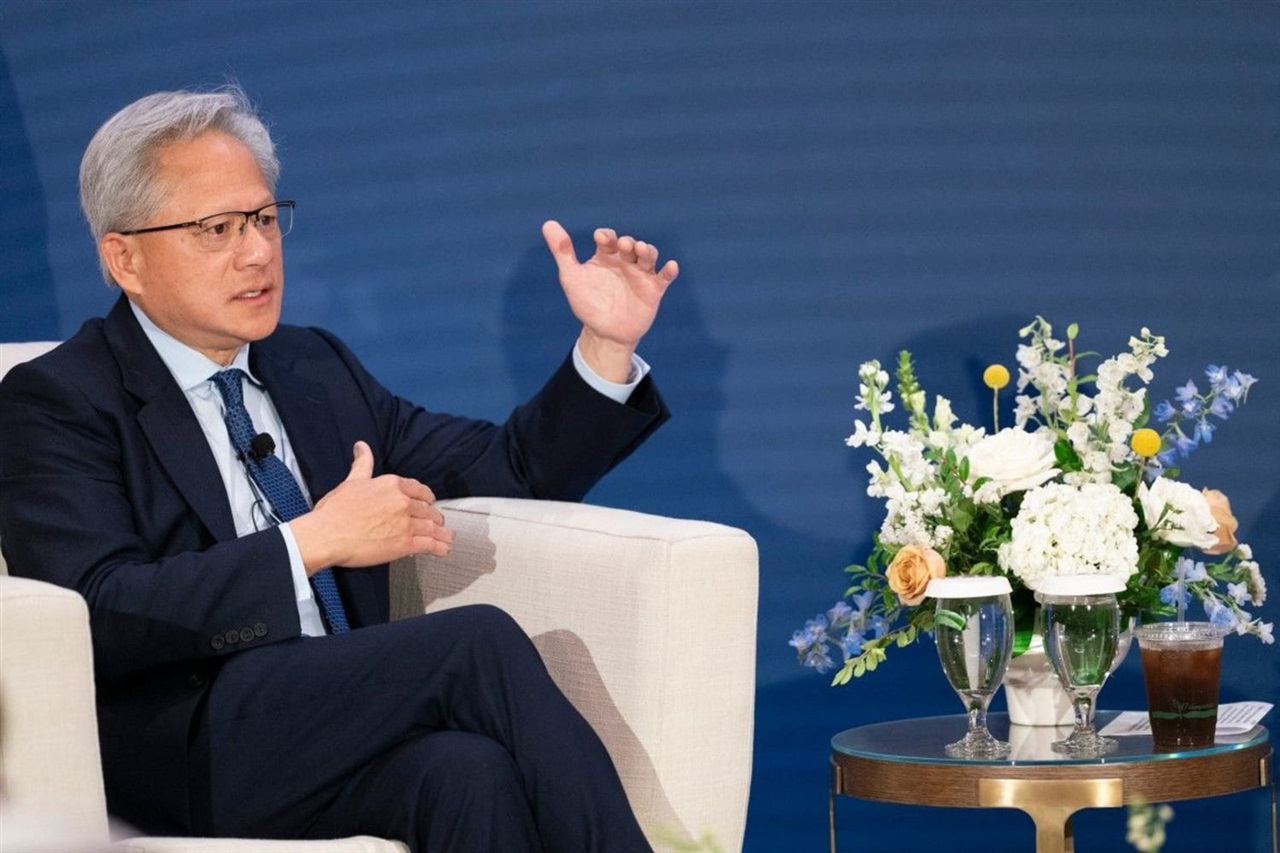
Jay Y. LeeとTae-won CheyがJensen Huangに会うためにニューヨークへ飛んだのは、儀礼的な表敬訪問ではない。需要を独占するNvidia、供給を寡占するSamsungとSK Hynix、そして資本配分を通商政策の手段として扱うようになったワシントン——その三者による多角的な交渉の場である。この会談の底流にあるのは、HBMがAI経済のチョークポイントと化しているという現実だ。その供給配分を制する者が、あらゆるフロンティアモデル開発の速度を制する。
グローバルな視点では、この一つの会談に二つのトレンドが収斂している。第一に、HBMが数四半期先まで売り切れる状況下で、メモリの価格決定力はサプライヤー側に決定的にシフトした。SK HynixとSamsungは、かつてNvidiaが一方的に設定していた取引条件を今や自ら主導できる立場にある。第二に、米国からの投資圧力はその交渉力を「立地税」に変換する。優先的な供給へのアクセスを維持し、関税リスクを回避するために、韓国企業は米国内にファブとパッケージング拠点を設けざるを得ず、コスト構造が押し上げられる一方で、最大顧客のサプライチェーンを安定化させる。その結果、AIハードウェアスタックは以前より強靭になるが、コストも増大し、資本は垂直統合された少数のプレーヤーへと集中していく。中小規模のクラウド事業者や、この交渉テーブルに席を持たない国々は、より不利な価格と長いリードタイムを引き受けることになる。
日本にとって、この構図が示すメッセージは同情の余地がないほど明快だ。東京はTSMCの熊本ファブ、北海道のRapidus、KioxiaのNAND基盤に半導体復活を賭けているが、HBMのリーダーシップは完全に韓国の手中にある。SamsungとSKが米国へのコミットメントを深めれば、日本は日韓米のメモリ枢軸の周辺を回る「ロジックと素材の供給者」に甘んじるリスクを抱える。活路は材料と製造装置にある。フォトレジスト、ボンディング、テスト装置を供給する企業は、ファブがどこに設置されようとも恩恵を受けうる。日本の賢明な戦略とは、HBMの追随を目指すのではなく、サプライチェーンの上流で不可欠な存在となることだ。
日本の企業およびSIerにとって、当面の重要シグナルは調達リスクである。GPUとHBMの供給配分が米国主導の取引を通じて流れる以上、国内のAIインフラプロジェクトは今後数サイクルにわたって、より逼迫し、より高価なコンピュートに直面する。SIerは今すぐ供給制約を前提とした設計に舵を切るべきだ。積極的なワークロード統合、推論最適化、マルチベンダーのアクセラレータ戦略——Nvidiaの潤沢な供給を前提とするのではなく、これらを組み合わせるアプローチが求められる。コンピュートを地政学的に価格付けされた制約資源として捉え、そのリスクをヘッジするクライアントロードマップを構築すべき時だ。




