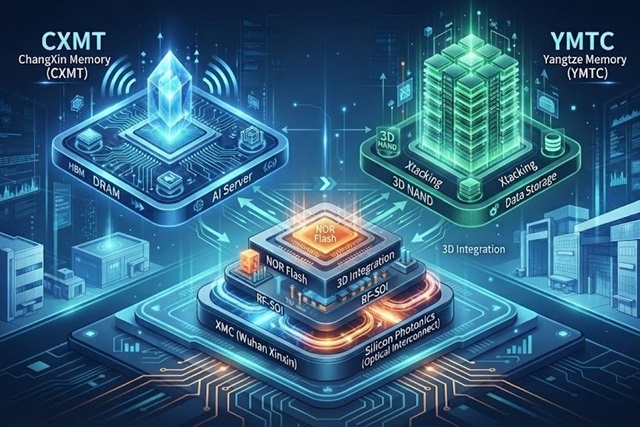
この変化の本質は表面的なものではなく、構造的なものだ。中国は一つの国家メモリ企業に賭けるモデルから、三つの専門企業を擁する体制へと移行しつつある。DRAMの要を担うCXMT、3D NANDを推進するYMTC、そしてNOR Flash、3Dインテグレーション、光電子工学へと軸足を移すXMCである。
この戦略的論理は、制裁圧力下におけるポートフォリオの多様化にある。単一の主力企業は単一の障害点となる——エンティティリストへの追加一件で、製品カテゴリー全体が凍結されかねない。三社にそれぞれ異なるプロセスの焦点を持たせて能力を分散させることで、北京はターゲットを絞った輸出規制に対してリスクヘッジを図り、最も輸入依存度の高い半導体セグメントに冗長性を組み込む。XMCがNORおよび光電子工学へと傾斜する動きは、最も示唆に富む。最も規制の厳しい先端ツールの分野で正面衝突するのではなく、国内需要が確実に存在し、西側の既存企業が油断している隣接するニッチ領域を開拓するという戦略だ。
グローバルに見た場合、近い将来の脅威はハイエンドのデータセンター向け製品ではなく、コモディティの底値帯にある。DRAMとNANDは景気循環に左右される薄利の事業であり、収益よりも生産能力の最大化を優先する国家支援サプライヤーは、レガシーノード全体にわたって価格を圧縮し得る。これはまず低価格帯を直撃する——既存プレイヤーが出荷量を稼ぐまさにその領域だ。競争の主戦場は、純粋な性能競争ではなく、成熟メモリにおける価格と供給力になるとみるべきだろう。
日本にとって、このリスクは二方向から及ぶ。KioxiaはNANDの分野でYMTCと直接競合しており、コモディティフラッシュにおける中国の供給過剰は、Kioxiaのバランスシートと投資ペースを支える価格水準を圧迫する。しかしより深刻な問題は川上にある。フォトレジスト、成膜・エッチング装置、テストシステム、シリコンウエハーなど、日本の装置・材料サプライヤーはこれら三つのファブすべてに深く組み込まれている。三つのファブが並行して拡張されれば、短期的には受注増をもたらすが、東京がワシントンと歩調を合わせて輸出規制を強化する場合、戦略的リスクはより鋭く跳ね上がる。日本のサプライヤーは今、見慣れたジレンマに直面している——今日の収益か、明日の規制リスクか。
日本のシステムインテグレーターや法人購買担当者にとって、実務上の読み方はサプライチェーンの計画立案に集約される。多様化した中国メモリ基盤は、中期的にサーバーやエッジ向け構築におけるコモディティDRAMおよびNANDの調達を容易にする可能性がある一方、調達における地政学的不確実性を高める要因ともなる。長期インフラを調達する企業は、メモリの調達先選定が純粋に商業的な判断ではなく政策的影響を受ける意思決定となることを前提とし、ハードウェアロードマップにデュアルソーシングの想定を組み込んでおくべきだ。




