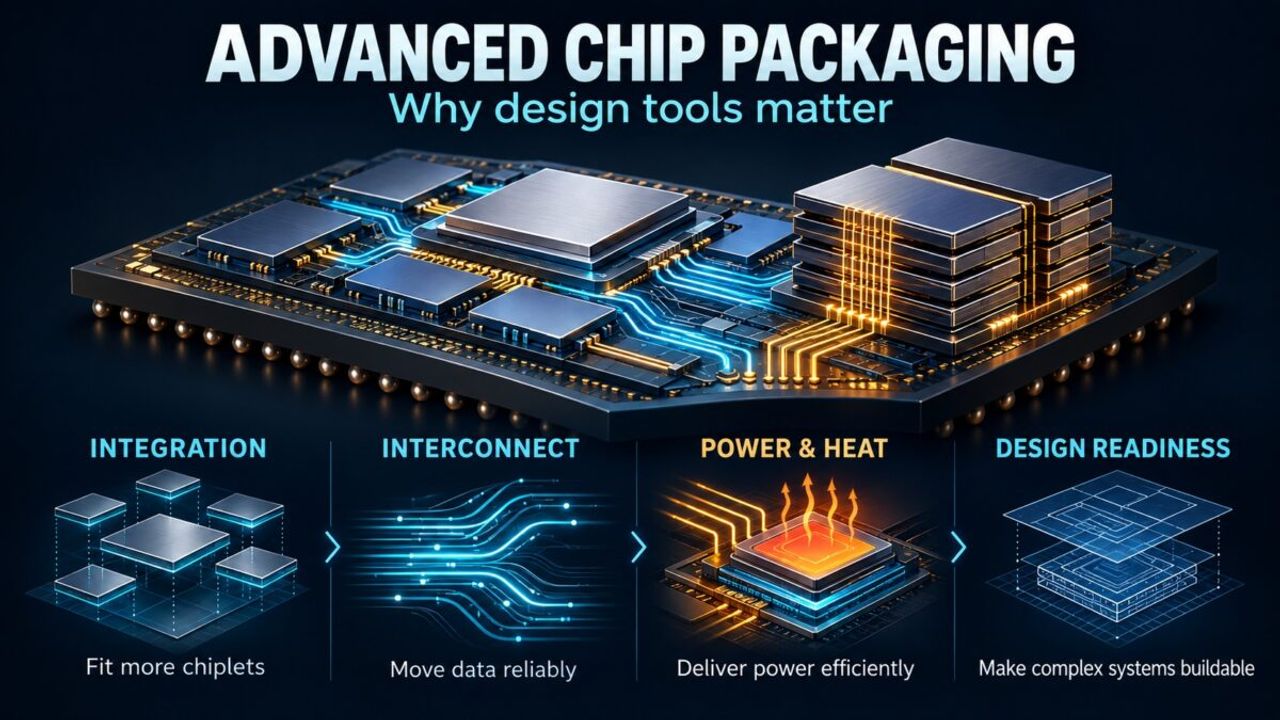
ここで注目すべきシグナルは、困難がどこに移行しているかだ。10年間、業界は半導体の進歩をナノメートルと歩留まりで測る製造競争として捉えてきた。しかしその物語はもはや不完全だ。システムがロジックダイ、メモリスタック、電力供給、そして光I/Oを単一パッケージに詰め込むようになるにつれ、困難な部分は各コンポーネントの製造ではなく、それらを一つの一貫したシステムとして機能させることに移行している。TSMCが3D多層ダイ設計におけるダイ間の複雑性について言及したことは、多くのアーキテクトが疑っていたことを裏付けている。パッケージングは設計の領域となり、設計ツールはそのために構築されていなかったのだ。
グローバルな影響としては、誰が主導権を握るかの静かな再編が起きている。ファウンドリ能力は依然としてチョークポイントだが、新たな希少資源は、テープアウト前にダイ、熱、電力、相互接続を協調最適化する能力だ。これは物理的パッケージングIPと設計手法の両方を所有するプレイヤーに有利に働き、EDAベンダー、ファウンドリ、ハイパースケーラーのチップチームをより緊密な結合へと引き寄せる。また参入コストを引き上げる。スタートアップは最先端ウェハーをレンタルできるが、異種パッケージでタイミング、電力、熱を同時にクロージングする数年間の規律を簡単にレンタルすることはできない。リソースが豊富な統合設計チームとそれ以外の間の性能ギャップは縮小ではなく拡大することが予想される。
言及すべき二次的リスクがある。より多くのシステム価値がパッケージに移行するにつれ、単一の協調設計エラーはマスキング欠陥よりもはるかに高くつく。なぜなら、一つのダイではなく統合アセンブリ全体を無効にするからだ。これはカスタムシリコンを構築する者のリスクモデルを変え、迅速な実験よりも保守的で手法重視のエンジニアリング文化を有利にする。
日本にとって、このシフトは真の構造的強みを活かしつつ、馴染みのあるギャップを露呈する。強みの側では、日本はパッケージングサプライチェーンの深部に位置している。材料、基板、精密機器、検査は日本のサプライヤーが真に防御可能な地位を持つ分野だ。業界の重心がパッケージングと統合に移るなら、それは国内の材料・装置基盤にとって追い風であり、日本国内に先進製造能力を再構築する最近の動きの戦略的論理を強化する。
ギャップは設計と手法の側にある。日本企業とそのSIerパートナーは製造実行に強いが、価値が今集中している最先端チップ設計とシステム協調最適化の層では歴史的に薄い。自動車、産業システム、エッジAI向けにカスタムシリコンを追求する国内企業にとって、実践的な教訓は、社内設計手法とクロスドメインエンジニアリング人材がファウンドリ枠へのアクセスより重要だということだ。ハードウェア関連クライアントを支援するSIerや開発チームは、パッケージング対応設計、熱・電力モデリング、異種統合を後で外注するのではなく今構築すべき能力として扱うべきだ。日本の材料上の優位性と信頼できる社内設計規律を組み合わせる企業が、この移行の上昇局面を単に供給するのではなく捉える企業となるだろう。




