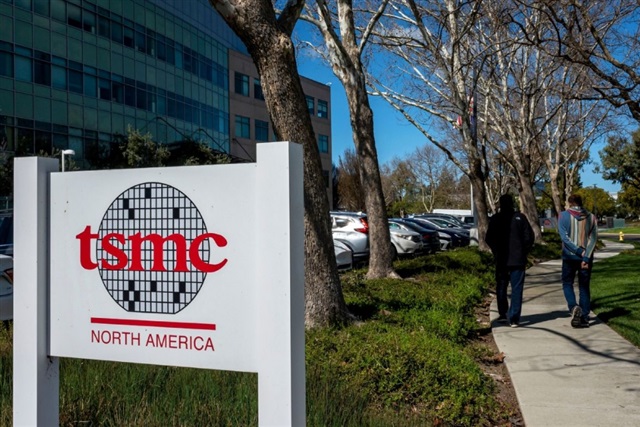
TSMCは米国事業への数百億ドル規模の追加投資となる可能性があるテキサス州での新製造拠点を検討しており、アリゾナに次ぐ第二の米国拠点を構築する一方、シンガポールも候補に浮上している。重要なのは金額そのものではなく、パターンだ。世界で最も重要なファウンドリ事業者が意図的に地理的展開を拡大しているのだ。
長年、TSMCの優位性は集中にあった。先端ノード、パッケージング、人材を台湾に集約することで、競合が追いつけない歩留まり向上曲線を実現してきた。テキサスとシンガポールのシグナルは、この論理の逆転を示している。AI需要が先端ノード生産能力を圧迫し、Nvidia、Apple、ハイパースケーラーといった顧客が政治的にも正当化できる供給を求める中、冗長性は歩留まりのプレミアムを支払う価値のある特徴となる。TSMCは地政学的リスクを製品に転換しているのだ。コストは現実的だ。装置の重複、新竹以外での薄い人材プール、米国での建設・人件費による利益率への圧力。しかし、台湾海峡への単一拠点集中という代替案は、最大の小切手を切る顧客にとってもはや受け入れられない。
二次的な影響は、川下のすべてのプレーヤーに及ぶ。分散したTSMCは、パッケージング、基板、化学品サプライヤーをアリゾナとテキサスに引き寄せ、20年かけて萎縮した西側のサプライチェーンエコシステムをゆっくりと再構築する。SamsungとIntel Foundryは、TSMCが海外での最先端ノードに慎重な姿勢を示すことを、純粋なプロセス技術のリーダーシップではなく、立地とインセンティブで競争する好機として利用するだろう。
日本にとって、これは国内報道の多くが認めるよりも重大な物語だ。TSMCの熊本JASM プロジェクトは、最先端ファブへの近接性が日本の素材・装置基盤を復活させるという日本の賭けだった。大規模な米国建設は、同じ希少なエンジニアリング人材と同じサプライヤーの注目を直接奪い合う。フォトレジスト、シリコンウエハー、特殊ガスの日本の素材大手は今、真の戦略的選択に直面している。TSMCを追ってテキサスとアリゾナに進出するか、熊本により深く根を下ろし国内クラスターに賭けるか。二地域での生産能力を構築する企業がAIチップの波を捉え、単一拠点にとどまる企業は設計から外されるリスクを負う。
日本のSIerや企業IT チームにとって、教訓は間接的だが鋭い。供給地理は調達変数になりつつあり、単なる工場の懸念事項ではない。TSMCが政治的リスクをヘッジするために生産能力を分散させる中、AI インフラを構築する日本企業は、GPU、クラウド容量、重要コンポーネントのマルチリージョン調達を、コスト項目ではなくレジリエンス要件として扱い、自社のスタックに同じ規律を適用すべきだ。純粋に最低単価を最適化する時代は終わりつつある。新たなプレミアムは、地政学が悪化したときに頼れる供給にある。